בנק הפועלים מסכם רבעון ראשון לשנת 2026
14.5.2026

בקצרה
- בנק הפועלים רשם רווח נקי של 2.1 מיליארד ש"ח ותשואה להון של 13.0% ברבעון הראשון של 2026, אך נטרול המס המיוחד היה מעלה את התשואה מעל 14.0%, מה שמצביע על עוצמה עסקית ליבתית חזקה למרות הנטל הרגולטורי.
- הבנק חווה שחיקה בהכנסות המימון ב-4.3% לעומת הרבעון הקודם, שהסתכמו ב-4.39 מיליארד ש"ח, בעיקר בשל ירידה של 1% בהכנסות הריבית וירידת ריבית בנק ישראל מ-4.40% ל-4.00%, מה שמאתגר את המרווח הפיננסי בסביבת מאקרו תנודתית.
- תיק האשראי של הבנק צמח ב-3.3% ברבעון וב-14.0% בחישוב שנתי, קצב הגבוה מיעדי הצמיחה המקוריים, אך האטה משמעותית נרשמה במגזר הנדל"ן עם צמיחה של 1.4% בלבד בתיק המשכנתאות, מה שמשקף קושי בשוק הדיור ופוגע בצמיחה בתחום זה.
- הבנק הציג חוסן תפעולי מרשים עם הפרשות להפסדי אשראי של 35 מיליון ש"ח בלבד (0.03% מתיק האשראי) ויחס יעילות של 36.6%, תוך צמצום הוצאות ב-10.3% בזכות עדכון הנחות אקטואריות, מה שמחזק את איתנותו הפיננסית מול אתגרי המאקרו.
בנק הפועלים סיכם את הרבעון הראשון של שנת 2026 בדוחות המציגים תמונה של עוצמה עסקית יוצאת דופן, הניצבת מול משקולת רגולטורית כבדה בשורת הרווח.
בעוד שהבנק רשם רווח נקי של 2.1 מיליארד ש"ח ותשואה להון של 13.0%, מדובר בתוצאה שאינה משקפת את מלוא פוטנציאל הרווחיות של המכונה הבנקאית.
נתון שחשוב להכיר הוא שבנטרול המס המיוחד שהוטל על המערכת הבנקאית, התשואה להון הייתה חוצה את רף ה-14.0%, מה שמעיד על כך שהפעילות הליבתית של הבנק חזקה בהרבה מהמספר הסופי המופיע בדוח.
חשוב לציין כי המיסוי המיוחד על הבנקים מגיע בתזמון רגיש של האטה בשוק הנדל"ן, תחום אליו בנק הפועלים חשוף משמעותית בתיקי האשראי שלו. השילוב בין נטל המס לבין הירידה בפעילות בשוק הדיור מעמיס משקולת נוספת על יכולת הצמיחה של הבנק.
למרות הכבדת המיסוי, איתנות המאזן וההון העצמי, שטיפס ל-65.5 מיליארד ש"ח , אפשרו לדירקטוריון להכריז על חלוקת רווחים משמעותית של כ- 850 מיליון ש"ח דרך דיבידנד במזומן ואיך לא, רכישה עצמית של מניות.
הנתונים התפעוליים של הבנק חושפים את הצמיחה של תחילת 2026.
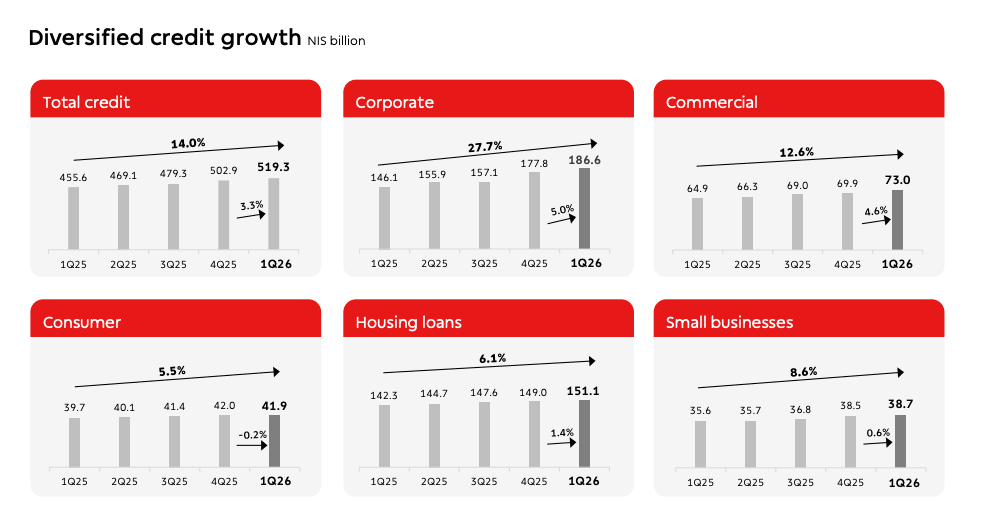
מצד אחד, הבנק נמצא בהסתערות על שוק האשראי עם צמיחה מרשימה של 3.3% ברבעון ו-14.0% בחישוב שנתי , קצב הגבוה משמעותית מיעדי הצמיחה המקוריים שעמדו על 8%-9%.
עם זאת, בתוך תיק האשראי בולטת ההאטה במגזר הנדל"ן,תיק המשכנתאות צמח ב-1.4% בלבד ברבעון. הבנק מציין במפורש בדוחותיו כי קיים קושי ממשי במכירת דירות חדשות והאטה כללית בשוק הדיור, מגמה שפוגעת ביכולתו של הבנק להמשיך ולצמוח בתחום זה כפי שעשה בעבר.
מנגד, הכנסות המימון נשחקו ב-4.3% לעומת הרבעון הקודם ועמדו על 4.39 מיליארד ש"ח. במבט עומק על המנוע הכלכלי החשוב ביותר של הבנק - הכנסות הריבית - נרשמה ירידה של כ-1%.
השילוב הזה נובע מכך שלמרות שהבנק מקבל יותר קיבולת אשראי, המרווח הפיננסי שלו נלחץ תחת סביבת ריבית נמוכה יותר מרבעונים קודמים, ומדד מחירים לצרכן שלילי ברבעון, מה שמאשש את המסקנה כי היעילות הכלכלית נאלצת להתמודד עם תנאי מאקרו מעט מאתגרים.
הגורמים ששחקו את הרווחיות
הירידה ברווחיות לעומת שיאי 2025 אינה נובעת מחולשה עסקית, אלא משילוב של גורמים חיצוניים שהתכנסו ליצירת אפקט מלחציים.
בראש ובראשונה, המס המיוחד על הבנקים חתך כ-950 מיליון ש"ח מהרווח השנתי הצפוי ל-2026, עם השפעה ישירה של כ-1.3%-1.4% על התשואה להון.
לכך מצטרפת הירידה בריבית הממוצעת של בנק ישראל, שירדה מרמה של 4.40% ברבעון הקודם ל-4.00% ברבעון הנוכחי, מה שפגע ישירות בהכנסות המימון מפעילות רגילה- לוודא את הנתון הזה.
תחום נוסף שחווה צניחה הוא הכנסות המימון שאינן מפעילות רגילה, שהסתכמו ב-10 מיליון ש"ח הפסד לעומת הכנסה של 184 מיליון ש"ח ברבעון הקודם, בעיקר בשל התאמות שווי הוגן של נגזרים ורכיבים תנודתיים במאזן.
חוסן באשראי ויעילות תפעולית
מעבר ללחצים החיצוניים, בנק הפועלים הציג השנה שליטה מרשימה באיכות הנכסים שלו. הפרשות להפסדי אשראי (סכומים שמוסד פיננסי מקצה מראש בדו"חותיו הכספיים כרשת ביטחון לכיסוי הפסדים צפויים מהלוואות שהוא מעריך שלא יוחזרו לו במלואן.) עמדו על 35 מיליון ש"ח בלבד, המהווים 0.03% מתיק האשראי רמה נמוכה משמעותית מהממוצע ההיסטורי.
הירידה החדה בהפרשות נבעה משילוב של גביית חובות מלווים ספציפיים ויציבות במדדי הסיכון הקבוצתיים. במקביל, הבנק העמיק את ההתייעלות התפעולית עם יחס יעילות של 36.6%.
צמצום ההוצאות ב-10.3% ברבעון נבע בין היתר מהחלטה אסטרטגית לעדכון הנחות אקטואריות בגין שינוי במודל פרישת עובדים, מה שהפחית את ההתחייבות במאזן ב-360 מיליון ש"ח והחליף הוצאה כבדה בנכס הוני לטווח ארוך.
צירפתי לכם כאן למטה בתמונה את צמיחת אפיק האשראי של הבנק
מקור: מצגת משקיעים בנק הפועלים
השפעות המאקרו והצמיחה בפיקדונות
גורם מאקרו-כלכלי קריטי שתמך בתוצאות הוא בסיס הפיקדונות הרחב של הבנק, שהגיע ל-320 מיליארד ש"ח. התמהיל הזה מעניק לבנק יתרון תחרותי בסביבה של ירידת ריבית, שכן עלויות הגיוס שלו נמוכות יותר.
עם זאת, התחזקות השקל והמדד השלילי (מדד המחירים לצרכן) ברבעון יצרו אפקט מלחציים על המרווח הפיננסי, שכן חלק מהנכסים הצמודים הניבו הכנסה נמוכה יותר במונחים נומינליים.
למרות זאת, הצמיחה העקבית בעמלות, שטיפסו ל-1.11 מיליארד ש"ח, קיזזה חלק מהפגיעה והוכיחה את יכולת הבנק לייצר הכנסות גם מחוץ למרווח הריבית המסורתי.
האופק של 2027
דוחות בנק הפועלים מציגים תמונה מורכבת של היערכות אסטרטגית מול מציאות שוק מאתגרת: בעוד שהמנכ"ל ידין ענתבי מוביל תוכנית שאפתנית ל-2027 הכוללת מעבר למטה מרכז פועלים בתל אביב (מהלך שצפוי להניב רווח הון של 800-900 מיליון ש"ח) ומציב יעדי רווח נקי של עד 10.5 מיליארד ש"ח ותשואה להון של 15%.
מניית הבנק הגיבה לפרסום בירידה של 2.97%.
הסנטימנט השלילי בקרב המשקיעים נובע מהשפעות מס הבנקים ומהאטה ניכרת במנועי הצמיחה המרכזיים, כאשר הכנסות הריבית ירדו ב-1% ל-4.23 מיליארד שקל ותיק המשכנתאות רשם צמיחה דלה של 1.4% בלבד נתון המשקף את הקושי במכירת דירות חדשות, ואת ההאטה הכללית בשוק הדיור, עליה הצביע הבנק.
בסופו של דבר, השוק נותר סקפטי לנוכח השחיקה ברווחי הריבית והסביבה הרגולטורית המכבידה, ונדמה כי הצלחת הבנק תלויה כעת ביכולתו לייצר צמיחה באשראי העסקי והמסחרי כדי לפצות על החולשה במגזרים המסורתיים.