מכפילי רווח בשפל, ענקיות הטכנולוגיה בנקודת הכרעה אנליטית
29.3.2026

בקצרה
- סקטור הטכנולוגיה חווה מימושים חדים בשבועות האחרונים, כאשר חברות כמו מטא ואלפאבית איבדו מעל 9% ו-11% מערכן בהתאמה, מה שמשקף חששות גוברים מפני התנפחות בועת בינה מלאכותית ותביעות משפטיות משמעותיות, ובכך מעיד על נקודת הכרעה אנליטית עבור ענקיות הטכנולוגיה.
- השפעות מקרו-כלכליות ומתיחות גיאופוליטית, כמו עליית מחיר הנפט מסוג ברנט מעל 107 דולרים לחבית ודחיית הצעת הפסקת אש על ידי איראן, מגבירות את חששות המשקיעים מפני אינפלציה מתמשכת וריבית גבוהה, מה שיוצר פרמיית סיכון המעיבה על הסנטימנט הכללי בשוק ומעכבת הוזלות מחירים לצרכן.
- חברת מטא רשמה הכנסות שיא של 201 מיליארד דולר בשנת 2025, אך הרווחיות התפעולית נשחקה קלות ל-41% והפסדי חטיבת ה-Reality Labs העמיקו ל-19.2 מיליארד דולר, מה שמצביע על אתגרים ביעילות התפעולית ועלייה דרמטית בהוצאות ההוניות לתשתיות AI, העלולה להכביד על תזרים המזומנים החופשי בעתיד.
- ההשקעות המאסיביות של מטא בתשתיות AI ובדור הבא של המחשוב, יחד עם תביעות ענק בנושא התמכרות והגנה על קטינים, גרמו לירידה של כ-28.9% במניית החברה מאז פרסום הדוחות, מה שמדגיש את חשש המשקיעים משחיקת רווחים והיעדר החזר מהיר על ההשקעה בצל סביבה רגולטורית עוינת.
סקטור הטכנולוגיה חווה בשבועות האחרונים מימושים חדים שגרעו מאות מיליארדי דולרים משווי השוק של החברות המובילות. חברת מטא (META) רשמה ירידה שבועית חדה של מעל 11% בעוד חברת אלפאבית (GOOGL) איבדה קרוב ל 9% מערכה. חברת מיקרוסופט (MSFT) נסוגה ב 6.5% וחברת אמזון (AMZN) הציגה ירידה של כ 3%. המגמה השלילית הקיפה גם את יצרנית השבבים אנבידיה (NVDA) שאיבדה כ 3% למרות נתונים פיננסיים חזקים. הירידות נובעות בחלקן מחששות מפני התנפחות בועת בינה מלאכותית ומתביעות משפטיות משמעותיות בתחום האחריות לנזקי התמכרות של משתמשים צעירים.
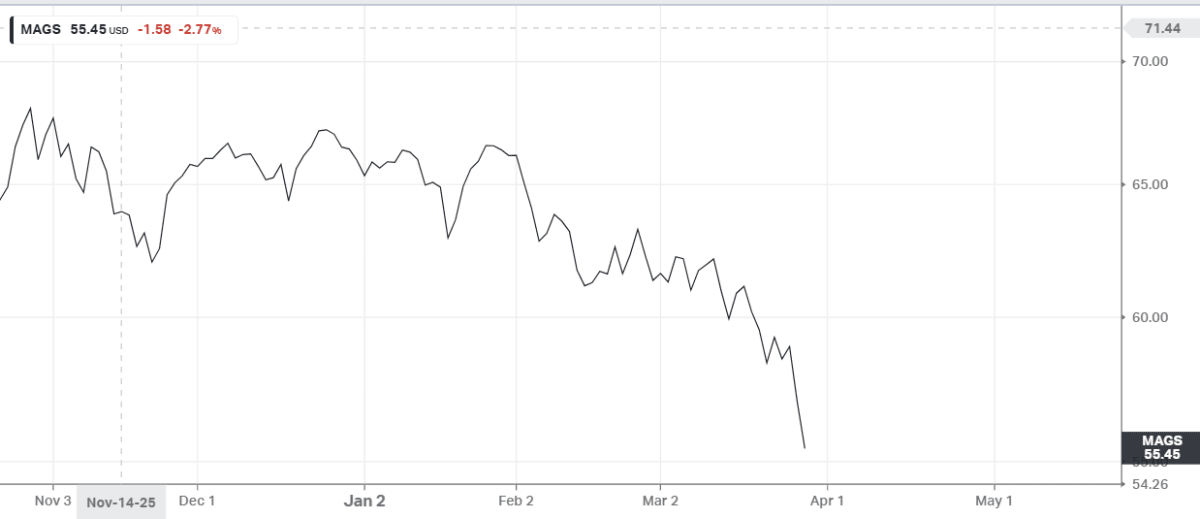
קרדיט: koyfin
בתמונה אנו רואים את המדד של "שבע המופלאות" ואת ירידתן המאסיבית בתקופה האחרונה.
השפעות מקרו כלכליות ומתיחות גיאופוליטית
הגורמים המרכזיים לירידות משלבים נתונים מקרו כלכליים לצד מתיחות גיאופוליטית גוברת המשפיעה על השווקים. מחיר הנפט מסוג ברנט טיפס מעל לרמה של 107 דולרים לחבית לאחר שדווח על דחיית הצעת הפסקת האש על ידי איראן. התפתחות זו העלתה את חששות המשקיעים מפני אינפלציה מתמשכת וריבית גבוהה שתישאר לאורך זמן. במקביל המלחמה בישראל והשלכותיה העולמיות על שרשרת האספקה ממשיכות לייצר לחצים לוגיסטיים ועלויות תובלה גבוהות. המצב הביטחוני יצר פרמיית סיכון המעיבה על הסנטימנט הכללי בשוק המקומי והבינלאומי. למרות התחזקות השקל מול הדולר בשיעור של מעל 7% מתחילת השנה חוסר הוודאות והתנודתיות מונעים מהוזלות המחירים להגיע לצרכן הסופי.
אז בואו נעבור על הדוחות של הביג טק שכולנו מכירים ונבין את ההשלכות:
META
חברת מטא מסכמת את שנת 2025 עם ביצועים עסקיים חזקים מאוד בשורה העליונה, אך עם סימנים מעורבים בכל הנוגע ליעילות התפעולית והמשך ההפסדים הכבדים במנועי הצמיחה העתידיים. החברה רשמה הכנסות שיא של כ-201 מיליארד דולר, צמיחה מרשימה של 22% לעומת שנת 2024, שנבעה בעיקר מעלייה של 15% בכמות החשיפות לפרסומות ושיפור בטכנולוגיית ה-AI של החברה. בשורה התחתונה, הרווח הנקי זינק ב-25% והסתכם בכ-71.2 מיליארד דולר, נתון המעיד על עוצמתן של האפליקציות פייסבוק, אינסטגרם וואטסאפ, המשרתות כעת כ-3.37 מיליארד משתמשים מדי יום.
עם זאת, מבט מעמיק בדו"ח חושף גם נתונים לא טובים ותמרורי אזהרה למשקיעים.
ראשית, הרווחיות התפעולית רשמה שחיקה קלה וירדה מרמה של 42% בשנת 2024 ל-41% בשנת 2025, בעיקר בשל העובדה שקצב צמיחת ההוצאות (24%) היה גבוה מקצב צמיחת ההכנסות (22%). שנית, חטיבת ה-Reality Labs (המציאות המדומה) ממשיכה להוות בור תקציבי עם הפסד תפעולי שנתי שהעמיק לשיא של כ-19.2 מיליארד דולר, והחברה אף הצהירה כי היא צופה שהפסד זה יגדל משמעותית בשנה הבאה.
בנוסף, מטא הגדילה באופן דרמטי את ההוצאות ההוניות שלה שהסתכמו בכ-38.4 מיליארד דולר בשנת 2025, זינוק של עשרות אחוזים המוקדש ברובו לתשתיות בינה מלאכותית,והתחזית ל2026 עומדץ על סכום אסטרונומי של 135 מיליארד דולר מה שעלול להכביד על תזרים המזומנים החופשי בעתיד במידה וההשקעה לא תניב פירות מהירים. לצד אלו, החברה ממשיכה להתמודד עם סביבה רגולטורית עוינת בארה"ב ובאירופה, המאיימת על מודל הפרסום המבוסס על דאטה. לסיכום, בעוד שמטא היא מכונת מזומנים משומנת, השוק עוקב בדאגה אחר העלייה התלולה בהוצאות וההפסדים התופחים בחטיבות העתיד.
דברי ההנהלה: "היו לנו ביצועים עסקיים חזקים ב-2025, אך אנו נמצאים בשלב של השקעות מאסיביות בתשתיות AI ובדור הבא של המחשוב (Reality Labs), מה שיחייב אותנו להמשך ניהול קפדני של סדרי העדיפויות".
המניה הגיבה בירידה של 12.8% באותו יום מסחר.
כמו כן , החברה בעיצומה של תביעה ענקית כנגדה בנושא התמכרות והגנה על קטינים שעוררו חשש מרגולציה מחמירה, מה שגרם למשקיעים לחשוש משחיקת רווחים ומהיעדר החזר מהיר על ההשקעה. ובנוסף ,לא מזמן הודידע צוקרברג על סגירת מחלקת המטוורס של החברה , לאחר שהשוקעו בה יותר מ-80 מיליארד דולר .
בעקבות כך , ובעקבות הסנטימנט השלילי של השוק, מאז הדוח המניה ירדה כ28.9%.
מייקרוסופט (MSFT)
חברת מייקרוסופט מסכמת את שנת ה-50 להיווסדה עם תוצאות כספיות שוברות שיאים, המעידות על הצלחה גדולה בהובלת מהפכת הבינה המלאכותית, אך גם על צורך בהשקעות עתק ושינויים מבניים עמוקים. הכנסות החברה צמחו ב-15% והסתכמו ב-281.7 מיליארד דולר, כאשר הרווח התפעולי רשם עלייה של 17% והגיע ל-128.5 מיליארד דולר. גולת הכותרת של הדוח היא פלטפורמת הענן Azure, שחצתה לראשונה את רף ה-75 מיליארד דולר בהכנסות עם צמיחה מרשימה של 34%, נתון המונע ישירות מהביקוש הגובר לשירותי ענן המשלבים יכולות AI. החברה הצליחה להטמיע את הבינה המלאכותית בכל שכבות הטכנולוגיה שלה, מה שממצב אותה כמרכזית עבור לקוחות ושותפים ברחבי העולם.
מנגד, הדוח מצביע על צדדים מאתגרים ונתונים המעוררים שאלות לגבי העתיד: המנכ"ל סאטיה נאדלה מודה כי השמירה על האיזון בין חדשנות מהירה ליציבות היא "עבודה קשה", וכי החברה נדרשת להסתגל ל-"Tech Stack" חדש לחלוטין. מעבר זה מחייב את מייקרוסופט להאיץ את קצב החדשנות ולבצע השקעות הוניות מאסיביות בתשתיות ובמרכזי נתונים, מה שעלול להכביד על המאזן ולדרוש ניהול מזומנים קפדני. בנוסף, החברה מדגישה את הסיכונים הגוברים בתחומי אבטחת הסייבר, האתיקה של ה-AI והפרטיות, ומציינת כי עליה "להרוויח את הרשות לפעול מחדש בכל יום" - רמז ללחץ הרגולטורי והציבורי הגובר. לבסוף, היכולת "לחשוב בעשורים אך לבצע ברבעונים" מהווה אתגר ניהולי ותרבותי משמעותי, במיוחד כשהחברה נדרשת לשינוי ארגוני רחב כדי לתמוך בטכנולוגיות החדשות.
המניה הגיבה בירידה של 10.5% באותו יום מסחר.
דברי ההנהלה: "אנו נמצאים בלב שינוי פלטפורמה דורי. בעוד שהתוצאות הפיננסיות שלנו הן תוצאת שיא, עלינו להישאר צנועים, להמשיך ללמוד ולבצע את האסטרטגיה שלנו בדיוק מרבי כדי להוביל את עידן ה-AI".
כמו כן, הטלטלה בשוק ה-SaaS פגעה בMicrosoft בנקודה הרגישה ביותר שלה, התפיסה שהיא השליטה הבלתי מעורערת של עידן ה-AI. בעוד שהחברה הימרה על מודל ה-Copilot, הפריצה של Claude Cowork הציגה לעולם סוכנים אוטונומיים שמבצעים עבודה ללא צורך במשתמש הקצה, מה שהפך את חבילת ה-Office וה-Dynamics של מיקרוסופט למסורבלות ומיותרות בעיני משקיעים רבים.
כתוצאה מכך, מיקרוסופט חוותה את הרבעון הגרוע ביותר שלה מזה עשור, כאשר מהשיא בחודש ינואר היא ירדה כ-23%.
אנבידיה (NVDA)
חברת אנבידיה חותמת את שנת 2026 כשנת שיא פנומנלית, המקבעת את מעמדה כספקית התשתיות הקריטית ביותר למהפכת הבינה המלאכותית בעולם. הכנסות הרבעון הרביעי של החברה זינקו בשיעור אדיר של 73.2% לעומת אשתקד והסתכמו ב-68.1 מיליארד דולר, נתון שהכה את תחזיות האנליסטים. מנוע הצמיחה המרכזי והכמעט בלעדי של החברה הוא מגזר ה-Data Center, שרשם הכנסות של 62.3 מיליארד דולר (כ-91.5% מסך הכנסות החברה), וזאת הודות לביקוש הבלתי פוסק לשבבי ה-AI המתקדמים שלה. בשורה התחתונה, אנבידיה הציגה רווחיות יוצאת דופן עם רווח למניה של 1.76 דולר ושולי רווח גולמי גבוהים במיוחד של 75.2%, מה שאיפשר לה להעלות את תחזית ההכנסות השנתית לשנת 2027 לשיא של 336.7 מיליארד דולר.
עם זאת, לצד המספרים המזהירים, הדוחות חושפים גם נתונים "לא טובים" המצביעים על אתגרים משמעותיים בהמשך הדרך: ראשית, החברה מציגה חולשה יחסית במגזריה המסורתיים, הגיימינג והרכב, שסבלו מהאטה בביקושים ולא הצליחו להדביק את קצב הצמיחה של ה-AI. שנית, נראה כי החברה הגיעה ל"תקרת זכוכית" מסוימת ברווחיות, שכן שולי הרווח הגולמי אינם צפויים להמשיך ולגדול משמעותית ב-2027 ויישארו סביב ה-76%. נקודת תורפה נוספת היא הריכוזיות הקיצונית - אנבידיה תלויה כיום כמעט לחלוטין בהשקעות של מספר קטן של ענקיות טכנולוגיה בתשתיות ענן, כל קיצוץ בתקציבי ה-AI של חברות כמו מטא או מייקרוסופט עלול להוביל לנחיתה קשה בתוצאותיה. לבסוף, החברה ממשיכה להתמודד עם קשיי אספקה מורכבים בשרשרת הייצור, מה שמעכב את היכולת שלה לספק את מלוא הביקוש ופותח פתח למתחרות כמו AMD לנגוס בנתח השוק שלה.
המניה עלתה ב-1.8% באותו יום מסחר.
אירוע משמעותי שכן לראשונה מזה שנים, מכפיל הרווח העתידי של ענקית ה-AI ירד מתחת לממוצע של מדד ה-S&P 500, ועומד כרגע על 20, הכי נמוך שהיה מזה 10 שנים. ירידה זו משקפת ספקנות גוברת בקרב המשקיעים לגבי קצב תרגום הביקושים לרווחים מיידיים, לצד חששות מעלויות התפעול הגבוהות של תשתיות הבינה המלאכותית וסיכונים גיאופוליטיים מתגברים, בדגש על המתיחות מול סין והמצב במזרח התיכון המשפיע על שרשראות האספקה.
לצד הלחץ בשוק ההון, אנבידיה ממשיכה לבסס את תשתית ה-AI כנכס אסטרטגי גלובלי. ץ הודיעה החברה על שיתוף פעולה פורץ דרך עם Emerald AI וענקיות אנרגיה (כגון AES ו-Constellation) להקמת "מפעלי AI גמישים. פרויקטים אלו מתוכננים להתחבר במהירות לרשת החשמל ולפעול כנכסי אנרגיה דינמיים המסייעים ביציבות הרשת, פתרון קריטי לאחת הבעיות הבוערות בתחום , צריכת החשמל האדירה של מרכזי הנתונים. למרות הירידות במניה, ניתוחים טכניים מהימים האחרונים מצביעים על כך שהשוק עשוי לפספס את האותות החיוביים של המנכ"ל ג'נסן הואנג, שצופה צבר הזמנות חסר תקדים של טריליון דולר עד שנת 2027 עבור ארכיטקטורות ה-Blackwell וה-Vera Rubin החדשות.
כל זאת מצטרף לסנטימנט השלילי של השוק.
המניה מציגה ירידה משמעותית של כ-13.5%
אפל (AAPL)
חברת אפל חתמה את רבעון החגים עם תוצאות כספיות חסרות תקדים, המעידות על עוצמת המותג ועל סופר סייקל מוצלח במיוחד של מכשירי האייפון. הכנסות החברה זינקו ב-16% והסתכמו בשיא של 143.8 מיליארד דולר, כאשר מכירות האייפון לבדן הניבו 85.3 מיליארד דולר , הנתון הגבוה ביותר בתולדות המוצר. הצמיחה המרשימה נתמכה בזינוק מפתיע של 38% בשוק הסיני, שהפיג את חששות המשקיעים מהאטה באזור, ובצמיחה מתמשכת של חטיבת השירותים שהגיעה להכנסות של 30 מיליארד דולר עם שולי רווח גולמי גבוהים של כ-76.5%. בשורה התחתונה, אפל רשמה רווח נקי של 42.1 מיליארד דולר ורווח למניה של 2.84 דולר, שניהם שיאים היסטוריים עבור החברה.
לצד המספרים הנוצצים, הדוח חשף גם נתונים לא טובים ונקודות תורפה שמעסיקות את השוק, המשקיעים הביעו אכזבה מסוימת מהעמימות המתמשכת של אפל בנוגע לאסטרטגיית ה-AI שלה , כאשר החברה נמנעה מלספק פרטים קונקרטיים על מפת הדרכים העתידית. בנוסף, הנהלת החברה הזהירה מפני לחץ צפוי על שולי הרווח הגולמי ברבעונים הבאים עקב התייקרות רכיבי זיכרון ועלויות פיתוח גבוהות הקשורות לבינה מלאכותית. אפל אף ציינה כי היא מתמודדת עם "מרדף אחרי אספקה" (Supply Chase) עקב מחסור בשבבים מתקדמים, מה שעלול להגביל את המכירות ברבעון הבא. לבסוף, הערכת השווי הגבוהה של המניה (מכפיל רווח עתידי של כ-30) מעלה שאלות האם הצמיחה הנוכחית מצדיקה את מחיר המניה ללא פריצת דרך משמעותית בתחום ה-AI הגנרטיבי.
חטיבת הבינה המלאכותית של אפל מציגה שיפור משמעותי בחוויית המשתמש ב-Siri, כאשר שדרוגי ה-AI האחרונים הובילו לעלייה של 35% בכמות הפעולות המוצלחות שבוצעו בתוך אפליקציות ולזינוק בציון שביעות הרצון הממוצע מ-3.2 ל-3.9 מתוך 5. הצלחת סדרת האייפון 17 מהווה קטליזטור מרכזי לאימוץ הטכנולוגיה, כאשר כ-60% מרוכשי המכשיר החדש משתמשים ביכולות ה-AI של העוזרת לפחות פעם ביום. עם זאת, ההתקדמות מלווה בעלויות תפעול כבדות, כאשר כל שאילתת AI מורכבת עולה לאפל פי 5 עד 10 יותר משאילתה רגילה, נתון המעיד על השקעות עתק בתשתיות מחשוב. למרות השיפור במדדים הטכניים, אפל עדיין מתמודדת עם אתגר תפיסתי משמעותי, שכן רק 22% מהמשתמשים רואים ב-Siri את עוזרת ה-AI העיקרית שלהם בהשוואה למתחרות הגדולות בשוק.
המניה עלתה ב-2.97% באותו יום מסחר.
חברת אפל מתכננת לבצע שינוי היסטורי במערכת ההפעלה שלה עם עדכון iOS 27, במסגרתו היא תאפשר לראשונה לעוזרות בינה מלאכותית מתחרות, דוגמת ChatGPT של OpenAI ו-Gemini של גוגל, להחליף את Siri כברירת המחדל במכשירי האייפון.
המניה בחודש האחרון ירדה ב9.5%, האומנם זוהי כן ירידה משמעותית, אך היא פחות גדולה משאר חברות הביג טק , עקב ההשענות היותר מצומצמת של אפל על עולם הAI משאר חברות הביג טק.
גוגל (GOOG)
גוגל מסכמת את שנת 2025 כשנת מפנה היסטורית, שבה הכנסותיה השנתיות חצו לראשונה את רף ה-400 מיליארד דולר, תוך הצגת צמיחה מואצת בכל מגזרי הליבה בזכות הטמעת בינה מלאכותית. ברבעון הרביעי של השנה רשמה החברה הכנסות של 113.8 מיליארד דולר, זינוק של 18% לעומת אשתקד, שנתמך בביצועים חזקים של מנוע החיפוש וצמיחה פנומנלית של חטיבת הענן. בשורה התחתונה, הרווח הנקי הרבעוני זינק ב-30% ל-34.5 מיליארד דולר, והרווח למניה (EPS) עמד על 2.82 דולר, נתון שהכה את תחזיות האנליסטים והוביל לעליית המניה במסחר המאוחר.
לצד ההצלחה הפיננסית, הדוח חושף גם נתונים מאתגרים משמעותיים המלווים את המעבר המהיר ל-AI, למרות הצמיחה ברווח, שולי הרווח התפעולי של הקבוצה רשמו ירידה קלה ל-31.6% (לעומת 32.1% אשתקד), כתוצאה מעלייה חדה בהוצאות התפעול והשקעות עתק בתשתיות. החטיבה השאפתנית Other Bets (הכוללת את Waymo) המשיכה לייצר הפסדים תפעוליים כבדים שהסתכמו בכ-3.6 מיליארד דולר ברבעון האחרון לבדו. יתרה מכך, גוגל הודיעה על תחזית השקעות הוניות חסרת תקדים לשנת 2026, בטווח של 175 עד 185 מיליארד דולר, במטרה לעמוד בביקוש למוצרי AI, נתון שמעורר חשש בקרב חלק מהמשקיעים לגבי הלחץ על תזרים המזומנים החופשי בעתיד הקרוב. בנוסף, חוסר ודאות לגבי קצב הההתקדמות של מודל ה-Gemini החדש. עם זאת, למרות הסנטימנט השלילי הכללי, זוהתה פעילות חריגה ומשמעותית של אופציות Call על המניה, המעידה על כך שמשקיעים מוסדיים וגדולים מזהים במחיר הנוכחי הזדמנות קנייה ומאמינים בערך ארוך הטווח של החברה.
המניה הגיבה בירידה של 2.16% באותו יום מסחר.
מנקודת מבט של הערכת שווי, האנליסטים מציינים כי המכפיל של גוגל הפך לאטרקטיבי ביחס למתחרותיה בעמק הסיליקון, מה שמחזק את הדיון האם הירידות הנוכחיות הן תגובת יתר של השוק או שינוי מגמה יסודי. בעוד שהמניה מציגה חולשה טכנית בטווח הקצר, הפעילות החריגה בשוק האופציות מרמזת כי הכסף החכם מהמר על התאוששות, תוך הסתמכות על הדומיננטיות של גוגל בחיפוש ובענן שצפויים להמשיך ולהפיק תועלת מהמשך אימוץ ה-AI.
המניה ירדה ב21% מהשיא בחודש פברואר האחרון.
אמזון (AMZN)
חברת אמזון חתמה את רבעון החגים של שנת 2025 עם תוצאות כספיות חזקות שהפתיעו לטובה את השוק, כאשר היא נהנית מביקוש שיא בשוק הקמעונאי ומצמיחה מואצת בתחום הענן. הכנסות החברה ברבעון הרביעי זינקו ב-13% לעומת אשתקד והסתכמו ב-192.1 מיליארד דולר, מעל לתחזיות האנליסטים שעמדו על כ-189 מיליארד דולר. מנוע הצמיחה המרכזי של החברה היה חטיבת הענן AWS, שרשמה הכנסות של 28.4 מיליארד דולר (צמיחה של 19%), הודות להטמעה נרחבת של כלי בינה מלאכותית יוצרת בקרב לקוחותיה הארגוניים. בשורה התחתונה, הרווח הנקי של אמזון רשם זינוק מרשים והסתכם ב-15.8 מיליארד דולר (או 1.48 דולר למניה), נתון המעיד על שיפור משמעותי ביעילות התפעולית ובלוגיסטיקה של החברה.
לצד ההצלחה הפיננסית, הדוח מצביע גם על אתגרים ועלויות הולכות וגדלות הכרוכות בשימור המומנטום, אמזון ממשיכה להשקיע מיליארדי דולרים בתשתיות לוגיסטיות ובמרכזי נתונים עבור AI, מה שמוביל לעלייה בהוצאות ההוניות שצפויות להישאר גבוהות גם בשנת 2026. בנוסף, למרות הצמיחה במכירות, החברה מתמודדת עם תחרות גוברת מצד פלטפורמות מסחר סיניות (כמו Temu ו-Shein) המפעילות לחץ על שולי הרווח במגזר הקמעונאי הבינלאומי. התחזית של אמזון לרבעון הראשון של 2026 הייתה מעט מאופקת בהשוואה לציפיות האנליסטים, עם צפי להכנסות בטווח של 162 עד 167 מיליארד דולר, מה שמעיד על זהירות מסוימת של ההנהלה בנוגע להמשך כוח הקנייה של הצרכנים לאחר תקופת החגים.
המניה ירדה כ8% באותו יום מסחר.
חברת אמזון נמצאת בשיאו של מהלך אסטרטגי דרמטי המגדיר מחדש את עתידה כמעצמת בינה מלאכותית, עם הכרזה על תוכנית השקעות הוניות חסרת תקדים של 200 מיליארד דולר לשנת 2026 - זינוק של כ-50% לעומת אשתקד. השקעה זו ממוקדת בבניית מפעלי AI, פיתוח שבבי ה-Trainium המותאמים אישית, וקידום רשת הלוויינים Project Kuiper שתחל לספק שירות מסחרי מוגבל.
המניה ירדה כ18% מהשיא בפברואר האחרון.
טסלה (TSLA)
חברת טסלה סיכמה את שנת 2025 כשנת מעבר אסטרטגית שבה היא ביססה את מעמדה לא רק כיצרנית רכב, אלא כחברת בינה מלאכותית ורובוטיקה מובילה. הכנסות החברה רשמו צמיחה שנתית של 14% והסתכמו בשיא של 110.5 מיליארד דולר, כאשר ברבעון הרביעי לבדו הגיעו ההכנסות ל-29.8 מיליארד דולר. הישג בולט נרשם בגזרת המסירות, שם עמדה החברה ביעדיה עם מסירה של 2.1 מיליון רכבים במהלך השנה, עלייה של כ-16% לעומת אשתקד. במקביל, חטיבת האנרגיה של החברה הציגה ביצועים פנומנליים עם צמיחה של 62% בהתקנות אחסון אנרגיה (Megapack ו-Powerwall), שהסתכמו ב-24.1 GWh, נתון המעיד על הפיכת המגזר למנוע צמיחה משמעותי לצד הרכבים.
עם זאת, ובראשם השחיקה המתמשכת ברווחיות בשל הורדות המחירים האגרסיביות. שולי הרווח הגולמי ממכירת רכבים ירדו לרמה של 16.4%, נתון נמוך משמעותית מהשיאים של העבר, והרווח הנקי השנתי התכווץ ב-8% והסתכם ב-13.8 מיליארד דולר. בנוסף, טסלה סיפקה תחזית מאופקת לשנת 2026, והזהירה כי קצב צמיחת המסירות עשוי להיות נמוך משמעותית בעוד החברה משקיעה משאבי עתק במו"פ עבור פלטפורמת ה-"Next-Gen" והרובוט האנושי Optimus. החברה סיימה את השנה עם הוצאות הוניות גבוהות של 9.8 מיליארד דולר, המבטאות את ההימור הגדול של אילון מאסק על תשתיות AI ומחשוב Dojo, תוך הקרבת רווחיות מיידית לטובת דומיננטיות טכנולוגית עתידית.
המניה עלתה ב-4.15 באותו יום מסחר.
טסלה נמצאת בשנת מעבר אסטרטגית, בה היא מקריבה צמיחה מיידית במכירות רכב לטובת הפיכה למעצמת AI ורובוטיקה. מצד אחד, החברה מציגה התקדמות מרשימה בפרויקט ה-Cybercab (רובוטקסי), מאיצה את פיתוח מחשב הנהיגה HW6 ומקימה את ה-Terafab, מפעל שבבים ייעודי ל-AI. מנגד, הפעילות המסורתית סופגת פגיעה, במיוחד בסין, שם אישור החברה על אי-השקת דגמים חדשים וזולים ב-2026 הוביל לחששות ממסירות נמוכות ולתנודתיות במניה (סביב 370-390 דולר). לסיכום, טסלה מהמרת על עתיד אוטונומי בשווי פוטנציאלי של טריליוני דולרים, תוך התמודדות עם האטה זמנית בשוק הרכב החשמלי.
המניה ירדה בחודש האחרון ב13.3% .
לסיכום הדוחות, אנו רואים שבנוסף לסנטימנט השלילי של השוק, חברות הביג טק הכלכך ידועות, כולם משקיעות השקעות CapEX ברמות היסטוריות והמשקיעים חוששים מכך .
אנטרופיק ושיבוש מודל התוכנה המסורתי
כניסתה של חברת אנטרופיק (Anthropic) ושימוש בכלי הבינה המלאכותית Claude יצרו זעזוע עמוק בשוק התוכנה המכונה בפי אנליסטים. הכלים החדשים מאפשרים אוטומציה של משימות מורכבות והחלפת כוח אדם מקצועי מה שהוביל לצניחה חדה במניות התוכנה ושירותי הטכנולוגיה הגלובליים. המגמה הזו דוחפת את ענקיות הטכנולוגיה להאצת פיתוח מודלי השפה Gemini ו Copilot. השקעות אלו מחזקות את מעמדן של ספקיות הענן הגדולות שצפויות להציג רווחי ענק כתוצאה מהשימוש הגובר בתשתיות המחשוב והענן שהן מספקות לשוק.
אופציות השקעה ותמחור נוח במבט קדימה
חברת אנבידיה (NVDA) מהווה דוגמה בולטת לתמחור הנוח שנוצר בשוק בעקבות המימושים. נכון לנתונים העדכניים מכפיל הרווח העתידי (Forward P/E) של החברה עומד על 20.2 והוא נחשב לתמחור הזול ביותר של המניה בעשר השנים האחרונות. חברה זו נחשבת למנוע המחשוב המרכזי של כלכלת הבינה המלאכותית החדשה המניעה את הקמת התשתיות הגדולה בהיסטוריה. בחינת המכפילים החזויים לשנת 2027 מציגה תמונה אטרקטיבית עבור חברות נוספות כאשר חברת מטא נסחרת במכפיל 13 בלבד וחברת מיקרון (MU) במכפיל 4. חברת אפל (AAPL) נערכת להפוך את Siri לשער הכניסה המרכזי לבינה מלאכותית וחברת מטא הגדילה את השקעותיה במרכזי נתונים בטקסס לסכום של 10 מיליארד דולר כדי לתמוך בביקוש הגובר.
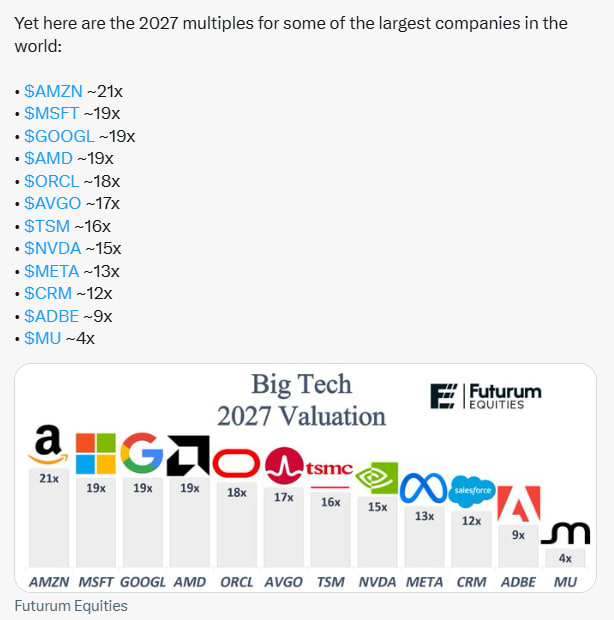
קרדיט: @stocksavvyshay בטוויטר.
המכפילים שאנו רואים בתמונה נמוכים היסטורית, האם זאת אופציה טובה למשקיע?
סיכום ותובנות למשקיע
שוק הטכנולוגיה עובר תקופת התאמה הכוללת תנודתיות גבוהה וחששות מהשפעות הבינה המלאכותית על המודלים העסקיים המסורתיים. המעבר מתקופה של אופטימיות יתרה לבחינה מחמירה של רווחיות מייצר רמות תמחור היסטוריות אטרקטיביות עבור חברות הביג טק המרכזיות. התמקדות בחברות בעלות תשתית פיננסית איתנה ומכפילים נמוכים מספקת הגנה מסוימת מפני תנודות השוק לצד חשיפה למנועי הצמיחה המשמעותיים ביותר בהיסטוריה הטכנולוגית הנוכחית.