סיכום דוחות 19/3
19.3.2026

בקצרה
- ישראכרט סיכמה את שנת 2025 עם צמיחה חזקה בעסקי הליבה, כאשר ההכנסות טיפסו ב-8.6% לשיא של 3.522 מיליארד ש"ח והרווח הנקי המתואם עלה ב-16% ל-305 מיליון ש"ח, למרות הפסד מדווח של 40 מיליון ש"ח עקב הוצאות חד-פעמיות, מה שמעיד על פוטנציאל רווחיות גבוה ללא רעשי רקע.
- תיק האשראי של ישראכרט זינק ב-21% והגיע ל-11.8 מיליארד ש"ח, עם גידול באשראי ללקוחות פרטיים (8.6 מיליארד ש"ח) ועסקי (3.3 מיליארד ש"ח), תוך שמירה על איכות התיק עם ירידה בשיעור המחיקות ל-1.30%, מה שמצביע על יכולת החברה להרחיב פעילות אשראי רווחית גם בסביבת ריבית מאתגרת.
- סלקום הציגה ביצועים פיננסיים ותפעוליים חזקים בשנת 2025, עם עלייה של 2.3% בהכנסות לכ-4.505 מיליארד ש"ח וזינוק של 32.7% ברווח הנקי לכ-211 מיליון ש"ח, נתמך בגידול במגזר הנייד ובצמיחת לקוחות הסיבים האופטיים ל-238 אלף, מה שמשקף את הצלחת אסטרטגיית ההתרחבות וההתייעלות של החברה.
- אלוני חץ עברה לרווח נקי של 683 מיליון ש"ח בשנת 2025, בהשוואה להפסד של 891 מיליון ש"ח אשתקד, מה שמבטא מהפך משמעותי במדדים התפעוליים המרכזיים למרות סביבת ריבית מאתגרת בשוקי הנדל"ן העולמיים, ומשקף שיפור בביצועי החברה ויכולתה לייצר ערך לבעלי המניות.
ישראכרט (ISCD)
ישראכרט מסכמת את שנת 2025 כשנה מכוננת ואסטרטגית. מצד אחד, רואים צמיחה חזקה מאוד בעסקי הליבה, אבל מצד שני היו השנה המון רעשי רקע שהשפיעו על השורה התחתונה. אם נסתכל על ההכנסות, הן טיפסו ב-8.6% והגיעו לשיא של 3.522 מיליארד ש"ח. מבחינת רווח נקי, אם ננקה את כל ההוצאות החד-פעמיות (כמו פסק הדין על המע"מ ועלויות הרכישה), החברה דווקא הציגה ביצועים יפים עם עלייה של 16% ל-305 מיליון ש"ח. אבל, בגלל אותן הוצאות כבדות, בשורה התחתונה המדווחת נרשם הפסד של 40 מיליון ש"ח.
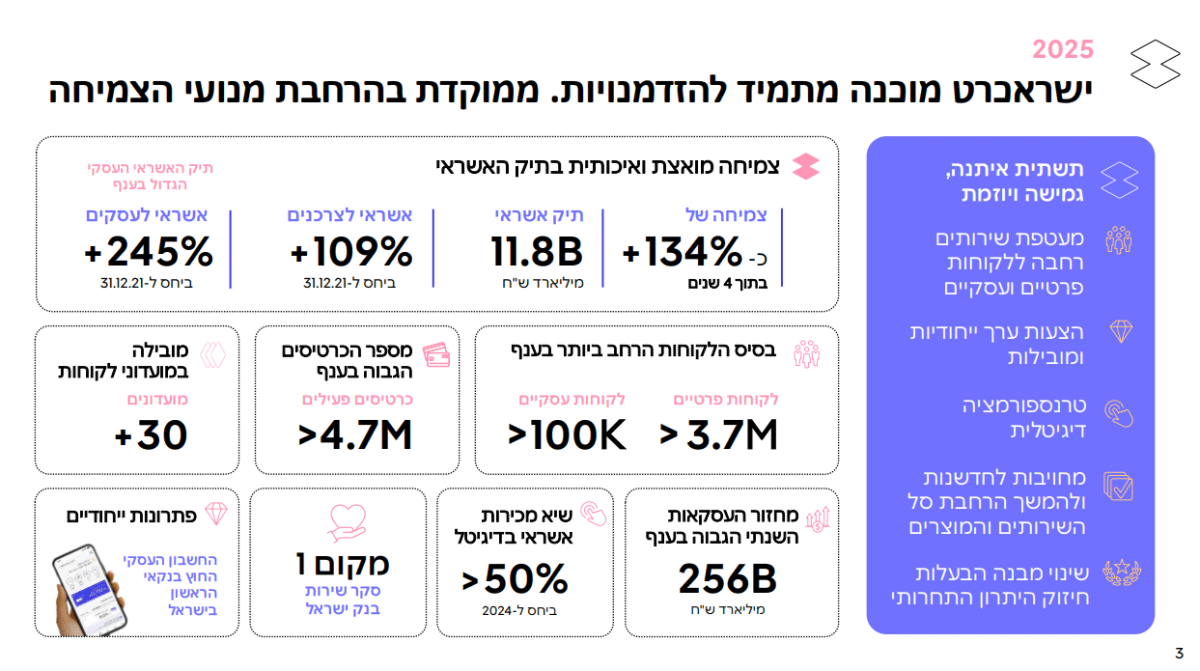
הסיפור המרשים באמת בדוח הוא מה שקרה בתיק האשראי, שקפץ ב-21% והגיע ל-11.8 מיליארד ש"ח. זה קרה בזכות צמיחה בכל החזיתות.
האשראי ללקוחות פרטיים עלה ל-8.6 מיליארד ש"ח והאשראי העסקי, שבו החברה ממש חזקה, עלה ל-3.3 מיליארד ש"ח. מה שיפה זה שלמרות שהתיק גדל, החברה מצליחה לשמור עליו איכותי, שיעור המחיקות ירד ל-1.30% לעומת 1.93% בשנה שעברה, מה שאומר שהם יודעים למי לתת כסף גם כשסביבת הריבית לא פשוטה.
מבחינה אסטרטגית, המהלך הגדול של השנה היה המעבר לידיים של יצחק תשובה וקבוצת דלק, שמחזיקים עכשיו ב-40% מהחברה. זה נותן לישראכרט גב חזק להאיץ מנועי צמיחה כמו הטרנספורמציה הדיגיטלית (יותר מ-50% מהאשראי כבר נמכר בדיגיטל) והשקת "הבית לעסקים", שזהו חשבון עסקי חוץ בנקאי שסוגר פינה להמון עסקים קטנים.
ומה הלאה? החברה כבר מסתכלת קדימה לעבר רכישת הבנק הדיגיטלי esh, מהלך שאמור להפוך אותה לקבוצה פיננסית טכנולוגית מלאה שגם מגייסת פיקדונות. למרות המצב הביטחוני המורכב ומבצע שאגת הארי, החברה נראית בטוחה בעצמה, חילקה דיבידנדים מטורפים של 1.3 מיליארד ש"ח השנה, ומכניסה את המנכ"ל החדש איתמר פורמן לעניינים כדי להמשיך את המומנטום.
המניה הגיבה בירידה של 4.3%. זה קרה בעיקר בגלל הלחץ מההפסד המדווח בשורה התחתונה (אותם 40 מיליון ש"ח), והחשש של המשקיעים מההוצאה העצומה על המע"מ ומהערפל סביב המצב הביטחוני, שיוצר אופק שלילי לדירוג האשראי של החברה.
קרדיט: מצגת משקיעים ישרכארט
סלקום (CEL)
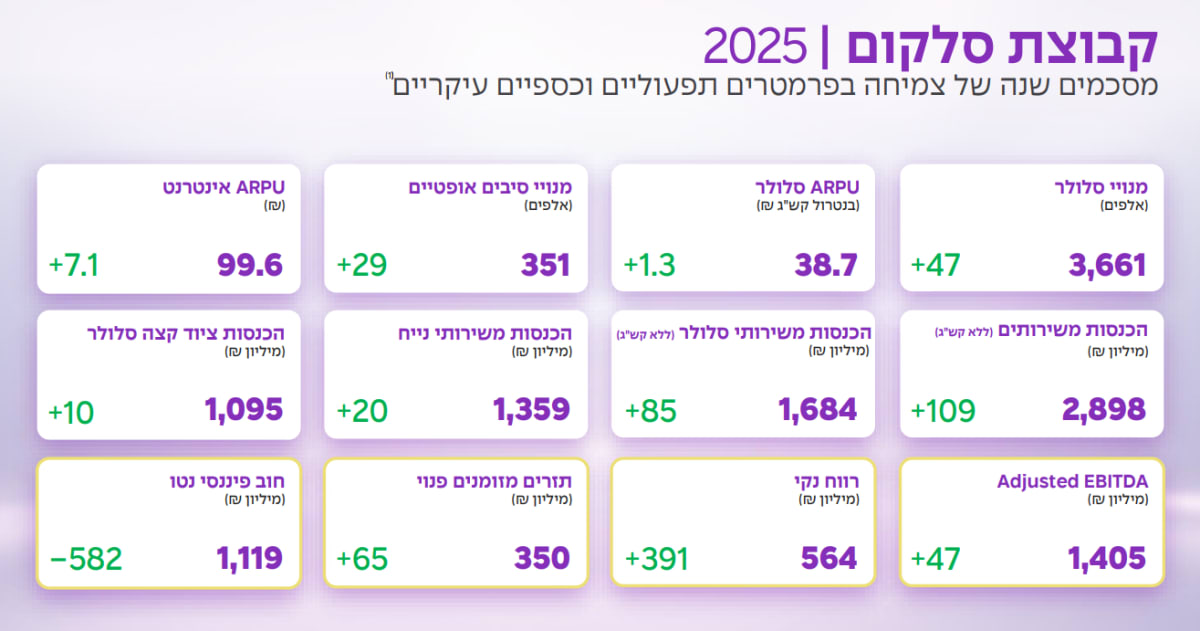
סלקום מסכמת את שנת 2025 עם ביצועים כספיים ותפעוליים חזקים, המציגים צמיחה עקבית בהכנסות ושיפור משמעותי ברווחיות הקבוצה. בשורה העליונה, הכנסות החברה בשנת 2025 צמחו ב-2.3% והסתכמו בכ-4.505 מיליארד ש"ח, לעומת כ-4.402 מיליארד ש"ח אשתקד. נתון זה נתמך בגידול במגזר הנייד ובהמשך ההתרחבות המואצת של תשתיות הסיבים האופטיים. הרווחיות התפעולית רשמה עלייה, כאשר מדד ה-Adjusted EBITDA טיפס ב-2.7% לרמה של כ-1.326 מיליארד ש"ח. הנתון המרשים ביותר בדוח הוא הזינוק ברווח הנקי, שטיפס ב-32.7% והסתכם בכ-211 מיליון ש"ח, לעומת כ-159 מיליון ש"ח ב-2024.
בשורת המדדים התפעוליים, מגזר הסלולר המשיך להציג חוסן עם הכנסה ממוצעת ממשתמש שעלתה ל-49.3 ש"ח (לעומת 48.6 ש"ח אשתקד), בזמן שמצבת המנויים עומדת על כ-3.633 מיליון לקוחות. מנוע הצמיחה האסטרטגי המרכזי של השנה היה מגזר הסיבים האופטיים, שרשם גידול מרשים של 14.4% והגיע ל-238 אלף לקוחות. הצלחה זו מיוחסת לאסטרטגיית החברה להעברת לקוחות לחבילות איכותיות ומתקדמות יותר, לצד התייעלות תפעולית שכללה את הקטנת החוב נטו ב-141 מיליון ש"ח ועלייה של 16.5% בתזרים המזומנים החופשי לכ-261 מיליון ש"ח.
במבט קדימה, סלקום ממשיכה להשקיע בפריסת דור 5 ובסיבים אופטיים כדי לבסס את מובילותה הטכנולוגית. כביטוי לאמון בתוצאות וליציבות הפיננסית, הכריזה החברה במרץ 2026 על חלוקת דיבידנד בסך של 105 מיליון ש"ח לבעלי המניות.
מנכ"ל החברה אלי אדדי, ציין כי שנת 2025 הייתה שנה של המשכיות עסקית וצמיחה למרות האתגרים, וכי המיקוד בערך ללקוח וביעילות תפעולית הוכיח את עצמו בתוצאות השיא.
המניה הגיבה בחיוב לפרסום הדוחות ורשמה עלייה של כ-5.4% ביום המסחר
קרדיט: מצגת משקיעים סלקום
אלוני חץ (ALHZ)
אלוני חץ מסכמת את שנת 2025 עם מעבר מרשים לרווחיות ושיפור במדדים התפעוליים המרכזיים, למרות סביבת ריבית מאתגרת בשוקי הנדל"ן העולמיים. בשורה התחתונה, החברה רשמה מהפך משמעותי ועברה לרווח נקי המיוחס לבעלי המניות בסך של 683 מיליון ש"ח, זאת בהשוואה להפסד נקי של 891 מיליון ש"ח בשנת 2024. הכנסות הקבוצה מדמי שכירות וניהול צמחו בכ-8.4% והסתכמו בכ-1.144 מיליארד ש"ח. ה-NOI (רווח תפעולי נטו) על בסיס איחוד יחסי רשם עלייה של כ-8.8% והסתכם בכ-952 מיליון ש"ח, נתון המשקף את חוזק הנכסים המניבים של הקבוצה בישראל ובחו"ל.
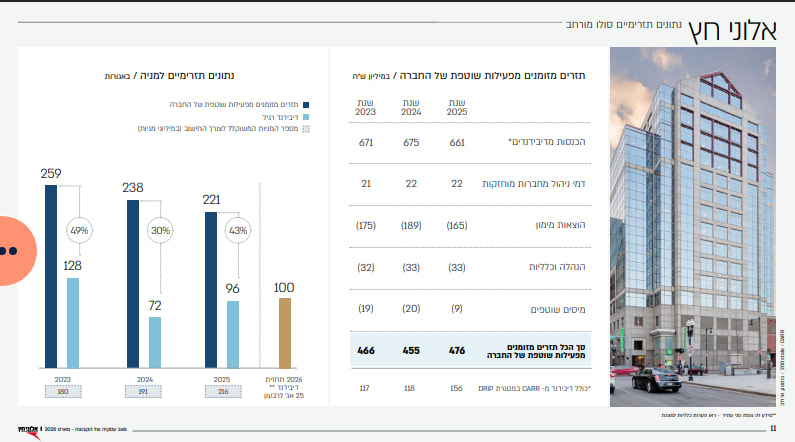
הנתון המרכזי בדוח המצביע על היציבות התזרימית הוא מדד ה-FFO המשקף את הרווח השוטף מהשכרת הנכסים, אשר הסתכם בשנת 2025 בכ-560 מיליון ש"ח (כ-3.08 ש"ח למניה), לעומת כ-626 מיליון ש"ח (כ-3.48 ש"ח למניה) אשתקד. הקיטון ב-FFO נבע בעיקר מהעלייה בהוצאות המימון כתוצאה מסביבת הריבית הגבוהה. נכון לסוף שנת 2025, שווי הנכסים הנקי של הקבוצה נאמד בכ-13.9 מיליארד ש"ח (כ-79.4 ש"ח למניה), לעומת כ-13.8 מיליארד ש"ח בסוף 2024. ההון העצמי המיוחס לבעלי המניות טיפס לכ-7.02 מיליארד ש"ח, בהשוואה לכ-6.34 מיליארד ש"ח אשתקד.
מוקד הפעילות האסטרטגית של הקבוצה מתמקד בנכסי משרדים איכותיים בשווקי מטרה נבחרים.
ישראל (באמצעות אמות חברת הבת), ארה"ב (בוסטון ווושינגטון) ובריטניה. בישראל, אמות המשיכה להציג שיעורי תפוסה גבוהים ויציבות בדמי השכירות, בעוד שבשוק האמריקאי הקבוצה מתמודדת עם אתגרי מגזר המשרדים תוך דגש על נכסים בדירוג Class A. בנוסף, פעילות האנרגיה המתחדשת באמצעות אנרג'יקס (Energix) ממשיכה להוות זרוע צמיחה משמעותית עם תרומה חיובית לתוצאות.
במבט קדימה, אלוני חץ שומרת על מדיניות חלוקת דיבידנד עקבית כביטוי לחוסנה הפיננסי. דירקטוריון החברה הכריז על מדיניות דיבידנד לשנת 2026 בסכום של 100 אגורות למניה (כ-182 מיליון ש"ח בשנה), שישולם בארבעה תשלומים רבעוניים.
דברי המנכ"ל והמייסד נתן חץ הדגישו כי החברה נכנסת לשנת 2026 עם נזילות גבוהה וגמישות פיננסית המאפשרות לה לצלוח את תנודתיות השוק ולהתמקד בהשבחת תיק הנכסים הקיים.
המנייה הגיבה ביום הדיווח בעלייה של כ-2.3%, כאשר השוק בירך על החזרה לרווחיות ועל יציבות למרות התנאים המאקרו כלכליים.
קרדיט: מצגת משקיעים אלוני חץ
קבוצת עזריאלי (AZRG)
קבוצת עזריאלי מסכמת את שנת 2025 עם תוצאות שיא בכל המדדים התפעוליים המרכזיים, תוך שהיא מציגה צמיחה עקבית וחוסן מרשים בפעילות הליבה שלה בישראל ובעולם. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות בשנת 2025 צמח בכ-8% והסתכם בכ-2.378 מיליארד ש"ח, לעומת כ-2.193 מיליארד ש"ח בשנת 2024. נתון זה נתמך בעלייה חדה ב-NOI (רווח תפעולי נטו) הכולל, שטיפס בכ-8% לרמה של כ-2.457 מיליארד ש"ח, וצמיחה של כ-9% במדד ה-FFO (רווח נקי תזרימי) הכולל שהסתכם בכ-1.701 מיליארד ש"ח.
הנתון המרשים ביותר בדוח הוא השמירה על שיעורי תפוסה גבוהים במיוחד לאורך כל מגזרי הפעילות: 99% בתחום הקניונים, 98% במשרדים ו-98% בדיור המוגן. הצמיחה ב-NOI מנכסים זהים עמדה על 6%, נתון המעיד על חוזק הנכסים הקיימים ועל היכולת להמשיך ולהעלות את שכר הדירה הריאלי למרות האתגרים המאקרו כלכליים. מוקד ההצלחה התפעולית השנה מיוחס להמשך פיתוח מנועי הצמיחה החדשים, ובראשם מגזר ה-Data Centers עם פעילות Green Mountain בנורבגיה ובגרמניה, המהווה כיום רכיב אסטרטגי המאזן את תיק הנדל"ן המסורתי של הקבוצה.
בפן האסטרטגי, עזריאלי ממשיכה בתנופת פיתוח אדירה עם השקעות בהיקף של כ-2.4 מיליארד ש"ח במהלך השנה, כאשר פרויקט הדגל, "מגדל הספירל", מתקדם לקראת השלמת השלד. במבט קדימה, הקבוצה מעדכנת את יעדיה עם דגש על הרחבת פעילות הדיור המוגן וכניסה לתחומי תשתיות טכנולוגיות משלימות. כביטוי לאיתנות הפיננסית וליציבות התזרימית, הכריזה הקבוצה במרץ 2026 על חלוקת דיבידנד בסך של 700 מיליון ש"ח לבעלי המניות.
דברי היו"ר הדירקטוריון, דנה עזריאלי, הדגישו כי התוצאות משקפות את איכות הנכסים והתכנון ארוך הטווח המאפשר לקבוצה לצמוח בכל תרחיש כלכלי.
למרות תוצאות השיא השנתיות, המנייה הגיבה ביום הדיווח בירידה חדה של כ-6.5%. התגובה השלילית נבעה משילוב של שני גורמים מרכזיים: הודעת החברה על כוונתה לבצע הנפקת מניות (גיוס הון) במקביל לפרסום הדוחות, לצד חששות המשקיעים מהאטה מסוימת במגזר ה-Data Centers, שרשם ברבעון הרביעי NOI נמוך יותר בהשוואה לרבעונים קודמים.
אלטשולר שחם פיננסים (ALTF)
אלטשולר שחם פיננסים מסכמת את שנת 2025 כשנת צמיחה משמעותית ושיפור ברווחיות, תוך ביסוס מנועי צמיחה חדשים לצד פעילות הליבה. הכנסות החברה צמחו לכ-935 מיליון ש"ח, המורכבות ברובן מדמי ניהול (כ-878 מיליון ש"ח) ומהכנסות ריבית (כ-32 מיליון ש"ח). הרווח הנקי המיוחס לבעלי המניות טיפס בכ-16.4% והגיע לכ-128 מיליון ש"ח, בעוד שמדד ה-EBITDA רשם עלייה ל-258 מיליון ש"ח (שיעור רווחיות של 27.6%). סך הנכסים המנוהלים בקבוצה הגיע לשיא של כ-164.1 מיליארד ש"ח, כאשר מגזר הפנסיה בלט עם צמיחה של כ-23% בנכסים לסך של כ-43.4 מיליארד ש"ח, ומגזר הגמל ניהל כ-120.7 מיליארד ש"ח.
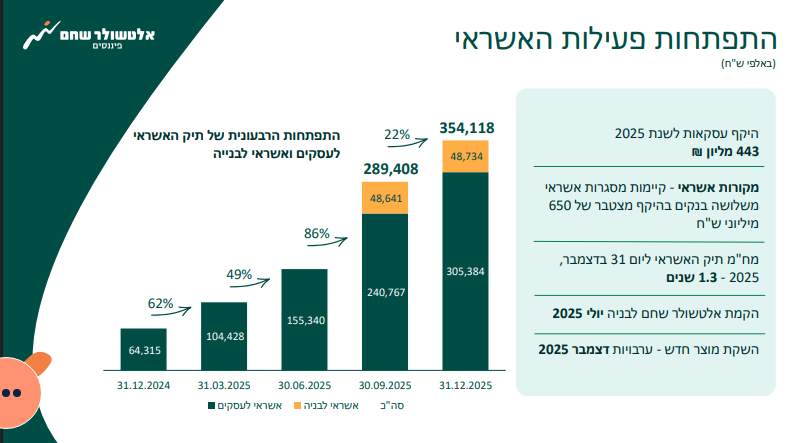
הנתון הדרמטי ביותר בדוח הוא הזינוק בתיק האשראי העסקי (באמצעות אלטשולר שחם אשראי לעסקים), שצמח מ-38 מיליון ש"ח בסוף 2024 לכ-354.2 מיליון ש"ח בסוף 2025. הכנסות המימון ממגזר זה תרמו משמעותית לגיוון מקורות ההכנסה, כחלק מהאסטרטגיה של הפיכת החברה לקבוצה פיננסית רחבה המציעה סל פתרונות משלים. מבחינת איתנות פיננסית, ההון העצמי של החברה עלה לכ-534 מיליון ש"ח, מה שאפשר לה להמשיך במדיניות דיבידנד עקבית עם חלוקה כוללת של כ-75 מיליון ש"ח במהלך השנה, מתוכם כ-17 מיליון ש"ח בגין רווחי הרבעון הרביעי לבדו.
דברי המנכ"ל, יאיר לוינשטיין, הדגישו את שביעות הרצון מהמשך המובילות בשוק הגמל והפנסיה לצד החדירה המהירה לשוק האשראי החוץ-בנקאי, מהלך שמחזק את חוסנה של הקבוצה בסביבה המקרו כלכלית הנוכחית.
השוק הגיב בחיוב לתוצאות אלו, וביום פרסום הדוח רשמה המניה עלייה של 1.57%.
קרן אלומה (ALMA)
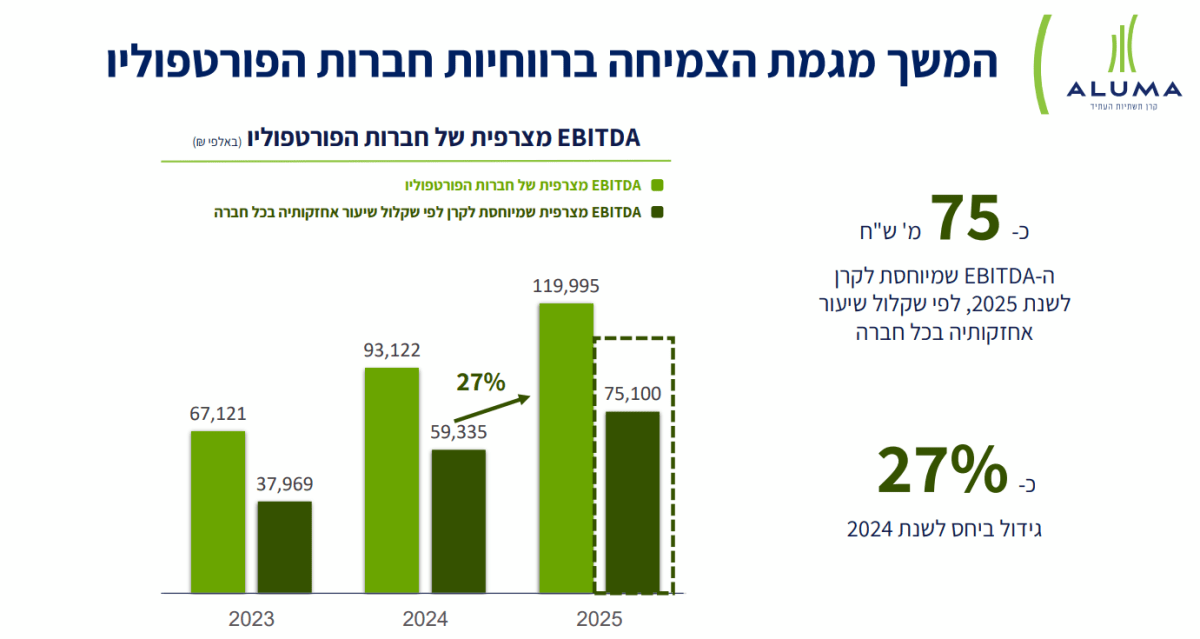
קרן אלומה מסכמת את שנת 2025 כשנה של הבשלת פורטפוליו הנכסים והתמקדות בייצור תזרים מזומנים יציב, זאת למרות ירידה ברווח החשבונאי המדווח שנבעה בעיקר מהפרשי שיערוכים. בשורה העליונה, הכנסות הקרן בשנת 2025 הסתכמו בכ-40.5 מיליון ש"ח, לעומת כ-54.4 מיליון ש"ח בשנת 2024. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות עמד על כ-16.5 מיליון ש"ח, בהשוואה לרווח של כ-31 מיליון ש"ח אשתקד. הקיטון ברווח נובע בעיקר מעדכוני שווי הוגן (שיערוכים) של חברות המוחזקות, שהיו נמוכים יותר השנה לעומת העליות החדות שנרשמו ב-2024.
הנתון המרכזי המעיד על חוסן הקרן הוא שווי הנכסים הנקי, אשר נכון לסוף שנת 2025 נאמד בכ-618.3 מיליון ש"ח (כ-2.47 ש"ח למניה), נתון המשקף את שווי תיק ההשקעות בתחומי התשתיות. מוקד ההצלחה התפעולית השנה מיוחס להרחבת פעילות תשתיות התקשורת והסיבים האופטיים בחברות הפורטפוליו, המייצרות זרם הכנסות חוזר וצומח. הקרן ממשיכה לפעול תחת מודל של השקעה בנכסי תשתית חיוניים המאופיינים בחסמי כניסה גבוהים ובהצמדה למדדים, מה שמעניק לה הגנה בסביבה אינפלציונית.
במבט קדימה, קרן אלומה ממשיכה ביישום אסטרטגיית ההשקעות שלה עם דגש על תשתיות אנרגיה ותקשורת, תוך כוונה להמשיך ולהשיא ערך באמצעות הנבת נכסים קיימים ורכישות חדשות. כביטוי לאמון בביצועים ולתזרים המזומנים החזק, הקרן חילקה במהלך השנה דיבידנדים בסך כולל של כ-30 מיליון ש"ח (כ-12 אגורות למניה), מתוכם כ-7.5 מיליון ש"ח חולקו בגין רווחי הרבעון הרביעי.
דברי המנכ"ל, ינון יוגב, הדגישו כי הקרן נכנסת לשנת 2026 עם פורטפוליו בוגר ומניב שמציב אותה בעמדה מצוינת להמשך צמיחה וחלוקת רווחים עקבית לבעלי המניות.
המנייה הגיבה ביום הדיווח בעלייה של כ-2.2%.