כל מה שצריך לדעת על עדכוני מדדים
10.5.2026

בקצרה
- עדכוני מדדים בישראל יוצרים מחזורי מסחר חריגים וזינוקים חדים במניות, כמו במניית טאואר שריכזה מחזור של כמעט 2 מיליארד שקל, עקב מנגנון כפוי המחייב קרנות סל לרכוש מניות חדשות, מה שמייצר לחץ קניות אדיר ועליית שווי שוק משמעותית בטווח קצר.
- הכניסה למדדי הדגל בישראל, כמו ת"א 35 או ת"א 90, מבוססת על קריטריונים של שווי שוק ציבורי ונזילות גבוהה, כאשר חברת קיסטון, לדוגמה, זינקה ב-25% עם כניסתה למדד ת"א 90, דבר המדגיש את חשיבות עמידה בתנאי הסף להשפעה חיובית על מחיר המניה.
- קיים פער עוצמה משמעותי בין השוק הישראלי לאמריקאי בהשפעת עדכוני מדדים, כאשר בישראל הקטנה, היקף הכסף הפסיבי בקרנות הפנסיה מייצר זינוקים של 10%-25% במניות נכנסות, בעוד שבשוק האמריקאי העמוק, התנודות מתונות יותר עקב נזילות גבוהה בהרבה.
- הבנת דינמיקת עדכוני המדדים חיונית למשקיעים, שכן היא מאפשרת להבחין בין תנודתיות טכנית הנובעת משינויי רגולציה וביקושים כפויים לבין תנודות המבוססות על ערך פונדמנטלי של חברות, ובכך לזהות הזדמנויות או להימנע מהשקעות המושפעות בעיקר מאירועים טכניים.
בשבוע האחרון קרה משהו חריג בשוק הישראלי עקב עדכון המדדים.
ריכוז מחזורי המסחר החריגים שנרשמו בבורסה המקומית, ובראשם מחזור הענק של מניית טאואר (כמעט 2 מיליארד שקל) לצד מגה אור עם ביקושים של 1.1 מיליארד שקל, לאחר שנכנסה למדד ת״א 35, טבע ריכזה מחזור של 872 מיליון שקל ומניית הבורסה, שנכנסה גם היא למדד ת"א 35 ריכזה את המחזור הרביעי היום בבורסה עם 852 מיליון שקל.
כל זה משקף תופעה פיננסית רחבה המושפעת ישירות מעדכוני המדדים ולא רק מביצועים עסקיים יבשים.
הזינוקים החדים, כמו זה שנרשם במניית קיסטון (25%) עם כניסתה למדד ת"א 90, לצד הפעילות הערה במניות לאומי, פועלים, אלביט וקנון, נובעים ממנגנון טכני מובנה בשוק ההון, קרנות הסל והמכשירים המחקים מחויבים לרכוש את המניות המצטרפות למדדי הדגל (כמו ת"א 35) כדי להתאים את הרכב התיק למבנה המדד החדש.
ביקוש כפוי זה מייצר זרם מזומנים אדיר ולחץ קניות בפרק זמן קצר, מה שמוביל לעלייה תלולה בשווי השוק ולמחזורי מסחר חריגים, הבנת הדינמיקה הזו חיונית עבור משקיעים, שכן היא מאפשרת להפריד בין תנודתיות טכנית הנובעת משינויי רגולציה ומדדים לבין תנודות המבוססות על ערך כלכלי פונדמנטלי של החברות.
מהות האיזון מחדש של המדדים
עדכון מדדים הוא תהליך תקופתי שבו הבורסות השונות, כגון הבורסה לניירות ערך בתל אביב או מדדי S&P בארצות הברית, משנות את הרכב המניות המרכיבות אותן.
התהליך כולל הוספה או הוצאה של מניות ושינוי משקולות כדי להבטיח שהמדד מייצג נאמנה את השוק לפי קריטריונים של שווי שוק, נזילות ורווחיות.
מאחר שמחירי המניות משתנים ללא הרף, חלקן הופכות לנתח גדול מדי וחלקן אינן עומדות עוד בתנאי הסף, מה שמחייב את עורך המדד לעדכן את הרשימה באופן עקבי.
קריטריונים לכניסה למדד תל אביב 90
מדד תל אביב 90 כולל את 90 החברות הגדולות ביותר הנסחרות בבורסה המקומית מיד אחרי החברות במדד תל אביב 35.
הקריטריון המרכזי לכניסה הוא שווי שוק הציבור, כאשר נכון לשנת 2026 נדרש בדרך כלל רף של מעל 2.5 מיליארד ש"ח בעדכונים האחרונים.
מעבר לכך, על המניה להפגין נזילות גבוהה בדמות מחזור מסחר יומי מינימלי והחזקות ציבור של 20% לפחות.
לדוגמא, חברת קיסטון נכנסה למדד לאחר ששווי השוק שלה צמח והיא עמדה בכל מבחני הסחירות והזיקה לישראל.
תנאי הסף במדד S&P 500 האמריקאי
בשונה מהתהליך האוטומטי בישראל, הכניסה למדד S&P 500 נקבעת על ידי ועדה של S&P Dow Jones Indices לפי קריטריונים קשיחים.
נכון להיום, על חברה להציג שווי שוק מינימלי של ככל 20.5 מיליארד דולר ורווח חיובי בארבעת הרבעונים האחרונים במצטבר.
הוועדה בוחנת גם את הנזילות ומוודאת כי מדובר בחברה אמריקאית עם פעילות משמעותית בארצות הברית, תוך שמירה על איזון סקטוריאלי בתוך המדד.
פערי העוצמה בין השוק הישראלי לאמריקאי
למרות שהעיקרון הבסיסי של התאמת נכסי הקרנות זהה בשני השווקים, עוצמת התנודתיות שונה בתכלית בשל פערי הנזילות.
בשוק הישראלי הקטן, היקף הכסף הפסיבי בקרנות הפנסיה וקרנות הסל משמעותי מאוד ביחס לנזילות המניות, מה שמייצר אפקט אלים וחד בעת העדכון.
מניות שנכנסות למדד מקומי עשויות לזנק בשיעור של 10% עד 25% ביום העדכון בשל ביקושים קשיחים, בעוד שבארצות הברית השוק העמוק מרכך את ההשפעה והופך את התנודות למתונות יותר.
מנגנוני הפיקוח והשקיפות במערכת המסחר
הבורסה לניירות ערך בתל אביב שמה דגש רב על גורמי נזילות ושיעור החזקות ציבור כדי למנוע ממניות בעלות סחירות נמוכה לעוות את המדד, תוך שימוש בתקרות משקל נוקשות.
מנגד, בשוק האמריקאי העדכונים גמישים יותר ומתבססים בעיקר על שווי שוק חופשי לצד החלטות הוועדה. בעוד שבישראל השקיפות ולוחות הזמנים הריכוזיים יוצרים הזדמנויות להקדמת השוק, בארצות הברית ריבוי השחקנים ופעילות הארביטראז' שוחקים את האפקט הזה והופכים את התהליך לחלק יותר עבור המשקיעים.
חשיבות התהליך עבור תיק ההשקעות
תחלופת המניות במדד מייצרת נפחי מסחר עצומים ביום האיזון, שכן קרנות הסל מחויבות למכור ולקנות מניות כדי להיצמד למדד החדש.
עצם ההכרזה על כניסה למדד יוקרתי יוצרת לעיתים עליית מחיר מקדימה בשל הציפייה לקניות מצד הקרנות. בנוסף, האיזון מונע מהמדד להפוך לריכוזי מדי ומושפע ממספר קטן של מניות ענק, מה שמסייע בשמירה על רמת סיכון נאותה עבור המשקיע הפסיבי.
הקרנות הפסיביות והביקוש הקשיח
הזינוק במניות כמו קיסטון נובע ישירות מהפעילות של קרנות מחקות ותעודות סל שמטרתן לשחזר בדיוק את הרכב המדד.
גופים מוסדיים המנהלים פנסיות וביטוחים מחויבים על פי מדיניות ההשקעה שלהם להחזיק בתיק העוקב אחרי מדדים מרכזיים כגון תל אביב 90.
בישראל, קרנות הסל על מדד זה מנהלות עשרות מיליארדי שקלים, וכאשר המדד משתנה, הגופים הללו מחויבים חוזית ורגולטורית לבצע את ההתאמות ללא שיקול דעת.
מהלך האירועים ביום העדכון
התהליך מתחיל בהכרזה של הבורסה מספר שבועות מראש על השינויים הצפויים.
ביום האפקטיבי, מתבצעות הקניות והמכירות הגדולות.
אם משקל מניה חדשה במדד הוא אחוז אחד והקרנות מנהלות 20 מיליארד ש"ח, עליהן לרכוש מניות בשווי 200 מיליון ש"ח.
בשוק קטן, כמות זו מהווה חלק קריטי מהמחזור היומי ולוחצת את המחיר כלפי מעלה בחדות.
היווצרות ביקוש מלאכותי ותיקוני מחיר
הביקוש הנוצר בעת עדכון מדד אינו קשור לשיפור בנתונים הפונדמנטליים של החברה אלא להכללה הטכנית במדד בלבד.
מדובר בלחץ קניות צפוי ומרוכז שמעלה את המחיר באופן מלאכותי בטווח הקצר. דוגמת קיסטון ממחישה זאת היטב, כאשר המניה זינקה בכ 22% בערב כניסתה למדד ולאחר מכן חוותה תיקון של כ 11.6% כלפי מטה.
בטווח הארוך, המחיר נוטה לחזור לרמות המונעות על ידי ביצועי החברה בפועל.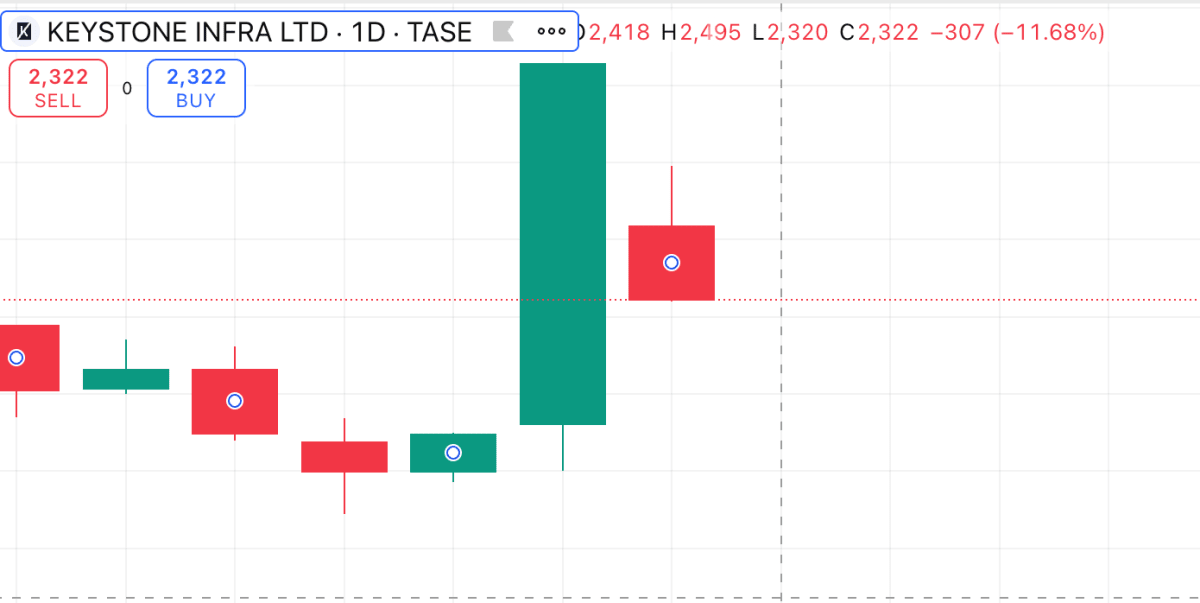
אנו מסתכלים על שתי הנרות הימניים, ורואים שביום ההכרזה המניה עלתה ב22% וירדה 11.6% ביום שאחרי.
קרדיט: TradingView
אסטרטגיית השקעה סביב עדכוני מדדים
השקעה סביב עדכוני מדדים היא טכניקה ספקולטיבית המבוססת על ניצול הביקושים הקשיחים של הקרנות הפסיביות.
האסטרטגיה כוללת זיהוי מוקדם של מניות העומדות בתנאי הסף ורכישתן לפני יום העדכון.
עם זאת, מדובר במהלך הכרוך בסיכונים משמעותיים כגון תנודתיות קיצונית ופעילות של אלגוריתמים המבצעים הקדמת שוק.
עבור המשקיע הפרטי, כלי זה מתאים בעיקר כתוספת קטנה לתיק הדורשת מיומנות גבוהה בניתוח נתוני בורסה והבנה טכנית של כללי המסחר.
סיכום
עדכוני המדדים מהווים צומת דרכים טכנית שבה זרימת כספים אדירה פוגשת את נזילות השוק ומייצרת תנודות מחיר חריגות. בעוד שאירועים אלו מספקים הזדמנויות לרווח מהיר, הם גם מדגישים את החשיבות של הבנת המנגנונים הפסיביים השולטים בשוק המודרני. משקיע מיומן ידע להבחין בין זינוק הנובע מצמיחה עסקית לבין קפיצה טכנית זמנית, ובכך ינהל את סיכוניו בצורה מושכלת יותר בזירה המקומית והגלובלית.