סיכום דוחות 04/05-08/05
8.5.2026

בקצרה
- חברת דיסני הציגה שינוי מהותי בחטיבת הסטרימינג שלה, כאשר לראשונה שיעור הרווחיות חצה את רף ה-10% וההכנסות הגיעו ל-25.17 מיליארד דולר, צמיחה של כ-6.6% לעומת אשתקד, מה שמעיד על התייצבות המודל העסקי ויכולת החברה להרוויח ממנויים.
- זרוע הפארקים והחוויות של דיסני ממשיכה לתפקד כמכונת מזומנים, למרות ירידה מינורית של אחוז אחד בכמות המבקרים, ההוצאה הממוצעת של מבקר עלתה ב-5%, מה שמדגיש את כוח התמחור של החברה ואת יכולתה להגדיל הכנסות מכל מבקר.
- נובו נורדיסק רשמה הצלחה משמעותית עם גרסת הגלולה שלה לטיפול בהשמנת יתר, עם מכירות של 354 מיליון דולר ברבעון אחד בלבד, כמעט כפול מתחזיות האנליסטים, דבר המצביע על פוטנציאל עצום בקטגוריה חדשה של 'פפטיד אוראלי' ומרחיב את נתח השוק שלה.
- למרות זינוק של 65% ברווח התפעולי של נובו נורדיסק ל-9.4 מיליארד דולר, נתון זה הושפע מאירוע חד-פעמי של היפוך הפרשה חשבונאית בסך 4.2 מיליארד דולר, ובהתאמה, הרווח התפעולי המתואם ירד ב-6% עקב לחצי תמחור, מה שמחייב את המשקיעים לבחון את הנתונים בזהירות ולהתמקד במנועי הצמיחה האמיתיים.
חברת דיסני (DIS) היא הרבה יותר מרק "מיקי מאוס" או סרטי אנימציה. היא תאגיד בידור גלובלי החולש על שלוש זרועות מרכזיות, תוכן וסטרימינג, ספורט (ESPN) ופארקי שעשועים שממנפות מותגי-על מוכרים ליצירת מעגל רווחיות רב-תחומי שחולש על כל היבטי הפנאי והמדיה בעולם.
אז מה קרה בדוח האחרון ולמה המשקיעים חזרו להאמין בקסם? הסיפור המרכזי של הרבעון השני ל-2026 הוא הטרנספורמציה המוצלחת של חטיבת הסטרימינג. במשך שנים, שירות "דיסני פלוס" נתפס כבור ללא תחתית ששורף מיליארדי דולרים בניסיון להדביק את נטפליקס. בדוח הנוכחי, דיסני הוכיחה שהיא לא רק יודעת לגייס מנויים, אלא גם יודעת להרוויח מהם כסף. עם הכנסות של 25.17 מיליארד דולר (צמיחה של כ-6.6% לעומת אשתקד), החברה עקפה את תחזיות האנליסטים, כשהבשורה הגדולה הגיעה משיעור הרווחיות בסטרימינג, שחצה לראשונה את רף ה-10%. המשמעות היא שהמודל העסקי החדש התייצב, והחברה מצליחה להעלות מחירים מבלי להבריח את הלקוחות.
במקביל למהפכה הדיגיטלית, זרוע הפארקים והחוויות ממשיכה לתפקד כמכונת המזומנים של הקבוצה. למרות חולשה קלה בתיירות החוץ שהובילה לירידה מינורית של אחוז אחד בכמות המבקרים, דיסני הראתה כוח תמחור אדיר: ההוצאה הממוצעת של מבקר בפארקים עלתה ב-5%. כלומר, מי שכבר מגיע לפארק מוציא יותר כסף על אוכל, מרצ'נדייז ושירותי פרימיום. השילוב הזה, בין פארקים יציבים לסטרימינג שמתחיל לייצר רווחים משמעותיים, הוא שאיפשר למנכ"ל החדש, ג'וש ד'אמרו, להציג תחזית אופטימית מאוד קדימה, צמיחה של כ-12% ברווח למניה לשנת 2026 כולה.
עם זאת, לא הכל ורוד בממלכה. מגזר הספורט (ESPN) עדיין מתמודד עם אתגרים לא פשוטים, כאשר הרווח התפעולי בו ירד ב-5% בשל עלייה חדה בעלויות זכויות השידור והוצאות שיווק. בנוסף, למרות שהרווח המתואם למניה עמד על 1.57 דולר (מעל הצפי של 1.51), הרווח הנקי החשבונאי המיוחס לדיסני רשם ירידה של כ-31% בשל התאמות וסעיפים חד-פעמיים. ועדיין, וול סטריט העדיפה להתמקד בתמונה הגדולה, דיסני חוזרת להיות חברה שצומחת ברווחיות שלה, עם הנהגה חדשה וברורה ושירותי סטרימינג שכבר לא מהווים משקולת על המאזן.
בעקבות פרסום הדוחות והאופטימיות לגבי המשך השנה, מניית דיסני זינקה בכ-7% באותו היום.
נובו נורדיסק (NVO) היא מובילה עולמית בתחום הטיפול בסוכרת והשמנת יתר, המוכרת בעיקר בזכות פריצת הדרך של תרופות ה-GLP-1 (כמו אוזמפיק וויגובי) ששינו את פני הרפואה והפכו אותה לחברה בעלת שווי השוק הגבוה ביותר באירופה.
אז מה קורה בנובו נורדיסק ואיך החברה שמחזיקה ב"תרופות הקסם" להרזיה מצליחה להפתיע את השוק גם כשהתחרות גוברת? הסיפור המרכזי של הרבעון הראשון הוא המעבר המוצלח מהזרקות לטבליות. בעוד שהעולם התרגל למזרקי ה"וויגובי" (Wegovy), נובו נורדיסק הימרה על גרסת הגלולה (Pill), וההימור הזה משתלם בענק. עם מכירות של 354 מיליון דולר לגלולה ברבעון אחד בלבד (כמעט כפול מתחזיות האנליסטים), החברה מוכיחה שהיא מצליחה לייצר קטגוריה חדשה של "פפטיד אוראלי" שקורץ ליותר ממיליון מטופלים שמעדיפים כדור על פני זריקה. ההצלחה הזו היא שגרמה לחברה להעלות את התחזיות השנתיות שלה ל-2026, מה ששלח את המניה לזינוק.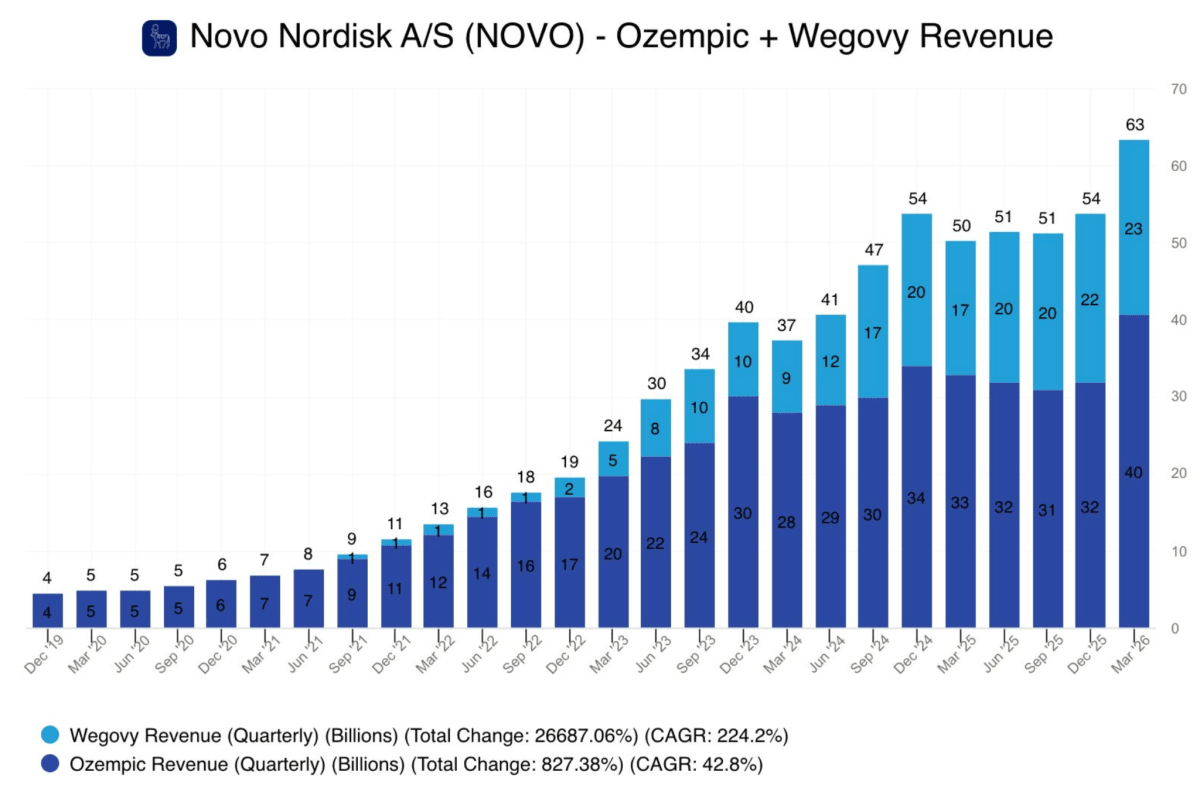
עם זאת, כשצוללים למספרים מגלים תמונה מורכבת שדרשה מהמשקיעים "לנקות רעשים". על הנייר, הרווח התפעולי זינק ב-65% לסכום דמיוני של 9.4 מיליארד דולר, הרבה מעל התחזיות. אבל הזינוק הזה נבע ברובו מאירוע חד-פעמי (היפוך הפרשה חשבונאית בארה"ב בסך 4.2 מיליארד דולר). אם מנטרלים את האירוע הזה, הרווח התפעולי המתואם דווקא ירד ב-6%. הסיבה לכך היא "לחצי תמחור", נובו מוכרת הרבה יותר תרופות (עלייה של 22% במכירות מגזר ההשמנה), אבל המחיר שהיא מקבלת עבור כל יחידה בארה"ב ירד בגלל לחץ של חברות הביטוח והרגולציה.
למרות השחיקה במחירים, השוק בחר להתמקד במנועי הצמיחה העתידיים ובדומיננטיות של החברה. נובו לא רק שומרת על ההובלה עם האוזמפיק (מכירות של 4.4 מיליארד דולר ברבעון), אלא היא ממשיכה להפציץ בצנרת התרופות (Pipeline) שלה: אישור FDA לאינסולין פעם בשבוע (Awiqli) ותוצאות מרשימות בניסוי ה-Wegovy HD שהראה ירידה ממוצעת של כเกือบ 21% במשקל. עבור המשקיעים, העובדה שנובו נורדיסק מצליחה להגדיל את נתח השוק שלה ולחדש טכנולוגית, חשובה יותר מהירידה הזמנית במחיר הממוצע לתרופה. היא מצליחה לבנות חומת מגן מול המתחרה הגדולה אלי לילי, ומבססת את עצמה כסטנדרט הזהב של התחום.
בעקבות העלאת התחזיות השנתית וההצלחה של גרסת הגלולה, מניית נובו נורדיסק זינקה ב-6% במסחר המוקדם ביום פרסום הדוח.
אובר (UBER), פלטפורמת הטכנולוגיה המובילה בעולם לניידות ומשלוחים, דיווחה גם היא ביום רביעי האחרון.
למה השוק הגיב בחיוב למרות שההכנסות היו מעט מתחת לתחזיות האנליסטים? הסיפור האמיתי של אובר ברבעון הראשון של 2026 הוא לא השורה העליונה, אלא הפיכתה ל"מכונת נאמנות" רווחית במיוחד. החברה חצתה רף דרמטי של 50 מיליון מנויים בתוכנית Uber One, והנתון הזה הוא המפתח להכל: המנויים האלו אחראים היום על חצי מסך ההזמנות ברוטו (Gross Bookings) של החברה. אובר הצליחה לפצח את המודל שבו לקוח שצורך נסיעה הופך גם ללקוח שקבוע שמזמין אוכל באותה אפליקציה, מה שהוביל לצמיחה של 20% בכמות הנסיעות לעומת אשתקד ולתזרים מזומנים חופשי (Free Cash Flow) מרשים של 2.3 מיליארד דולר.
מעבר לנאמנות הלקוחות, אובר הציגה רבעון של צמיחה איכותית. הרווחים שלה צמחו בקצב כפול מקצב הצמיחה בהכנסות, מה שמעיד על יעילות תפעולית גבוהה מאוד. למרות שההכנסות עמדו על 13.2 מיליארד דולר (פספוס קל לעומת הצפי של 13.3 מיליארד), סך ההזמנות ברוטו זינק ב-25% במגזר הניידות וב-28% במגזר המשלוחים. המשקיעים אהבו במיוחד את העובדה שהנהלת החברה לא רק עקפה את תחזית הרווח למניה (0.72 דולר מול צפי של 0.70), אלא גם סיפקה תחזית (Guidance) חזקה מאוד לרבעון השני, מה שסימן לשוק שהמומנטום רחוק מלהסתיים.
בעוד שבעבר אובר נתפסה כחברה ש"שורפת מזומנים" כדי לקנות נתח שוק, היום היא מציגה מודל של בגרות כלכלית. החברה משקיעה בבינה מלאכותית (AI) כדי לייעל את המערכות שלה ובוחנת רכבים אוטונומיים בגישה זהירה וחכמה מבחינת הון. האנליסטים בוול סטריט ציינו כי החששות משחיקת רווחיות התפוגגו אל מול ההאצה בצמיחה והגדלת שולי הרווח (EBITDA), שעמדו על 2.5 מיליארד דולר. אובר מוכיחה שהיא כבר לא רק אפליקציית הסעות, אלא תשתית לוגיסטית גלובלית שמתחילה להדפיס מזומנים בקנה מידה של ענקיות הטכנולוגיה הגדולות ביותר.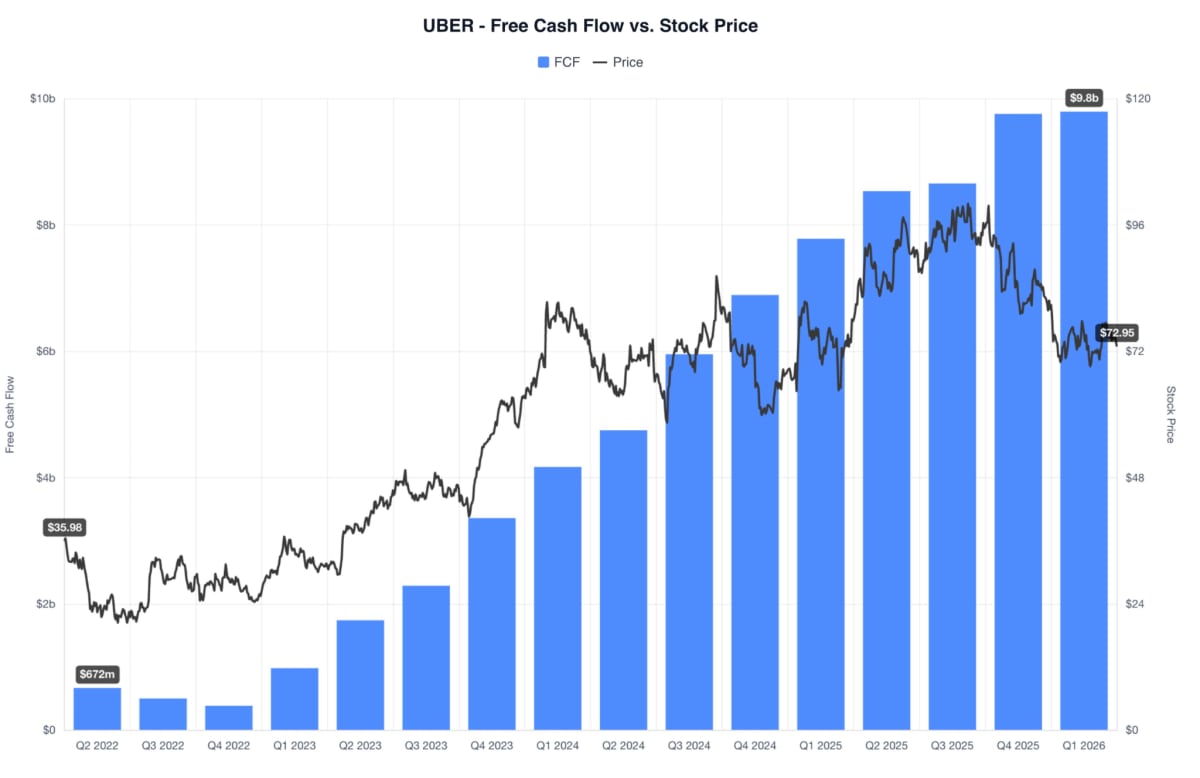
בתמונה ניתן לראות את מחיר המניה לעומת המזומנים החופשיים שהחברה מייצרת.
בעקבות התוצאות החזקות והתחזית האופטימית להמשך השנה, מניית אובר זינקה ב-8% ביום פרסום הדוח.
ארם (Arm Holdings) היא "הארכיטקטית" של עולם המוליכים למחצה, המעצבת את הארכיטקטורה והקניין הרוחני (IP) שנמצאים כמעט בכל סמארטפון בעולם ומהווים כיום את התשתית הקריטית למהפכת הבינה המלאכותית ומרכזי הנתונים.
אז מה קרה בדוחות שלה ולמה המניה צללה למרות שהחברה הציגה תוצאות שיא? הסיפור של ARM ברבעון הזה הוא קלאסיקה של קורבן של ההצלחה של עצמה. על הנייר, החברה הכתה את התחזיות עם הכנסות שיא של 1.49 מיליארד דולר (צמיחה של 20%) ורווח למניה של 0.60 דולר. הצמיחה המרשימה ביותר הגיעה דווקא מתחום הרישיונות (Licensing), שזינק ב-29%, מה שמעיד על כך שענקיות הטכנולוגיה עומדות בתור כדי להשתמש בעיצובים של ARM עבור שבבי ה-AI העתידיים שלהן. החברה אפילו עברה את מחסום ה-98% בשולי הרווח הגולמי, נתון כמעט דמיוני ששמור לחברות תוכנה טהורות.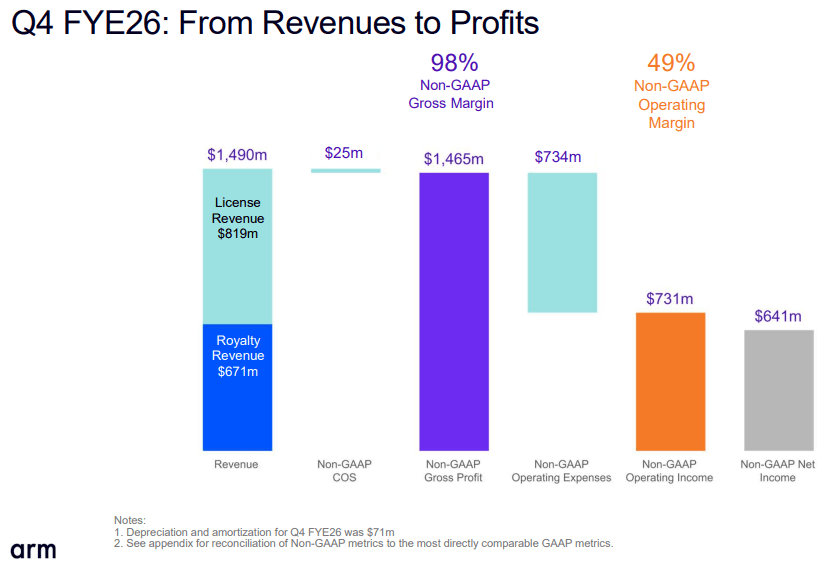
בתמונה ניתן לראות את המעבר מהכנסות לרווחים של הרבעו הנוכחי.
אבל הדרמה האמיתית התחוללה סביב השבב החדש של החברה למרכזי נתונים, ה-Arm AGI CPU. המנכ"ל, רנה האס, חשף נתון מדהים: הביקוש לשבב החדש הגיע ליותר מ-2 מיליארד דולר, פי שניים מהתחזיות המוקדמות. אלא שכאן הגיע ה"אבל" הגדול: בשיחת המשקיעים הודתה ההנהלה כי נכון לעכשיו היא הצליחה להבטיח שרשרת אספקה (ייצור) רק עבור המיליארד הראשון. חוסר היכולת להבטיח את האספקה לביקוש העודף מנע מהחברה להעלות את התחזית השנתית שלה, וזה בדיוק מה שהבהיל את השוק.
עבור המשקיעים בוול סטריט, שתמחרו את ARM במכפילים גבוהים מאוד על סמך ציפייה לצמיחה אקספוננציאלית ב-AI, הבעיה הזו בשרשרת האספקה הייתה בגדר דלי של מים קרים. למרות שהחברה נמצאת בליבת מהפכת ה-Agentic AI והצורך הגובר בכוח מחשוב חסכוני באנרגיה במרכזי נתונים, החשש הוא שצווארי בקבוק בייצור ימנעו ממנה לתרגם את הביקוש האדיר למזומנים בשורה התחתונה בטווח הקצר. האנליסטים ציינו כי בעוד שהכיוון האסטרטגי ברור ו-ARM הופכת לפלטפורמת המחשוב של עידן ה-AI, חוסר הוודאות לגבי המעבר מייצור "תוכניות" (IP) לייצור שבבים פיזיים (Silicon) יוצר סיכונים חדשים שהשוק לא היה מוכן אליהם.
למרות העקיפה בתוצאות והביקוש האדיר למוצריה, החששות מבעיות באספקה הובילו לצניחה של כ-10% במניית ARM ביום המסחר שלאחר הדוח.
חברת קוהרנט (COHR) היא שחקנית מפתח מאחורי הקלעים של מהפכת ה-AI, המייצרת רכיבים אופטיים, לייזרים וחומרים מתקדמים שמאפשרים למרכזי נתונים ורשתות תקשורת להעביר כמויות עצומות של מידע במהירות האור.
אז מה קורה בקוהרנט ולמה דוח שנראה "ירוק" ברובו נגמר בנפילה אדומה במניה? הסיפור של הרבעון השלישי הוא פער הציפיות הקלאסי שבין צמיחה לבין איכות הרווחיות. מצד אחד, קוהרנט רוכבת על גל אדיר, ההכנסות זינקו ב-21% ל-1.81 מיליארד דולר ועקפו את התחזיות, כשהמנוע המרכזי הוא הביקוש הבלתי נגמר לתשתיות בינה מלאכותית. המנכ"ל, ג'ים אנדרסון, אפילו הגדיל לעשות וסיפק תחזית חזקה מאוד לרבעון הבא, כשהוא מציין שהחברה נמצאת בעמדה ייחודית לנצל את מחזור הצמיחה הרב-שנתי ב-AI. אלא שבוול סטריט, כנראה, ציפו להרבה יותר "בשר" בשולי הרווח.
הנקודה שהכאיבה למשקיעים הייתה שולי הרווח הגולמי (Gross Margin). למרות שהם השתפרו בערך באחוז אחד לעומת שנה שעברה והגיעו ל-39.6%, האנליסטים בבנקים הגדולים כמו ברקליס וסטיפל לא התרשמו. הטענה המרכזית היא שעם זינוק כזה בהכנסות מתחום ה-AI הרווחי, ועם היציאה של החברה מפעילויות פחות רווחיות, השיפור בשולי הרווח היה אמור להיות הרבה יותר דרמטי. השוק תהה מדוע היעילות התפעולית לא "מדביקה" את קצב המכירות, וסימני השאלה האלו תורגמו מיד למכירות במניה.
בנוסף, בעוד שמגזר מרכזי הנתונים והתקשורת פורח, המגזר התעשייתי המסורתי של החברה רשם ירידה בהכנסות. השילוב הזה, שבו ה-AI צריך "לסחוב" על הגב חטיבות חלשות יותר, בזמן ששיעורי הרווחיות לא מתפוצצים כלפי מעלה, יצר אכזבה אצל המשקיעים שתמחרו את המניה לפי תרחיש של שלמות. קוהרנט היא ללא ספק חברה שנמצאת במקום הנכון ובזמן הנכון מבחינה טכנולוגית, אך כרגע היא צריכה להוכיח שהיא יודעת לתרגם את הביקוש הזה לשורה תחתונה הרבה יותר מרשימה כדי להשביע את התיאבון של וול סטריט.
למרות העקיפה בהכנסות והתחזית האופטימית קדימה, האכזבה מקצב שיפור הרווחיות הובילה לירידה של כ-7% במניית COHR ביום המסחר שלאחר הדוח.
דאטה דוג (DDOG) היא פלטפורמת ענן מבוססת תוכנה (SaaS) לניטור ואנליטיקה, המאפשרת לצוותי פיתוח, אבטחה ותפעול לקבל תמונה מלאה ובזמן אמת על מצב התשתיות, האפליקציות והנתונים של הארגון במקום אחד.
אז מה קרה בדאטה דוג ולמה כל סקטור התוכנה נכנס לאופוריה בעקבות הדוח? אם בשנה האחרונה וול סטריט חששה שחברות מצמצמות הוצאות על שירותי ענן ("אופטימיזציה"), הדוח של דאטה דוג לרבעון הראשון של 2026 הגיע וטרף את הקלפים. החברה לא רק "עקפה" את התחזיות, היא פשוט ריסקה אותן עם הכנסות של 1.01 מיליארד דולר (צמיחה של 32%), הפעם הראשונה בה היא חוצה את רף המיליארד דולר ברבעון בודד. מה שבאמת הצית את המניה היה ה"Beat and Raise" הכפול. החברה העלתה את התחזיות השנתיות שלה לרווח ולהכנסות הרבה מעל למה שהאנליסטים העריכו, מה שסימן לשוק שעידן הצמצומים בענן הסתיים ועידן ההתרחבות, בחסות ה-AI, החל בכל הכוח.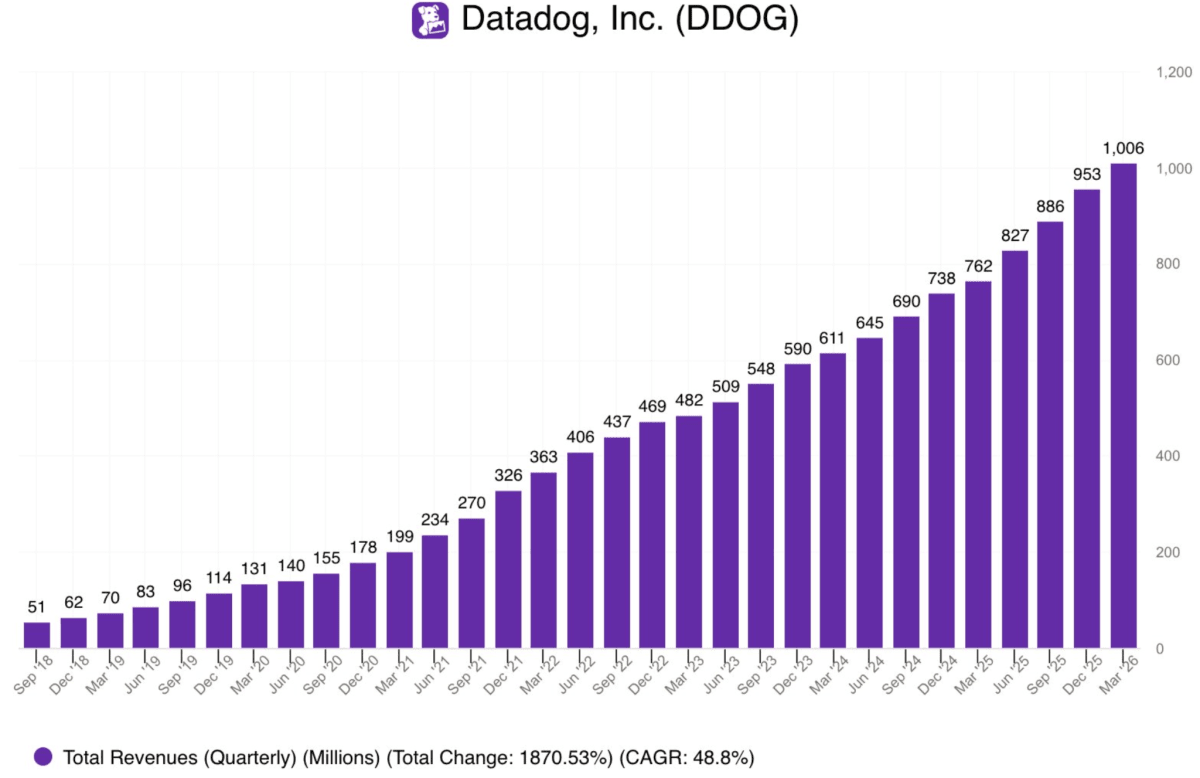
הסיפור המעניין כאן הוא איך דאטה דוג הופכת לשומר הסף של מהפכת הבינה המלאכותית. ככל שחברות בונות יותר פתרונות מבוססי AI על גבי הענן, הן נדרשות לכלים מורכבים יותר כדי לנטר ולנהל את המערכות האלו, וכאן דאטה דוג נכנסת לתמונה כפתרון המועדף. העובדה שכמות הלקוחות הגדולים (אלו שמשלמים מעל 100 אלף דולר בשנה) צמחה ב-21% והגיעה ל-5,000 לקוחות, מעידה על כך שהיא הפכה למוצר קריטי (Must-have) עבור הארגונים הגדולים בעולם. השותפות האסטרטגית החדשה עם Sakana AI והשגת ההסמכה הממשלתית היוקרתית (FedRAMP High) רק מחזקות את התחושה שדאטה דוג פותחת פער טכנולוגי משמעותי על פני המתחרות שלה.
מה שהופך את הדוח הזה ליוצא דופן הוא השילוב הנדיר בין צמיחה מטאורית לרווחיות מרשימה. דאטה דוג הציגה תזרים מזומנים חופשי (FCF) של 289 מיליון דולר, המהווה שולי רווח תזרימי של 29%. זהו "הגביע הקדוש" של מודל ה-SaaS: חברה שצומחת ב-32% ועדיין מדפיסה מזומנים בכמויות. ההשפעה של הדוח הזה הייתה כל כך חזקה, שהיא הרימה איתה את כל מניות הסקטור, מחברות כמו SNOW ו-MDB ועד לענקיות כמו CRM, כיוון שהמשקיעים הבינו שאם הביקוש לשירותי דאטה דוג נוסק, זה מעיד על בריאותה של תעשיית הענן והתוכנה כולה.
בעקבות התוצאות המצוינות והעלאת התחזית האגרסיבית, מניית דאטה דוג התפוצצה למעלה ב-31% ביום פרסום הדוח.
מקדונלדס (MCD) דיווחה תוצאות גם כן, למה למרות ה"ביט" (עקיפת התחזיות) במספרים, האווירה בשיחת המשקיעים הייתה רחוקה מלהיות חגיגית? ברמת המספרים היבשים, החברה הציגה רבעון ראשון חזק ל-2026 עם הכנסות של 6.52 מיליארד דולר ורווח למניה מתואם של 2.83 דולר, שניהם מעל ציפיות האנליסטים. הצמיחה במכירות בחנויות זהות (Same-store sales) עמדה על 3.8%, כשהשוק האמריקאי הוביל עם עלייה של 3.9%. אבל כאן מסתתרת הבעיה: הצמיחה הזו לא נבעה מכך שיותר אנשים נכנסו לסניפים, אלא מכך שמי שכבר נכנס, שילם הרבה יותר.
הסיפור האמיתי בדוח הזה הוא האזהרה המהדהדת של המנכ"ל, כריס קמפצ'ינסקי. לדבריו, הסביבה הצרכנית לא רק שהיא "מאתגרת", אלא שהיא עשויה להיות במגמת החמרה. הסיבה המרכזית היא השחיקה של השכבות החלשות, שסופגות מכה כפולה. האינפלציה המתמשכת והזינוק במחירי הדלק (שנבע מהמלחמה של ארה"ב מול איראן). עבור מקדונלד'ס, הצרכן בעל ההכנסה הנמוכה הוא עמוד השדרה של הפעילות, וכשהוא מתחיל לצמצם ביקורים או לוותר על ארוחות בחוץ בשל עלויות המחיה, "פעמוני האזהרה" מתחילים לצלצל בוול סטריט.
כדי להתמודד עם המצב, מקדונלד'ס מנסה לרקוד על שתי חתונות. מצד אחד, היא נשענת על הצעות "Value" (ארוחות מוזלות) כדי למשוך את הצרכנים הלחוצים, ומצד שני היא מנסה להגן על הרווחיות דרך מוצרי פרימיום ושיתופי פעולה שיווקיים יקרים יותר, כמו אלו עם סרטי "סופר מריו" או מותגי K-Pop, שאינם נמכרים בהנחה. עם זאת, החברה כבר מכינה את הקרקע לרבעון שני חלש יותר, בין היתר בגלל קושי להשתוות להצלחה של הרבעון המקביל אשתקד (שהיה תחת ההייפ של סרט המיינקראפט). בנוסף, שולי הרווח בסניפים בבעלות החברה (המהווים כ-5% מהסניפים בארה"ב) נשחקים, מה שמוביל את ההנהלה לשקול מכירה שלהם לזכיינים כדי להקטין חשיפה לסיכונים תפעוליים.
בשורה התחתונה, מקדונלד'ס אמנם הראתה גמישות פיננסית ברבעון האחרון, אך התחזית קדימה מלמדת על עננים שחורים בשמי הכלכלה האמריקאית. המשקיעים מבינים שאם "מלכת הערך" של ענף המזון המהיר מזהירה מפני האטה, כנראה שהארנק של הצרכן הממוצע באמת מתחיל להתרוקן.
בעקבות פרסום הדוחות והאזהרות לגבי הסביבה הצרכנית המאתגרת, המניה נותרה ללא תנועה משמעותית ביום המסחר.
איירן (IREN) התחילה את דרכה כשחקנית בתחום כריית הביטקוין, אך בשנתיים האחרונות היא עוברת טרנספורמציה אגרסיבית כדי להפוך לספקית תשתיות ענן ומרכזי נתונים עבור עולמות הבינה המלאכותית (AI Cloud).
הדוח לרבעון השלישי של 2026 מראה שהשינוי הזה כבר לא נמצא רק במצגות למשקיעים, אלא מתחיל להופיע בשורה התחתונה. הכנסות ה-AI Cloud כמעט הכפילו את עצמן (צמיחה של 94%) תוך רבעון אחד בלבד, והן מהוות כבר כ-23% מסך הפעילות. נכון, החברה רשמה הפסד נקי של כ-248 מיליון דולר, אבל כשמקלפים את השכבות מבינים שמדובר בכאב צמיחה חשבונאי, מחיקת ערך על ציוד כרייה ישן כדי לפנות מקום לעתיד החדש.
הדבר שבאמת הדליק את וול סטריט הוא לא מה שקרה ברבעון האחרון, אלא מה שמחכה בחוזה הבא. IREN כבר לא רק "מדברת" על AI; היא חותמת עם השחקנים הכי גדולים על המגרש. החוזה הענק מול מיקרוסופט (9.7 מיליארד דולר) והסכם ה-AI Cloud החדש מול אנבידיה בהיקף של 3.4 מיליארד דולר, מציבים אותה בליגת העל. העובדה שאנבידיה היא לא רק לקוחה אלא גם שותפה אסטרטגית עם אופציה לרכישת מניות, נותנת ל-IREN את "חותמת הכשרות" האולטימטיבית. השוק רואה כאן חברה שמצליחה לנעול הכנסות שנתיות חוזרות (ARR) של מיליארדים קדימה, מה שהופך את המודל העסקי שלה מהימור תנודתי על מחיר הביטקוין לעסק תשתיות יציב וצומח.
אבל IREN לא מסתפקת בלהיות רק "בעל בית" של נדל"ן וחשמל בטקסס. הכניסה הראשונה לאירופה דרך רכישת Nostrum Group בספרד והרכישה של חברת התוכנה Mirantis מראות על אסטרטגיה רחבה הרבה יותר. היא מנסה לבנות "חבילה מלאה": לא רק להדליק את האור במרכז הנתונים, אלא גם לנהל את שכבת התוכנה המורכבת שמעליו. זהו מהלך קריטי שמטרתו להגדיל את שולי הרווח ולהפוך לחברת שירותי ענן אמיתית. הסיכון? הוא עדיין שם ובגדול. כדי לעמוד ביעדים השאפתניים של 3.7 מיליארד דולר ARR עד סוף 2026, החברה צריכה ביצוע הנדסי ותפעולי מושלם, ללא עיכובים בבנייה או בחיבורי חשמל - משימה לא פשוטה בעולם של שרשראות אספקה לחוצות.
התגובה של המניה לדוח הייתה רכבת הרים של ממש, וזה אומר הכל על הסנטימנט הנוכחי. מצד אחד, זינוק של 27% בתוך דקות בגלל כותרות הענק על אנבידיה ומיקרוסופט, ומצד שני התקררות מהירה כשהמשקיעים נזכרו שהחברה עדיין מפסידה כסף וזקוקה למימון כבד. השוק נמצא כרגע בשלב של "רוצה להאמין" בסיפור ה-AI העצום, אך עדיין בוחן בזהירות את היכולת של החברה לגשר על הפער שבין ההפסדים הנוכחיים לבין חוזי המיליארדים של המחר.
בעקבות שילוב הכותרות על החוזה עם אנבידיה והכניסה לאירופה אל מול הדוח הכספי המורכב, מניית IREN עלתה בכ-9% לאחר המסחר.
חברת קורוויב (CRWV) היא ספקית ענן מתמחה (Specialized Cloud Provider) שמתמקדת באופן בלעדי בתשתיות עבור בינה מלאכותית ומחשוב עתיר ביצועים. בשונה מענקיות הענן המסורתיות, קורוויב בונה את מרכזי הנתונים שלה סביב המעבדים הגרפיים (GPUs) של אנבידיה, מה שהופך אותה ל"מפעל ה-AI" המועדף על חברות שמפתחות ומריצות מודלים מורכבים.
למה השוק הגיב בדואליות כזו? הסיפור של קורוויב ברבעון הראשון של 2026 הוא סיפור של ביקוש חסר תקדים שמתנגש עם עלויות הקמה אסטרונומיות. מצד אחד, החברה הציגה צמיחה מטאורית של 112% בהכנסות לעומת אשתקד, שהסתכמו ב-2.08 מיליארד דולר, על לתחזיות האנליסטים. אבל הנתון שבאמת הדהים את וול סטריט הוא צבר ההזמנות (Revenue Backlog) שטיפס לשיא של כמעט 100 מיליארד דולר. המשמעות היא שחברות הענק של עולם ה-AI כבר "נעלו" אצל קורוויב שירותים בשווי דמיוני לשנים קדימה, מה שמבטיח לה אופק הכנסות יציב מאוד.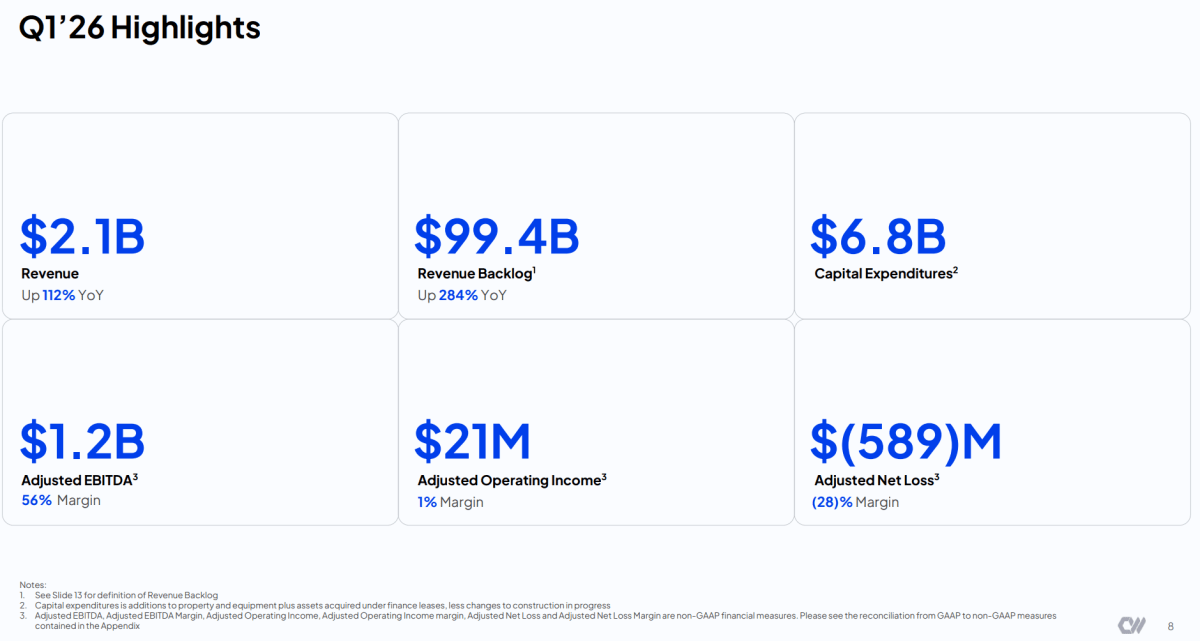
במהלך הרבעון, קורוויב הוכיחה שהיא המגנט של הלקוחות הכי נחשקים בשוק. היא חתמה על התחייבות ענק חדשה מצד מטא (Meta) בהיקף של 21 מיליארד דולר, וסגרה הסכם רב-שנתי עם חברת Anthropic (המפתחת של Claude). החברה כבר לא רק "מאמנת" מודלים, אלא הופכת לתשתית הקריטית עבור שלב ה-Inference (השלב שבו ה-AI באמת פועל ומשיב למשתמשים), שם נמצא הכסף הגדול והמתמשך. בנוסף, הקשר ההדוק עם אנבידיה עלה מדרגה עם השקעה ישירה של 2 מיליארד דולר מהענקית הירוקה ושותפות להקמת "מפעלי AI" בהספק של מעל 5 ג'יגה-וואט עד שנת 2030.
עם זאת, הצמיחה הזו מגיעה עם תג מחיר כבד בשורה התחתונה. קורוויב רשמה הפסד נקי של 740 מיליון דולר, וההפסד למניה (EPS) עמד על 1.40- דולר, הרבה מתחת לתחזיות המוקדמות. הסיבה לכך היא ה"מירוץ לחימוש" הפיזי: כדי לעמוד בביקושים, קורוויב שורפת מזומנים על הקמת חוות שרתים, רכישת רכיבים יקרים ותשלום ריביות על הלוואות ענק (כמו מסגרת האשראי של 8.5 מיליארד דולר שגייסה לאחרונה). השוק ראה כאן חברה שצומחת בקצב פנומנלי אבל עדיין רחוקה מאוד מרווחיות חשבונאית, מה שמעלה שאלות לגבי היעילות התפעולית שלה כשהיא עוברת משלב הסטארט-אפ לשלב של ענקית תשתית.
למרות הזינוק בהכנסות וצבר ההזמנות המרשים, ההפסד הכבד מהצפוי הוביל לירידה של כ-6.6% במניית CRWV במסחר שלאחר פרסום הדוח.
מניית AAOI היא יצרנית של מוצרי תקשורת מבוססי סיבים אופטיים, שמתמקדת בעיקר ברכיבים קריטיים למרכזי נתונים, רשתות תקשורת בכבלים (CATV) ותשתיות אינטרנט מהירות. החברה נחשבת לשחקנית "מאפשרת" (Enabler) בתחום ה-AI, בזכות היכולת שלה לייצר רכיבים המעבירים נתונים במהירויות גבוהות במיוחד בין שרתים.
הסיפור של הרבעון הראשון הוא סיפור על פער זמנים: הפער שבין הביצועים הנוכחיים "על הנייר" לבין המהפכה התפעולית שמתרחשת במפעלים של החברה. ברמת המספרים היבשים, החברה פספסה את תחזיות האנליסטים גם בהכנסות (151.1 מיליון דולר) וגם ברווח למניה (הפסד של 0.07 דולר לעומת צפי להפסד של 0.05 דולר). עם זאת, כשמסתכלים על התמונה הגדולה, ההכנסות צמחו ב-51% לעומת אשתקד, והנהלת החברה סיפקה תחזית שנתית שאפתנית מאוד של מעל 1.1 מיליארד דולר ל-2026.
מה שבאמת מחזיק את המשקיעים באופטימיות הוא המעבר הטכנולוגי לדור הבא של רכיבי התקשורת. החברה דיווחה על משלוח ראשון בהיקף מסחרי של רכיבי 800G (משדרים-מקלטים מהירים במיוחד) ועל הזמנה ראשונה לדור ה-1.6T. אלו הם עורקי הדם של מרכזי הנתונים המודרניים ל-AI, ו-AAOI נמצאת בעיצומה של הרחבת ייצור אגרסיבית בטקסס ובאתרים נוספים בעולם. החברה מתכננת להגדיל את כושר הייצור שלה מ-100 אלף יחידות בחודש כיום לכ-650 אלף יחידות עד סוף השנה. זהו הימור ענק על כך שהביקוש לשבבי AI ימשיך להריץ את הצורך בקישוריות אופטית מהירה.
למרות המומנטום, AAOI היא עדיין חברה עם פרופיל סיכון גבוה. הרווחיות שלה עדיין שלילית, והיא סובלת מריכוזיות לקוחות קיצונית: עשרת הלקוחות הגדולים שלה מהווים 98% מההכנסות, כאשר לקוח אחד מתחום הטלוויזיה בכבלים אחראי ל-44% מהמחזור. בנוסף, החברה מתמודדת עם אתגרי שרשרת אספקה בחומרי גלם קריטיים כמו אינדיום פוספיד. המשקיעים שואלים את עצמם האם החברה תצליח להגיע ליעד של 40% שולי רווח גולמי בטווח הארוך, או שהתחרות העזה והתלות במספר מצומצם של ענקיות ענן (Hyperscalers) ישחקו את הרווחיות שלה.
בשורה התחתונה, השוק מנסה להחליט אם להסתכל על הבור הנוכחי ברווחיות או על ההר של ההזמנות העתידיות. הנהלת החברה משדרת ביטחון שהיא מתקרבת לנקודת המפנה לעבר רווחיות קבועה כבר השנה, ושהזינוק המשמעותי באמת יתחיל ברבעון השלישי, כשתהליכי הייצור החדשים יגיעו למלוא התפוקה.
לאחר פרסום הדוחות המניה צנחה במסחר הרגיל בשל הפספוס בתחזיות, אך תיקנה בכ-6% במסחר המוקדם למחרת, כשהמשקיעים מתמקדים בתחזית הצמיחה האופטימית.
מרקדו-ליברה (MELI) היא האמזון והפייפאל של אמריקה הלטינית. היא מפעילה את פלטפורמת המסחר הגדולה ביותר באזור לצד זרוע הפינטק Mercado Pago, ובונה אקו-סיסטם שלם של לוגיסטיקה, אשראי ופרסום ששולט בשווקים כמו ברזיל, מקסיקו וארגנטינה.
אז מה קורה במרקדו-ליברה ולמה המניה מגיבה בירידות למרות דוח שמציג צמיחה פנומנלית? הסיפור של הרבעון הראשון ל-2026 הוא סיפור של צמיחה בכל מחיר. החברה הציגה הכנסות של 8.85 מיליארד דולר, צמיחה אדירה של 49% לעומת אשתקד, הקצב המהיר ביותר מזה ארבע שנים. המנוע המרכזי היה ההחלטה האסטרטגית להוריד את רף ה"משלוח חינם" בברזיל, מה שהוביל לזינוק של 56% בכמות הפריטים שנמכרו. מרקדו-ליברה הוכיחה שהיא מוכנה לשבור את השוק כדי להביא עוד 17 מיליון קונים חדשים לפלטפורמה, והיא עושה זאת בהצלחה כבירה.
אבל לכל חגיגה יש מחיר, והמחיר הזה הופיע בשורת הרווח ובשולי הרווח (Margins). בעוד שההכנסות ריסקו את התחזיות, הרווח למניה (EPS) עמד על 8.23 דולר, פספוס לעומת הצפי של 8.50 דולר. המשקיעים ראו איך שולי הרווח התפעולי נשחקים לרמה של 6.9%, כתוצאה מהשקעות עתק בלוגיסטיקה, סבסוד משלוחים והתרחבות אגרסיבית של תיק האשראי. בבנק ההשקעות Scotiabank מיהרו להוריד את מחיר היעד של המניה, בטענה שהשוק צריך לעשות "Reset" לציפיות הרווחיות שלו: מרקדו-ליברה כרגע בשלב של כיבוש נתח שוק, ולא בשלב של מקסימום רווחים לבעלי המניות.
בגזרת הפינטק, Mercado Pago ממשיכה להפוך למפלצת פיננסית. עם 83 מיליון משתמשים פעילים וצמיחה של 87% בתיק האשראי (שהגיע ל-14.6 מיליארד דולר), החברה הופכת לבנק של ממש עבור מיליוני אנשים באמריקה הלטינית. מעניין לראות את ה"פלייוויל" (Flywheel) של החברה בפעולה: משתמשים שקונים באתר הופכים למחזיקי כרטיס אשראי של מרקדו-פאגו, מה שמעמיק את הנאמנות שלהם ואת זרם ההכנסות של החברה. בנוסף, זרוע הפרסום (Mercado Ads) צמחה ב-73% במונחים דולריים, מה שמעיד על כך שמרקדו-ליברה מצליחה להעתיק את המודל הרווחי של אמזון גם בתחום המודעות.
בשורה התחתונה, מרקדו-ליברה היא חברה שנמצאת בשיא כוחה מבחינת דומיננטיות בשוק, אך היא נמצאת כרגע במסלול התנגשות עם הציפיות של וול סטריט לרווחים מיידיים. החברה בחרה להשקיע את הכסף חזרה בצמיחה, בתשתיות ובבינה מלאכותית (כולל בנייה מחדש של מנוע החיפוש שלה על בסיס מודלי שפה גדולים), מתוך אמונה שהשליטה בשוק תשתלם בענק בטווח הארוך. עבור המשקיעים, השאלה היא האם הם מוכנים לסבול את שחיקת הרווחיות הנוכחית בתמורה להפיכתה של החברה לשליטה הבלתי מעורערת של הכלכלה הלטינית.
בעקבות הפספוס בשורת הרווח והחשש משחיקת שולי הרווח, מניית מרקדו-ליברה יורדת בכ-4% במסחר המוקדם.