בנק ישראל נגד רשות התחרות
7.5.2026

בקצרה
- רשות התחרות הכריזה על חמשת הבנקים הגדולים כ"קבוצת ריכוז" בתחום הפיקדונות, צעד תקדימי במגזר הפיננסי, שנועד להחזיר כ-20 מיליארד שקל לציבור בשנים 2022-2024, סכום שהיה נשאר בידי הציבור אילו הבנקים היו מציעים תנאי פיקדון דומים לאלו של עסקים גדולים, ובכך מחייבת אותם לשפר את התחרותיות.
- ההוראות החדשות, שייכנסו לתוקף במאי 2027, אוסרות על אפליית לקוחות בריביות, מחייבות את הבנקים להציע יזומות חלופות פיקדון וקרנות כספיות לפני חידוש, ואף אוסרות סירוב לעבוד עם "מרכזי כספים", מה שיחזק את כוח המיקוח של הלקוחות הקמעונאיים ויגביר את התחרות על כספם.
- בנק ישראל מתנגד להכרזה בטענה שהיא "צעד קיצוני ולא מידתי", מתוך דאגה ליציבות המערכת הבנקאית ולא לתחרות, ורואה בכך פגיעה במונופול הרגולטורי שלו, אך ההיסטוריה מראה כי צעדים דומים, כמו בנמלים, הובילו לשינוי אמיתי רק לאחר שנים רבות ופשרות משפטיות.
- המהלך צפוי לחזק משמעותית את הקרנות הכספיות ו"מרכזי הכספים", שיהפכו לאפיקי השקעה לגיטימיים ונגישים יותר לציבור, ובכך יפעילו לחץ תחרותי על הבנקים, שייאלצו להתאים את המודל העסקי שלהם למציאות חדשה שבה הלקוחות מחפשים תשואות טובות יותר מחוץ למערכת הבנקאית המסורתית.
רשות התחרות הכריזה אתמול על חמשת הבנקים הגדולים כ"קבוצת ריכוז" בתחום הפיקדונות. זו הפעם השנייה בלבד שהכלי הזה מופעל בישראל מאז נחקק ב-2011, והפעם הראשונה שהוא מופעל במגזר הפיננסי הכותרות לא חיכו, ומניות הבנקים ירדו ביום שאחרי.
המספר שמסביר הכול
לפני שמדברים על הרגולציה, כדאי לעצור רגע על המספר שהוציאה הרשות, אם הבנקים היו מעניקים למשקי הבית תנאי פיקדון דומים לאלו שניתנים לעסקים גדולים, כ-20 מיליארד שקל היו נשארים בידי הציבור בשנים 2022 עד 2024.
לא בגלל שהבנקים גנבו בגלל שהם פשוט לא נתנו, ואיש לא חייב אותם.
כדי להבין למה, צריך להסתכל על המבנה, חמשת הבנקים הגדולים שולטים ב-98% מנכסי המערכת הבנקאית. 86% מהלקוחות מנהלים את הפיקדון שלהם בדיוק באותו בנק שבו מנוהל חשבון העובר ושב שלהם.
ומי שמרוויח 30 מיליארד שקל בשנה לחמישה בנקים גדולים, לא חש לחץ מיוחד לשתף את הלקוחות הקמעונאיים ברווחים. בגרף ניתן לראות את ריכוזיות הבנקים בישראל ביחס לשאר המדינות.
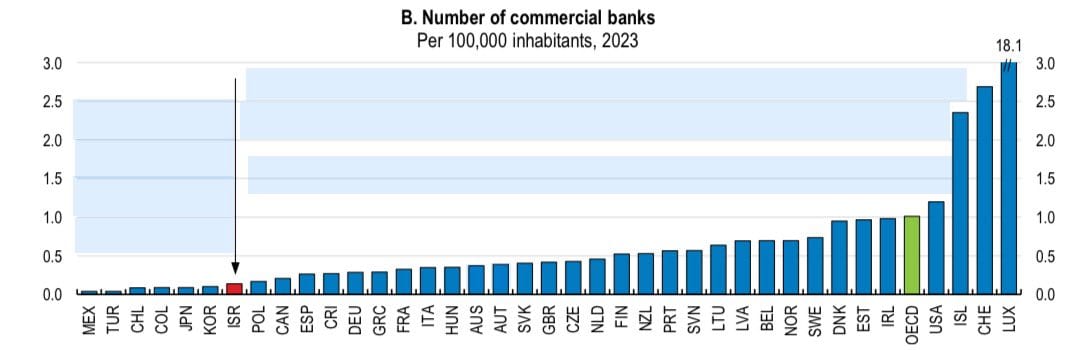 מקור: רשת x אייל השקס
מה הוטל ומתי זה נכנס לתוקף
שלוש הוראות עיקריות הוטלו על הבנקים.
הראשונה אוסרת אפליה בין לקוחות, כך שהבנק לא יוכל להציע ריבית גבוהה ללקוח ותיק וריבית נמוכה למי שפותח חשבון חדש.
השנייה מחייבת את הבנק לפנות ללקוח באופן יזום לפני חידוש פיקדון ולהציג לו הצעות מחיר לפיקדונות ולקרנות כספיות, בלי לחכות שהלקוח יבקש.
השלישית אוסרת על בנק גדול לסרב לעבוד עם "מרכזי כספים", כלומר גופים שמרכזים כספים של לקוחות קמעונאיים ומנהלים מולם משא ומתן לריבית גבוהה יותר.
כל שלוש ההוראות האלו ייכנסו לתוקף, במאי 2027 עד אז,הבנקים רשאים לערער לבית הדין לתחרות.
מדוע בנק ישראל מתנגד
בנק ישראל הגיב מיד וקרא להכרזה "צעד קיצוני ולא מידתי", תוך שהוא טוען כי רוב ההוראות כבר מיושמות בפועל. אך כדי להבין את ההתנגדות, יש להבין מה עומד מאחוריה, בנק ישראל אמון בראש ובראשונה על יציבות המערכת הבנקאית, ולא על התחרות בתוכה.
כשרשות התחרות נכנסת לתמונה, היא שוברת מונופול רגולטורי שבנק ישראל מחזיק בו שנים. לטיעון שלו, לפיו שינוי תשתיתי כמו רישיון בנק קטן יעיל יותר מהכרזות, אמנם יש בסיס, אך שני הדברים אינם סותרים זה את זה.
מה ההיסטוריה מלמדת
הפעם היחידה שהכלי הזה הופעל קודם היא ב-2013, כשנמלי חיפה ואשדוד הוכרזו כקבוצת ריכוז. ההכרזה יצרה לחץ, אבל ההוראות רוככו בהסכם פשרה לאחר ערעור.
השינוי האמיתי בא רק שמונה שנים אחר כך, עם פתיחת הנמלים החדשים בהפעלה פרטית בינלאומית. ההכרזה הייתה נקודת פתיחה, לא נקודת סיום, ובדרך, עברו פשרה, ערעור ועשור שלם.
מי עומד להרוויח
שני שחקנים ברורים יוצאים מחוזקים מהמבנה של מה שנבנה כאן.
הראשון הם הקרנות הכספיות, כשהבנק חייב לספר ללקוח שיש חלופות לפני חידוש פיקדון, חלק מהציבור יגלה לראשונה שקרן כספית מציעה תשואה גבוהה יותר על נזילות.
השני הם מרכזי הכספים אם הבנקים חייבים לעבוד איתם, הם הופכים לכלי לגיטימי שהציבור הרחב יכול להשתמש בו לקבל ריבית טובה יותר.
הסיכון לבנקים אינו ההכרזה עצמה הסיכון הוא שמתוך 86% מהלקוחות שכיום לא מחפשים ריבית טובה יותר, גם 3-4% שיעברו יוצרים לחץ שלא היה קיים קודם.
סיכום ותובנות
הירידות שנראו אתמול במניות הבנקים ביום שאחרי ההכרזה היא מוגזמת ביחס ללוחות הזמנים ולמורכבות המשפטית. 20 מיליארד השקלים אינם חוזרים לציבור באופן מיידי, והיישום המלא של ההוראות עתיד לעבור שינויים ופשרות בערכאות משפטיות ובמאבקי הטריטוריה מול בנק ישראל.
עם זאת, המהלך פותח דלת משמעותית לצמיחת אפיקי השקעה אלטרנטיביים ולשכלול התחרות, בדיוק כפי שנרמז בפתח הדברים.
המנצחים הגדולים בטווח הארוך יהיו הגופים הפיננסיים והחוסכים שישכילו לנצל את הכלים החדשים, בעוד הבנקים יידרשו להתאים את המודל העסקי למציאות תחרותית חדשה.