הפרדוקס הכלכלי של שנת 2026
7.5.2026

בקצרה
- הכלכלה העולמית בשנת 2026 מתמודדת עם פרדוקס מובהק, כאשר סיכונים גיאופוליטיים ואנרגטיים חמורים, כמו סגירת מצר הורמוז ומחירי נפט גואים, מאיימים להצית אינפלציה עולמית ולשבש שרשראות אספקה, אך במקביל שוקי המניות בארה"ב, ובראשם ה-S&P 500 והנאסד"ק, שוברים שיאים חדשים על רקע עונת דוחות חזקה ומהפכת הבינה המלאכותית, מה שיוצר דיסוננס בין הכלכלה הריאלית לשוק ההון.
- סגירת מצר הורמוז והחרפת העימות מול איראן דחפו את מחירי הנפט לרמות של מעל 100 דולר לחבית WTI ו-120 דולר לחבית ברנט, עם תנודתיות חריגה, כאשר מצר זה מהווה נתיב קריטי לכ-20% מהסחר העולמי בנפט; עלייה זו במחירי האנרגיה, שגרמה למחירי בנזין בארה"ב לקפוץ לכ-4.5 דולר לגלון, פועלת כמס עקיף רחב היקף המגדיל את הסיכון האינפלציוני ומאלץ חברות רגישות לאנרגיה להעריך מחדש את עלויות התפעול שלהן.
- בתוך ארבעה חודשים בלבד, חל שינוי דרמטי בציפיות הריבית הגלובליות, כאשר השוק האמריקאי עבר מתמחור של שלוש הורדות ריבית למצב של הורדה אחת בלבד או אף עליית ריבית אחת, על מנת לבלום את האינפלציה; סביבת ריבית יציבה או גבוהה יותר, הנובעת מלקחי העבר של הבנקים המרכזיים, פוגעת בהערכות שווי של מניות צמיחה ארוכות טווח, אך מחזקת את הדולר ומשפרת את התשואות על אג"ח, מה שעשוי ליצור תקופה מעכבת צמיחה.
- למרות הזעזוע האנרגטי והגיאופוליטי המשמעותי, שוקי המניות בארה"ב הפגינו אדישות יחסית והמשיכו לטוס, כאשר החודש הנוכחי היה החזק ביותר מאז 2020, מה שמעיד על יכולתן של חברות הטכנולוגיה הגדולות להתנתק חלקית מהמחזור הכלכלי הקלאסי; התנהגות זו של וול סטריט משקפת אופטימיות שיא סביב מהפכת הבינה המלאכותית והשקעות עתק בתחום, המשפרות יעילות ומגדילות רווחיות, ובכך יוצרות חוסר התאמה בין ביצועי השוק לסיכונים המאקרו-כלכליים.
אנחנו נמצאים בעיצומו של החודש האחרון לחציון הראשון של שנת 2026, ונכון לעכשיו הכלכלה העולמית מציגה תמונה פרדוקסלית מובהקת שמעסיקה את כל משקיעי שווקי ההון בעולם.
בואו נפרק את זה לגמרי וננסה להבין למה.
מצד אחד, סיכונים גיאופוליטיים ואנרגטיים כבדי משקל.
ההסלמה מול איראן (או שלא), סגירת מצר הורמוז, עימותים פוליטיים בינלאומיים, ומחירי נפט גואים (הודות לאותו מצור על מיצר הורמוז) מאיימים להצית מחדש אינפלציה עולמית וליצור שיבושים ארוכי טווח בשרשרת אספקה כולה.
מצד שני, שוקי המניות בארה"ב, ובראשם ה- S&P 500 והנאסד"ק, ממשיכים לשבור שיאים חדשים על רקע עונת דוחות חזקה במיוחד, שהתאפיינה בצמיחת רווחים מואצת ומהפכת הבינה המלאכותית שמזרימה אופטימיות שיא בעיקר לחברות הטכנולוגייה.
הפער הזה בין "העולם הבוער" לבין "השוק העולה" אינו תופעה זמנית או אקראית, אלא נרטיב מרכזי של התקופה האחרונה.
והרציונל העמוק מאחוריו טמון בשני כוחות מנוגדים:
1. שיבושים גיאופוליטיים ואנרגטיים שפוגעים בכלכלה הריאלית המסורתית
2. יכולתן של חברות הטכנולוגיה הגדולות להתנתק חלקית מהמחזור הכלכלי הקלאסי באמצעות השקעות עתק ב-AI שמשפרות יעילות ומגדילות רווחיות.
השאלה הקריטית שנותרת פתוחה היא האם הדיסוננס הזה יכול להימשך לאורך זמן, או שההתאמה שמדברים עליה מומחים רבים תגיע? ובאיזו עוצמה, ובאיזה אופן.
מרגישים מבולבלים? אל תדאגו, בשביל זה אני פה.
שוק הנפט כזרז אינפלציוני גלובלי
סגירת מצר הורמוז והחרפת העימות בין ארה"ב לאיראן יצרו את הזרז האנרגטי המשמעותי ביותר של 2026, ודחפו את מחירי הנפט לרמות של מעל 100 דולר לחבית מסוג WTI ובשיא, כ-120 דולר לחבית נפט מסוג ברנט, עם תנודתיות חריגה של עשרות דולרים בתוך ימים ספורים.
הרציונל מאחורי הזינוק הזה הוא קלאסי: מצר הורמוז מהווה נתיב קריטי לכ-20% מהסחר העולמי בנפט, כך שכל איום עליו מייצר פרמיית סיכון גבוהה מיידית ומעודד ספקולציות ומורכבות לוגיסטית, בטחונית של ממש.
ההשפעה על מחירי האנרגיה עקב המצב לא נשארה רק תיאורטית.
מחירי הבנזין בארה"ב קפצו לכ-4.5 דולר לגלון בממוצע ארצי, עלייה של כ-50% מאז תחילת העימות, ומתקרבים לרף הסימבולי של 5 דולר.
בקליפורניה, שבה מיסוי אגרסיבי על אנרגיה ומחסור כרוני בבתי זיקוק, המחירים כבר חצו 6 דולר לגלון. הערכות בשוק מצביעות על כך שאם המצר יישאר סגור עוד חודש אחד בלבד, מחיר של 5 דולר בממוצע הארצי הופך לתרחיש בסיסי.
מעבר להשפעה הישירה על תחנות הדלק, הלחץ מחלחל לכלכלה כולה- ממחירי מזון ותחבורה, דרך ייצור תעשייתי ועד תשתיות.
עליינו להבין, עליית מחירי הנפט אינה אירוע מבודד.
היא פועלת כמס עקיף רחב היקף שמגדיל סיכון אינפלציוני ומאלץ הערכה מחדש של עלויות תפעול בחברות רגישות לאנרגיה.
שינוי חד בציפיות הריבית
הודות לשינוי הגדול במחירי האנרגיה, בתוך ארבעה חודשים בלבד חל גם שינוי דרמטי בציפיות הריבית הגלובליות.
בואו נקח את השוק האמריקאי כדוגמה:
השוק עבר מתמחור של שלוש הורדות ריבית בארה"ב במהלך 2026, למצב של בין הורדת ריבית אחת בלבד, או במקרה של המשך המצור ועליית המחירים, לעליית ריבית אחת, כל זאת על מנת לבלום את האינפלציה.
במקביל, מתחזקת ההערכה כי בנקים מרכזיים נוספים, בהם הבנק של אנגליה ובנק יפן, עשויים גם הם להעלות ריבית, כפי שכבר קרה באוסטרליה.
הרציונל ברור ומבוסס על לקחי העבר.
סביבה אינפלציונית עקשנית יותר מהצפוי, שמקבלת דלק משמעותי מעליית מחירי האנרגיה והשיבושים באספקה, חייבת להיבלם על ידי עליית הריבית.
הבנקים המרכזיים, שספגו ביקורת קשה על התמודדותם עם האינפלציה של 2021-2023, בוחרים כעת בגישה שמרנית ומעדיפים להמתין עם הקלות.
סביבת ריבית יציבה או גבוהה יותר פוגעת בהערכות שווי של מניות צמיחה ארוכות טווח (בעיקר בסקטור הטכנולוגיה), אך מחזקת את הדולר, משפרת את התשואות על אג"ח ומגדילה את האטרקטיביות של נכסים מניבים כמו דיבידנדים גבוהים, מה שכמובן עתיד ויכול ליצו רתקופה מעכבת צמיחה.
וול סטריט מתעלמת
למרות כל מה ששיתפתי אתכם עד כה, חווינו החודש את החודש החזק ביותר מאז 2020, למרות הזעזוע האנרגטי והגיאופוליטי.
שוקי המניות בארה"ב הפגינו אדישות יחסית והמשיכו לטוס.
מדד S&P 500 סיים את אפריל עם עלייה של כ-10.5% והנאסד"ק עם זינוק של כ-15%.
כאמור, החודש החזק ביותר מאז 2020, והמומנטום נכון לעכשיו נמשך גם לתוך מאי.
העליות מרוכזות בעיקר בסקטור הטכנולוגיה, ובמיוחד במניות שבבים, תשתיות בינה מלאכותית ומרכזי נתונים.
הדינמיקה בשוק דינמית לגמרי.
השוק כרגע מתגמל צמיחה חזקה והרחבת השקעות, אך מעניש חברות שמגדילות הוצאות הון בצורה אגרסיבית מדי, דוגמה בולטת היא מטא, שמנייתה ירדה לאחר שהציגה עלייה נוספת בהשקעות התשתית שלה.
לפי איך שהדברים נראים כרגע, השוק נותן פרמיה גבוהה במיוחד לצמיחה איכותית ומתמשכת, גם בתקופות של אי-ודאות חיצונית גבוהה.
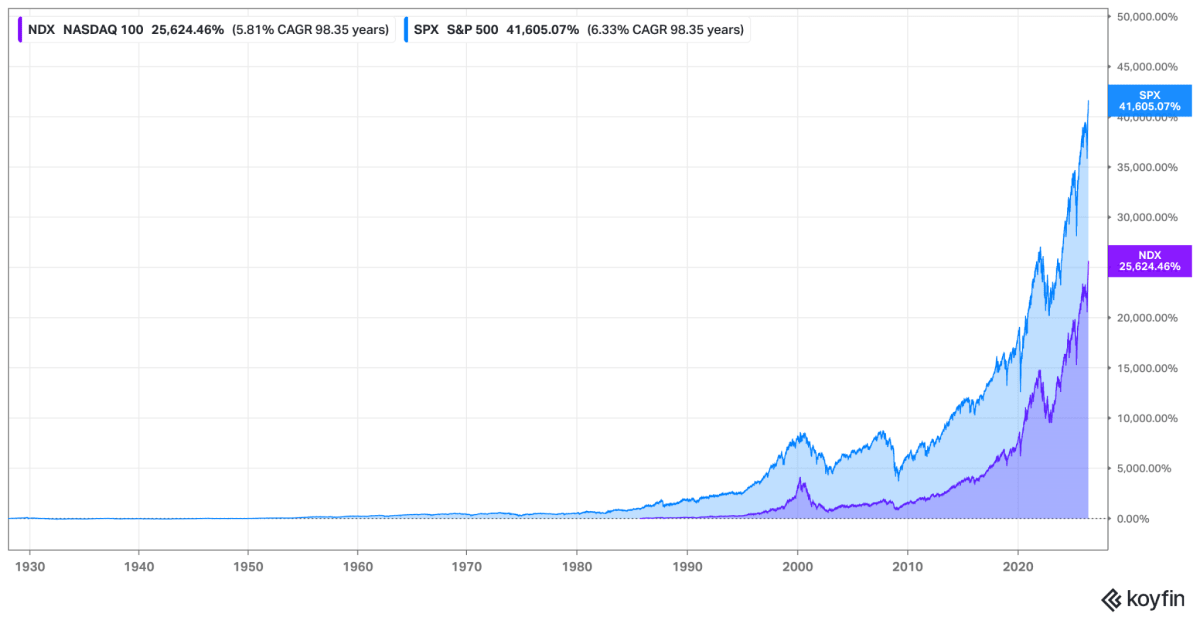
ניתן לראות בתמונה את שני המדדים המובילים נכון לרגע זה בשיא כל הזמנים
מנוע הרווחים: בינה מלאכותית כדומיננט היסטורי
מאחורי העליות בשוק עומד מנוע מאקרו ברור וחזק.
צמיחת רווחים חריגה של חברות S&P 500, שצפויה לעמוד ביותר מ-20% השנה, כאשר כ-40% מהצמיחה מיוחסים ישירות להשקעות בבינה המלאכותית.
מדובר בתופעה כמעט חסרת תקדים בהיסטוריה המודרנית, שבה מנוע טכנולוגי יחיד הופך לדומיננטי כל כך בהרכב הצמיחה של שוק שלם.
חברות "שבע המופלאות" משלבות AI כדי לייעל תהליכים פנימיים, לחזות ביקושים בזמן אמת, לאופטימיזציה של שרשרות אספקה ולהקטנת עלויות תפעול, מה שמאפשר להן לשמור ואף להרחיב מרווחי רווח גם מול עלויות אנרגיה גבוהות.
חשוב לשים לב, הבינה המלאכותית אינה רק מגמה חולפת אלא המגן העיקרי כיום מפני לחצים מאקרו-כלכליים.
עם זאת, היא גם מייצרת ריכוזיות גבוהה בסקטור הטכנולוגיה ויכולה להפוך את התיק להרבה יותר תלוי בביצועי כמה ענקיות.
אירופה VS ארה"ב
באירופה התמונה פסימית בהרבה.
בנק HSBC הציג תרחיש שלילי חריף שבו עלייה דרמטית במחירי האנרגיה תוביל להאטה משמעותית בכלכלה העולמית, עלייה באבטלה, האצה באינפלציה, שיבושים רחבים וירידות חדות בשוק המניות.
אירופה וחלקים מאסיה פגיעים הרבה יותר לשיבושי אספקה מהמזרח התיכון.
לעומת זאת, ארה"ב, כיצואנית אנרגיה נטו, מוגנת יחסית, מה שמסביר בין היתר את הובלתה בעליות.
לכן, חשיפה גיאוגרפית הופכת לגורם קריטי.
ארה"ב משמשת כ"מקלט יחסי" בתוך הסערה הגלובלית, בעוד אירופה חשופה יותר לסיכונים.
שוק האג"ח מתריע
בעוד שוק המניות רץ קדימה, שוק האג"ח נשאר מהוסס.
תשואות האג"ח הממשלתיות האמריקאיות טיפסו ל-4.4% ל-10 שנים וכמעט 5% ל-30 שנה.
ארה"ב חצתה לראשונה מאז מלחמת העולם השנייה (למעט ביקור קצר בקורונה) את רף 100% חוב-תוצר, והגיעה ל-100.2%, עם חוב של 31.2 טריליון דולר מול תוצר של 31.2 טריליון.
הגירעון השנתי נותר גבוה סביב 6% מהתוצר, והממשלה מוציאה 1.33 דולר על כל דולר שהיא מכניסה. עליית תשואות האג״ח מייקרת את עלות המימון לממשלה ולחברות, ומגדילה את הסיכון לתיקון בשוק המניות אם המשקיעים יתחילו לדרוש פרמיית סיכון גבוהה יותר על נכסים מסוכנים.
הכלכלה הריאלית האמריקאית מצגיה עמידות מפתיעה
למרות האתגרים החיצוניים, הכלכלה הריאלית האמריקאית מפגינה עמידות די חריגה.
הצמיחה ברבעון הראשון עמדה על כ-2% שיפור לעומת הרבעון הקודם, בשיעור דומה ל-2025 כולה.
הייצור התעשייתי נמצא בעלייה רצופה כבר ארבעה חודשים, הרצף הארוך ביותר מזה ארבע שנים.
תביעות האבטלה הראשוניות ירדו לרמות הנמוכות ביותר מאז 1969, עם פחות מ-190 אלף.
אמון הצרכנים עלה לשיא של ארבעה חודשים, והחברות חוזרות לגייס עובדים מחדש.
כלכלה ריאלית חזקה מספקת בסיס איתן לעליות בשוק, אך גם מחזקת את הסבירות שהפד יישאר נוקשה זמן רב יותר.
סיכום ותובנות למשקיע
הפרדוקס הכלכלי של 2026 ממשיך לעמוד בעינו במלוא עוצמתו.
מחירי נפט מרקיעי שחקים, חוב אמריקאי שחצה את רף 100% מהתוצר, ואזהרות חוזרות משווקים בינלאומיים מרכזיים, מול שוקי מניות בשיאים היסטוריים.
שוק העבודה די בריא, ומהפכת הבינה מלאכותית מזרימה רווחים חסרי תקדים.
התובנה המרכזית לנו המשקיעים, היא שהשוק הנוכחי מתמחר אופטימיות טכנולוגית גבוהה בהרבה מהסיכונים הגיאופוליטיים והאינפלציוניים.
ההזדמנות טמונה בהמשך רכישה סלקטיבית וממושמעת של חברות AI איכותיות עם מרווחי רווח חזקים.