חגיגת המחירים בסופרמרקט שחושפת את הפער האמיתי בין הכלכלה לצרכן
7.5.2026

בקצרה
- מחירי המזון בישראל זינקו בשנת 2024 בשיעור של פי 1.5 ממדד המחירים לצרכן, למרות התחזקות השקל וירידת מחירי הסחורות בעולם, מה שמעיד על כשל שוק וניצול כוח ריכוזי של ספקיות המזון הגדולות כמו ליימן שליסל (12%) והחברה המרכזית למשקאות קלים (11%).
- ההתמתנות בקצב עליית מחירי המזון בשנים 2025-2026, שהגיעה לכמעט 0.5%, אינה מבטאת ירידת מחירים אלא קיבוע של המחירים הגבוהים החדשים, כמו גבינה בולגרית של תנובה שעלתה מ-17 ל-24 שקלים, מה שמשמעותו שהצרכן ממשיך לשלם מחירים מנופחים ללא הקלה אמיתית.
- רשתות השיווק תורמות גם הן ליוקר המחיה, כאשר רשת קרפור הובילה בעליות מחירים של למעלה מ-12% לאורך שלוש שנים, ורווחיות גולמית של שופרסל הגיעה ל-30% בשנת 2025, מה שמעלה חשש שהמלחמה ביוקר המחיה מתגלגלת לכיסן של הרשתות במקום להגיע לצרכן.
- קנסות שהוטלו על חברות כמו ליימן שליסל (13 מיליון שקלים) והחברה המרכזית למשקאות קלים (18 מיליון שקלים) אינם מהווים הרתעה אפקטיבית, מכיוון שהרווחים מהעלאות מחירים משמעותיים יותר מהקנסות, מה שמאפשר לחברות לראות בקנסות עלות עסקית רגילה ולהמשיך לנצל את כוח השוק בהיעדר רגולציה חזקה.
אין אחד במדינה פה שלא שמע על התחזקות השקל אל מול הדולר, או בשפה המקצועית- ״ייסוף השקל״.
כתבתי לכם כבר רבות על הפער בין המטבעות , עם דגש על ירידת מחירי הסחורות בעולם כולו, מלבד פה אצלנו, במדינת ישראל.
מצרף לכם פה לינק לכתבה שרשמתי בנושא לראות זווית נוספת על הפער בין מה שקורה בעולם, לבין מה שקורה במדינת ישראל.
שנת 2024: שנת ההתייקרות הגדולה
השקל החזק וצניחת מחירי הסחורות בעולם היו אמורים להוביל לירידה מורגשת במחירי המזון בישראל, אך המציאות על המדפים מספרת סיפור הפוך.
מחירי המזון זינקו בשיעור פי 1.5 ממדד המחירים לצרכן, תוך ניצול פערי מידע וכוח שוק ריכוזי.
הסיפור שלנו מתחיל בשנת 2024 כשנה שבה כל ספקיות המזון הגדולות העלו מחירים בממוצע של למעלה מ7%.
כשבוחנים את הרשימה, שיאנית ההתייקרויות היא חברת ליימן שליסל בע״מ המייבאת ומפיצה מותגים בינלאומיים והעלתה מחירים ב 12%.
מיד אחריה ניצבת החברה המרכזית למשקאות קלים (שאחראית על ההפצה של כלל המשקאות הממותקים בארץ) עם 11%, ולאחריה חברת שטראוס, חברת וילי פוד וחברת זנלכל, כולן עם 11%. מחלבות גד, יוניליוור, טמפו ותנובה השתדלו לא להשאר מאחור והשלימו את העשירייה הפותחת עם עליות של ״רק״ 10%.
בשנת 2025 קצב ההתייקרויות התמתן לשיעור של 2.5%, ובתחילת שנת 2026 ההאטה נרשמה כמעט לחלוטין אל מתחת לשיעור של 0.5%.
אולם, חשוב להבין מה מסתתר מאחורי הנתון המעודד לכאורה, אין מדובר בירידת מחירים, אלא בהתייצבות ברמות הגבוהות החדשות שהצרכן כבר הורגל אליהן.
גבינה בולגרית של תנובה שעלתה בשנת 2024 ממחיר של 17 שקלים ל24 שקלים לא תחזור אחורה
שניצל התירס של טבעול שקפץ ממחיר של 21 שקלים ל34 שקלים נשאר באותה רמה. ההתמתנות של שנת 2026 אינה עצירת הנזק אלא בסך הכל קיבוע מוחלט שלו.
הפרדוקס שאף אחד לא מסביר
החברות נימקו בעבר את העלאות המחירים בזינוק עלויות חומרי הגלם כגון קקאו וחיטה. אולם המציאות בשטח מלמדת על פרדוקס שבו מחירי הקקאו והחיטה ירדו באופן ניכר מאז שיאי המלחמה אך ירידות אלו לא התגלגלו לצרכן הישראלי.
המנגנון הזה מכונה תיאום מחירים אסימטרי שבו עלויות עולות מועברות מיד לצרכן אך עלויות יורדות נשארות כרווח אצל החברות. עם שקל חזק שמוזיל את הייבוא היבואנים נהנים מכוח קנייה גבוה בחוץ לארץ בעוד הצרכן מתמודד עם כשל שוק שבו הרווח נשאר אצל החברות והקמעונאים במקום לעבור לציבור.
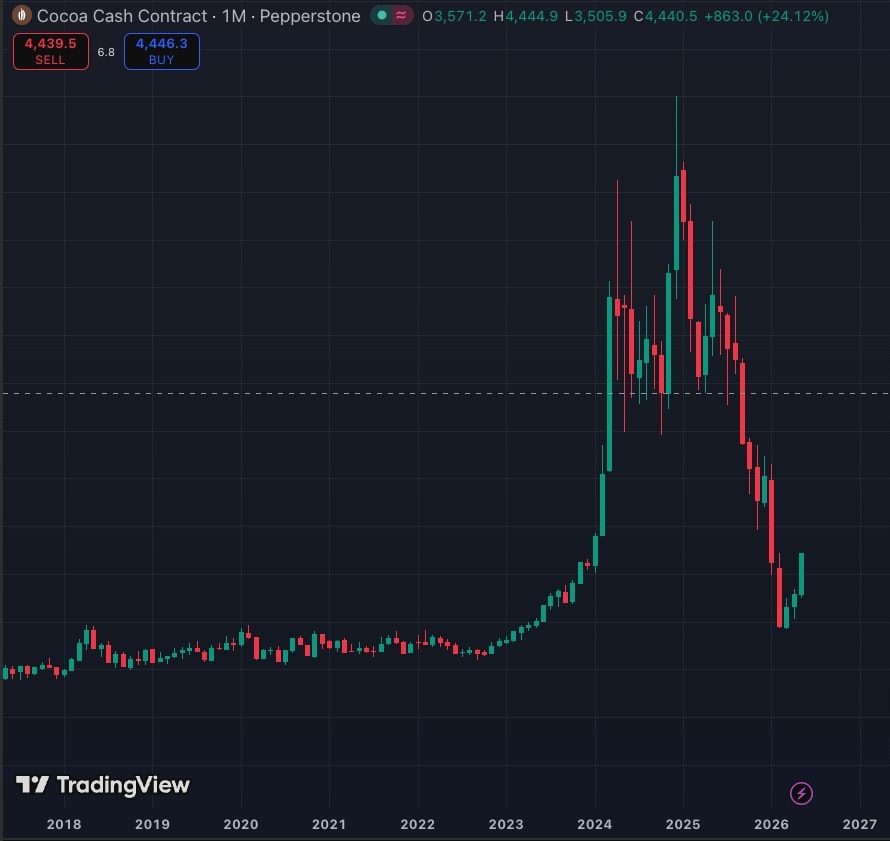
בתמונה ניתן לראות את הירידה החדה במחירי הקקאו
גם הרשתות חלק מהסיפור
הספקיות אינן הגורם היחיד, רשתות השיווק הן האחראיות על המחיר הסופי המודבק על המדף, וגם שם התמונה אינה מחמיאה.
רשת קרפור, מובילה את הרשתות בעליות מחירים של למעלה מ12% לאורך שלוש שנים.
אחריה ניצבות ויקטורי, שופרסל וסופר פארם.
רשת רמי לוי ורשת יוחננוף מציגות עליות מתונות יותר של 5.8% כל אחת, בעוד שרשת אושר עד מציגה את העלייה הנמוכה ביותר עם 4.4%.
הנתון הזה מעניין במיוחד כאשר מחברים אותו לנתוני הרווחיות הגולמית של שופרסל שהוצגו בעבר ועמדו על 30% בשנת 2025, קפיצה חריגה לעומת המתחרות. המלחמה ביוקר המחיה שהרשת מנהלת מול הספקים לא בהכרח מגיעה לצרכן, אלא עשויה להתגלגל ישירות לשורת הרווח הגולמי של החברה.
הקנסות שהם רק עלות עסקית
הרגולטורים אינם שותקים לחלוטין, חברת ליימן שליסל, שיאנית ההתייקרויות, ספגה קנס כספי של 13 מיליון שקלים בשל הפרת חוק קידום התחרות החברה המרכזית למשקאות קלים קיבלה קנסות של 18 מיליון שקלים בפברואר האחרון.
אולם, כדי להבין עד כמה הקנסות האלה חסרי משמעות כהרתעה, נדרשת מעט פרופורציה. חברה שמעלה מחירים בשיעור של 12% על פני אלפי מוצרים למשך שנתיים מרוויחה מהמהלך הזה הרבה מעבר לכל קנס שהרגולטור מטיל.
הקנס הופך לפריט תקציבי פשוט ולא לאיום ממשי, ההרתעה מפני צעדים ממשלתיים נחלשה משמעותית. אם בשנת 2023 עלתה על הפרק הקמת ועדות לבחינת הריכוזיות, הרי שכיום הנושא כמעט ואינו מטופל בהיעדר רגולציה אפקטיבית, השחקנים הגדולים חופשיים לנצל את כוח השוק שלהם.
מדד תל אביב מזון והכסף המוסדי
במהלך שנת 2026 יושק מדד תל אביב מזון, שגם עליו רשמתי לכם לא מזמן ומצרף שוב קישור אליו.
שיכלול 21 מניות של תעשיית המזון הישראלית עם שווי שוק כולל של 65 מיליארד שקלים, כשכמעט מחציתן הונפקו בשנים האחרונות בלבד. כאשר נוצר מדד ייעודי, קרנות פנסיה וגופים מוסדיים המנהלים מאות מיליארדי שקלים מחויבים לרכוש מניות של החברות הנכללות בו. הדבר יוצר ביקוש מוסדי קבוע וצפוי. קיימת בכך אירוניה לא קטנה הצרכן הישראלי משלם יותר בסופרמרקט, ובמקביל, דמי הפנסיה שלו עשויים לממן בדיוק את אותן החברות שמייקרות לו את הסל.
מי עומד להרוויח מהמצב הנוכחי
הנתונים מצביעים על חברת שטראוס כאחת החברות שנמצאות בפוזיציה האסטרטגית הטובה ביותר. החברה נמנית עם העשירייה הפותחת של המתייקרות, ועתידה לקבל רוח גבית מוסדית עם השקת מדד תל אביב מזון.
בנוסף, סקטור הספקיות הגדולות הכולל חברות כמו תנובה, יוניליוור וטמפו, מציג שיפור מרווחים בסביבה שבה עלויות חומרי הגלם יורדות אך מחירי המכירה נשמרים גבוהים.
מדובר במתכון קלאסי לשיפור שורת הרווח התפעולי.
סיכום ותובנות
הסיפור האמיתי אינו רק שהמחירים עלו, אלא שהם עלו בדיוק בתקופה שבה לפי כל היגיון כלכלי הם היו אמורים לרדת. הקקאו חזר לרמות היסטוריות, חיטה ירדה והשקל התחזק. ועדיין, הגבינה הבולגרית עומדת על 24 שקלים.
הנתונים משקפים שוק שבו כוח ריכוזי מאפשר לספקיות ולרשתות ליהנות מיתרון כפול, להצדיק עליות מחירים בזמן שעלויות הייצור עולות, ולשמור את הרווח בתוך החברה כשהעלויות יורדות. כל עוד הרגולציה מסתפקת בקנסות סמליים ואינה מובילה שינוי מבני, אין לצרכן מנגנון טבעי שיתקן את כשל השוק הזה.
עבור המשקיע, המסר הוא כפול מצד אחד, מדד תל אביב מזון החדש פותח חלון הזדמנויות לחשיפה לסקטור רווחי שנהנה מרוח גבית מוסדית.
מצד שני, חברה שמבססת את רווחיה על חולשת הרגולטור ועל מידע אסימטרי מול הצרכן, לוקחת סיכון תדמיתי פוליטי שיכול להתממש במהירות.