למה השקל מתחזק גם כשהמלחמה ממשיכה
4.5.2026

בקצרה
- המוסדיים בישראל, הכוללים קרנות פנסיה, השתלמות וביטוח, מכרו מעל 23 מיליארד דולר במחצית השנייה של 2025, המהווה שיא היסטורי ומכירות מט"ח בשווי של כ-3.5% מהתוצר הלאומי, מה שמפעיל לחץ ייסוף משמעותי על השקל ומנתק אותו מתבניות היסטוריות.
- גופים מוסדיים גדולים כמו אלטשולר שחם, הראל ומור קיצצו באופן דרמטי את חשיפתם למטבע חוץ בכ-5-7 אחוזים בממוצע, מה שגרם למכירת מט"ח מסיבית ובו-זמנית, והדבר מחזק את השקל באופן עקבי ומשפיע על שער החליפין היומי.
- מנגנון הגידור של המוסדיים, המגדר כ-90 מיליארד דולר, פועל באופן מכני ויומיומי: ככל ששווי הנכסים הדולריים עולה בשווקים הגלובליים, המוסדיים מוכרים מט"ח כדי לחזור ליעד החשיפה, מה שמזרים לחץ מתמיד על שער הדולר כלפי מטה.
- בנק ישראל, המחזיק ביתרות מט"ח של 228 מיליארד דולר, נמנע מהתערבות משמעותית בשוק המט"ח עקב המתיחות הגיאופוליטית וחוסר הוודאות, אך השוק מתמחר שתי הפחתות ריבית עתידיות שיורידו את הריבית ל-3.5%, מה שצפוי להמשיך וללחוץ על הדולר כלפי מטה.
שער הדולר חצה לפני כחודש כלפי מטה את רף 3 השקלים, ומאז הוא לא עצר.
נכון לסיום המסחר בסוף השבוע שעבר, עמד הדולר על קצת פחות מ-2.94 שקלים. מה שמעניין עוד יותר אינו המספר עצמו, אלא מה שקורה מסביבו גם כשמדדי וול סטריט יורדים, גם כשמחירי הנפט מזנקים, השקל ממשיך להתחזק במנותק מהתבנית ההיסטורית. זה לא ייסוף רגיל.
משהו אחר מניע את המגמה הזו, ומי שמבין אותו יבין גם למה היא לא הולכת להיעצר בקרוב.
הגורם המרכזי שהשוק מצביע עליו הוא הגופים המוסדיים.
קרנות הפנסיה, קרנות ההשתלמות וחברות הביטוח. במחצית השנייה של 2025 לבדה מכרו המוסדיים סכום אסטרונומי של מעל 23 מיליארד דולר, שיא כל הזמנים למחצית שנה אחת.
על מנת לקבל פרספקטיבה, מדובר במכירות מט"ח בשווי של כ-3.5% מהתוצר הלאומי של ישראל. בחצי שנה בלבד.
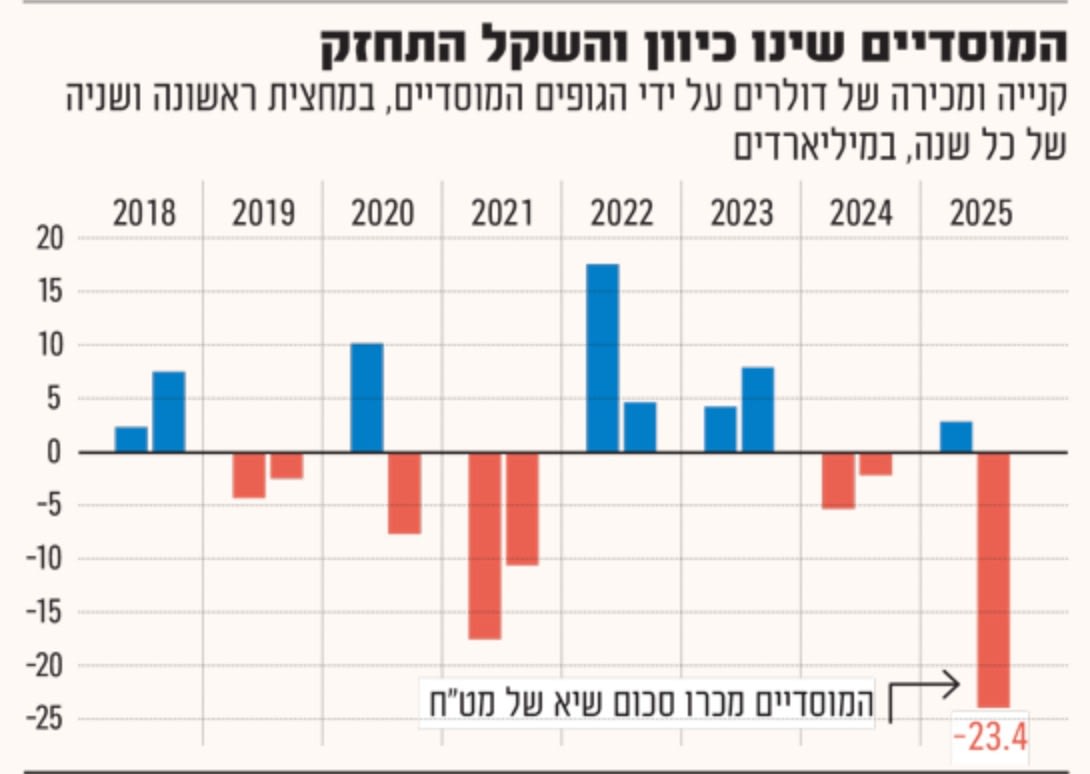
מקור: עיבוד לנתוני בנק ישראל וגלובס
איך גופים שמנהלים 200 מיליארד שקל בשנה מניעים מטבע
כדי להבין את הכוח של המוסדיים בשוק המט"ח צריך להבין קודם את גודל הגוף הזה. הגופים המוסדיים בישראל מקבלים לניהולם מדי שנה כ-200 מיליארד שקל חדשים מהציבור, בדמות הפקדות פנסיה, הפקדות לקרנות השתלמות ופרמיות ביטוח.
כל שינוי קטן שהם מבצעים בתיק, הזזת אחוז אחד הנה או הנה, הופכת לכוח משמעותי בשוק המט"ח המקומי.
מה שקרה ב-2025 הוא שכמעט כל הגופים הגדולים שינו תפיסה וצמצמו בו-זמנית את שיעור החשיפה שלהם למטבע חוץ.
אלטשולר שחם הורידו את החשיפה מ-22.5% ל-17.3%.
הראל ירדה מ-22.3% ל-17.6%.
מור קיצצה מ-26.5% ל-19.2%.
אנליסט ירדה מ-24.3% ל-17.9%.
הגוף היחיד שכמעט לא שינה הוא מנורה מבטחים.
כשכל הגופים הגדולים זזים באותו כיוון בו-זמנית, ההשפעה אינה סתם גדולה, היא שולטת.
כך הגידור הופך לכוח שמחזק את השקל כל יום
אבל הסיפור לא נגמר בצמצום החשיפה.
קיים מנגנון עמוק יותר שפועל כמעט אוטומטי בכל יום מסחר.
המוסדיים ממשיכים להשקיע בשווקים הגלובליים, אך מגדרים חלק ניכר מהסיכון המטבעי.
נכון להיום מוערך שהגופים המוסדיים מגדרים כ-90 מיליארד דולר.
עסקאות אלו מבוצעות מול בנקים בינלאומיים גדולים אשר תמורת תשלום מגדילים את הפוזיציה השקלית שלהם.
במילים פשוטות: גידור פירושו רכישה מסיבית של שקלים ומכירת דולרים, פעולה שממשיכה להזרים לחץ על שער הדולר כל יום.
לכך מתווסף מנגנון יומיומי שמודי שפריר, אסטרטג ראשי שווקים פיננסיים בבנק הפועלים, מתאר בבהירות: "ככל שהשווקים בחו"ל עולים, שווי הנכסים הדולריים שלהם עולה, ולכן הם באים ומוכרים מט"ח, כי הם לא רוצים להגדיל את החשיפה נטו שלהם".
משמע, בכל יום שבו וול סטריט עולה, הגוף המוסדי אוטומטית מוכר מט"ח כדי לחזור ליעד החשיפה.
זה לא החלטה. זה לא ניתוח. זה מכני לחלוטין. וזה קורה כל יום מסחר.
היצואנים בין הפטיש לסדן
לא כולם מרוצים מהשקל החזק.
יותר מ-50% מהתעשייה הישראלית היא מוטת יצוא, לפי התאחדות התעשיינים, ועבורם ירידת הדולר לאורך זמן יוצרת מצב בעייתי , התקבולים הדולריים מצטמצמים בעוד שהתשומות השקליות, שכר עובדים, מים, ארנונה וחשמל, ממשיכות להתייקר.
ברבעון האחרון היצוא הדולרי עלה בכ-2% לעומת המקביל.
אבל כשמודדים בשקלים, המטבע שבו ערוכים דוחות החברות, מדובר בצניחה של כ-12%.
כשמוסיפים לכך את מכסי טראמפ, הפער מעמיק עוד יותר.
"יצואנים שהיו רווחיים בעבר עוברים לקו האדום ונאלצים לקבל החלטות קשות"
למה בנק ישראל יישאר על הגדר
בנק ישראל מחזיק ביתרות מט"ח עצומות, 228 מיליארד דולר, אך השוק אינו מצפה שיזרוק אותן לתוך הסערה.
הפעם האחרונה שנרשמה התערבות משמעותית הייתה לאחר פרוץ המלחמה ב-7 באוקטובר.
הכלי הסביר יותר לשימוש הוא הפחתת ריבית, ואחרי שתי הורדות רצופות בדצמבר ובינואר, הבנק המרכזי עצר.
הסיבה: המתיחות הגיאופוליטית וחוסר הוודאות.
הנגיד פרופ' אמיר ירון כי אם הלחימה מול איראן תיגמר תתאפשר הורדה אחת או שתיים, אך הדגיש כי הדבר תלוי לחלוטין בהתפתחויות.
השוק כבר מתמחר שתי הפחתות ריבית בשנה הקרובה שיורידו את הריבית לרמה של 3.5%. כל עוד ההפחתות לא מגיעות, הלחץ על הדולר כלפי מטה צפוי להימשך.
גם רשות שוק ההון, הביטוח והחיסכון בראשות הממונה עמית גל, אינה צפויה להתערב.
סיכום ותובנות
מה שמניע את ייסוף השקל הוא שילוב של שלושה כוחות שפועלים בו-זמנית.
ראשית, צמצום שיעורי החשיפה למט"ח בכל הגופים הגדולים יצר גל מכירות דולרים חסר תקדים.
שנית, מנגנון הגידור האוטומטי של כ-90 מיליארד דולר מייצר לחץ יומיומי קבוע על שער הדולר, ללא קשר להחלטות שיקוליות.
בנוסף, השקל נשען על כוח מבני אמיתי: עודף בחשבון השוטף שנבנה על גב ההייטק ויצוא הגז, מגמה שמתקיימת כבר יותר משני עשורים.
עבור המשקיע נגזרות מהתמונה הזו כמה מסקנות ברורות.
חברות ישראליות מוטות יצוא הן בסיכון אמיתי, ירידה של 12% בהכנסות בשקלים ברמה הריאלית (בניכוי שער הדולר) על אותה כמות מכירות היא פגיעה קשה בשורת הרווח.
מי שמחזיק חשיפה גבוהה לנכסים דולריים צריך לבחון מחדש את אסטרטגיית הגידור שלו, שכן כוח הייסוף של השקל אינו נראה חולף.
ואם הריבית תרד כפי שהשוק מתמחר, הדבר ירכך חלק מהלחץ על שער הדולר, אבל לא יבטל אותו. ובשורה התחתונה, נראה כי הגורמים המבניים לחוזקו של השקל לא הולכים לשום מקום.