החלפת משטר בפד, מסיום עידן ג'רום פאוול לתחילתו של עידן וורש
1.5.2026

בקצרה
- ג'רום פאוול ניהל ארבעה מחזורי ריבית שונים במהלך כהונתו כיו"ר הפד, החל מ-1.5% בפברואר 2018 ועד לריבית אפס ב-2020, ולאחר מכן העלאות אגרסיביות לריסוק אינפלציה, מה שמעיד על יכולת הסתגלות יוצאת דופן של הבנק המרכזי לתנאים כלכליים משתנים.
- שוק המניות האמריקאי הציג ביצועים יוצאי דופן תחת כהונתו של פאוול, כאשר מדד ה-S&P 500 הניב תשואה של כ-170%-180% ומדד הנאסד"ק 100 עלה בלמעלה מ-250% בין ינואר 2018 לתחילת 2026, למרות תנודתיות חריפה כמו ירידות של 19% ו-33% בהתאמה בשנת 2022, מה שמדגיש את חשיבות ההשקעה לטווח ארוך גם בתקופות סוערות.
- במהלך מגפת הקורונה במרץ 2020, פאוול הוריד את הריבית ל-0% והכריז על תוכנית הרחבה כמותית בלתי מוגבלת, שהזרימה כ-4.5 טריליון דולר למערכת הפיננסית עד סוף 2021, מה שהציל את הכלכלה מקריסה אך יצר בסיס לאינפלציה חריפה בעתיד.
- הפד בראשות פאוול ביצע טעות היסטורית בכך שהתעקש לאורך כל שנת 2021 כי האינפלציה זמנית, למרות סימנים ברורים לחריגה, מה שהוביל לעלייה דרמטית של האינפלציה ל-9.1% ביוני 2022 ולצורך בהעלאות ריבית אגרסיביות מ-0.25% ל-5.5% בתוך 16 חודשים, צעד שהשפיע באופן ניכר על יוקר המחיה והכלכלה כולה.
ב-15 במאי 2026, לראשונה מזה 8 שנים, כיסא יו"ר הפדרל ריזרב יעבור לידיים חדשות.
ג'רום פאוול, שנכנס לתפקיד בפברואר 2018 לאחר מינוי של הנשיא דונאלד טראמפ בכהונתו הראשונה, עוזב את המושב כשהוא מותיר מאחוריו אחת התקופות הסוערות בתולדות הבנקאות המרכזית האמריקאית.
העברת התפקיד לקווין וורש אינה שינוי טכני בלבד, אלא מהלך שמבטא תפיסה שונה לגבי תפקיד הבנק המרכזי, רמת השקיפות שלו והיחסים בינו לבין הממשל. בואו נבחן בצורה מעמיקה את מה שפאוול השאיר אחריו, ומה שוורש צפוי להביא איתו.
כהונה אחת, 4 סייקלים של ריבית
בואו נתחיל לדבר על התנהלות פאוול מול הריבית למשך כל תקופת כהונתו.
פאוול קיבל את ניהול הפד בפברואר 2018 כשהריבית עמדה על 1.5%, ומדד ה-S&P500 עלה בשנת 2017 כ-19.4% בעקבות קיצוצי המס של טראמפ, תוך כדי אינפלציה מתונה ומנוהלת.
בשבע השנים שקדמו לכהונתו, הוא ניהל מהלכי הידוק מתונים שהחלו בימי ג'נט ילן (יו״ר הפד לפני פאוול בין השנים 2014-2018), אך האמת הגדולה של כהונתו היא שפאוול ניהל לא מחזור ריבית אחד אלא 4 מחזורים שונים שכללו הידוק הכלכלה ובלימת האינפלציה, (מצב שנמשך לכל אורך שנת 2018), חזרה לריבית אפס בשל קורונה ב-2020, ריסוק האינפלציה בין 2022 ל-2023, ולבסוף מחזור ההפחתות שהחל בספטמבר 2024.
אין כמעט נגיד בתולדות הפד שניהל רוחב סייקלים שכזה תחת כהונה בודדת, ועצם העובדה שהמשק האמריקאי יצא ממנו בלי מיתון רשמי עד כה, מהווה הישג שלא ניתן לזלזל בו.
שוק המניות בימי פאוול, עשור של ביצועים יוצאי דופן
מי שהחזיק בינואר 2018 תיק מדד S&P 500, ויצא בתחילת 2026, הניב תשואה של כ-170%-180% על פני כל התקופה (לא כולל דיבידנדים) כולל נפילות החדות של 2020 ו-2022.
מדד הנאסד"ק 100, המוטה לטכנולוגיה, השיא תשואות גבוהות בהרבה, עם גידול של מעל 250% לאורך אותה תקופה (לא כולל דיבידנדים) לאחר שחברות הבינה המלאכותית ריכזו עליו ביקושים חסרי תקדים מאז 2023.
כמובן שמדובר בממוצע שמסתיר תנודתיות קיצונית, ב-2022 ירד ה-S&P 500 בכ-19% וה-Nasdaq ב-33%, שנת הכאב הגדולה של עידן פאוול.
אבל מי שהחזיק לאורך כל כהונתו של פאוול במדדים המובילים הארצות הברית, יצא מהתקופה הזו עם תשואות שמכות כמעט כל אלטרנטיבה. באירוניה מסוימת, זה קורה בדיוק בתקופה שבה פאוול קיבל את הביקורות החריפות ביותר.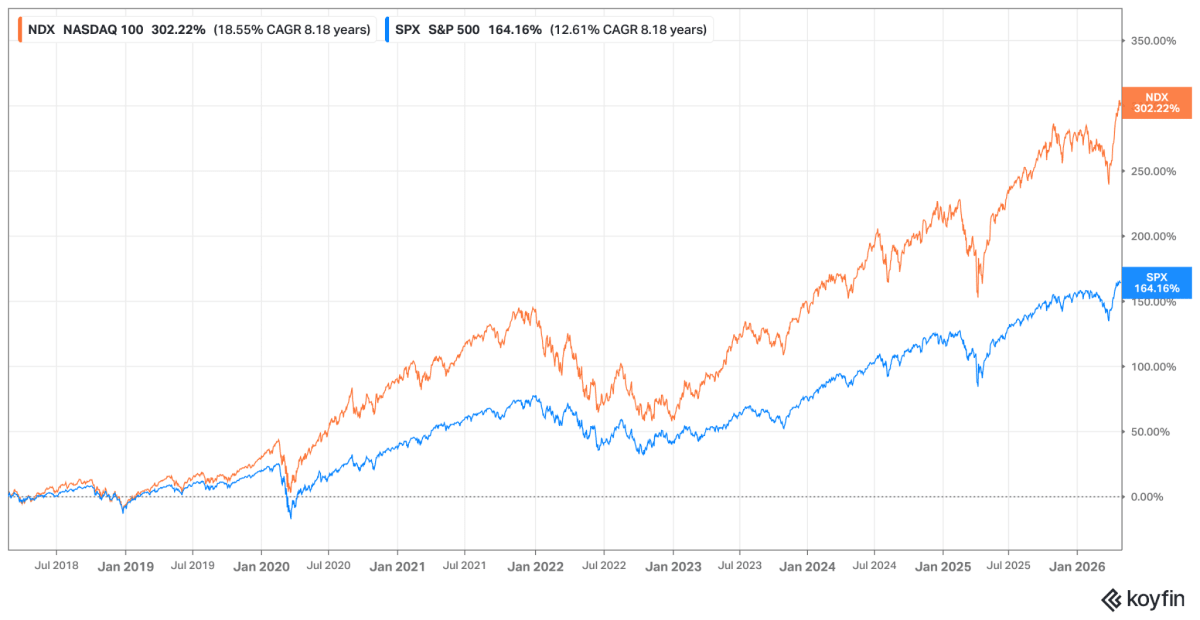 מקור: Koyfin
הגיבור של הקורונה ומחיר ההצלה
באמצע מרץ 2020, כשהעולם נכנס לסגר ראשון בשל מגפת הקורונה, פאוול עשה מה שנגיד מרכזי לא עשה במשך עשרות שנים.
בשני מהלכים מפתיעים בתוך עשרה ימים, הוא הוריד את הריבית מ-1.75% לאפס, על מנת להניע את הכלכלה וגם הכריז על תוכנית QE (הרחבה כמותית, כלי שבו הבנק המרכזי מזרים כסף למערכת כדי לעודד את הכלכלה) ללא הגבלה בהיקף.
עד סוף 2021 הזרים הפד למערכת הפיננסית קרוב ל-4.5 טריליון דולר נוספים דרך רכישות אג"ח, וגדל למאזן של למעלה מ-8.9 טריליון דולר.
הצלחת המהלך הייתה מיידית, שוק המניות שינה כיוון תוך שבועות, אשראי זרם, ועסקים קיבלו חמצן לשרוד. אלא שלכל הצלה יש מחיר, ומחיר הזרמת 4 טריליון דולר לשוק שגם כך מוצף בביקוש מוגבר לסחורות ומצוי בשיבושי שרשרת אספקה, הוא אינפלציה.
בגרף המצורף רואים בשחור את האינפלציה ובכחול את שינוי הריבית לאורך השנים.
אפשר לראות בשנת 2020 את הירידה החדה של הריבית ל-0 ואת העלייה הגדולה של האינפלציה שהגיעה עד ל-9% !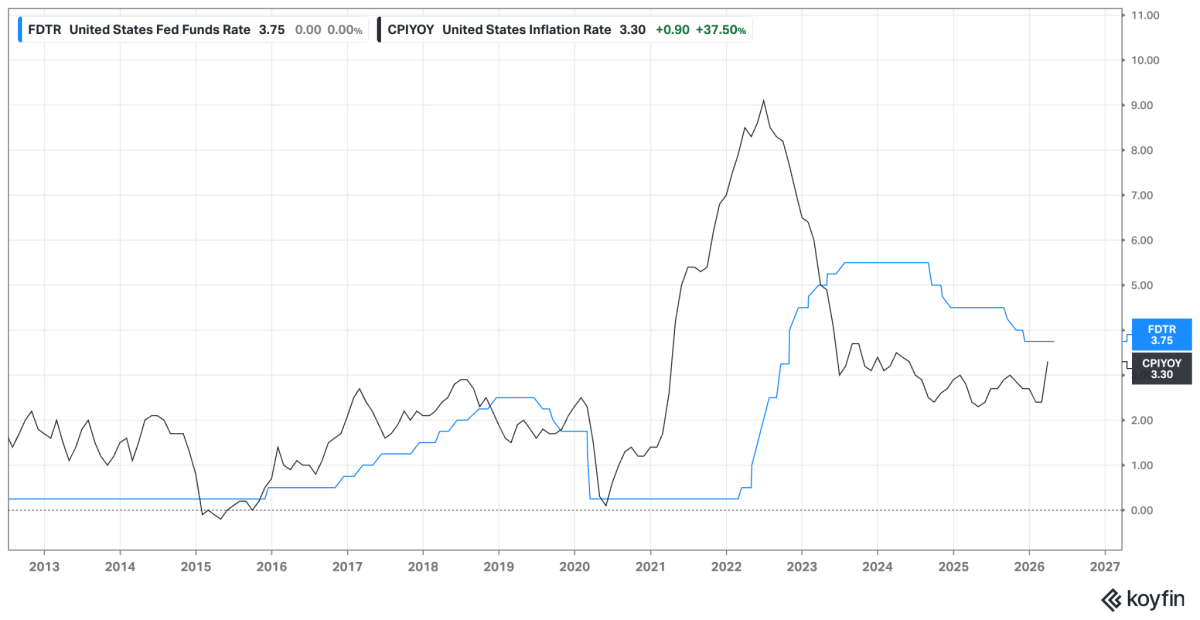 מקור: Koyfin
השגיאה ההיסטורית
זה יהיה סימן השאלה הגדול ביותר במורשת פאוול. לאורך כל שנת 2021, כשהאינפלציה כבר מראה סימנים ברורים של חריגה, פאוול ועמיתיו בפד חזרו שוב ושוב על ההערכה כי האינפלציה היא זמנית וחולפת, ולכן אינה מהווה בשלב זה מקור לדאגה משמעותית.
ביוני 2022 הגיעה האינפלציה ל-9.1%, גבוהה ברמה חריגה ביותר שלא נראתה מאז 1981, ומחיר שאמריקאים הרגישו בדמי השכירות, בקופת הסופרמרקט ובתחנות הדלק.
הפד החל להעלות ריבית בצורה אגרסיבית בתחילת 2022, ובקצב שלא נראה עשורים.
75 נקודות בסיס בפגישה בודדת, פעם אחר פעם. הריבית עלתה מ-0.25% ביוני 2022 ל-5.5% ביולי 2023, קצב העלאות אדיר, הרמה הגבוהה ביותר מאז 2001, בתוך 16 חודשים בלבד.
כנראה שלעד תישאר סביב פאוול הביקורת החריפה לגבי האיחור בהורדות הריבית.
אנשים כמו לארי סאמרס, אחד הכלכלנים הבכירים והבולטים בארצות הברית, שהזהיר בתחילת 2021 את פאוול שהשיטה שבה הוא נוקט תביא אינפלציה גבוהה ואכן כך היה, אם הפד היה מתחיל להעלות ריבית מוקדם יותר, ייתכן שהכאב היה מחולק בצורה שונה.
נחיתה רכה, ההצלחה שאיש לא ציפה לה
לאחר שנתיים של הידוק אגרסיבי, הסתיים מחזור העלאות הריבית ביולי 2023, והשאלה הגדולה הייתה האם המשק ייכנס למיתון.
ההיסטוריה של הבנקאות המרכזית רצופה בדוגמאות של הידוקים שהובילו לאבטלה, מיתון ומשבר. אלא שבמקרה של פאוול, לפחות עד כה, הנחיתה הרכה התממשה.
האינפלציה ירדה לסביבת 2.5%-3%, שוק העבודה נשאר איתן, והמשק צמח. פאוול התחיל להוריד ריבית בספטמבר 2024, בצעדים מדודים, וסיים את כהונתו כשהריבית עומדת על 3.75%, רמה שמאפשרת נשימה לשוק האשראי אך אינה קיצונית.
השאלה המרכזית כעת היא לא אם פאוול הצליח לייצב את המערכת, אלא האם האיזון העדין שנוצר בין אינפלציה, צמיחה ושוק עבודה יוכל להישמר גם קדימה.
המהלך החריג שפאוול הודיע
במסיבת העיתונאים האחרונה שלו כיו"ר, הודיע פאוול שיישאר כחבר במועצת המושלים של הפד (הגוף המרכזי שמנהל את הפדרל ריזרב), לאחר שכהונתו כיו"ר תסתיים ב-15 במאי.
מדובר במהלך חריג שלא קרה מאז 1948, השנה שבה מריינר אקלס, יו"ר הפד לשעבר, נשאר מושל לאחר תום כהונתו בתקופת מתח חד עם משרד האוצר.
פאוול עצמו הסביר את ההחלטה בזהירות: "החלטותיי ימשיכו להיות מונחות אך ורק על ידי מה שאני סבור שהוא לטובת המוסד והציבור." בפועל, ההחלטה להישאר קשורה לחקירת המשרד לצדק בעניין חריגות בעלויות שיפוץ מטה הפד, שיפוץ שהפך מאומדן של 1.9 מיליארד דולר ב-2021 לכמעט 2.5 מיליארד בפועל.
קווין וורש, מי הוא האיש שמחליף את פאוול?
קווין וורש, בן 56, אינו פנים חדשות לפד. הוא שימש כמושל הבנק בין 2006 ל-2011, ובתקופה זו היה שותף לגיבוש ויישום המדיניות המוניטרית בתגובה למשבר 2008, לצד יו"ר הבנק דאז, בן ברנאנקי.
וורש בוגר ייל ובית הספר למשפטים של הרווארד, ובעל רקע בבנקאות השקעות בבנק מורגן סטאנלי (MS). בשנים שלאחר מכן הוא היה עמית בכיר במוסד הובר בסטנפורד, שם פרסם מאמרים ביקורתיים על מדיניות הפד. מי שמחפש מינויים פוליטיים פשוטים עלול להתאכזב.
וורש נחשב לבעל גישה ניצית, אחד כזה שמעדיף להילחם באינפלציה ונוטה לריבית גבוהה, כאשר רשומתו הציבורית מראה אדם שתמיד שם במרכז את מאזן הסיכונים בין צמיחה לאינפלציה.
בין לחץ פוליטי לעצמאות מוניטרית, הקו הלא מוצהר של וורש
ברמה הפוליטית, וורש הגיע לוועדת אישור הסנאט כשציפיות טראמפ ברורות, הנשיא רצה הפחתות ריבית מהירות, וציפה שנגיד שמינה ייתן לו אותן.
עם זאת, במהלך עדותו בפני הסנאט, וורש נמנע מלהתחייב על כיוון ריבית ספציפי.
וורש הציג גישה של התאמת פעילות הפד, דיבר על מסגרת אינפלציה חדשה, הדגיש מאזן קטן יותר וקרא להפחתת תדירות התקשורת.
לדבריו, מושלי הפד צריכים להתבטא פחות, לצמצם הנחיה קדמית ולהימנע מרמיזות מוקדמות לגבי החלטות לפני ישיבות. הוא גם נמנע מלהתחייב לקיום מסיבת עיתונאים לאחר כל פגישת FOMC, נוהל שפאוול ביסס כדי לחזק את השקיפות.
ליז וורן, סנאטורית דמוקרטית, מתחה עליו ביקורת וטענה כי לא היה מוכן לומר שטראמפ הפסיד בבחירות 2020 ומנגד, הסנאטור טילס טען כי הביקורת עליו אינה מוצדקת.
הדיסוננס בין טראמפ לוורש
כאן טמון אחד הפרדוקסים המעניינים של ההחלפה.
טראמפ דחף לאורך שנתיים לכך שוורש יחליף את פאוול, בין השאר כי ביקר את פאוול על כך שלא הפחית ריבית מהר מספיק ואף כינה וממשיך לכנות אותו "Too late powell".
אלא שוורש אינו צפוי להתנהל כנגיד של הנשיא, עמדותיו ההיסטוריות כללו חשש מאינפלציה, הדגשת מדיניות מוניטרית (הדרך שבה הבנק המרכזי משפיע על הכלכלה) ועצמאות הפד, עם דגש על צמצום מאזן.
פאוול פעל לאורך השנים תחת לחץ פוליטי, בעיקר מצד טראמפ להפחתת ריבית, ובתקופות מסוימות השוק פירש את צעדיו ככאלה שאינם מנותקים לחלוטין מהלחצים הללו, בדיוק מה שטראמפ ביקש לצמצם.
כעת, אם הכלכלה תיתקל בקשיים, אם האינפלציה תחזור על רקע המכסים ואם הלחץ מהבית הלבן יתגבר, נגיד בנק שמקפיד על עצמאות מלאה, עלול להפוך את היחסים בין הממשל לפד לזירת עימות מתמשכת.
השפעת החלפת נגיד הפד על תנועת השווקים
היסטורית, החלפת נגיד הפד גורמת לעלייה משמעותית בתנודתיות בשוק.
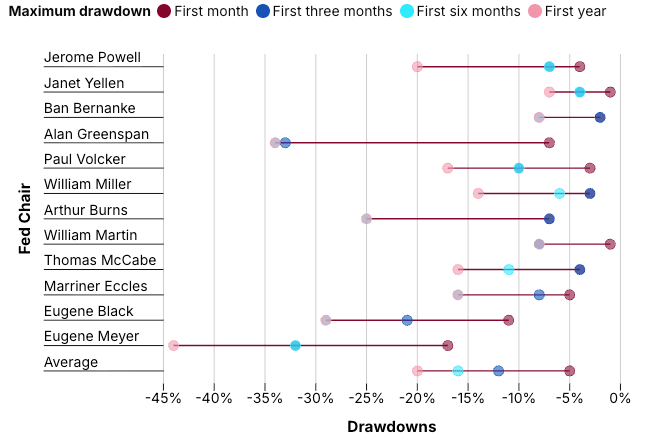
בממוצע, מדד S&P 500 רושם ירידה של כ-5% בחודש הראשון, כ-12% ב-3 חודשים וכ-16%-20% ב-12 חודשים מהמינוי.
השוק מגיב בדרך כלל בצורה חיובית יחסית בחודשיים הראשונים, אך לאחר מכן התנודתיות גוברת והירידות מעמיקות, התגובה תלויה בעיקר בתפיסת הרציפות של המדיניות ובמידת ההשפעה הפוליטית הנתפסת.
בנוסף, תשואות האג"ח הממשלתיות נוטות לעלות בתקופת המעבר עקב אי-ודאות. בסופו של דבר, החלפת נגיד אינה גורמת בדרך כלל לקריסה ארוכת טווח, אך מגבירה סיכון קצר-בינוני.
הגרף מציג את הירידה של S&P 500 לאחר כניסת נגידי פד שונים, כאשר כל שורה היא נגיד אחר והנקודות מייצגות תקופות זמן שונות, אדום לחודש הראשון, כחול ל-3 חודשים, תכלת ל-6 חודשים וורוד לשנה.
האחוזים מראים את עומק הירידה מהשיא, ברוב המקרים הירידות נעות סביב -5% עד -10% בטווח הקצר, מעמיקות לכ--10% עד -15% בטווח בינוני, והממוצע ההיסטורי מתכנס לכ--5% בחודש הראשון, -12% אחרי 3 חודשים וכ--16% עד -20% לאחר שנה, כולל מצבים קיצוניים שמגיעים גם לאזור -30% עד -40% במקרים חריגים.
 מקור: Dailymail
מה לצפות בעידן וורש
ההשלכות הפרקטיות של מינוי וורש תלויות בשאלות שאין עליהן עדיין תשובות.
האם הוא יפחית ריבית מהר כדי לשמח את הבית הלבן, גם אם הנתונים לא תומכים? האם מסגרת האינפלציה החדשה שהוא מדבר עליה פירושה יעד גמיש יותר מ-2%, או אולי יעד מחמיר יותר? האם צמצום תקשורת הפד שכוללת פחות נאומים ופחות הנחיה קדמית, יפגע בשקיפות השוק ויגדיל את תנודתיות האג"ח?
אחד הדברים הברורים הוא שהנוהל שוורש ינהל, יהיה שונה מהנוהל שפאוול עיצב.
סביר להניח שיהיה יותר מרוכז בהחלטת ה-FOMC כגוף, פחות פומבי בהסברים, ופחות צפוי בתקשורת. בעולם שבו שוקי ההון מתמחרים כל הנחיה קדמית, גם שינוי סגנונות תקשורת לבדו עלול לייצר טלטלה.
הפד שוורש נכנס אליו הוא פד רגיש יותר, עם פחות כלים לניהול ציפיות וזה כיוון שהוא בוחר בו באופן מודע.