הנפקות ראשוניות לציבור, המרחק בין פיתוי ההייפ למבחן הבגרות הפיננסית
19.3.2026

בקצרה
- הנפקות ראשוניות לציבור (IPO) מלוות בהייפ שיווקי אינטנסיבי, אשר יוצר חשש מהחמצה (FOMO) בקרב משקיעים וגורם לעליית מחירים מהירה שאינה תמיד משקפת את הערך הכלכלי האמיתי של החברה, מה שעלול להוביל לרכישת מניות במחיר מנופח לפני שהשוק מתאזן.
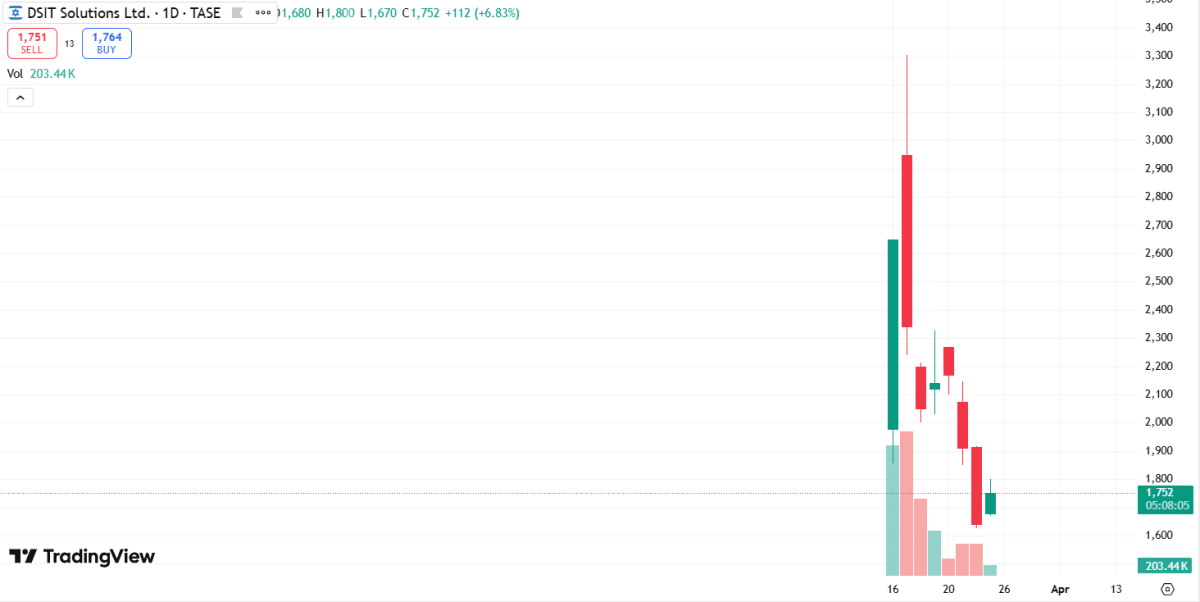
- הפער בין מחיר ההנפקה למחיר השוק לאחר ההתלהבות הראשונית מדגים סיכון משמעותי, כפי שניתן לראות בחברת DSIT Solutions שזינקה ב-117% מ-15 שקלים ל-32.5 שקלים, אך ירדה לאחר מכן ב-26% ל-24.1 שקלים, מה שמדגיש את התנודתיות והסיכון שבהשקעה על בסיס הייפ בלבד.
- מנגנון תקופת החסימה, האוסר על בעלי שליטה ומשקיעים מוסדיים למכור מניות למשך 180 ימים, נועד לייצב את השוק, אך עם סיומה, מכירות גדולות עלולות ליצור לחץ שלילי על המחיר ולהוביל לירידות שערים חדות, שכן השוק מתקשה לקלוט היצע כה גדול.
- משקיעים בוגרים מעדיפים לבחון את איכות החברה לאורך זמן, תוך המתנה של מספר חודשים לאחר ההנפקה כדי לנתח דוחות כספיים ראשונים ולהבין את תגובת השוק לסיום תקופת החסימה, ובכך לוותר על זינוק ראשוני פוטנציאלי לטובת ודאות גדולה יותר לגבי יציבות החברה והמודל העסקי שלה.
תהליך ההנפקה לראשונה לציבור (IPO) מלווה לעיתים קרובות במאמצי שיווק נרחבים וביחסי ציבור אינטנסיביים אשר יוצרים סביב המניה הילה של הזדמנות יוצאת דופן. תופעה זו מובילה משקיעים רבים לפעול מתוך דחף פסיכולוגי של חשש מהחמצה, FOMO- Fear Of Missing Out. הלחץ לרכוש את המניה מיד עם תחילת המסחר גורם לעלייה חדה בביקוש דבר שמוביל לעליית מחירים מהירה שאינה תואמת תמיד את הערך הכלכלי הריאלי של החברה. משקיעים שנכנסים למסחר בשיא ההתלהבות עלולים למצוא את עצמם רוכשים ניירות ערך במחיר מנופח רגע לפני שהשוק מתחיל לאזן את עצמו. בנוסף , אנו רואים שרוב ההנפקות הם מתוך סקטורים שהסנטימנט סביבם הוא חיובי, כמו בתקופה האחרונה, ביטחוניות וחלל, והחברות הפרטיות מאותם הסקטורים מנצלות את ההייפ החיובי ויצאות להנפקה בבורסה.
מעליית שיא לצניחת מציאות, מבחן התוצאה
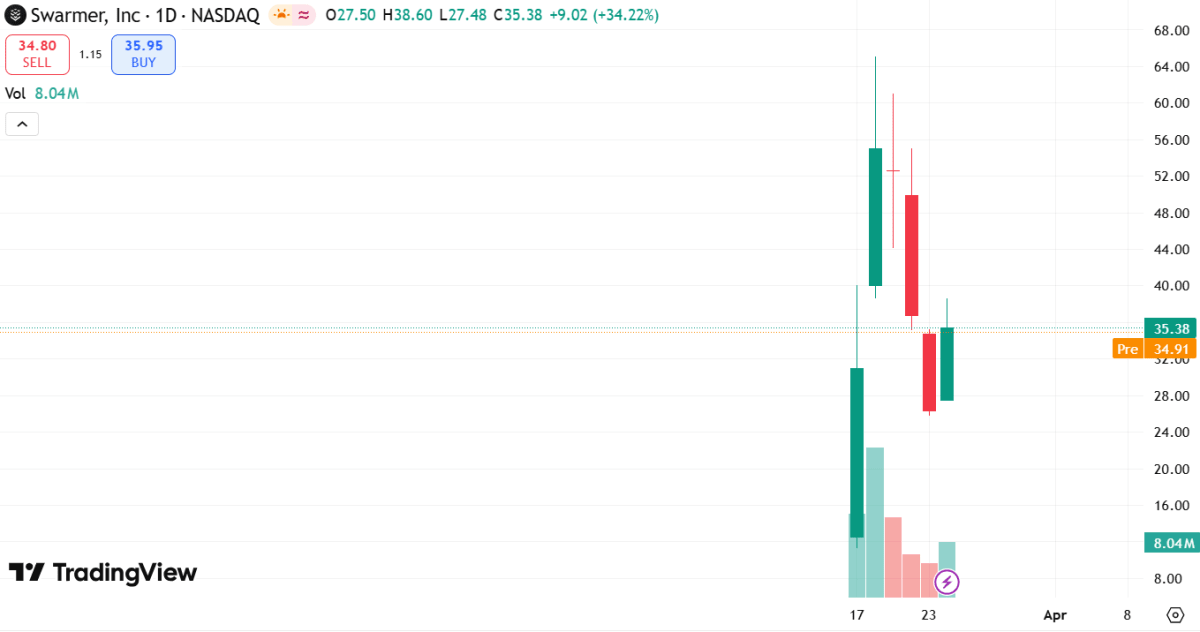
הפער בין מחיר ההנפקה לבין מחיר השוק לאחר תקופת ההתלהבות הראשונית ממחיש בצורה הטובה ביותר את הסיכון שברדיפה אחר הייפ. חברת בטחונית בשם(DSIT Solutions (DSIT, הונפקה במחיר של 15.00 שקלים למניה והגיעה בשיאה למחיר של 32.50 שקלים, זינוק מרשים של 117%. עם זאת, המניה נסוגה מאז למחיר של 24.10 שקלים, ירידה של 26% מהשיא. דוגמה קיצונית יותר ניתן לראות בחברת (Figma (FIGM, שהונפקה במחיר של 42.00 דולרים, נסקה למחיר שיא של 138.60 דולרים (עלייה של 230%) אך לאחר מכן צנחה למחיר של 82.50 דולרים, המשקף ירידה של 40% מהשיא. המקרה הבולט ביותר הוא של חברת (Swarmer (SWMR, שהונפקה במחיר נמוך של 8.50 דולרים, רכבה על גל ציפיות אדיר שהזניק אותה ל-44.20 דולרים (עלייה מטאורית של 420%) רק כדי לצנוח למחיר של 18.12 דולרים, ירידה חדה של 59% מהשיא, אם כי המניה הזאת הונפקה ממש לפני כמה ימים ומצטרך לראות את התפתחויות הבאות.
מצרף לכם פה את הגרפים של החברות , הביטו בפתיחה החדה למעלה בעת ההנפקה , ואת הירידות שלאחר מכן.

קרדיט לכל התמונות: TradingView
מנגנון תקופת החסימה
אחד המנגנונים המרכזיים שנועדו להגן על יציבות השוק הוא תקופת החסימה. תקופה זו האוסרת על בעלי השליטה והמשקיעים המוסדיים המוקדמים למכור את המניות שבידיהם נמשכת בדרך כלל תקופה של 180 ימים ונועדה למנוע הצפת השוק בהיצע גדול של מניות מיד לאחר ההנפקה. עם זאת ברגע שחלוף פרק הזמן המוגדר גופים אלו רשאים להתחיל במימוש אחזקותיהם. כאשר גוף מוסדי משמעותי מתחיל למכור כמויות גדולות של מניות הדבר יוצר לחץ שלילי על המחיר ומוביל לא פעם לירידות שערים חדות שכן השוק מתקשה לקלוט את ההיצע החדש ללא השפעה ישירה על השער.
מבט ארוך טווח על איכות החברה
הנחת היסוד של משקיעים בוגרים היא שחברה איכותית תמשיך להפגין עוצמה גם חצי שנה לאחר הפיכתה לציבורית. בעוד שניתן לנסות ולרכוב על גלי ההייפ הראשוניים אסטרטגיה של השקעה אחראית מחייבת בחינה מעמיקה של הפעילות העסקית לאורך תקופה. המתנה של מספר חודשים מאפשרת למשקיע לראות את הדוחות הכספיים הראשונים כחברה ציבורית ולהבין את תגובת השוק לסיום תקופת החסימה. משקיע מנוסה מעדיף לוותר על הזינוק הראשוני בתמורה לוודאות גדולה יותר לגבי יציבות החברה והמודל העסקי שלה.
הנפקות עתידיות, איפה אנחנו יכולים לצפות לעוד מקרים כאלה
הסנטימנט החיובי בסקטור הביטחון ובסקטור החלל מתעצם על רקע המתיחות הגיאופוליטית העולמית וההתקדמות הטכנולוגית המטאורית. הנפקות ענק צפויות לרכז עניין רב בתקופה הקרובה כאשר השוק נושא עיניים לחברות כמו SpaceX המובילה את תחום החלל הפרטי או חברות ממשלתיות כגון רפאל והתעשייה האווירית אשר לעיתים קרובות נדונות בהקשר של הפרטה או הנפקה עתידית. חברות אלו נתפסות כבעלות פוטנציאל הייפ משמעותי בעת כניסתן לבורסה שכן הן נהנות מביקוש עודף מצד גופים מוסדיים ומשקיעים פרטיים כאחד המחפשים חשיפה לטכנולוגיות צבאיות מתקדמות ולסקטור החלל המתפתח.
הנפקת איכות מוצדקת, המקרה של חברת רדיט
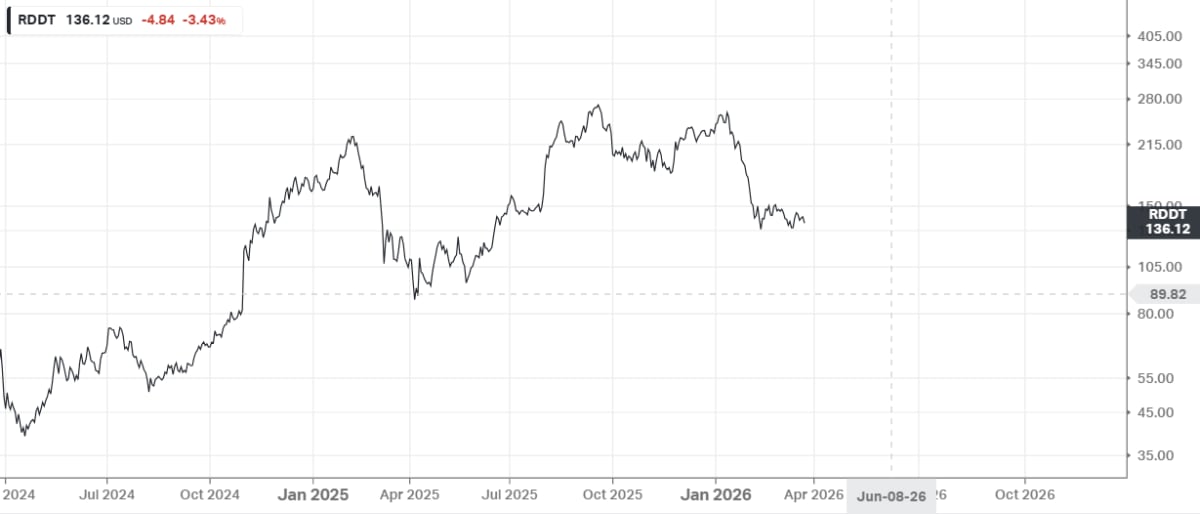
בעוד שחברות רבות נהנות מזינוק רגעי שדועך במהירות קיימות דוגמאות למניות שהצדיקו את אמון המשקיעים לאורך זמן. חברת רדיט (RDDT) שהונפקה במחיר של 34.00 דולרים למניה היא דוגמה בולטת להנפקה מוצלחת בסקטור הטכנולוגיה והמדיה החברתית. המניה חוותה ביקוש גבוה שהזניק אותה למחיר שיא של 74.80 דולרים המהווה עלייה של 120% ממחיר ההנפקה. בניגוד למניות הייפ אחרות חברת רדיט הצליחה לשמר את רמת המחירים הגבוהה והיא נסחרת כיום סביב 68.50 דולרים (ועוד אחרי ירידות של כל סקטור התוכנה לאחרונה) המשקף תשואה יציבה ומרשימה של כ 100% מאז ההנפקה. הצלחה זו מיוחסת למודל עסקי ברור המבוסס על הסכמי רישוי נתונים עבור חברות בינה מלאכותית וצמיחה עקבית בהכנסות מפרסום.
קרדיט: koyfin
סיכום ותובנות למשקיע החכם
השורה התחתונה בעולם ההנפקות ברורה ומחייבת משמעת עצמית גבוהה מצד הקהילה הפיננסית. מניה איכותית תישאר איכותית גם בחלוף 4 או 5 חודשים מרגע ההנפקה ולכן אין צורך אמיתי לקחת סיכון מיותר ולהיכנס למניה ביום המסחר הראשון. ה-FOMO המגרה את המשקיעים וגורם להם לפעול במהירות מוביל לרוב לרכישות במחירי שיא שאינם משקפים את המציאות הכלכלית. המתנה של מספר חודשים מאפשרת למשקיע להבין טוב יותר את התנהגות המניה ולראות כיצד השווי ההוגן משתקף במחיר השוק כאשר הסיכון נמוך משמעותית. בסופו של יום עבודה ללא לחץ וללא מרדף אחר הייפים רגעיים היא הדרך הבטוחה לבניית עושר פיננסי יציב.