דומיננטיות הבינה המלאכותית ומבחן המציאות של הריבית בארצות הברית
30.4.2026

בקצרה
- חברת אלפאבית הציגה ברבעון הראשון הכנסות של 109.9 מיליארד דולר, עלייה של 22% לעומת אשתקד, וזינוק של 63% בחטיבת הענן ל-20 מיליארד דולר, מה שמדגיש את עוצמת ההשקעה האסטרטגית בתשתיות בינה מלאכותית ומבסס את מעמדה כמובילה טכנולוגית.
- אלפאבית רשמה זינוק של 101% בהוצאות ההוניות ל-15.47 מיליארד דולר והכריזה על הגדלת דיבידנד ב-5%, מה שמעיד על חוסן פיננסי ותזרים מזומנים חזק, ומאותת למשקיעים על ביטחון החברה בהמשך הצמיחה והיכולת לממן השקעות עתידיות.
- חברת מטא דיווחה על הכנסות של 56.31 מיליארד דולר, צמיחה של 33%, ורווח נקי שזינק ב-61% ל-26.77 מיליארד דולר, אך העלאת תחזית ההוצאות ההוניות ל-125-145 מיליארד דולר לשנת 2026 עוררה חשש בשוק מפני שחיקה במרווחי הרווח.
- השוק הפיננסי הגלובלי מתמודד עם מתח בין צמיחה מואצת של ענקיות הטכנולוגיה, המונעת מהשקעות עתק בבינה מלאכותית, לבין מדיניות ריבית קשוחה בארצות הברית, מה שמחייב את המשקיעים לתמחר מחדש את הסיכונים אל מול עלויות המימון הגבוהות.
השוק הפיננסי הגלובלי ניצב בנקודת הכרעה קריטית כאשר עוצמת הדוחות של ענקיות הטכנולוגיה מתנגשת עם המדיניות המוניטרית הקשוחה של הבנק המרכזי.
הנתונים שנחשפו ביומיים האחרונים משרטטים תמונה מורכבת של צמיחה מואצת המונעת מהשקעות עתק בתשתיות טכנולוגיות לצד סביבת ריבית מאתגרת שאינה מראה סימני נסיגה.
המתח בין ה"אופוריה הטכנולוגית" לבין הריבית המרסנת יוצר פער בין הביצועים התפעוליים המצוינים לבין התנודתיות בשוק המניות, שכן המשקיעים נדרשים כעת לתמחר מחדש את הסיכונים אל מול עלויות המימון הגבוהות.
את המאמר הזה הכנתי עבורכם, והוא סוקר את הביצועים המרכזיים של מובילות השוק ומנתח את השלכות החלטת הריבית על המשך שנת ההשקעות.
אלפאבית: מנוע הצמיחה של הענן והבינה המלאכותית
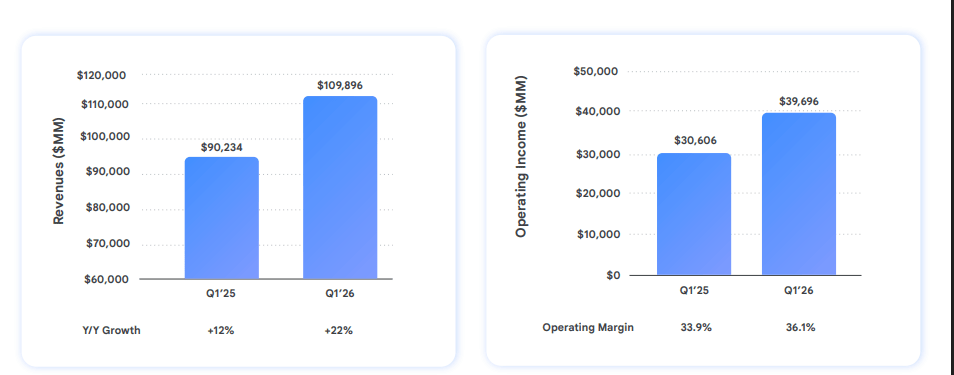
חברת אלפאבית (GOOGL) הציגה תוצאות פנומנליות ברבעון הראשון של השנה עם הכנסות שהסתכמו בסך של 109.9 מיליארד דולר המהווים עלייה של 22% לעומת אשתקד, נתון שעקף את תחזיות האנליסטים שעמדו על כ-107 מיליארד דולר. נתון ה-KPI המרכזי שמשך את תשומת לב האנליסטים הוא הצמיחה המטאורית בחטיבת הענן שזינקה ב-63% לרמה של 20 מיליארד דולר, תוך שחטיבה זו מציגה שיפור אדיר ברווח התפעולי שזינק מרמה של 1.11 מיליארד דולר אשתקד לכ-6.55 מיליארד דולר ברבעון הנוכחי.
במקביל לצמיחה בהכנסות, החברה רשמה זינוק של 101% בהוצאות ההוניות (Capex) שהסתכמו ב-15.47 מיליארד דולר, מהלך שמדגיש את עוצמת ההשקעה האסטרטגית של החברה בתשתיות ענן ובינה מלאכותית כדי לשמר את יתרונה הטכנולוגי.
מנכ"ל החברה ציין כי המומנטום של מודל ה-Gemini חודר לכל רוחב הפעילות העסקית וכי צבר ההזמנות של גוגל קלאוד כמעט הכפיל את עצמו בתוך רבעון אחד ליותר מ-460 מיליארד דולר. המנכ"ל סונדאר פיצ'אי הוסיף כי החברה נמצאת רק בתחילת הדרך של הטמעת תהליכי עבודה מבוססי סוכני AI וכי גוגל תמשיך להשקיע בשבבי ה-TPU העצמאיים שלה, כדי לתמוך בביקושים הגוברים למחשוב ולדור הבא של ה-AI.
תוצאות אלו היכו את תחזיות האנליסטים המוקדמות, אך השוק ממשיך לעקוב בדריכות אחר יכולתה של גוגל לשמר את הדומיננטיות שלה בחיפוש אל מול מנועי AI מתחרים המאיימים על מודל ההכנסות המסורתי מפרסום. עם זאת, הדו"ח הפריך חלק מהחששות והראה שהבינה המלאכותית לא רק שאינה פוגעת בחיפוש, אלא אף מגדילה את השימוש בו. בנוסף, הוצגו נתוני צמיחה חזקים של 350 מיליון מנויים משלמים ביוטיוב וב-Google One, וחטיבת Waymo שחצתה לראשונה את רף ה-500 אלף נסיעות אוטונומיות בשבוע.
הרווח למניה הסתכם ב-5.11 דולר, נתון שהדהים את האנליסטים שכן הוא כמעט כפול מהתחזיות המוקדמות שצפו 2.67 דולר בלבד, והחברה הכריזה על הגדלת הדיבידנד בשיעור של 5% כמהלך שמעיד על חוסן פיננסי, תזרים מזומנים חזק וביטחון גבוה בהמשך הצמיחה.
במסחר המאוחר זינקה המניה בכ-6.5% כתגובה ישירה לביצועים החזקים ולתחזיות המעודדות.
בגרף רואים השוואה בין רבעון 1 של 2025 ל-2026, המראה זינוק של 22% בהכנסות ועלייה ברווח התפעולי לצד שיפור בשולי הרווח ל-36.1%.
מקור: מצגת משקיעים GOOGL
מטא: שבירת שיאים לצד השקעות הוניות מאסיביות
חברת מטא (META) דיווחה על רבעון של אבני דרך משמעותיות עם הכנסות של 56.31 מיליארד דולר המייצגות צמיחה של 33%, נתון שהיה מעל תחזיות האנליסטים. מספר המשתמשים היומי הממוצע באפליקציות החברה הגיע ל-3.56 מיליארד אנשים, אולם נתון זה משקף ירידה קלה ביחס לרבעון הקודם, והחברה השיקה את המודל הראשון ממעבדות Meta Superintelligence Labs.
למרות הזינוק של 61% ברווח הנקי שעמד על 26.77 מיליארד דולר, כאשר הרווח למניה הסתכם ב-10.44 דולר (נתון גבוה מהצפוי שהושפע בחלקו מהטבת מס חד פעמית), המשקיעים הגיבו בחשש להחלטת הנהלת החברה להעלות את תחזית ההוצאות ההוניות (Capex) לשנת 2026 לטווח של 125 עד 145 מיליארד דולר.
התגובה השלילית של השוק מדגישה את חוסר הסבלנות של המשקיעים כלפי פרק הזמן הנדרש להחזר ההשקעה וכי קיים חשש כי מירוץ החימוש הטכנולוגי יוביל לשחיקה במרווחי הרווח עוד לפני שהמודלים החדשים יתורגמו להכנסות משמעותיות. במטא הסבירו כי הירידה בכמות המשתמשים נובעת באופן ישיר מהשפעות המלחמה עם איראן וממגבלות על פעילות החברה ברוסיה, בזמן שהמשקיעים חוששים שההשקעות המסיביות בתשתיות AI, מגיעות דווקא כשהצמיחה המסורתית נחלשת עקב חוסר יציבות עולמית ורגולציה מחמירה.
הגדלת ההשקעה נועדה לתמוך בבניית יכולות מחשוב ונתונים עבור הדור הבא של הבינה המלאכותית, כאשר המנכ"ל מארק צוקרברג הבהיר כי החברה מחויבת להובלה בתחום ה-AI ולפיתוח מודלים מתקדמים ככל שיידרש. מה שהוביל לירידה חדה במניה במסחר המאוחר בשיעור של כ-7% לאחר פרסום הדוח למרות התוצאות התפעוליות המצוינות, וזאת על אף שהחברה סיפקה תחזית הכנסות חזקה לרבעון השני בטווח של 58-61 מיליארד דולר.
המניה ירדה 8% במסחר המאוחר לאחר פרסום הדוח.
אמזון: חטיבת AWS חוזרת למסלול האצה
חברת אמזון (AMZN) הוכיחה שוב את עוצמת המודל העסקי המבוזר שלה עם הכנסות של 181.5 מיליארד דולר המהווים עלייה של 17%, נתון שעקף את תחזיות האנליסטים שנעו סביב 177 מיליארד דולר. חלוקת ההכנסות מראה כי השוק הצפון-אמריקאי תרם 57% מהמכירות, בעוד השוק הבינלאומי עמד על 21%. חטיבת הענן AWS רשמה את הצמיחה המהירה ביותר ב-15 הרבעונים האחרונים עם זינוק של 28% בהכנסות שהסתכמו ב-37.6 מיליארד דולר.
בכל הנוגע להשקעות העתידיות, אמזון צופה כי ההוצאות ההוניות (Capex) יעמדו על כ-200 מיליארד דולר לשנה הנוכחית. החברה מתכוונת להמשיך ולהצטייד במאות אלפי מעבדים גרפיים ושבבי AI עצמאיים כדי לתמוך בביקושים הגוברים לתשתיות בינה מלאכותית, תוך שמירה על יעילות תפעולית גבוהה.
החברה הציגה רווח נקי של 30.3 מיליארד דולר הכולל רווחים טרום מס מהשקעותיה בחברת Anthropic. הרווח למניה עמד על 2.78 דולר, נתון הגבוה משמעותית מהצפי שעמד על כ-1.63 דולר בלבד.
יתרון בולט שהציגה אמזון הוא האינטגרציה האנכית שלה, ההצלחה של עסקי השבבים העצמאיים (Trainium) מאפשרת לה להפחית את התלות בספקיות חוץ כמו אנבידיה ולשפר את היעילות הכלכלית של הענן. בנוסף לשבבים, החברה רשמה שיפור לוגיסטי דרמטי עם מעל מיליארד פריטים שנשלחו במסלולי משלוח מהירים , מה שחיזק את אמון המשקיעים ביכולת החברה להוביל את המהפכה הטכנולוגית. המנכ"ל הדגיש כי שבבים אלו עברו קצב הכנסות שנתי של 20 מיליארד דולר וציין כי שיתופי פעולה חדשים עם חברות כמו OpenAI ויובר מבססים את מעמדה של אמזון כמובילה בתשתית ה-AI העולמית. לקראת הרבעון השני, סיפקה החברה תחזית אופטימית עם צפי הכנסות שבין 194 ל-199 מיליארד דולר.
המניה הגיבה בחיוב במסחר המאוחר לאחר פרסום התוצאות כאשר המנייה עולה ב1.67%
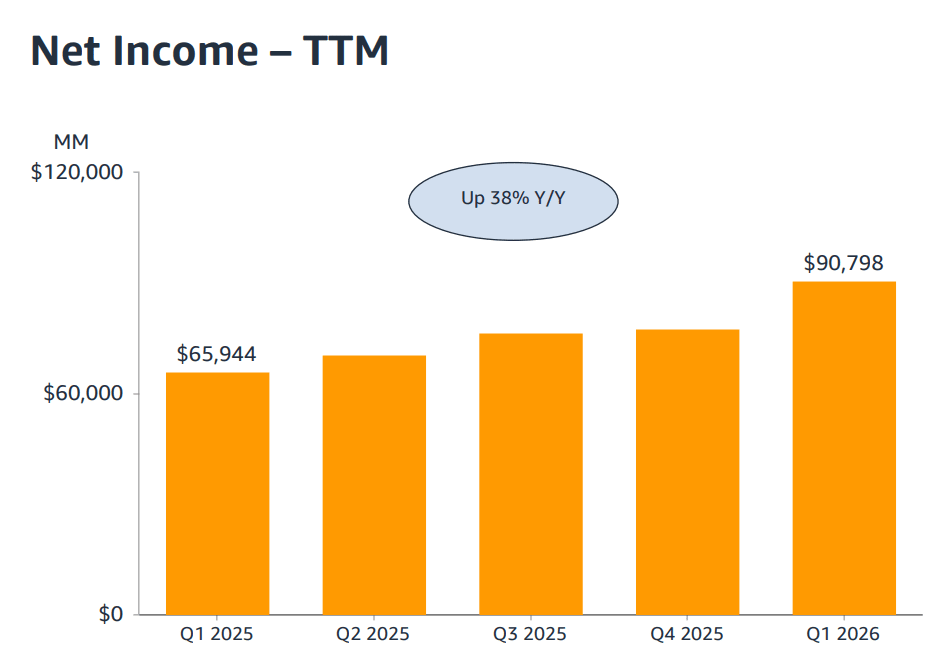
הגרף המציג את הרווח הנקי ב-12 החודשים האחרונים, עם עלייה מרשימה של 38% בחישוב שנתי שהגיעה לשיא של כ-90.8 מיליארד דולר ברבעון הראשון של 2026.
מקור:מצגת משקיעים amzn
מיקרוסופט: חזון ה-AI הופך למציאות מסחרית
חברת מיקרוסופט (MSFT) סיכמה רבעון חזק עם הכנסות של 82.9 מיליארד דולר ועלייה של 18% בביצועים הכוללים, נתון שעקף את צפי השוק שעמד על 81.46 מיליארד דולר. תחום הענן החכם הניב הכנסות של 34.7 מיליארד דולר המהווים צמיחה של 30% כאשר שירותי Azure רשמו זינוק של 40%.
הסיפור המרכזי בדוח הוא הפער בין התוצאות התפעוליות לבין הגידול החד בהוצאות ההוניות (Capex), כאשר החברה ממשיכה להשקיע סכומי עתק בתשתיות כדי לעמוד בביקושים; מהלך זה מעלה שאלות בקרב המשקיעים בנוגע למועד שבו ההשקעות הללו יתורגמו לרווחיות גבוהה עוד יותר, במיוחד לאור מגמת הגידול בהוצאות הנראית בגרפים.
נתון קריטי שנחשף הוא קצב ההכנסות השנתי מתחום הבינה המלאכותית שחצה את רף ה-37 מיליארד דולר בזינוק של 123%. הנתונים מצביעים על כך שמיקרוסופט היא הראשונה להפוך את ה-AI מבאז טכנולוגי למוצר צריכה ארגוני, אם כי העלויות התפעוליות הגבוהות הכרוכות בתחזוקת המודלים החלו לתת את אותותיהן בשולי הרווח הגולמי שנותרו תחת לחץ. בנוסף, חולשה מסוימת במגזר המחשוב האישי ותחזיות לצמיחה מתונה יותר ב-Azure יצרו סנטימנט זהיר בקרב חלק מהמשקיעים.
הנהלת החברה ציינה כי המרווח הגולמי הושפע מהמשך ההשקעה המאסיבית בתשתיות אך היעילות התפעולית נותרה גבוהה עם רווח למניה של 4.27 דולר, צמיחה של 23% שהיא הרבה מעבר לתחזיות האנליסטים שצפו רווח של 4.05 דולר למניה בלבד.
בעקבות החששות מהיקף ההשקעה הגבוה, מניית מיקרוסופט ירדה ב-1.3% במסחר המאוחר.
פינטק בתנופה: הביצועים של SoFi ו-Lemonade
חברת סופי (SOFI) הציגה רבעון של שבירת שיאים עם הכנסות מתואמות של כ-1.1 מיליארד דולר, ורווח למניה שעמד בדיוק על הציפיות - 0.12 דולר. הרווח הנקי של החברה זינק ליותר מפי שניים והגיע ל-167 מיליון דולר, לצד צמיחה חזקה ב-EBITDA. במישור התפעולי, החברה צירפה כ-1.05 מיליון מנויים חדשים, מה שהעלה את בסיס הלקוחות ל-14.7 מיליון. נתון קריטי לחיזוק המודל הבנקאי של סופי הוא הגידול בפיקדונות, שהגיעו ל-40.2 מיליארד דולר, מה שמוזיל משמעותית את עלויות המימון שלה.
עם זאת, למרות הצמיחה המרשימה בהכנסות מריבית ובהכנסות מעמלות, השוק הגיב בירידות שערים בשל נקודת חולשה במגזר הטכנולוגיה. הכנסות מגזר זה ירדו ב-27% בעקבות עזיבת לקוח גדול.
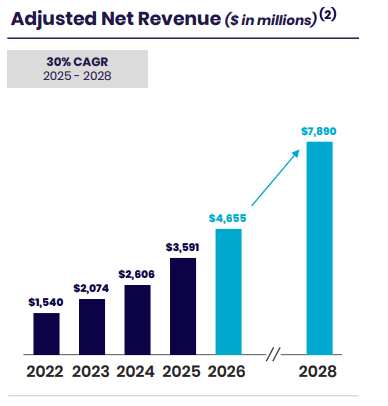
המשקיעים בוחנים כעת האם מדובר באירוע חד-פעמי או בהאטה במנוע הצמיחה העתידי של החברה כספקית תשתית. בתחזית קדימה, סופי צופה הכנסות שנתיות של כ-4.65 מיליארד דולר ורווח למניה של כ-0.60 דולר לכל שנת 2026.
במקביל, חברת ליימונייד(LMND) הציגה מגמה מעורבת אך מעודדת מאוד בשורה התחתונה. בעוד שהחברה עדיין מפסידה, התוצאות היו טובות מהתחזיות המוקדמות: ההפסד למניה עמד על 0.47- דולר (לעומת צפי ל-0.57- דולר), וה-EBITDA המתואם היה שלילי ברמה של 17 מיליון דולר בלבד . הצמיחה בפרמיות בתוקף נמשכת בקצב גבוה והגיעה ל-1.33 מיליארד דולר, כאשר הפרמיה הממוצעת ללקוח עלתה ל-424 דולר עדות לכך שהלקוחות לא רק מצטרפים, אלא גם רוכשים פוליסות יקרות ומורכבות יותר.
נקודת האור המרכזית בדו"ח למונייד היא השיפור התפעולי. הרווח הגולמי זינק ב-159% ל-100 מיליון דולר, והחברה הציגה תזרים מזומנים חופשי חיובי של כ-17 מיליון דולר. מנכ"ל החברה הדגיש כי למונייד נמצאת במסלול ברור להשגת EBITDA חיובי עד סוף שנת 2026. נראה כי עבור שתי החברות, המיקוד של השוק עבר מצמיחה בכל מחיר ליכולת לייצר רווחיות בת-קיימא ויעילות תפעולית בסביבה של ריבית גבוהה.
שתי המניות עולות 1.5% לאחר סיום המסחר (זאת לאחר שsofi ירדה 15% במהלך יום המסחר האחרון)
הגרף המציג צמיחה עקבית בהכנסות נטו מתואמות עם תחזית לצמיחה שנתית ממוצעת של 30% עד לשנת 2028.
מקור: מצגת משקיעים SOFI
החלטת הפד: ריבית גבוהה בצל אינפלציה דביקה
אתמול ב21:00 לפי שעון ישראל, הבנק המרכזי האמריקאי (הפד) הותיר את הריבית ללא שינוי ברמה של 3.75%, בהתאם לציפיות, אך המסר העולה מההחלטה מורכב בהרבה. מדובר בהחלטה המפוצלת ביותר בקרב נגידי הפד מאז 1992, כאשר ארבעה חברים הצביעו בניגוד לעמדת הרוב, מה שמדגיש את חוסר הוודאות בצמרת המוניטרית. הנגיד פאוול הדגיש כי למרות התקדמות מסוימת, האינפלציה נותרה דביקה וקצב ירידתה איטי מהצפוי. הוא ציין במפורש כי הפד זקוק לביטחון רב יותר שהאינפלציה בדרכה ליעד ה-2% לפני שיוכל לשקול הקלה, וכי המדיניות תישאר מרסנת ככל שיידרש.
ריבית זו נחשבת לגבוהה גם בהשוואה לסטנדרטים בינלאומיים, והותרתה ברמה זו מעיבה באופן ישיר על רווחיות החברות. מכיוון שחלק ניכר מהחברות בשוק מושתתות על חוב משמעותי, התייקרות המימון הממושכת מכרסמת בתזרימי המזומנים ובשורה התחתונה, מה שמציב אתגר ממשי ליכולתן להמשיך ולצמוח.
במישור הערכות השווי, הריבית הגבוהה משמשת כשיעור ניכוי שמפחית את הערך הנוכחי של רווחים עתידיים. עובדה זו מהווה משקולת כבדה על מניות הטכנולוגיה, ככל שהריבית נשארת גבוהה לאורך זמן, קשה יותר להצדיק מכפילי רווח גבוהים, גם אל מול צמיחה פנומנלית.
יתרה מכך, סביבת הריבית הנוכחית יוצרת שינוי בטעמי המשקיעים, כשהתשואות על נכסים חסרי סיכון עולות, אנו עדים לנדידת כספים משוק המניות התנודתי אל עבר שוק האג"ח, המציע כעת אלטרנטיבת תשואה אטרקטיבית ובטוחה יותר.
במבט קדימה, עוצמתו של שוק העבודה מעניקה לפד את מרחב התמרון להמשיך במדיניות מוניטרית מרסנת. השוק מתמחר כעת דחייה במועד תחילת הורדות הריבית, כאשר התחזית תלויה לחלוטין בנתוני המאקרו הבאים ובמדדי המחירים לצרכן. כל עוד הריבית תישאר ב"אזור הגבוה", הלחץ על החברות הממונפות יימשך, והתחרות על כספי המשקיעים מול שוק האג"ח רק תחריף.
סיכום ותובנות
לסיכום, השוק מתמרן כיום בין שתי כוחות מנוגדים, מצד אחד, סביבת ריבית גבוהה ודביקה המכבידה על חברות עתירות חוב ומסיטה כספים משוק המניות אל עבר הביטחון של שוק האג"ח.
ומאידך, מרוץ חימוש טכנולוגי חסר תקדים. ההשקעות הוניות האדירות שהושקעו בבינה מלאכותית החל מתשתיות פיזיות ואנרגיה ועד לסקטור השבבים הדומיננטי מהווה את מנוע הצמיחה המרכזי, אך הוא דורש הון יקר ומכביד על הרווחיות בטווח הקצר.
במציאות שבה הריבית בארה"ב נותרת גבוהה גם ביחס לעולם, המשקיעים נדרשים לסלקטיביות קיצונית. השוק עובר תהליך של "ברירה טבעית", שבו רק חברות שישכילו לתרגם את מהפכת ה-AI להתייעלות תפעולית ולתזרים מזומנים חיובי, יצליחו להצדיק מכפילי רווח גבוהים ולנצח את הלחץ המוניטרי המרסן.