שבוע עמוס בפרסום הדוחות הכספיים בישראל, בואו נעשה סדר
25.3.2026

בקצרה
- ישראייר גרופ הציגה צמיחה מרשימה בשנת 2025, עם זינוק של כ-43% בהכנסות שהסתכמו ב-690 מיליון דולר, ועלייה של 30% ברווח הנקי לכ-16.8 מיליון דולר, מה שמעיד על חוסן תפעולי וביקוש גבוה לשירותיה, אך יש לזכור כי דוחות אלו אינם משקפים את השפעות המלחמה הנוכחית.
- החברה הציגה גידול משמעותי בכמות הנוסעים, שהגיעה לשיא של 2.1 מיליון, ועלייה של 11% בהכנסות ממוצרים נלווים לכ-29 דולר לנוסע, המהווים 11% מסך ההכנסות, מה שמדגיש את הצלחת האסטרטגיה להגדלת הפדיון מעבר למחיר הכרטיס הבסיסי ומספק מנוע צמיחה נוסף.
- אי.בי.אי. בית השקעות רשמה שנת שיא ב-2025, עם הכנסות שזינקו ב-42.3% לכ-1.502 מיליארד ש"ח ורווח נקי של כ-255.6 מיליון ש"ח, מה שמבטא ניצול מוצלח של מנועי צמיחה אורגניים ורכישות אסטרטגיות כמו פסגות, ומשקף איתנות פיננסית ויכולת ייצור מזומנים גבוהה.
- מגזרי הפעילות של אי.בי.אי. הציגו צמיחה חזקה, כאשר מגזר הקפיטל הוביל עם 398 מיליון ש"ח, ומגזר שירותי הבורסה צמח ב-25.5% עם 7,600 לקוחות חדשים, מה שמצביע על פיזור הכנסות יעיל ועלייה בהיקפי הנכסים המנוהלים בקרנות נאמנות ובתיקים, ומחזק את מעמדה בשוק הפיננסי.
ישראייר גרופ
חברת ישראייר גרופ, חברת הבת של רמי לוי, ומחברות התעופה והתיירות המובילות בישראל, מסכמת את שנת 2025 עם תוצאות חזקות המציגות צמיחה משמעותית בהכנסות וברווחיות, תוך הפגנת חוסן תפעולי ויכולת הסתגלות גבוהה בתנאי שוק משתנים.
הכנסות הקבוצה בשנת 2025 זינקו בשיעור מרשים של כ-43% והסתכמו ב-690 מיליון דולר. הצמיחה בהכנסות נתמכה בגידול משמעותי בכמות הנוסעים, שהגיעה לשיא של 2.1 מיליון נוסעים במהלך השנה, תוך הפעלת צי מטוסים ממוצע של 17 מטוסים. נתונים אלו מעידים על התרחבות הפעילות והביקוש הגבוה לשירותי החברה בשוק המקומי והבינלאומי.
השיפור בשורה העליונה תורגם לזינוק ברווחיות הקבוצה. ה-EBITDA המתואם של ישראייר בשנת 2025 צמח ב-12% והסתכם בכ-64.4 מיליון דולר. בשורה התחתונה, הרווח הנקי רשם צמיחה חדה של כ-30% והגיע לכ-16.8 מיליון דולר. החברה מציגה גם יכולת ייצור מזומנים גבוהה במיוחד, עם תזרים מזומנים מפעילות שוטפת שזינק ב-35% והסתכם ב-100 מיליון דולר.
ישראייר מציגה איתנות פיננסית עם שווי מטוסים בבעלות הנאמד בכ-85 מיליון דולר, מנוע צמיחה משמעותי נוסף בתוצאות השנה הוא ההכנסות ממוצרים נלווים לנוסע, אשר עלו ב-11% והסתכמו בממוצע של 29 דולר לנוסע. הכנסות אלו מהוות כעת כ-11% מסך הכנסות החברה, נתון המשקף את הצלחת האסטרטגיה להגדלת הפדיון מעבר למחיר הכרטיס הבסיסי. בנוסף, הקבוצה ממשיכה לחזק את זרוע התיירות והמלונאות שלה, כאשר שווי הנכסים המלונאים המיוחס לחברה (המייצג נתח של 25% בחמישה בתי מלון) עלה ב-52% והסתכם ב-34 מיליון דולר.
ישראייר ממשיכה להפגין איתנות פיננסית בשנת 2025. חשוב לציין שכרגע, בתקופתנו, חברות התעופה נמצאות בלב הסקטורים שנפגעים עקב המלחמה עם איראן ,ודוחות אלה אינם מתחשבים בהשלכות המלחמה. יהיה מעניין לראות איך זה ישפיע על הדוחות הבאים של החברה .
דברי מנכ"ל: אורי סירקיס ציין כי האסטרטגיה שהובילה החברה הוכיחה את עצמה, כשהיא מתורגמת לשיא היסטורי בהכנסות הקבוצה שהסתכמו בכ-690 מיליון דולר. סירקיס הדגיש כי למרות המצב הביטחוני המורכב והשפעות המלחמה, ישראייר הצליחה להציג עוצמה תפעולית יוצאת דופן שהתבטאה בהטסת כ-2.1 מיליון נוסעים.
המנייה הגיבה בירידה מזהרית של 0.14% ביום שאחרי הדוח.
IBI
חברת אי.בי.אי. בית השקעות, מהגופים הפיננסיים הוותיקים והמובילים בישראל, מסכמת את שנת 2025 עם תוצאות שיא המציגות צמיחה דו ספרתית ושיפור משמעותי בכל הפרמטרים הפיננסיים המרכזיים, תוך ניצול מוצלח של מנועי הצמיחה האורגניים והרכישות האסטרטגיות שבוצעו.
הכנסות הקבוצה בשנת 2025 זינקו בשיעור מרשים של כ-42.3% והסתכמו בשיא של כ-1.502 מיליארד ש"ח, לעומת כ-1.055 מיליארד ש"ח בשנת 2024. הצמיחה החזקה נשענת על שיפור בכלל מגזרי הפעילות, לצד תרומתן החיובית של עסקאות המיזוגים והרכישות שהושלמו בשנתיים האחרונות, ובהן רכישת פסגות, נטו ונקסטאייג'. ברבעון הרביעי לבדו, הכנסות החברה צמחו בשיעור דומה של 42.5% והסתכמו בכ-444 מיליון ש"ח.
השיפור בשורה העליונה תורגם לזינוק משמעותי ברווחיות הקבוצה. ה-EBITDA בשנת 2025 רשם שיא חדש והסתכם בכ-469.8 מיליון ש"ח, עלייה חדה לעומת כ-353.4 מיליון ש"ח בשנת 2024. בשורה התחתונה, הרווח הנקי בשנת 2025 עמד על כ-255.6 מיליון ש"ח, זאת בהשוואה לרווח נקי של כ-218.8 מיליון ש"ח אשתקד. ברבעון הרביעי לבדו, רשמה הקבוצה רווח נקי של כ-89.7 מיליון ש"ח - זינוק של כ-77% לעומת הרבעון המקביל ב-2024. התשואה על ההון (ROE) של החברה הגיעה לשיעור מרשים של 21.7%.
בחלוקה למגזרי פעילות, מגזר הקפיטל הוביל את ההכנסות עם כ-398 מיליון ש"ח (27%), ואחריו מגזר הקרנות וניהול התיקים עם כ-327 מיליון ש"ח. היקף הנכסים המנוהל בקרנות הנאמנות זינק ל-87 מיליארד ש"ח (לעומת 65.4 מיליארד בסוף 2024), ובתיקים המנוהלים ל-54.1 מיליארד ש"ח. מגזר שירותי הבורסה הציג אף הוא צמיחה חזקה של 25.5% בהכנסות עקב גידול בהיקפי המסחר והצטרפות של כ-7,600 לקוחות חדשים למסחר העצמאי. מגזר ההשקעות האלטרנטיביות תרם הכנסות של כ-276 מיליון ש"ח.
אי.בי.אי. ממשיכה להפגין איתנות פיננסית גבוהה ויכולת ייצור מזומנים המאפשרת לה לשמר מדיניות חלוקת דיבידנדים נדיבה. בשנה האחרונה חילקה והכריזה החברה על דיבידנדים בסך מצטבר של כ-130 מיליון ש"ח (כולל 50 מיליון ש"ח שהוכרזו וטרם חולקו). עם שווי שוק של כ-5.3 מיליארד ש"ח (נכון למרץ 2026), החברה ממוצבת היטב להמשך הובלת שוק ההון הישראלי תוך ניצול יתרונותיה התחרותיים והתשתית החזקה שבנתה לאורך למעלה מ-50 שנות פעילות.
הנתונים מדברים בעד עצמם:
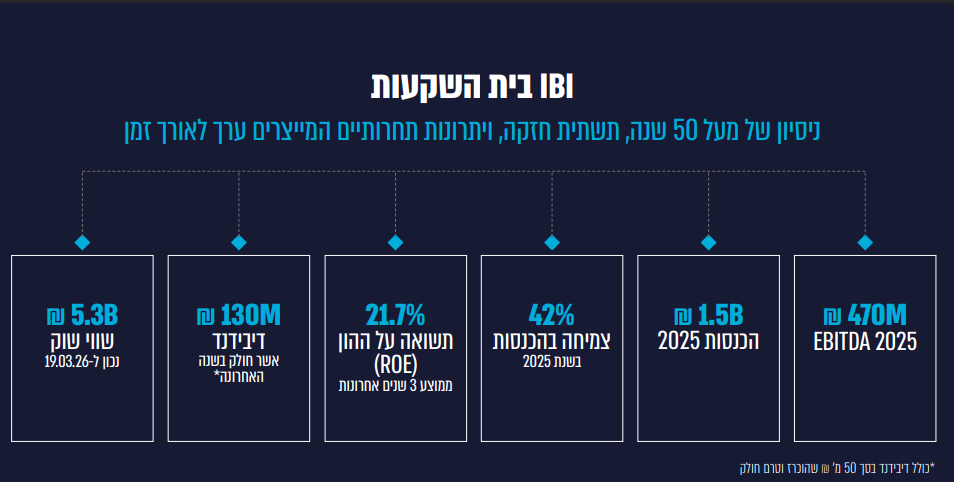
קרדיט: מצגת משקיעין IBI
המניה הגיבה בירידה של 3.46% באותו היום.
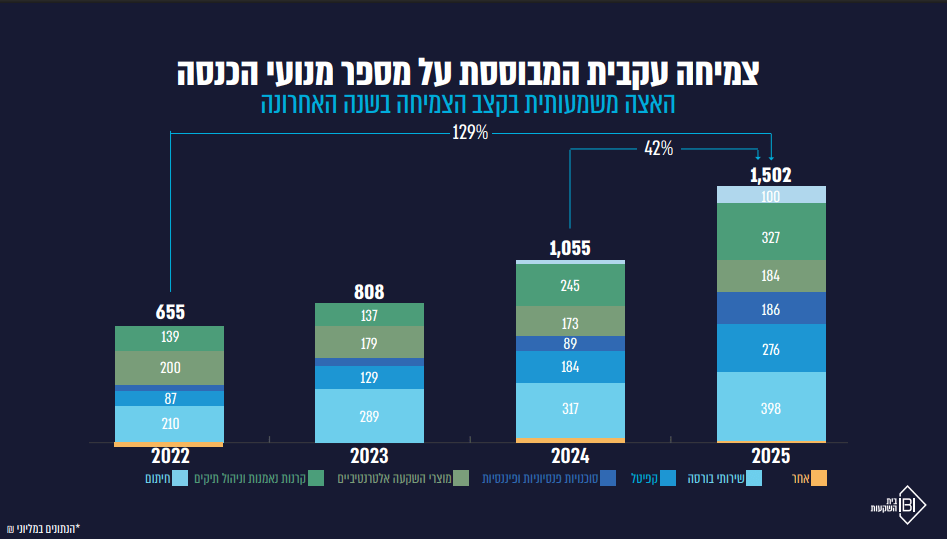
קרידט: מצגת משקיעים IBI
אפקון
חברת אפקון החזקות, מהקבוצות המובילות והוותיקות בישראל בביצוע פרויקטי תשתית עתירי טכנולוגיה, מסכמת את שנת 2025 עם תוצאות שיא המציגות זינוק ברווחיות ובמדדי התפעול, זאת למרות ירידה מכוונת בהיקפי הפעילות כחלק משינוי אסטרטגי. הקבוצה התמקדה בשנה החולפת בשיפור המרווחים ובהסטת פעילותה מפרויקטי בנייה מסורתיים לעבר מגזרי בקרה, טכנולוגיה ואנרגיה מתחדשת המאופיינים ברווחיות גבוהה יותר.
הכנסות הקבוצה בשנת 2025 הסתכמו בכ-1.683 מיליארד ש"ח, קיטון מבוקר של כ-6% לעומת כ-1.784 מיליארד ש"ח בשנת 2024. הירידה בהכנסות נובעת מיישום האסטרטגיה לצמצום פעילות הבנייה לטובת פרויקטים טכנולוגיים ותשתיות מורכבות. למרות הקיטון בהכנסות, החברה הציגה צמיחה מרשימה במדדי הרווח, נתון המעיד על שיפור ניכר במינוף התפעולי ובאיכות צבר ההזמנות.
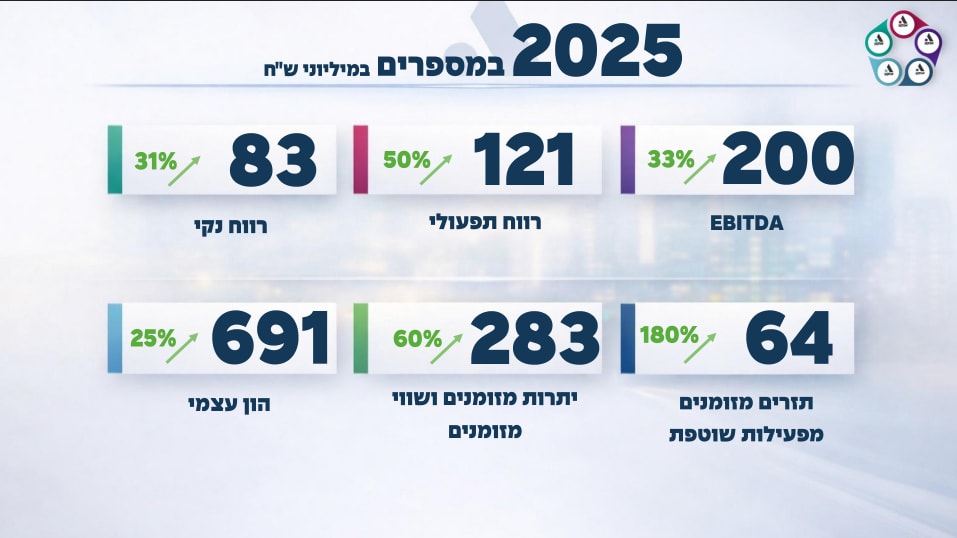
השיפור התפעולי תורגם לזינוק בשורת הרווחיות. ה-EBITDA של אפקון בשנת 2025 רשם שיא של כ-200.1 מיליון ש"ח, צמיחה של כ-33% לעומת כ-150.4 מיליון ש"ח אשתקד. הרווח התפעולי זינק בשיעור חסר תקדים של כ-180% והסתכם בכ-64 מיליון ש"ח. בשורה התחתונה, הרווח הנקי רשם עלייה של כ-33% והגיע לכ-83.2 מיליון ש"ח, זאת בהשוואה לרווח נקי של כ-62.5 מיליון ש"ח בשנת 2024 (בנטרול שערוכים סחירים).
בחלוקה למגזרי פעילות, מגזר ה-EPC והמערכות נותר התורם המרכזי לרווחיות עם EBITDA של כ-147.3 מיליון ש"ח, המהווה שיפור ניכר לעומת אשתקד. מגזר הבקרה והטכנולוגיה הציג EBITDA של כ-63.6 מיליון ש"ח, ומגזר האנרגיות המתחדשות תרם כ-35.2 מיליון ש"ח. במהלך השנה זכתה הקבוצה בחוזים משמעותיים, ביניהם פרויקט המערכות בטרמינל 3 בנתב"ג בהיקף של כ-67 מיליון ש"ח והקמת תחנת משנה בסך של כ-310 מיליון ש"ח.
אפקון ממשיכה להפגין איתנות פיננסית גבוהה עם הון עצמי שצמח ב-25% ל-691 מיליון ש"ח ותזרים מזומנים מפעילות שוטפת שזינק ב-60% ל-283 מיליון ש"ח. החברה השלימה השנה מהלכי מימון והון נרחבים, הכוללים הנפקת אג"ח בסך 150 מיליון ש"ח והקצאה פרטית של מניות ואופציות בסך כולל של כ-121 מיליון ש"ח. עם מצבת של כ-1,300 עובדים וגיבוי חזק של קבוצת שלמה, אפקון ממוצבת כקבוצת התשתיות הטכנולוגית המובילה בישראל.
המניה הגיבה בירידה קטנה של 0.61% באותו יום.
TSG
חברת טיאסג'י (TSG), ספקית מובילה של מערכות טכנולוגיות מתקדמות לשוק הביטחוני והמוניציפלי, מסכמת את שנת 2025 עם תוצאות שיא המציגות צמיחה דו ספרתית חדה בכל המדדים הפיננסיים המרכזיים. החברה הצליחה למנף את הגידול בביקושים למערכות שליטה, בקרה ומודיעין, תוך שהיא מרחיבה את פעילותה האסטרטגית בשוק האזרחי והביטחוני כאחד.
הכנסות החברה בשנת 2025 זינקו בשיעור של כ-33.6% והסתכמו בשיא של כ-430.3 מיליון ש"ח, לעומת כ-322.1 מיליון ש"ח בשנת 2024. הצמיחה בהכנסות לוותה בשיפור ברווחיות הגולמית, שטיפסה לכ-113.2 מיליון ש"ח (כ-26% מהמחזור). הגידול בהיקפי הפעילות נתמך בצבר הזמנות איתן שעמד בסוף השנה על כ-345.5 מיליון ש"ח (נתון שאינו כולל הזמנות מסוימות ממשרד הביטחון).
השיפור המרשים בשורה העליונה תורגם לזינוק חד ברווחיות הקבוצה. הרווח התפעולי של טיאסגי בשנת 2025 רשם שיא של כ-57.5 מיליון ש"ח (כ-13% מההכנסות), עלייה של כ-34% לעומת אשתקד. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות טיפס בשיעור של כ-48% והגיע לשיא של כ-34.6 מיליון ש"ח, זאת בהשוואה לכ-23.4 מיליון ש"ח בשנת 2024. מדד ה-EBITDA המתואם צמח אף הוא והסתכם בכ-63.8 מיליון ש"ח.
בחלוקה למגזרי פעילות בתוך התחום הביטחוני, מערכות השליטה, הניטור והבקרה (C2) תרמו כ-142.1 מיליון ש"ח (33% מההכנסות), ומערכות המודיעין וההקלטה הוסיפו כ-119.2 מיליון ש"ח (28%). צמיחה בולטת של כ-75.2 מיליון ש"ח נרשמה במגזר שירותי הניהול והתכנון לפרויקטים ביטחוניים. במישור האסטרטגי, החברה דיווחה במרץ 2026 על חתימת מזכר הבנות לרכישת חברת Mgroup בתמורה לכ-520 מיליון ש"ח, צעד שנועד לבסס את שליטתה בשוק המוניציפלי בישראל.
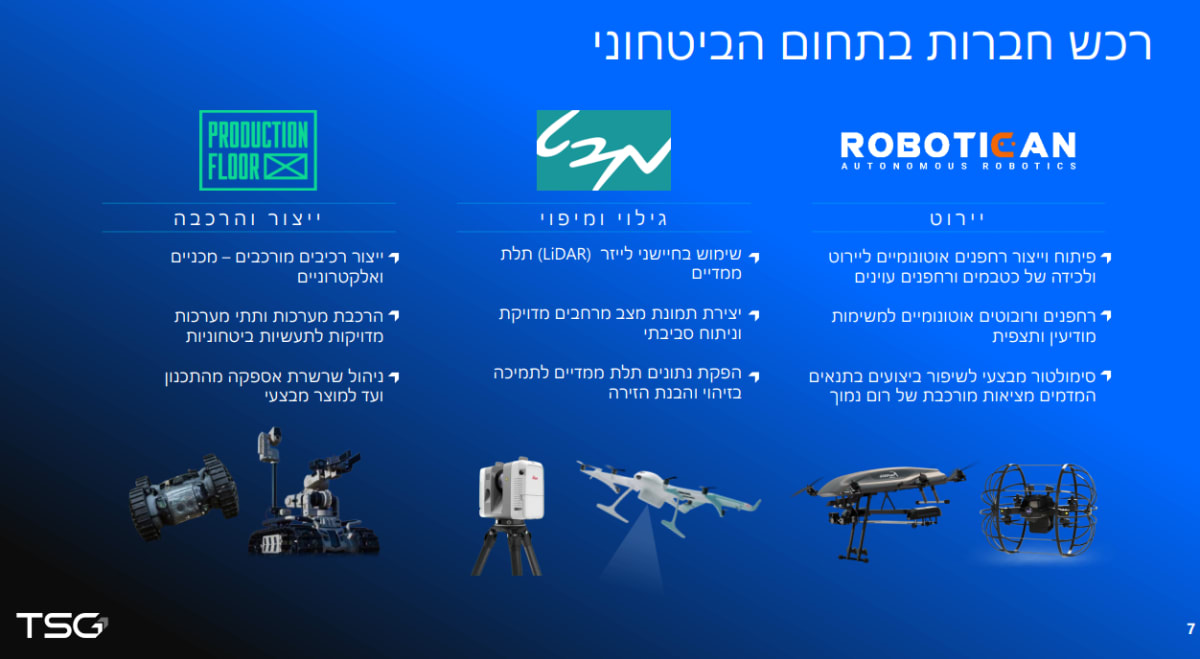
להלן מוצריה המרתקים של החברה .
קרדיט: מצגת משקיעים TSG
טיאסגי ממשיכה להפגין איתנות פיננסית גבוהה עם עודף מזומנים על חוב פיננסי. החברה משקיעה רבות במחקר ופיתוח (מעל 500 מיליון ש"ח בתוכניות שונות) ובפיתוח מערכות ליירוט רחפנים וכטב"מים, המהווים מנוע צמיחה טכנולוגי קריטי. עם מודל עסקי המשלב טכנולוגיות הגנה ואפליקציות אזרחיות מתקדמות, החברה ממוצבת היטב להמשך התרחבות מואצת בארץ ובעולם.
נהנית מהביקוש האדיר המתמשך בשלוש השנים האחרונות TSG
דברי הנהלת החברה: הנהלת החברה, בהובלת המנכ"ל אריק קילמן, ציינה כי שנת 2025 הייתה "שנת השיא בתולדות החברה", עם צמיחה לשיא בכל הפרמטרים: הכנסות, רווח גולמי, רווח תפעולי ורווח נקי.
המנייה עלתה ב8.18% לאחר הדוח .
אאורה
חברת אאורה, מובילת ענף המגורים וההתחדשות העירונית בישראל, מסכמת את שנת 2025 כשנה של פריצה בפעילות התפעולית וגידול משמעותי בהון העצמי, תוך הצגת חוסן יוצא דופן בשוק הנדל"ן הישראלי. החברה ממשיכה לבסס את מעמדה כחברה הבונה ביותר בישראל, עם דגש על פרויקטים רחבי היקף של פינוי-בינוי המשלבים מגורים ושטחי מסחר.
הכנסות החברה בשנת 2025 הסתכמו בשיא של כ-1.905 מיליארד ש"ח, צמיחה של כ-11.5% לעומת כ-1.707 מיליארד ש"ח בשנת 2024. הצמיחה בהכנסות נבעה מגידול במספר הפרויקטים בביצוע ובהתקדמות ההנדסית באתרים השונים, לצד איחוד תוצאות חברת "מגידו" לאורך שנה מלאה. במהלך השנה מכרה החברה 1,036 יחידות דיור ומסרה לדיירים 1,605 יח"ד - נתונים המעידים על ביקוש קשיח למוצרי החברה גם בתקופה מאתגרת.
השיפור התפעולי תורגם לרווחיות איתנה. הרווח התפעולי בשנת 2025 הסתכם בכ-463.4 מיליון ש"ח, עלייה לעומת כ-436.3 מיליון ש"ח אשתקד. בשורה התחתונה, הרווח הכולל לשנת 2025 עמד על כ-283.8 מיליון ש"ח. אחד הנתונים המרשימים ביותר בדוח הוא הזינוק בהון העצמי, שצמח ב-46% והסתכם בכ-1.9 מיליארד ש"ח נכון לסוף 2025, לעומת כ-1.3 מיליארד ש"ח בסוף 2024.
בחלוקה למגזרי פעילות, אאורה מנהלת כיום 27 פרויקטים בשיווק ובביצוע הכוללים מעל 8,200 יח"ד. החברה דיווחה על עסקאות השקעה אסטרטגיות בהיקף מצטבר של כ-1.5 מיליארד ש"ח מחברות הביטוח הפניקס וכלל, צעד המעניק לה גמישות פיננסית משמעותית להקמת אלפי יח"ד ללא צורך בגיוסי הון וחוב נוספים. מנוע צמיחה נוסף הוא זרוע המרכזים המסחריים "אאורה מרכזי מסחר", המוערכת לפי שווי של כ-800 מיליון ש"ח.
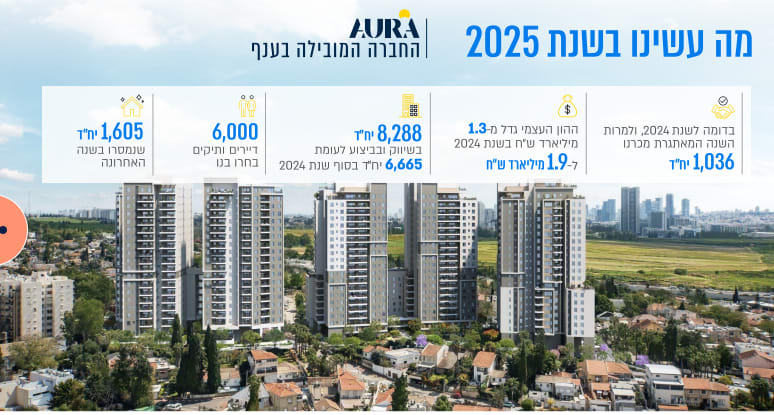
אאורה שומרת על איתנות פיננסית ומדיניות חלוקת דיבידנדים עקבית, כאשר במהלך שנת 2025 חילקה הקבוצה 40 מיליון ש"ח לבעלי המניות. החברה סיפקה תחזית צמיחה אופטימית לשנים הבאות, עם צפי לרווח נקי של כ-400 מיליון ש"ח בשנת 2026 וגידול של ההון העצמי לכ-3.25 מיליארד ש"ח עד שנת 2028.
כל זאת אאורה מציגה בתקופה מאוד מאתגרת לשוק הנדל"ן בישראל, ומעניין יהיה לראות איך השפעות המלחמה ישפיעו עליהם בדוחות הבאים.
דברי מנכ"ל ובעל השליטה, יעקב אטרקצ'י: "החברה מסכמת שנת שיא וממצבת את עצמה כמובילת ענף המגורים בישראל, תוך תרגום הצמיחה להובלה משמעותית בשטח".
המניה הגיבה בירידה של 1.5% באותו יום מסחר.
קיסטון אינפרא
חברת קיסטון, קרן השקעות מובילה המתמקדת בתשתיות ובנכסים מניבים, מסכמת את שנת 2025 עם תוצאות המעידות על צמיחה עקבית וביסוס מעמדה כגורם מרכזי במשק הישראלי.
שנת 2025 תיזכר כשנת הזינוק הגדולה של קבוצת קיסטון, שסיכמה שנה של ביצועי שיא המנפצים את כל התחזיות המוקדמות. תחת ניהולו של נבות בר, החברה הציגה צמיחה פנומנלית בהכנסות, שקפצו פי 4.5 והסתכמו בכ-1.2 מיליארד ש"ח. הנתון המרשים ביותר בדוחות הוא הרווח הנקי, שזינק ב-387% והגיע לכ-942 מיליון ש"ח. הצלחה זו אינה מקרית, היא משקפת את הבשלתם של מהלכי השבחה אקטיביים שביצעה הקרן בשנים האחרונות, אשר הביאו לתשואה יוצאת דופן על ההון בשיעור של כ-44% ולעלייה של 46% בערך הנכסי הנקי (NAV) למניה, שעומד כעת על 18.1 ש"ח.
ליבת הצמיחה של הקבוצה נשענת על זרוע התחבורה, ובמרכזה חברת אגד. במהלך השנה ביצעה קיסטון מהלך אסטרטגי של מימוש חלקי, כשמכרה 10% מאחזקותיה לפי שווי חברה של 6 מיליארד ש"ח , רווח משמעותי שהוכיח את יכולתה של קיסטון להציף ערך מנכסי תשתית מורכבים. במקביל, החברה השלימה את הארגון בנדל"ן של אגד והמשיכה לחזק את ה-EBITDA של חברת התחבורה, שצמח ב-40% מאז רכישתה. הצלחה זו מצטרפת לפעילות הענפה בזרוע האנרגיה, שם הובילה החברה מהלכי מימון מחדש בתחנת הכוח IPM וקידמה את פיתוח תחנת שורק, מהלכים שהוסיפו מאות מיליוני שקלים לשווי ההוגן של פורטפוליו הנכסים.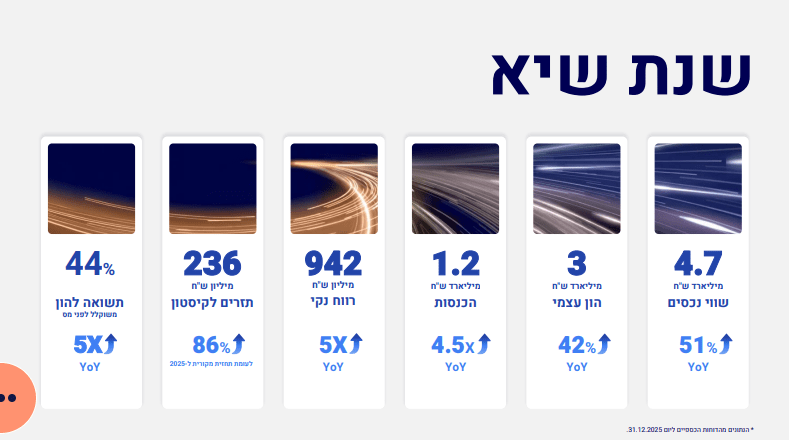
קרדיט: מצגת משקיעים קיסטון אינפרא
מעבר להשבחת הקיים, קיסטון מסמנת את מנוע הצמיחה הבא שלה בתחום הדאטה סנטרס. החברה מקדמת הקמת חוות שרתים בהיקף עצום של 100MW IT, תוך ניצול סינרגיה מובנית עם תחנות הכוח והנדל"ן שבבעלותה. פרויקט הדגל בבאר טוביה כבר קיבל היתרי חפירה ודיפון, מה שמציב את החברה בעמדת זינוק לשוק המחשוב והבינה המלאכותית הצמא לאנרגיה. כל זאת נעשה תוך שמירה על מבנה הון איתן עם יחס מינוף נמוך של 26% ומדיניות דיבידנד רבעונית עקבית, שחילקה למשקיעים מעל 120 מיליון ש"ח מתחילת 2025. כפי שסיכם המנכ"ל נבות בר, לא מדובר באירוע חד-פעמי, אלא ביישום מדויק של מודל עסקי שהופך יזמות תשתית לשווי כלכלי מוצק.
בחלוקה למגזרי פעילות, תחום התחבורה (באמצעות אגד) נותר מנוע הרווח המרכזי של הקבוצה. הקבוצה ממשיכה לפעול להרחבת פעילותה בתחום האנרגיה ומוצרי התשתית, תוך בחינת השקעות חדשות בטכנולוגיות ירוקות ושיפור מתקני ההתפלה הקיימים. ההון העצמי של החברה צמח בשיעור ניכר והסתכם בכ-1.939 מיליארד ש"ח נכון לסוף 2025, לעומת כ-1.699 מיליארד ש"ח בסוף שנת 2024.
קיסטון ממשיכה להפגין איתנות פיננסית גבוהה ומחויבות לתגמול בעלי המניות שלה. במהלך שנת 2025 חילקה החברה דיבידנדים בסך מצטבר של 120 מיליון ש"ח. עם צבר נכסים איכותי ונזילות גבוהה, החברה ממוצבת היטב להמשך הובלת תחום השקעות התשתית בישראל תוך יצירת ערך ארוך טווח למשקיעיה.
דברי הנהלת הקרן: הנהלת הקרן ציינה כי שנת 2025 הוכיחה את חוסנו של תיק הנכסים של קיסטון, תוך הצגת צמיחה ברווח הנקי והמשך חלוקת תשואות עקבית לבעלי המניות.
המניה הגיבה בעלייה של 3.32% .
ישראל קנדה
חברת ישראל קנדה, מקבוצות ייזום הנדל"ן והמלונאות המובילות והיצירתיות בישראל, מסכמת את שנת 2025 עם תוצאות שיא המציגות צמיחה חדה בכל המדדים הפיננסיים, תוך ביסוס מעמדה כשחקנית דומיננטית בפרויקטים של עירוב שימושים ומתחמי יוקרה. הקבוצה ממשיכה להוביל את השוק באמצעות אסטרטגיה של רכישת עתודות קרקע במיקומי ביקוש אסטרטגיים (דוגמת שדה דב) והפיכתם לאייקונים אדריכליים.
הכנסות הקבוצה בשנת 2025 זינקו בשיעור מרשים של כ-50% והסתכמו בשיא של כ-2.14 מיליארד ש"ח, לעומת כ-1.43 מיליארד ש"ח בשנת 2024. הצמיחה החזקה נבעה מהאצה במכירות יחידות דיור בפרויקטים דגל כמו מידטאון ושדה דב, לצד גידול משמעותי בפעילות מגזר המלונאות והנכסים המניבים. הרווח הגולמי של החברה בשנה החולפת רשם עלייה חדה והסתכם בכ-685 מיליון ש"ח (כ-32% מהמחזור), נתון המעיד על מרווחים יזמיים גבוהים במיוחד.
השיפור בשורה העליונה תורגם לזינוק משמעותי ברווחיות. הרווח התפעולי של ישראל קנדה בשנת 2025 הגיע לכ-512 מיליון ש"ח, עלייה חדה לעומת כ-288 מיליון ש"ח אשתקד. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות שבר שיא והסתכם בכ-324 מיליון ש"ח, זאת בהשוואה לרווח נקי של כ-182 מיליון ש"ח בשנת 2024. ברבעון הרביעי לבדו, רשמה הקבוצה רווח נקי מרשים המעיד על תנופת מכירות חזקה בסוף השנה.
בחלוקה למגזרי פעילות, מגזר הייזום למגורים נותר מנוע הצמיחה המרכזי עם הכנסות גבוהות ממכירת דירות יוקרה ומתחמי מגורים. מגזר המלונאות (מותגי PLAY ו-VERTIGO) הציג צמיחה משמעותית עם עלייה בשיעורי התפוסה והתרחבות בנכסים חדשים. בנוסף, מגזר הנדל"ן המניב תרם ליציבות התזרימית עם הכנסות משכירות וניהול שטחי מסחר ומשרדים במתחמי Midtown. הקבוצה ממשיכה להשקיע בפרויקטי ענק עתידיים שיבטיחו את צבר ההכנסות לשנים הבאות.
ישראל קנדה שומרת על איתנות פיננסית גבוהה עם הון עצמי שצמח והסתכם בכ-2.85 מיליארד ש"ח נכון לסוף 2025. היכולת של החברה לייצר מזומנים גבוהה, מה שמאפשר לה להמשיך בחלוקת דיבידנדים עקבית לבעלי מניותיה. עם צבר פרויקטים אסטרטגי ומותג חזק בשוק היוקרה, ישראל קנדה ממוצבת היטב להמשך הובלת שוק הנדל"ן הישראלי תוך השבחת נכסיה הקיימים ופיתוח מתחמי מגורים חדשניים.
דברי הנהלת החברה: "אנו גאים לסכם שנת שיא המבטאת את העוצמה של ישראל קנדה ביצירת מתחמי מגורים ולייף-סטייל יוצאי דופן המגדירים מחדש את קו הרקיע של ישראל".
המנייה הגיבה בירידה של 1.8%.