הערכה מחדש של הסיכונים: ניתוח עומק לנאום פאוול והשפעתו על השווקים
31.3.2026

בקצרה
- נאום יו"ר הפדרל ריזרב ג'רום פאוול שינה באופן דרמטי את תפיסת הסיכון בשווקים, כאשר ההסתברות להעלאת ריבית נוספת צנחה ממעל 50% ל-2.2% בלבד, מה שמעיד על ביטחון המשקיעים בסיום מחזור ההעלאות הנוכחי והוביל להקלה בתשואות האג"ח.
- פאוול הבהיר כי הטלת מכסים עשויה לגרום לעליית מחירים חד-פעמית ולא בהכרח לשינוי קבוע בקצב האינפלציה השנתי, ובכך רמז שהפד לא יגיב בהעלאות ריבית על עליות מחירים הנובעות ממכסים, כל עוד ציפיות האינפלציה לטווח ארוך נשארות יציבות.
- למרות הגידול המהיר בשוק האשראי הפרטי, פאוול ציין שאין אינדיקציות למשבר רחב היקף, שכן איכות החיתום נותרה נאותה ולא נרשמה עלייה חריגה בשיעורי חדלות פירעון, מה שמרמז על יציבות יחסית בסקטור זה.
- הציפיות להורדות ריבית בארה"ב התפוגגו לחלוטין והוחלפו בהכרה ביציבות ממושכת ואף העלאות נוספות, מצב שמייצר תקרה עבור בנק ישראל ודוחה כל הקלה מוניטרית, מה שמותיר את עלויות המימון גבוהות ומכביד על הצמיחה במשק הישראלי.
נאום יו"ר הפדרל ריזרב ג'רום פאוול אתמול באוניברסיטת הרווארד הווה אבן דרך משמועתית עבור המשקיעים ברבעון הנוכחי. דבריו סיפקו מפת דרכים ברורה למדיניות המוניטרית והפיגו את החששות מהמשך הידוק אגרסיבי במקביל להרגעת החששות מיציבות מערכת האשראי.
התמחור מחדש של הריבית והתגובה המיידית בשווקים
הנתונים הכלכליים שקדמו לנאום יצרו מתח משמעותי בשוקי האג"ח והמניות. החוזים העתידיים גילמו הסתברות של מעל 50% להעלאת ריבית נוספת, וזאת לא רק בשל מדדי תעסוקה חזקים שעוררו חשש מלחצי שכר, אלא בעיקר בשל הזינוק במחירי הנפט על רקע המלחמה. החשש המרכזי של המשקיעים היה שעלויות האנרגיה הגבוהות יתגלגלו למדדי האינפלציה ויאלצו את הפד לפעול באגרסיביות.
עם זאת, דבריו של פאוול חוללו שינוי קיצוני בתפיסת הסיכון, ההבהרה כי האינפלציה נותרה תחת שליטה וכי רמת הריבית הנוכחית היא מרסנת מספיק כדי לספוג זעזועים זמניים, גרמה לצניחה מיידית בהסתברות להעלאה נוספת מרמה של מעל 50% ל-2.2% בלבד. כפי שניתן לראות בנתוני השוק, המעבר החד הזה משקף את ביטחון המשקיעים בכך שהפדרל ריזרב סיים את מחזור ההעלאות הנוכחי, מה שהוביל להקלה משמעותית בתשואות האג"ח ולשיפור במחירי המימון של חברות הטכנולוגיה, הרגישות במיוחד לעלויות ההון.
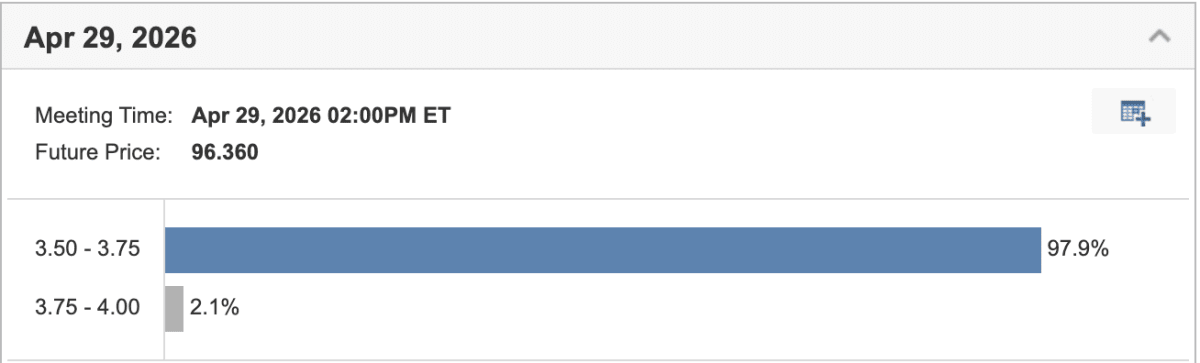
מקור: Investing
סוגיית המכסים: אינפלציה קבועה או עליית מחירים חד-פעמית?
נקודה מרכזית ומסקרנת בנאומו של פאוול נגעה למדיניות המכסים הצפויה של ממשל טראמפ. בעוד שכלכלנים רבים מזהירים מפני ספירלה אינפלציונית (מצב כלכלי מסוכן שבו עליות מחירים מזינות את עצמן בלולאה אינסופית שקשה מאוד לעצור), פאוול הציג גישה מתונה יותר. לטענתו, הטלת מכסים עשויה להוביל לעליית מחירים חד-פעמית ברמת המחירים הכללית, אך לא בהכרח לשינוי קבוע בקצב האינפלציה השנתי.
הבחנה זו קריטית לשווקים כיוון שהיא מרמזת כי הפד לא ימהר להגיב בהעלאות ריבית על עליות מחירים שנובעות ממכסים, כל עוד ציפיות האינפלציה לטווח ארוך נותרות מעוגנות.
סקטור האשראי הפרטי: יציבות מול מינוף
אחד הנושאים הרגישים ביותר בשיח הכלכלי האחרון הוא שוק האשראי הפרטי אשר צמח במהירות בשנים האחרונות כתחליף למערכת הבנקאית המסורתית. פאוול התייחס לכך בנאומו וציין כי למרות הגידול בנפח הפעילות אין אינדיקציות למשבר רחב היקף המאיים על המערכת הפיננסית. הנתונים מראים כי איכות החיתום נותרה ברמה נאותה וכי חברות המנהלות נכסים פיננסיים גדולים מצליחות לנווט את תיקי ההלוואות שלהן גם בסביבת ריבית גבוהה. לא נרשמה עלייה חריגה בשיעורי חדלות פירעון בקרב לווים עסקיים וגופים גדולים כמו חברת JPMorgan ממשיכים להפגין יציבות במאזניהם תוך ניהול סיכונים מושכל בסקטור זה.
תהליך המעבר והמשכיות המדיניות בבנק המרכזי
הדיון בנאום נגע גם בסוגיית חילופי השלטון הצפויים בהנהגת הפדרל ריזרב. פאוול הדגיש כי המוסד פועל לפי פרוטוקולים מוגדרים ועקרונות כלכליים שאינם מושפעים מזהות פרסונלית. מסר זה נועד להבטיח את רציפות המדיניות ולמנוע זעזועים בשווקים בתקופת המעבר. השוק מעניק חשיבות עליונה לשמירה על העצמאות של הבנק המרכזי ועל היכולת שלו להגיב לנתונים בזמן אמת. הבטחת המשכיות זו חיונית במיוחד עבור מוסדות פיננסיים גלובליים המסתמכים על מדיניות המטבע של ארה"ב כעוגן ליציבות העולמית.
השלכות על המשק הישראלי והשווקים הגלובליים
המדיניות המוניטרית של הפדרל ריזרב מהווה מצפן מחייב עבור בנקים מרכזיים ברחבי העולם ובראשם בנק ישראל. הקורלציה בין הריבית הדולרית לשקלית מכתיבה את מרחב התמרון של מקבלי ההחלטות המקומיים. נכון לעת הזו הציפיות להורדות ריבית בארה"ב התפוגגו לחלוטין והוחלפו בהכרה כי הכיוון המסתמן הוא יציבות ממושכת ואף העלאות ריבית נוספות במידה והאינפלציה לא תתכנס ליעדה. מצב זה מייצר תקרה עבור בנק ישראל שכן פתיחת פער ריביות לרעת השקל תוביל בהכרח להיחלשות המטבע המקומי ולהגברת הלחצים האינפלציוניים המיובאים. המשמעות עבור השוק המקומי היא דחייה בלתי מוגבלת של כל הקלה מוניטרית מה שמותיר את עלויות המימון ברמה גבוהה ומכביד על הצמיחה במשק.
סיכום ותובנות
נאום ג'רום פאוול סימן את סיומו של חוסר הוודאות המוניטרי שליווה את השווקים מתחילת השנה. המעבר מתחזיות של המשך הידוק ליציבות כמעט מוחלטת בשיעורי הריבית מעיד על הצלחת המדיניות המרסנת. הסיכום מתכתב עם הצגת הנושא בפתיחה ומאשר כי האופק הכלכלי נראה כעת בהיר יותר כאשר פצצות זמן פוטנציאליות כמו משבר באשראי הפרטי מנוטרלות על ידי הנתונים והפיקוח. המשמעות המרכזית עבור המשקיעים היא חזרה להתמקדות בביצועי החברות ובצמיחה כלכלית ארוכת טווח במקום במאבקי הריבית והאינפלציה.