הנחה סמויה מתחת לרדאר, המלחמה על השקיפות בשוק הנדל"ן
1.5.2026

בקצרה
- חברות הנדל"ן בישראל מציעות מבצעי מימון אגרסיביים, כמו תשלום 20/80 ופטור מהצמדה למדד תשומות הבנייה, במטרה למנוע ירידת מחירים נומינלית של דירות, מה שיוצר מצג שווא של יציבות בשוק למרות הנחות משמעותיות בפועל.
- הטבות המימון הללו מהוות הנחה סמויה משמעותית, כאשר לדוגמה, דירה במחיר 3 מיליון ש"ח עם מבצע 20/80 ופטור מהצמדה למדד, שווה בפועל כ-2.27 מיליון ש"ח, כלומר הנחה של כ-24% המגולמת בעלות הקבלן אך לא במחיר הרשמי.
- חברות הנדל"ן הציבוריות מנסות לעקוף דרישות שקיפות על ידי פרסום דוחות כספיים ארוכים ומסורבלים, המערבבים נתונים בין פרויקטים ממשלתיים לשוק החופשי, מה שמקשה על אנליסטים ומשקיעים להעריך את המחיר האמיתי למ"ר ואת היקף ההנחות.
- שוק הנדל"ן מתמודד עם קפיצה חריגה בהתחלות בנייה לכ-80 אלף דירות בשנת 2025 ומלאי הולך וגדל של דירות לא מכורות, במיוחד בירושלים, מה שמגביר את הלחץ על היזמים אך אינו מתורגם להורדת מחירים רשמית, אלא להמשך מתן הטבות מימון.
שוק המגורים הישראלי נמצא בעיצומו של מאבק איתנים שמתנהל הרחק מאתרי הבנייה, בין כותלי רשות ניירות ערך ומשרדי חברות הנדל"ן הציבוריות. בעוד הנתונים הרשמיים של הלשכה המרכזית לסטטיסטיקה מציגים תמונה של יציבות יחסית או עליות מתונות, מתחת לפני השטח מתחבאת מציאות כלכלית שונה בתכלית.
הסקירה הנוכחית תחשוף כיצד מבצעי המימון האגרסיביים הפכו לכלי המרכזי של היזמים למניעת ירידת מחירים נומינלית (המחיר הרשמי על הנייר, בלי התאמות או הטבות) וכיצד הדרישות הרגולטוריות החדשות צפויות לקלף את השכבות הללו בדוחות הכספיים הקרובים.
מנגנון הניפוח, מבצעי המימון כהנחה במסווה
כפי שהראיתי בסקירות קודמות, באינסטגרם ובכל מקום אפשרי, ברגע שאנחנו נמצאים בתקופה כזו של ריבית גבוהה, הקבלנים יגיעו למצב שהם עומדים בפני דילמה לא קלה: הורדת מחיר ישירה, שעלולה לפגוע בשווי המלאי ובביטחונות מול הבנקים, או מתן הטבות כלכליות מרחיקות לכת במקום הורדת מחיר.
הבחירה הייתה ברורה, מודלים של 20/80 או 90/10 (תשלום נמוך בחתימה והיתרה באכלוס) לצד פטור גורף מהצמדה למדד תשומות הבנייה.
מבחינה חשבונאית, מדובר בהטבה שוות כסף שנאמדת במאות אלפי שקלים לדירה, אך בחוזה המכירה מופיע המחיר המלא. התוצאה היא מחיר מנופח שאינו משקף את הערך הכלכלי הריאלי של העסקה, ובפועל יוצר מצג שווא שבו מחירי הדירות אינם יורדים.
לשם ההבנה, אני אתן לכם דוגמא על איך ההטבות האלה מתפרשות כהוצאה כספית גדולה עבור הקבלן :
נניח רכשת דירה במחיר של 3,000,000 ש״ח במבצע 20/80. הרוכש משלם 600,000 ש״ח בחתימה, ואת יתרת 2,400,000 ש״ח רק בעוד 4 שנים, ללא הצמדה למדד תשומות הבנייה.
במצב רגיל, סכום כזה היה ממומן באמצעות משכנתא, ועליו הייתה משולמת ריבית מהיום הראשון. בהנחה והריבית היא כ-5% לשנה, המשמעות הכלכלית היא שהקבלן למעשה מעניק לרוכש הטבת מימון בשווי של כ-426,000 ש״ח.
לכך מתווסף הפטור מהצמדה למדד תשומות הבנייה, אשר בהנחת עלייה ממוצעת של כ-3% בשנה, מגלם חיסכון נוסף של כ-300,000 ש״ח.
לסיכום, למרות שבחוזה ובנתוני השוק מופיע מחיר של 3,000,000 ש״ח, הערך הכלכלי הריאלי של העסקה נמוך משמעותית ועומד על כ-2,274,000 ש״ח בלבד.
כלומר, הקבלן העניק הנחה סמויה של כ-24%, אך שמר על מחיר נומינלי גבוה, מה שיוצר מצג שווא של יציבות מחירים, בעוד שבפועל מתבצעת ירידת מחירים עקיפה דרך מנגנוני מימון.
התוצאה היא מחיר מנופח שאינו משקף את הערך הכלכלי האמיתי של העסקה, ובפועל מייצר מצג שבו מחירי הדירות אינם יורדים, למרות שההנחות כבר מגולמות מתחת לפני השטח.
אסטרטגיית הצפת המידע של החברות הציבוריות
הביקורת הגוברת מצד גורמים מקצועיים, ובראשם סגנית הכלכלן הראשי באוצר גלית בן נאים, מצביעה על ניסיונות של חברות הנדל"ן לעקוף את דרישות השקיפות.
השיטה המרכזית היא ייצור דוחות עבים וארוכים המכילים מאות עמודים, שבהם נתונים קריטיים על ביטולי עסקאות או היקף הנחות נבלעים בתוך בליל של מידע משני.
בנוסף, קיימת מגמה של ערבוב נתונים בין דירות שנמכרו במסגרת פרויקטים ממשלתיים מסובסדים לבין דירות בשוק החופשי. ערבוב זה מייצר בלאגן סטטיסטי המקשה על האנליסטים והמשקיעים לחלץ את המחיר הממוצע האמיתי למ"ר בשוק החופשי.
הקושי הזה מתחדד עוד יותר כאשר מסתכלים על תמונת המאקרו הרחבה. בשנת 2025 נרשמה קפיצה חריגה בהתחלות הבנייה, עם כ-80 אלף דירות שהחלה בנייתן, הרמה הגבוהה ביותר שנרשמה בישראל בשלושת העשורים האחרונים.
גם לאחר התאמה לנתון נטו, בניכוי דירות שנהרסו במסגרת התחדשות עירונית, מדובר בכ-74 אלף יחידות, היקף גבוה מאוד ביחס לסביבת הריבית והביקוש הנוכחית.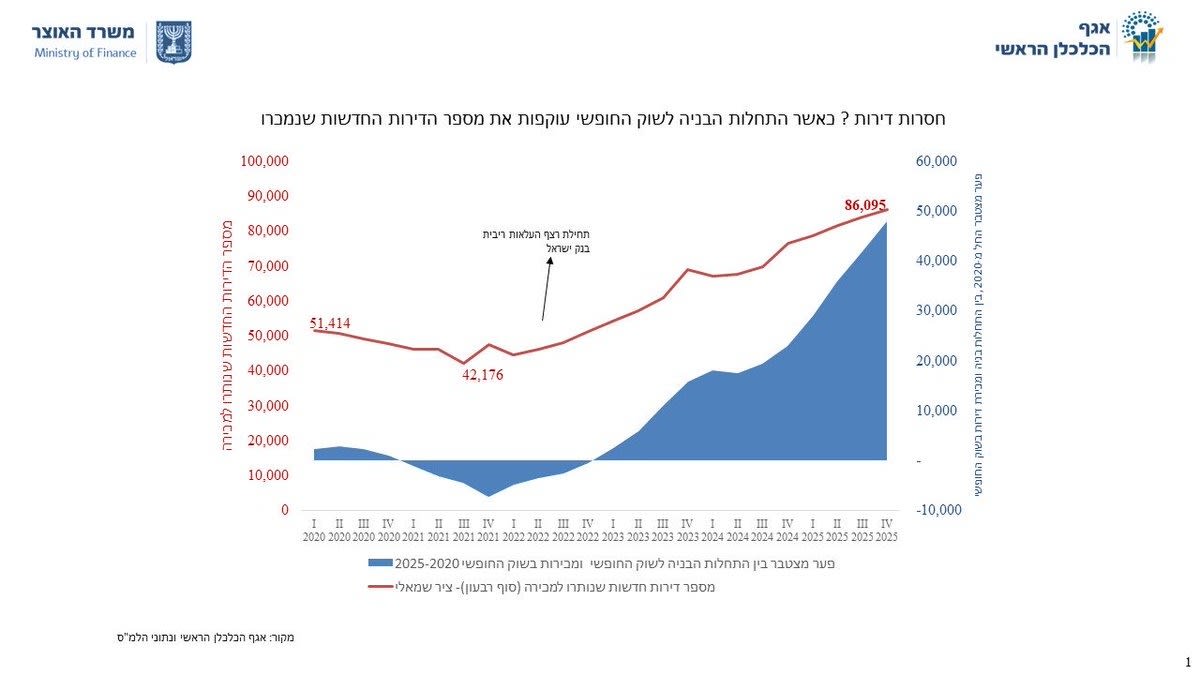
במקביל, מלאי הדירות הלא מכורות ממשיך להצטבר, כאשר ירושלים, שבעבר נתפסה כמעין “עיר מקלט” מבחינת ביקוש יציב, מובילה עם למעלה מ-10,000 דירות חדשות שטרם נמכרו. במציאות שבה הקונים מהססים, ולעיתים אינם מגיעים גם תחת מבצעי מימון, הלחץ על היזמים גדל, אך הוא לא מתבטא בהכרח בהורדת מחיר רשמית.
וכאן נכנסים הדוחות הכספיים לתמונה. הציפייה הייתה כי לאחר הנחיות רשות ניירות ערך, יתקבל סוף סוף מידע ברור על המחיר האפקטיבי של הדירות.
כלומר, המחיר לאחר ניכוי שווי הטבות המימון. בפועל, במקרים רבים התוצאה הפוכה, ככל שהדוחות גדולים ומפורטים יותר, כך קשה יותר לאתר את הנתונים הרלוונטיים באמת.
במקום שקיפות, מתקבלת לעיתים תחושה של הצפת מידע, מסמכים בהיקף עצום שבהם הנתונים החשובים מפוזרים או מוצגים בצורה שמקשה על הבנה ישירה. במקרים מסוימים, גם כאשר החברות נענות פורמלית לדרישות הרגולטור, הן עושות זאת באמצעות הצגת ממוצעים משוקללים הכוללים גם דירות שנמכרו עם הטבות וגם דירות שטרם נמכרו, כך שההשפעה האמיתית של ההטבה על המחיר נותרת מטושטשת.
גם נושא ביטולי העסקאות, שהוא אחד המדדים החשובים להבנת עומק הביקוש, אינו תמיד מקבל ביטוי ברור. בחלק מהמקרים הנתון אינו מוצג באופן ישיר, ובאחרים נעשה שימוש בנתונים כלליים או חיצוניים במקום נתונים ספציפיים של החברה עצמה.
בסופו של דבר, נוצרת סיטואציה שבה לכאורה כל המידע קיים, אך בפועל קשה מאוד להרכיב ממנו תמונה אמינה. והסיכון המרכזי הוא שהפער בין הנתונים המדווחים לבין המציאות הכלכלית בשטח ימשיך להתרחב, עד לנקודה שבה כבר לא ניתן יהיה להסוות אותו באמצעות עוד עמודים בדוח.
מקרה בוחן: אקרו נדל"ן (ACRO) והשוק הישראלי
חברת אקרו (ACRO) מהווה דוגמה מובהקת למגמה זו. בדוחותיה האחרונים דיווחה החברה כי הרוב המוחלט של המכירות, כ-79% בתקופת הדיווח הנוכחית, בוצעו תחת מודלי שיווק כאלה ואחרים, הכוללים הטבות מימון משמעותיות.
מדובר בהיקף מכירות של כמיליארד שקל בשנת 2024 שבוצעו תחת מודלים אלו. חברות נוספות כמו רמות בעיר חשפו כי בפרויקטים יוקרתיים ברמת השרון, 79% מהרוכשים זכו לפטור מהצמדה.
חברת פרשקובסקי (PRSK) הציגה אמנם זינוק במכירות, אך ניתוח עומק מגלה כי עיקר הצמיחה נבעה מפרויקט ממשלתי ולא מפעילות ליבה בשוק החופשי, מה שמדגיש את הקושי בקבלת תמונת שוק מהימנה.
במבט ראשון הנתון הזה נראה חיובי מאוד, קפיצה במכירות נתפסת כאיתות לביקוש חזק וכסימן לכך שהשוק מתאושש. אך כאשר נכנסים לפרטים, מתברר שחלק משמעותי מהמכירות לא נבע מהפעילות הרגילה של החברה בשוק החופשי, אלא מפרויקט ממשלתי כדוגמת “מחיר למשתכן”.
המשמעות היא שהביקוש שהניע את המכירות אינו בהכרח ביקוש טבעי של השוק, אלא כזה שנוצר בעקבות סבסוד, הגרלות והטבות משמעותיות לרוכשים.
לכן, למרות שהמספר הכולל של הדירות שנמכרו גבוה, הוא לא משקף בהכרח את מצב הביקוש האמיתי לדירות במחירי שוק רגילים. ערבוב בין מכירות בפרויקטים מסובסדים לבין מכירות בשוק החופשי יוצר תמונה מטעה. על פניו נראה שיש צמיחה או התאוששות, אך בפועל השוק החופשי עדיין חלש, פשוט קשה לזהות זאת דרך הנתונים הכוללים.
אם אצל פרשקובסקי העיוות נובע מערבוב בין שוק מסובסד לשוק חופשי, הרי שבמקרה של אקרו מתקבלת תמונה משלימה ואולי אף חדה יותר לגבי מצבו של השוק החופשי עצמו.
בדוחותיה, אקרו אינה נשענת על פרויקטים ממשלתיים, אך היא חושפת כי חלק משמעותי מאוד מהמכירות מתבצע באמצעות מודלי מימון אגרסיביים.
כאמור כ-79% מהעסקאות מבוצעות תחת מבצעים הכוללים דחיית תשלומים, פטור מהצמדה או תנאי מימון חריגים, המשמעות היא שגם בשוק החופשי, הביקוש אינו נקי, אלא תלוי בהטבות.
במילים אחרות, אם פרשקובסקי מציגה תמונה שעלולה להטעות בגלל סבסוד ממשלתי, הרי שאקרו מציגה תמונה שממחישה עד כמה גם הביקוש בשוק החופשי נשען על הנחות סמויות.
התוצאה בשני המקרים דומה:
המספרים בדוחות מצביעים על פעילות ומכירות, אך מתקשים לשקף ביקוש אמיתי במחיר שוק מלא.
הדוחות הקרובים: רגע האמת של השקיפות
רשות ניירות ערך אינה נשארת אדישה והציבה דרישה חדשה וחד משמעית לקראת דוחות שנת 2025. חברות הנדל"ן יידרשו להציג את המחיר הנקי (Net Price), כלומר לנכות את שווי הטבת המימון מהמחיר החוזי.
משקיעים יעקבו מקרוב אחר הדוחות הקרובים שיתפרסמו השבוע של ענקיות הענף כגון ישראל קנדה (ISCN), דמרי (DIMRI), רוטשטיין (ROTS) ופרשקובסקי (PRSK).
חברות אלו ייאלצו לראשונה להודות בכתב בכמה הן באמת מוכרות מ"ר דירתי, מה שצפוי לחשוף את ירידת המחירים הריאלית שמתרחשת כעת מתחת לרדאר של המדדים הרשמיים.
סיכום ותובנות
שוק הנדל"ן הישראלי נמצא בנקודת מפנה שבה הנתונים החוזיים מאבדים מהרלוונטיות שלהם לטובת הערך הכלכלי האמיתי. המאבק של רשות ניירות ערך למען המחיר הנקי הוא צעד חיוני עבור ציבור המשקיעים, שכן הוא חושף כי מחירי הדירות בפועל נמוכים משמעותית ממה שמשתקף בפרסומים.
כאשר הטבות המימון והפטור ממדד יתורגמו למספרים בשורה התחתונה של הדוחות הכספיים, השוק יצטרך להכיר במציאות של ירידת מחירים ריאלית, גם אם על שלטי החוצות המחיר נותר ללא שינוי.