נפט, אינפלציה ודוחות כספיים, לאן פני השווקים בשבוע הקרוב: 22/3-29/3
30.4.2026
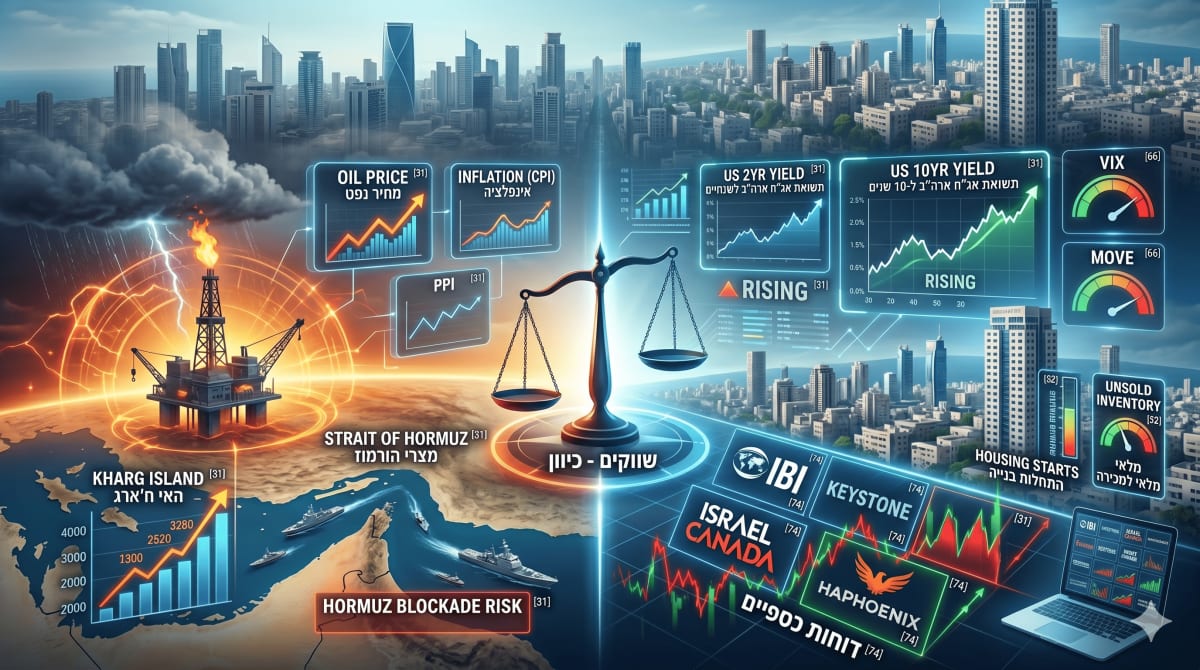
בקצרה
- מחירי הנפט הגבוהים, המשקפים את אי-הוודאות הגיאו-פוליטית סביב איראן ומצרי הורמוז, מזינים לחצים אינפלציוניים משמעותיים כפי שבא לידי ביטוי במדדי ה-CPI וה-PPI האחרונים, מה שגרם לשוק האמריקאי לצמצם את ציפיותיו להורדות ריבית ב-2026 להפחתה אחת בלבד, ואף להסתברות של 50% לעליית ריבית באוקטובר, דבר המעיד על סביבת ריבית גבוהה יותר לאורך זמן.
- התשואות על אגרות החוב האמריקאיות לשנתיים ולעשר שנים זינקו בשבוע האחרון ב-4.77% ו-2.36% בהתאמה, והגיעו ל-2.95% ו-3.18%, בהתאמה, עלייה חדה זו משקפת פרמיית סיכון גבוהה בשוק האג"ח, הנגרמת מהחשש מהסלמה גיאו-פוליטית ומחסימת נתיבי שיט קריטיים, ומרמזת על עלייה בעלויות המימון לממשלות ולחברות כאחד.
- שוק הנדל"ן המקומי מציג תמונה מורכבת עם שיא של 80 אלף התחלות בנייה בשנת 2025, אך במקביל, מלאי הדירות החדשות למכירה זינק ל-86,095 יחידות, עלייה משמעותית מ-51,414 בתחילת 2020, נתון זה מצביע על פער גדל בין היצע לביקוש ועלול להעיד על קושי של קבלנים למכור דירות בסביבת ריבית גבוהה, מה שעלול להשפיע על רווחיותם ועל מחירי הדירות בעתיד.
- מדדי התנודתיות VIX ו-MOVE זינקו לרמות גבוהות של 26 ו-19% בהתאמה, כאשר ה-VIX גבוה מהממוצע ההיסטורי של 20, עלייה זו משקפת חוסר ודאות גיאו-פוליטית חריפה וציפייה לתנודתיות גבוהה בשוקי המניות והאג"ח, מה שמחייב משקיעים לנקוט בזהירות יתרה ולבחון אסטרטגיות הגנה מפני תנודות חדות.
השבוע הרביעי למלחמה מול איראן נפתח כאשר אי הוודאות הגיאו-פוליטית ממשיכה להכתיב את הקצב בשווקים הפיננסיים. מחירי הנפט נותרים ברמות גבוהות, גורם המהווה משקולת אינפלציונית משמעותית כפי שהשתקף בנתוני מדד המחירים לצרכן (CPI) ומדד המחירים ליצרן (PPI) שפורסמו לאחרונה. לאור הנתונים הללו, הציפיות בשוק להורדות ריבית ב-2026 התכווצו משמעותית בשוק האמריקאי, כאשר ההערכה המעודכנת מדברת על הפחתה אחת בלבד במהלך השנה כולה, ובנוסף באוקטובר יש הסתברות של 50% לעליית ריבית. אנו צופים עיניים על השווקים בעקבות אירועים אלו.
זירת האנרגיה: האי ח'ארג ומצרי הורמוז במוקד
העיניים נשואות לעבר האי ח'ארג, המהווה את עורק החיים של הכלכלה האיראנית ודרכו עוברים כ-80% מייצוא הנפט של המדינה. שליטה אמריקנית פוטנציאלית בנכס זה, שמשמעותה כניסה קרקעית, עשויה להוביל לירידה חדה במחירי הנפט הגלובליים, אך מנגד, איום איראני על השמדת מתקני הנפט וחסימת מצרי הורמוז מייצר פרמיית סיכון גבוהה (התוספת בתשואה שמשקיע דורש מעבר לנכס חסר סיכון כמו אג"ח ממשלתי, כדי לפצות על הסיכון שהוא לוקח),כיום תשואות האגח לשנתיים ועשר שנים עומד על 2.95% ו-3.18% בהתאמה כאשר בשבוע האחרון הן עלו ב-4.77% ו-2.36% בהתאמה.
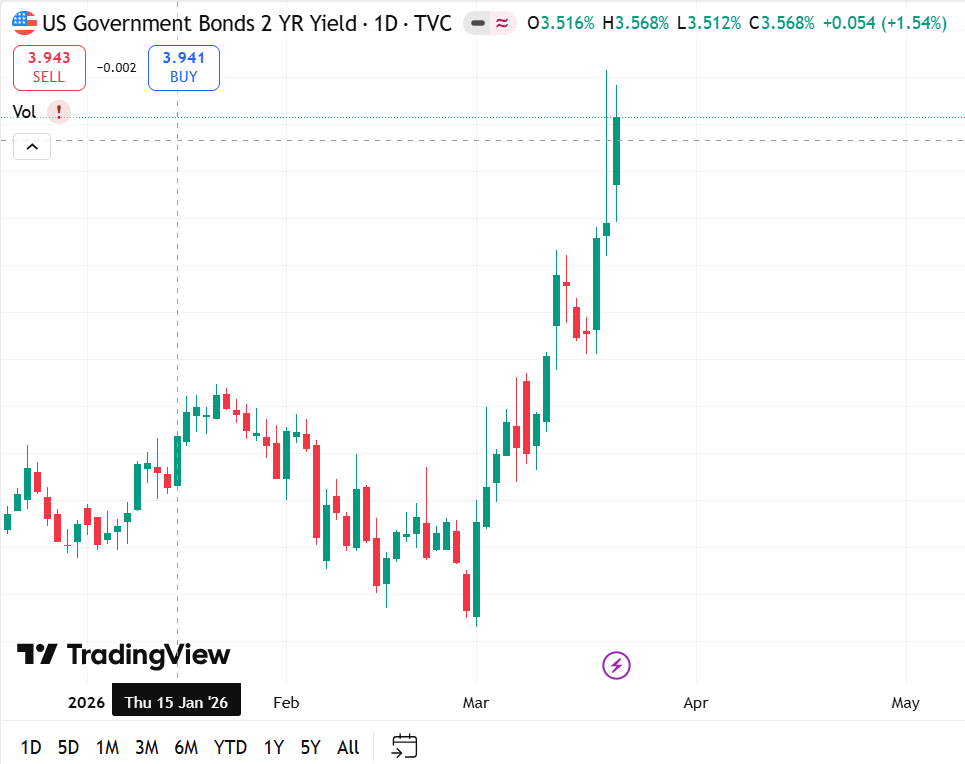
בתמונה אנו רואים את הגרף של תשואת האג"ח לשנתיים בארצות הברית , ניתן לראות בבירור את העלייה החדה בשבוע האחרון (כל נר מייצג יום מסחר).
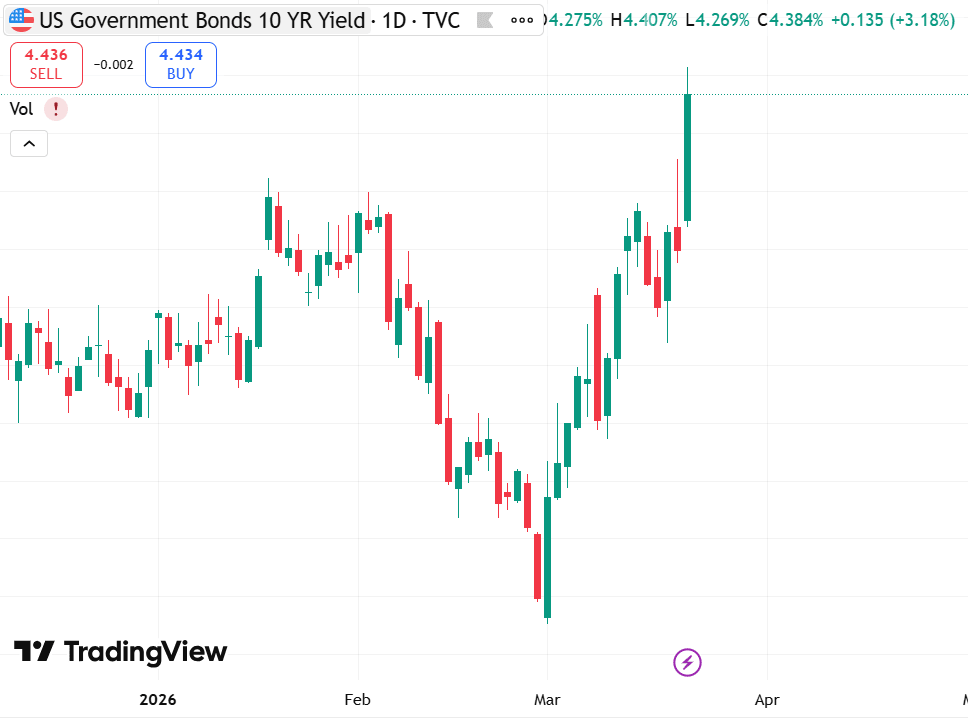 בתמונה אנו רואים את הגרף של תשואת האגח לעשר שנים בארצות הברית . כאמור, עלייה חדה .
כיום המתיחות החריפה בעקבות התקיפה האיראנית בבסיס חיל האוויר בדייגו גרסיה (בסיס בריטי-אמריקני משותף), עובדה המגבירה את החשש מחסימת נתיבי השיט הקריטיים. פתיחת המצרים היא חיונית ליציבות המחירים, במיוחד לנוכח בחירות האמצע המתקרבות בארה"ב והלחץ על דונלד טראמפ לבלום את יוקר המחיה.
השפעות הדיווחים האינפלציוניים על השבוע הקרוב
הנתונים האינפלציוניים של השבוע החולף ממשיכים להדהד במסדרונות הבנקים המרכזיים. העלייה במחירי חומרי הגלם והתנודתיות בשער החליפין יצרו סביבה מאתגרת שבה חברות רבות ממהרות לגלגל עלויות לצרכן הסופי. השבוע הקרוב יעמוד בסימן ניסיון השוק לעכל האם מדובר בלחצים זמניים הנובעים משיבושים בשרשראות האספקה או באינפלציה דביקה שתחייב את בנק ישראל להותיר את הריבית ברמתה הגבוהה לאורך זמן רב מהצפוי.
שוק הנדל"ן: התחלות בנייה בשיא מול חוסר בדירות
בתחום הנדל"ן המקומי, נתוני הלמ"ס לסיכום שנת 2025 מצביעים על מגמה מעורבת. מצד אחד, נרשם שיא של התחלות בנייה שהגיעו לכ-80 אלף דירות, הרמה הגבוהה ביותר בשלושת העשורים האחרונים. עם זאת, מספר הדירות החדשות שנותרו למכירה זינק לשיא של 86,095 יחידות בסוף שנת 2025, לעומת כ-51,414 בתחילת 2020. נתון זה מצביע על פער מצטבר בין התחלות הבנייה לשוק החופשי לבין המכירות בפועל, מה שמעלה שאלות לגבי עומק החוסר בדירות אל מול מלאי הולך ונערם בידי הקבלנים תחת סביבת ריבית גבוהה.
מדדי הפחד והתנודתיות: VIX ו-MOVE במוקד
חוסר הוודאות הגיאופוליטי משתקף היטב במדדי התנודתיות. מדד ה-VIX, המודד את התנודתיות הצפויה במדד ה-S&P 500, עומד כיום על רמה של 26, בעוד הממוצע ההיסטורי שלו נמוך מ-20. רמה זו מעידה על שוק תנודתי ומתוח. במידה והלחימה תימשך או תסלים לכדי פלישה קרקעית של ארה"ב, המדד צפוי להמשיך לעלות, בעוד שסימנים לסיום הלחימה יביאו לירידתו.
במקביל, מדד ה-MOVE, המודד את התנודתיות בשוק האג"ח, רשם זינוק של 19%. עלייה חדה זו מלמדת כי השוק צופה תנודתיות חריפה ואי ודאות גבוהה בשוק האג"ח וברמות הריבית בתקופה הקרובה.
עונת הדוחות בישראל: תנודתיות ואגרסיביות
בעוד שבוול סטריט עונת הדוחות קרובה לסיום, מלבד חברת אונדס (ONDS) שמדווחת השבוע, השוק הישראלי נכנס לישורת משמעותית של פרסום דוחות כספיים, כאשר חברות בולטות כמו IBI, קיסטון, ישראל קנדה, הפניקס, הראל, אפקון וביטוח ישיר ועוד צפויות לדווח על ביצועיהן. בתקופה האחרונה ניכר כי השוק המקומי מגיב באגרסיביות ובתנודתיות גבוהה לתוצאות העסקיות. המשקיעים בוחנים מקרוב לא רק את שורת הרווח, אלא גם את מדיניות חלוקת הדיבידנדים אל מול הצורך בשימור נזילות בתקופת מלחמה.
הזירה הגלובלית: נתוני מאקרו ומשמעויות לאג"ח
בזירה הבינלאומית, השבוע צפויים להתפרסם נתוני אינפלציה קריטיים ביפן ובבריטניה, לצד נתוני מכירות קמעונאיות באירופה. בארצות הברית, המוקד יהיה בפרסום מדדי מנהלי הרכש (PMI) ונתוני מלאי הנפט, שיתנו אינדיקציה נוספת ללחצים האינפלציוניים בכלכלה הגדולה בעולם. לנתונים אלו השפעה ישירה על תשואות האג"ח הממשלתיות ברחבי העולם. כפי שניתן לראות במגמות האחרונות, התחזקות המטבע המקומי מול הדולר עשויה להוזיל את עלויות הייבוא בטווח הארוך , אך בטווח המיידי, חוסר האמון והתנודתיות מונעים מהוזלות אלו להגיע לכיסו של הצרכן.
לסיכום
השילוב בין מתיחות ביטחונית גבוהה לנתוני מאקרו מאתגרים יוצר סביבת השקעה מורכבת שבה הצרכן הישראלי ממשיך לספוג התייקרויות מחירים. בעוד שתנאים כמו התחזקות השקל עשויים לתמוך בהורדת ריבית עתידית , החברות הגדולות שומרות על רווחיות גבוהה ואינן ממהרות לגלגל את ההוזלות לציבור. בטווח הקצר, נראה כי נמשיך לשלם מחירים יקרים על מוצרי יסוד , ולכן השורה התחתונה עבור המשקיע והצרכן היא הגברת האוריינות הפיננסיות וחיפוש אחר אלטרנטיבות צריכה הוגנות יותר.