דוחות ענקיות הקמעונאות והצריכה בארהב חושפים את אסטרטגיית ההסתגלות של הצרכן האמריקאי
29.4.2026

בקצרה
- הצרכן האמריקאי מפגין אסטרטגיית הסתגלות מחושבת, כאשר למרות התקררות האינפלציה ל-2.4% וצמיחת שכר, הוא הופך לצייד ערך מתוחכם, מחליף מותגים ומוותר על פינוקים דיגיטליים כדי לאזן את תקציבו, מה שמעיד על שינוי עמוק בהרגלי הצריכה וחיפוש אחר תמורה מקסימלית לכסף.
- דוחות בוקינג הולדינגס לרבעון הראשון של 2026 חושפים צמיחה של 16% בהכנסות ל-5.53 מיליארד דולר, אך בעוד שהזמנות טיסות זינקו ב-28%, כמות לילות הלינה עלתה ב-6% בלבד, מה שמצביע על כך שהצרכנים מוכנים לשלם על הטיסה אך מחפשים לינה חסכונית יותר, תוך הימנעות משדרוגים יקרים.
- רשת המלונות הילטון הציגה רווח נקי של 268 מיליון דולר ועלייה של 2% בהכנסה הממוצעת לחדר פנוי (RevPAR), אך הדגש עבר למותגי ה-Midscale וה-Economy כמו Spark by Hilton, המעיד שהצרכן האמריקאי עדיין מחפש את ביטחון המותג אך מתרחק מתוספות פרימיום יקרות ומעדיף פתרונות לינה איכותיים במחיר שפוי.
- הצרכנים האמריקאים, למרות היותם מחושבים, אינם מוותרים על חוויות פנאי ובידור, כפי שמעיד דוח אטלס על עלייה של 0.48% בהוצאות על תחומים אלו, מה שמסביר את ביצועיהן החזקים של חברות כמו בוקינג, אך הם עושים זאת תוך סלקציה קפדנית בין 'חובה' ל'חיסכון' ומבצעים אופטימיזציית מחירים מתמדת.
הצרכן האמריקאי של תחילת 2026 לא נמצא במיתון מהסוג הישן והמוכר, אלא בעיצומו של תהליך הסתגלות פעיל ומחושב מאוד.
למרות שהאינפלציה התקררה לשיעור של 2.4% בפברואר והשכר ברוב המגזרים דווקא נמצא במגמת צמיחה מעודדת , האמריקאים הפכו לציידי ערך מתוחכמים שלא מהססים להחליף מותגים או לוותר על פינוקים דיגיטליים כדי לשמור על התקציב שלהם מאוזן.
צלילה לדוחות ורזולוציית המיקרו
כדי להבין מה באמת קורה בכיס של האמריקאים, אנחנו צריכים להסתכל מקרוב על הדוחות של החברות הגדולות ולמצוא את נקודת ההסתייגות של הצרכן, המקום שבו הוא מחליט איפה להשקיע ואיפה להתחיל לחסוך.
הנתונים מראים לנו תמונה של צרכן שלא מוותר על החיים עצמם, אבל עושה את זה הרבה יותר חכם ומחושב מבעבר.
בוקינג (BKNG) והפער בין הזינוק בטיסות לצמיחה המתונה בלילות הלינה
הדוחות של בוקינג הולדינגס לרבעון הראשון של 2026 מציגים תמונה מרשימה של צמיחה, עם הכנסות שהגיעו ל-5.53 מיליארד דולר, עלייה של 16% לעומת השנה שעברה.
אבל כשצוללים לתוך המספרים, מגלים את הסיפור האמיתי על הצרכן המחושב.
סך ההזמנות ברוטו (Gross Bookings) זינק ב-15% והגיע ל-53.8 מיליארד דולר, אך המנוע המרכזי מאחורי הזינוק הזה היה דווקא תחום הטיסות, שרשם זינוק של לא פחות מ-28%.
לעומת זאת, כמות הלילות שהוזמנו (Room Nights) צמחה בשיעור מתון בהרבה של 6% בלבד, לסך של 338 מיליון לילות.
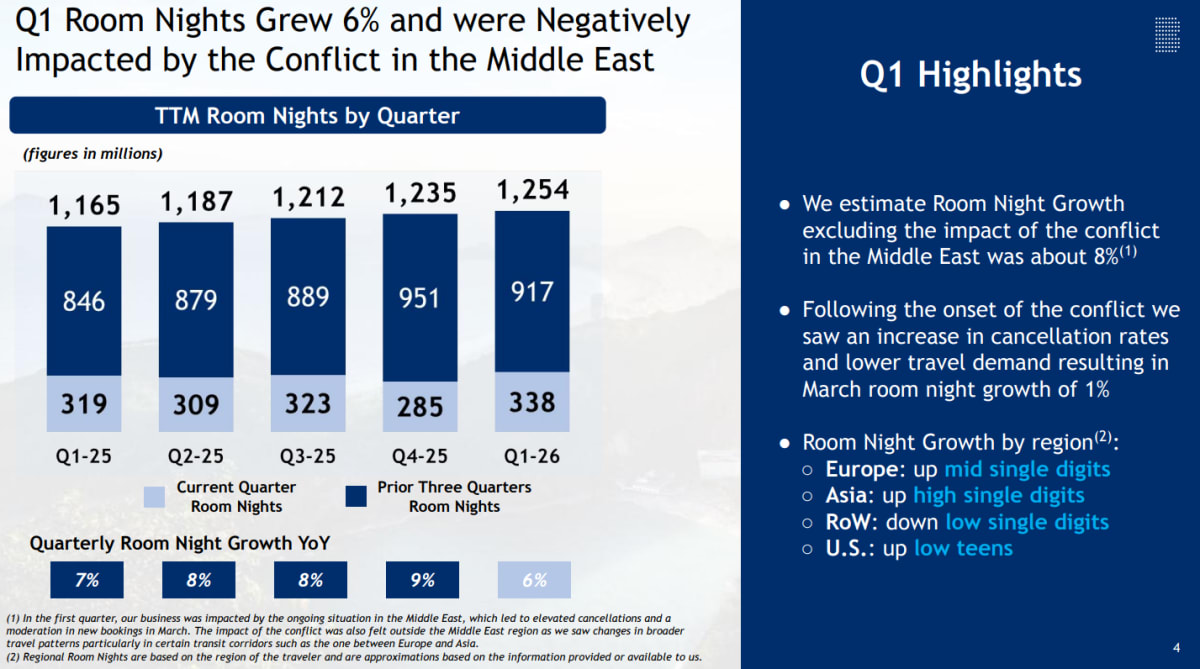
בתמונה ניתן לראות את הצמיחה של 6% בלילות הלינה של בוקינג ברבעון הראשון של 2026 לצד ניתוח השפעות אזוריות ושיעורי ביטולים.
מקור: מצגת משקיעים בוקינג
הפער הזה מספר לנו הכל על אופטימיזציית המחיר של 2026.
הצרכנים לא מוותרים על עצם הטיסה והחוויה של החופשה, אבל הם הופכים להרבה יותר בררנים לגבי המקום שבו הם מניחים את הראש.
המחיר הממוצע ללילה (ADR) עלה בקושי ב-1%, מה שמעיד על כך שהצרכנים בורחים משדרוגים יקרים ובוחרים בחדרים הסטנדרטיים ביותר כדי לעמוד בתקציב.
הם מוכנים לשלם על הטיסה כדי להגיע ליעד, אבל בתוך היעד עצמו הם מחפשים את הערך המקסימלי לכל דולר ומסרבים לשלם פרמיות על יוקרה מיותרת.
ההתנהגות הזו מתחברת בצורה מושלמת לנתוני המאקרו שאנחנו רואים בשטח.
לפי הדוח של אטלס, נתח ההוצאה על בידור ופנאי עלה ב-0.48 אחוז, מה שמסביר למה חברות כמו בוקינג עדיין רושמות ביצועים חזקים ומפתיעות את האנליסטים לטובה.
הצרכנים עדיין בחוץ, הם עדיין מטיילים, אבל הם עושים את זה עם יד הדוקה על הדופק ועל הארנק, ומבצעים סלקציה קפדנית בין מה שהם מגדירים כחובה לבין מה שאפשר לחסוך בו.
הילטון (HLT) והצמיחה של מותגי הכלכלה על חשבון היוקרה
גם מהדוחות של רשת המלונות הילטון לרבעון הראשון של 2026 אפשר לראות בדיוק את אותה מגמה של יוקרה מחושבת.
החברה אמנם הציגה ביצועים יציבים עם רווח נקי של 268 מיליון דולר ועלייה של 2% בהכנסה הממוצעת לחדר פנוי (RevPAR), אבל הדגש האמיתי של הצרכנים עבר למותגים שמציעים ערך ברור ונגיש.
הצרכן האמריקאי של היום עדיין מחפש את הביטחון והסטנדרט של מותג עולמי מוכר, אבל הוא מתרחק מתוספות הפרימיום שאינן הכרחיות עבורו באותו רגע.
הזווית המעניינת כאן היא הצמיחה המואצת של מותגי ה-Midscale וה-Economy של הרשת, כמו Spark by Hilton או Tru, שממשיכים להתרחב ולמשוך קהל שמחפש פתרונות לינה איכותיים במחיר שפוי.
הצרכן בעצם אומר לנו שהוא לא מוותר על המותג הילטון, אלא פשוט מחשב מסלול מחדש בתוך המותג עצמו.
הוא יבחר במלון שמציע חדר מודרני ונוח בלי הפרמיות של מלונות היוקרה המפוארים, כדי להשאיר לעצמו מרחב נשימה תקציבי לשאר החופשה.
זה מתכתב בצורה ישירה עם הממצאים של דוח אטלס לגבי הנטייה הגוברת של משקי הבית לבצע אופטימיזציה של מחירים ולעבור לצריכת מוצרים ושירותים שמציעים ערך גבוה יותר (Value).
הצרכן של 2026 הוא פשוט אמן של תמרון בין הרצון שלו לשמור על סגנון חיים איכותי לבין הצורך המיידי שלו בניהול כספי הדוק, והיכולת של הילטון לספק פתרונות במגוון רמות מחיר מאפשרת לה לשמר את הלקוחות הללו גם כשהם הופכים להרבה יותר חסכנים בפרטים הקטנים.
ספוטיפיי (SPOT) ושיא ברווח התפעולי מול הנסיגה בהכנסות מפרסום
כשמסתכלים על הנתונים היבשים של ספוטיפיי לרבעון הראשון של 2026, נראה שהחברה נמצאת בשיא של כל הזמנים.
היא הצליחה להציג רווח תפעולי שובר שיאים של 715 מיליון אירו, זינוק אדיר של 40%, ומרווח גולמי שהגיע לשיא רבעוני של 33%.
החברה אפילו הגדילה את בסיס המנויים בתשלום (Premium) ל-293 מיליון איש, למרות שהעלתה מחירים לאחרונה, מה שמוכיח שהיא עדיין נתפסת כמוצר שהצרכן לא ממהר לוותר עליו.
אבל הסיפור האמיתי מסתתר בפרטים הקטנים של ההכנסות מפרסומות.
בזמן שהמנויים בתשלום צמחו, ההכנסות ממסלולים מבוססי פרסומות דווקא ירדו ב-5% והסתכמו ב-385 מיליון אירו בלבד.
זה סימן מובהק לכך שהצרכן האמריקאי הפך להיות הרבה יותר מחושב.
הוא מפעיל מעין סכין גילוח על המנויים הדיגיטליים שלו, הוא מוכן לשלם על ספוטיפיי כי זה החובה שלו, אבל הוא כבר לא משאיר שירותים אחרים פועלים על אוטומט ברקע.
אם שירות מסוים לא מרגיש לו הכרחי ב-100%, הוא פשוט חותך אותו ללא סנטימנטים כדי לפנות תקציב לדברים אחרים.
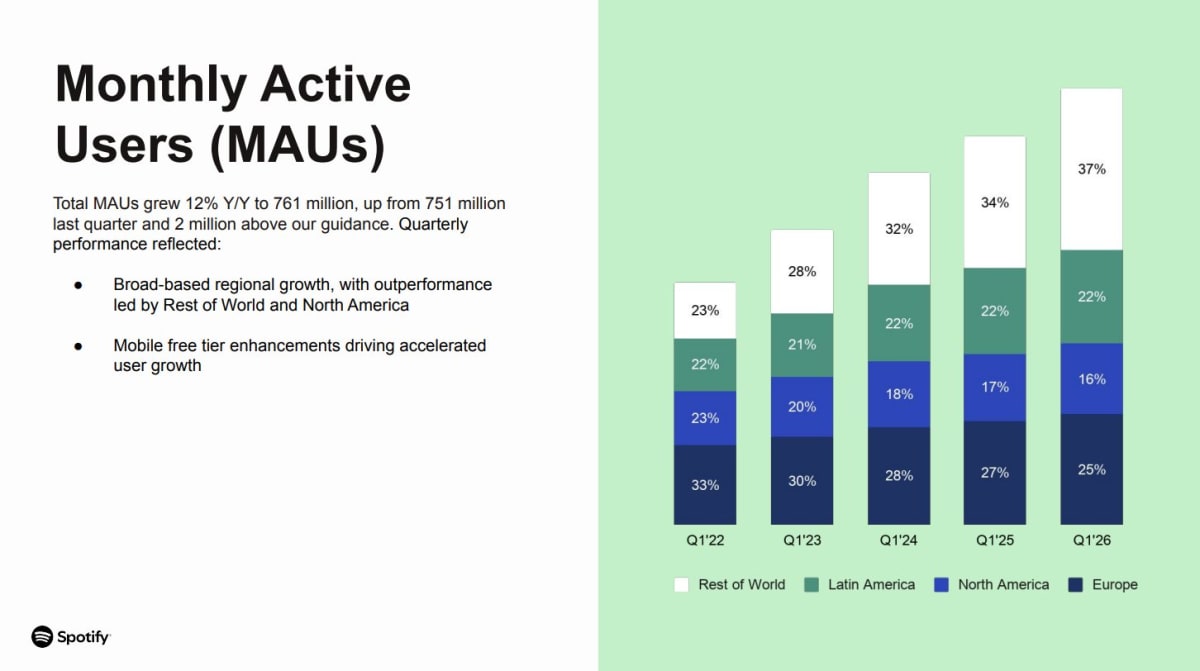
בתמונה ניתן לראות את פילוח המשתמשים היומיים (MAUs) לפי יבשות
מקור: מצגת משקיעים, ספוטיפיי
המגמה הזו מקבלת אישור חזק מאוד בנתוני המאקרו שלנו. לפי הדו"ח של אטלס, נתח השוק של קטגוריית הסטרימינג והמנויים (שכוללת ענקיות כמו נטפליקס, אפל וספוטיפיי) ירד ב-0.34 אחוז.
הצרכנים בעצם מבצעים סלקציה אכזרית. הם מעבירים את הכסף מהאפליקציות והמסכים בבית כדי לממן חוויות פיזיות ומוצרים בחוץ.
זה אומר שחברות כמו ספוטיפיי חייבות להוכיח בכל יום מחדש שהן נותנות ערך יוצא דופן, אחרת הן עלולות למצוא את עצמן בצד הלא נכון של הלהב בתקציב המשפחתי הבא.
ויזה (V) והזינוק בנפח עסקאות האשראי על חשבון הדביט
הדוח האחרון של ויזה לרבעון השני של 2026 (החופף לרבעון הראשון הקלנדרי) מראה שהצרכן האמריקאי הוא לא רק חזק, הוא גם מנהל כספי ממולח מאוד.
החברה דיווחה על זינוק מרשים ברווח הנקי ל-6.3 מיליארד דולר, כשהכנסותיה טיפסו ב-17% והגיעו ל-11.23 מיליארד דולר, הרבה מעבר למה שציפו בשוק.
מה שמעניין באמת הוא לא רק כמה כסף הוצאנו, אלא איך הוצאנו אותו. נפח העסקאות בארה"ב צמח ב-8%, אבל כמעט כל הצמיחה הזו הגיעה מהשימוש בכרטיסי אשראי (עלייה של 10%) שגבר משמעותית על השימוש בכרטיסי דביט (עלייה של 7%).
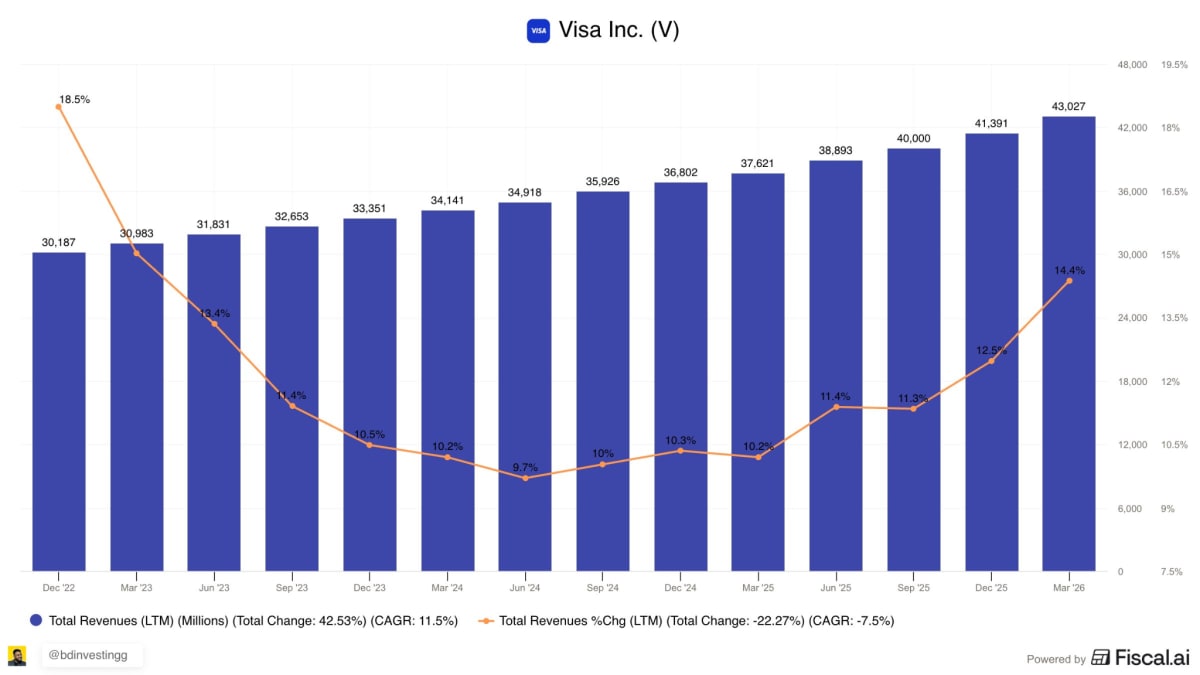
בתמונה ניתן לראות את צמיחת ההכנסות של החברה
מקור: fiscal ai
הנתון הזה מספר את כל הסיפור של הצרכן המסתגל.
אנחנו משתמשים באשראי בתור גשר נזילות (Liquidity bridge) חכם שעוזר לנו לסנכרן בין מועדי החיוב לבין היום שבו המשכורת נכנסת לחשבון, במיוחד כשהחזרי המס של תחילת השנה סיפקו רוח גבית נוספת להוצאות.
המנכ"ל ריאן מקינרני הדגיש שההוצאות נשארות עמידות באופן מפתיע למרות הלחצים הכלכליים, והן מפוזרות היטב בין צרכים בסיסיים לפינוקים.
הזווית הזו מקבלת משנה תוקף כשמסתכלים על נתוני המאקרו של אטלס, שמראים כי ניצול האשראי (Utilization) זינק בלא פחות מ-15.4 אחוז אצל השכבות שנמצאות בלחץ הכלכלי הכבד ביותר.
זה לא סימן לבזבזנות חסרת רסן, אלא עדות לכך שהצרכן משתמש באשראי ככלי ניהולי הישרדותי כדי לגשר על פערים בתזרים המזומנים שלו.
האשראי היום הוא הרבה יותר כלי עבודה ופחות דרך למימון סגנון חיים ראוותני, וזה בדיוק מה ששומר על הרווחים של חברות כמו ויזה יציבים גם כשהתקציב המשפחתי הופך למתוח יותר.
קוקה קולה (KO) והצמיחה האורגנית ששורדת את עליות המחירים
הדוחות של קוקה קולה לרבעון הראשון של 2026 מראים שהמותג הזה הוא הרבה יותר מסתם משקה, הוא סוג של מבצר בתקציב של הצרכן האמריקאי.
החברה דיווחה על הכנסות של 11.3 מיליארד דולר, המהוות צמיחה של 3% לעומת השנה שעברה, כשהצמיחה האורגנית (שמנטרלת רעשי רקע כמו שערי מטבע) זינקה ב-11%.
מה שבאמת מעניין הוא שנפח המכירות העולמי עלה ב-2%, מה שמוכיח שהצרכנים ממשיכים לדבוק במשקאות של החברה למרות עליות המחירים המשמעותיות שהתבצעו בשנה האחרונה.
הזווית שלנו כאן היא שקוקה קולה מייצגת את ההנאות הקטנות שהצרכן האמריקאי פשוט מסרב לוותר עליהן. בניגוד למוצרי צריכה בסיסיים אחרים, כמו נייר טואלט או חומרי ניקוי שבהם אנחנו רואים מעבר חד למותגים פרטיים (Store Brands) של רשתות השיווק כדי לחסוך כמה סנטים, קוקה קולה נשארת פריט מוגן.
הצרכן אולי יחסוך על חדר במלון או יבטל את המנוי השלישי שלו לסטרימינג, אבל הוא עדיין רוצה את הפינוק המוכר, הנגיש והזול יחסית שלו בסוף יום העבודה.
ההתנהגות הזו מתחברת מצוין לנתוני המאקרו מהדוח של אטלס, שמראים שהצרכן האמריקאי לא נמצא בפאניקה, אלא בתהליך של חיווט מחדש של ההוצאות שלו.
הנתונים מצביעים על כך שהצרכנים עוברים לקניות מתוכננות ברשתות כמו וולמארט ודולר ג'נרל כדי למצוא ערך מקסימלי, אבל בתוך אותן עגלות קניות מחושבות היטב, קוקה קולה עדיין מוצאת את מקומה כחלק מהסתגלות רציונלית למצב הכלכלי החדש.
הצרכן פשוט בוחר לשמור על העוגנים הקטנים שעושים לו טוב בתוך השגרה.
יו פי אס (UPS) והירידה בנפח המשלוחים בארהב מול ההתייקרות לחבילה
הדוחות של ענקית המשלוחים UPS לרבעון הראשון של 2026 מספרים סיפור על תקופת מעבר משמעותית בשוק הצריכה האמריקאי.
החברה דיווחה על הכנסות מאוחדות של 21.2 מיליארד דולר ורווח תפעולי של 1.27 מיליארד דולר.
עם זאת, המגמה המעניינת באמת מגיעה מהשוק המקומי בארה"ב, שם ההכנסות ירדו ב-2.3%, ירידה שנבעה בעיקר מצמצום צפוי בנפחי המשלוחים.
למרות הירידה בכמות החבילות, UPS הצליחה להגדיל את ההכנסה הממוצעת לכל חבילה ב-6.5%, מה שמעיד על היכולת שלה לשמור על רווחיות גם כשהשוק משתנה.
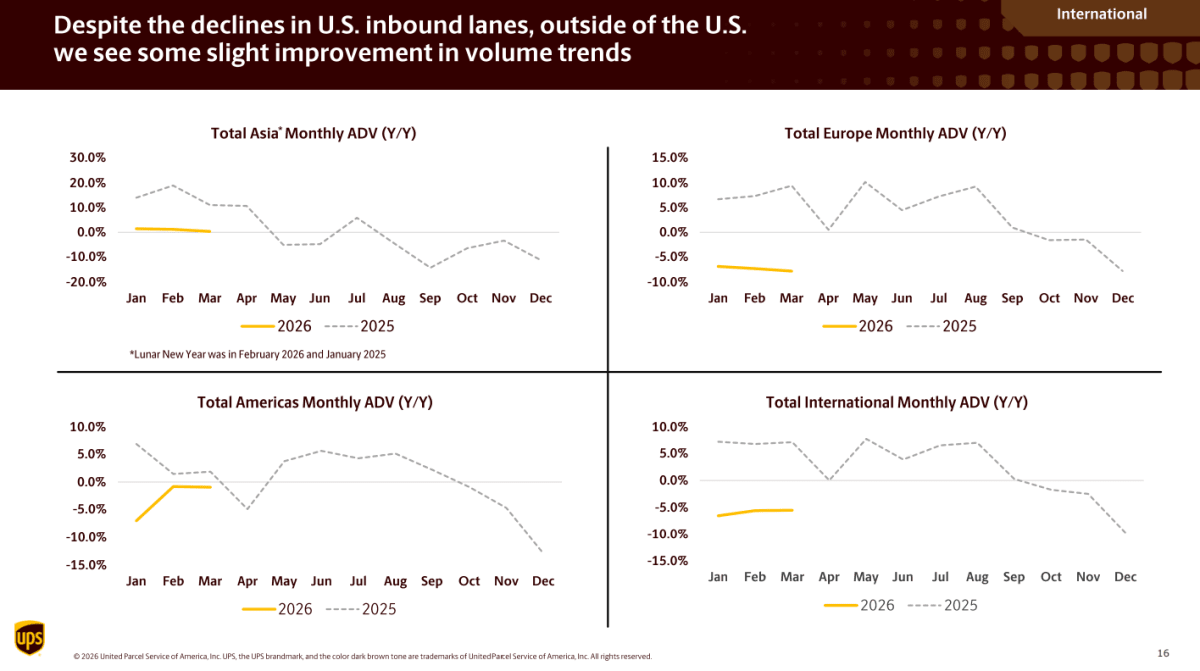
בתמונה ניתן לראות את מגמות נפחי המשלוחים היומיים של UPS בשווקים הבינלאומיים המציגות התייצבות מסוימת מחוץ לשוק האמריקאי במהלך הרבעון הראשון של 2026
מקור: מצגת משקיעים UPS
הזווית שלנו על המספרים האלו חושפת שינוי עמוק בהרגלי הקנייה.
הצרכן האמריקאי אולי מתחיל לחזור לחנות הפיזית ולתכנון קניות מוקדם.
כשאנחנו רואים את נפחי המשלוחים של UPS יורדים, זה מתכתב בצורה מושלמת עם נתוני המאקרו של אטלס, שמראים התכווצות של 0.24- אחוז בנתח השוק של אמזון, לעומת צמיחה של 0.08+ בוולמארט ועלייה נוספת בנתח של דולר ג'נרל. הצרכן עושה הכל כדי לחסוך את דמי המשלוח ואת הפרמיות של הקנייה אונליין, ומעדיף לרדת לשטח ולקנות בערך הכי גבוה שהוא יכול למצוא.
הקשר למאקרו כאן הוא בלתי ניתן להכחשה.
הירידה בנפחי המשלוחים של UPS היא עדות חיה לכך שהצרכנים הופכים לציידי ערך מתוחכמים.
הם לא מפסיקים לצרוך, אלא מחשבים מחדש את העלויות העקיפות של הקנייה שלהם.
המעבר מרכישות מהירות באמזון לקניות מתוכננות ומרוכזות ברשתות פיזיות מאפשר להם לשלוט טוב יותר בתקציב המשפחתי, במיוחד ברגע שבו קיר התקציב מתחיל להיראות קרוב מתמיד.
חברות כמו UPS מבינות שהן חייבות להתייעל כדי להישאר רלוונטיות בעולם שבו הצרכן כבר לא מוכן לשלם על הנוחות בכל מחיר.
משמעויות רוחביות ואיך אנחנו מסתייגים מהחברות
כשמסתכלים על התמונה הגדולה שעולה מהדוחות, אי אפשר להתעלם ממושג שנקרא קיר התקציב (Budgeting Wall).
נתוני אטלס מראים לנו ששיעור המצוקה הפיננסית, שמתבטא בתשלום עמלות חריגה, טיפס ל-5.1%.
זה אומר שפלח משמעותי של צרכנים, בעיקר בשכבות עם תזרים המזומנים הנמוך יותר, כבר סיים לחתוך את השומן מהתקציב שלו.
הם כבר עברו מזמן למותגים פרטיים וביטלו את כל המנויים המיותרים שלהם.
המשמעות היא שאם מחירי הדלק או המזון ימשיכו לעלות, לצרכנים האלו כבר לא יהיה מאיפה לקצץ, והשלב הבא יהיה פגיעה בתשלומים הכי בסיסיים כמו שכר דירה, חשמל או החזרי הלוואות.
נקודה נוספת שחייבים לקחת בחשבון היא אפקט החזרי המס.
היציבות המרשימה שראינו ברבעון הראשון לא הגיעה רק מהתייעלות של הצרכנים, אלא גם מזריקת מרץ משמעותית של נזילות בזכות החזרי מס שגדלו מאוד לעומת השנה שעברה.
הנתונים מראים שהפקדות המס הממוצעות למשתמש עלו ב-12%, ובשכבות הכלכליות הנמוכות יותר ראינו אפילו זינוק של 38% לעומת התקופה המקבילה אשתקד.
הכרית הזו היא מה שאיפשר לרבים לעבור את הרבעון הראשון בלי להישבר, אבל המבחן האמיתי יתחיל ברבעון השני.
כשהכסף הזה ייעלם מהחשבונות, אנחנו נראה באמת עד כמה היציבות של הצרכן האמריקאי היא עמוקה או שהיא נשענה על עזרה זמנית מהמדינה.
סיכום ומסקנות
הצרכן האמריקאי של שנת 2026 הוא ממש לא צרכן מפוחד שבורח לממ"ד הכלכלי, אלא צרכן מחושב, מתוחכם וסתגלן מאין כמוהו.
הוא מבין היטב את כללי המשחק החדשים ולא מהסס לתמרן ביניהם כדי להמשיך ליהנות מהחיים בלי לאבד שליטה על הארנק.
אנחנו רואים כאן דואליות מרתקת.
מצד אחד, הוא עדיין יזמין טיסה לחופשה בחו"ל כי החוויה חשובה לו, אבל מצד שני, הוא יוותר על שירות החדרים היקר ועל השדרוגים ויסתפק בחדר הסטנדרטי ביותר.
הוא ימשיך לשתות את הקוקה קולה שלו כפינוק יומיומי עמיד, אבל באותה נשימה הוא יבטל ללא רחמים את המנוי השלישי שלו בסטרימינג כי הוא כבר לא מוכן לשלם על משהו שהוא לא צורך ב-100% מהזמן.
היכולת הזו לבצע חיווט מחדש של ההוצאות במהירות שיא היא מה ששומר על הכלכלה יציבה בינתיים. הצרכנים עוברים לקניות מתוכננות ברשתות שמציעות ערך כמו וולמארט ודולר ג'נרל, ונוטשים את הנוחות המיידית של אמזון לטובת חיסכון בעלויות המשלוח והפרמיות.
אבל חשוב לזכור שהיציבות הזו היא עדינה מאוד, רבים מהצרכנים כבר הגיעו לקיר התקציב וחתכו כל שומן אפשרי, כך שאין להם יותר לאן לסגת אם התנאים יחמירו.
בנוסף, כרית הנזילות שסיפקו החזרי המס של הרבעון הראשון תתחיל להיעלם בקרוב, מה שיהפוך את הרבעון השני למבחן האמיתי של החוסן הצרכני.
בשורה התחתונה, המנצחות הגדולות של המשך שנת 2026 יהיו החברות שישכילו להבין את הפסיכולוגיה הצרכנית החדשה הזו.
מי שתדע להציע חוויות משמעותיות לצד חסכנות בפרטים הקטנים, ותבין שהצרכן מחפש ערך בכל דולר שהוא מוציא, היא זו שתצליח לשמור על נאמנות הלקוחות שלה.
הצרכן האמריקאי אולי מתוח יותר מבעבר, אבל הוא רחוק מלהיכנע, והוא ממשיך להניע את הכלכלה בעזרת תכנון חכם, ניהול אשראי מושכל והרבה מאוד הסתגלנות.