בין חוסן ביטחוני לשיאי רווחיות: ענקיות המשק מסכמות את שנת 2025
17.3.2026

בקצרה
- מקס סטוק הציגה צמיחה מרשימה בהכנסות של 7.2% לכ-1.427 מיליארד ש"ח בשנת 2025, עם זינוק ברווחיות הגולמית ל-43.9% בזכות התייעלות לוגיסטית וירידה בעלויות, מה שמעיד על שיפור תפעולי עמוק ומחזק את אמון המשקיעים ביכולת החברה להמשיך לצמוח ולחלק דיבידנדים.
- הרווח הנקי של מקס סטוק טיפס ב-14.6% והסתכם בכ-125 מיליון ש"ח, כאשר הרווח למניה המתואם הגיע ל-0.90 ש"ח, נתון המדגיש את הצלחת המעבר למרלו"ג המאוחד והגדלת נתח היבוא הישיר ל-70%, מה שמשפר את כושר הרווחיות ומבסס את מודל העסקי של החברה.
- ריט 1 רשמה עלייה של 8.9% ב-NOI לכ-524.8 מיליון ש"ח וצמיחה של 7.3% ב-FFO המתואם לכ-366.8 מיליון ש"ח בשנת 2025, תוך שמירה על שיעורי תפוסה גבוהים של 92.5%, מה שמצביע על חוסן תפעולי ויכולת יציבה לייצר תזרים מזומנים לחלוקת דיבידנדים גם בסביבה מאקרו-כלכלית מאתגרת.
- השלמת שדרוג מתחם 'אינפיניטי פארק' ברעננה, אשר צפוי להניב NOI שנתי של 80-85 מיליון ש"ח עם אכלוסו המלא, מהווה מנוע צמיחה דרמטי עבור ריט 1, ומחזקת את פיזור תיק הנכסים שלה (משרדים 44%, מסחר 23%, תעשייה ולוגיסטיקה 20%), ובכך מקנה לה יציבות ופוטנציאל תשואה עתידי.
למרות הטלטלות המאקרו-כלכליות והמציאות הביטחונית המורכבת, שנת 2025 נחתמה כשנת פריצה עבור החברות המובילות בישראל. מדוחות החברה עולה תמונה של התייעלות תפעולית עמוקה, מעבר למרלו"גים מתקדמים וצמיחה דו-ספרתית בהכנסות שהובילו לרווחי שיא ולחלוקת דיבידנדים נדיבה. מהזינוק בצבר ההזמנות של אלביט מערכות, דרך המהפך של סופווייב ועד ליציבות התפעולית של ענקיות הנדל"ן והקמעונאות, כך הצליח המגזר העסקי לנווט את דרכו לצמיחה עקבית ולחיזוק אמון המשקיעים.
מקס סטוק
מקס סטוק רשת הקמעונאות הגדולה (MAXO), מסכמת שנה של ביצועי שיא עם צמיחה עקבית בהכנסות וברווחיות, כאשר השוק מגיב בחיוב לשיפור התפעולי המובהק ולחזרתה של החברה למדיניות חלוקת דיבידנדים משמעותית. בשורה העליונה, הכנסות החברה בשנת 2025 צמחו ב-7.2% והסתכמו בכ-1.427 מיליארד ש"ח, לעומת כ-1.331 מיליארד ש"ח אשתקד. צמיחה זו נתמכה בגידול מרשים של 4.4% במכירות חנויות זהות ,המעיד על חוזק הפעילות הקיימת לצד התרחבות הרשת.
הנתון הדרמטי ביותר בדוחות הוא הזינוק ברווחיות , הרווח הגולמי עלה לשיעור של 43.9% (לעומת 41.8% ב-2024), שיפור שנובע משילוב של ירידה בעלויות השילוח הימי, היחלשות הדולר והתייעלות לוגיסטית משמעותית. התייעלות זו התגלגלה ישירות לשורה התפעולית, כאשר הרווח התפעולי רשם עלייה חדה והסתכם בכ-230.9 מיליון ש"ח (כ-16.2% מהמחזור), לעומת כ-184 מיליון ש"ח בשנה הקודמת. הרווח הנקי המיוחס לבעלי המניות טיפס ב-14.6% והסתכם בכ-125 מיליון ש"ח, מה שהביא את הרווח למניה המתואם ל-0.90 ש"ח.
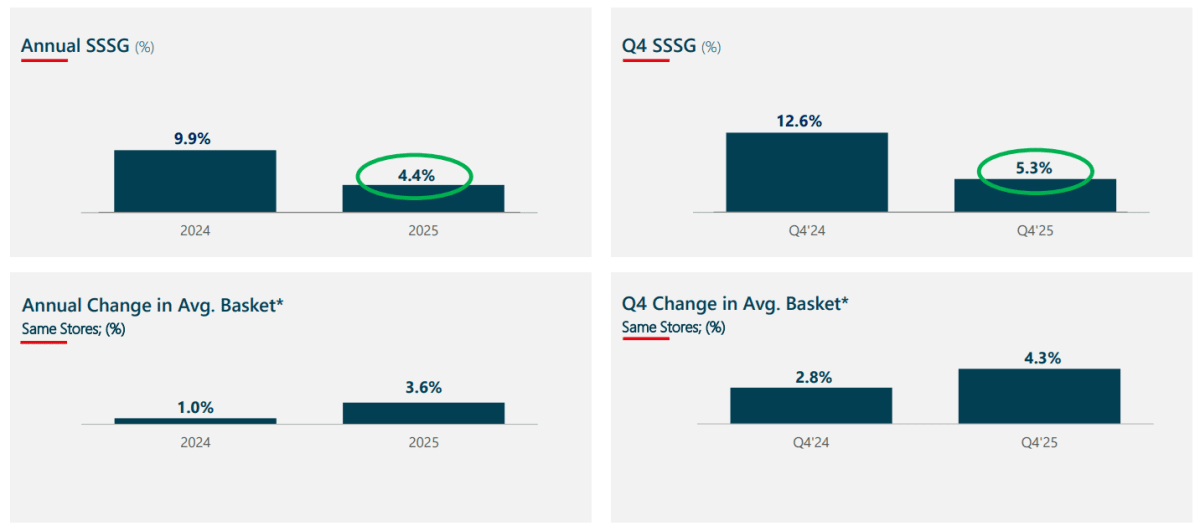
מקור: מצגת משקיעים מקס סטוק
מוקד ההצלחה התפעולית של השנה מיוחס למעבר למרלו"ג המרכזי המאוחד בשומריה, שאפשר לחברה לייעל את שרשרת האספקה ולהעלות את נתח היבוא הישיר ל-70% מכלל המוצרים. אסטרטגיה זו מחזקת את המודל העסקי של החברה , לפיו כ-72% מהמוצרים נמכרים במחיר של עד 10 ש"ח.
במבט קדימה, מקס סטוק מעדכנת את יעדיה האסטרטגיים עם שאיפה לצמיחה שנתית של 10%-15% בהכנסות, פתיחת 3-5 חנויות חדשות בבעלות בכל שנה, ותוכנית להגדלת שטחי המסחר ל-110 אלף מ"ר עד שנת 2030. כביטוי לאמון בתוצאות, הכריזה החברה על חלוקת דיבידנד בסך 80 מיליון ש"ח שישולם באפריל 2026. יש לשים לב על כניסה לשוק הסטוק של הענקית רמי לוי ולג'מבו שבבעלותו של הראל ויזל , דבר שעלול להשפיע על מקס סטוק בשנה הבאה.
המנייה הגיבה בעלייה של 9.67%.
Reit 1
ריט 1, קרן ההשקעות במקרקעין הגדולה בישראל,המתמחה משרדים ונדלן מסחרי (RIT1) מסכמת את שנת 2025 עם ביצועים חזקים וצמיחה עקבית במדדים התפעוליים המרכזיים, וזאת למרות סביבה מאקרו כלכלית וביטחונית מורכבת. הקרן שמרה על שיעורי תפוסה גבוהים של כ-92.5% (העולים לכ-97.7% בנטרול פרויקט אינפיניטי פארק ששיפוצו הסתיים השנה), תוך הצגת יציבות וצמיחה בדמי השכירות הריאליים בנכסים קיימים. נכון לסוף שנת 2025, תיק הנכסים של החברה כולל 58 נכסים מניבים בשטח כולל של כ-751 אלף מ"ר, ששווים ההוגן נאמד בכ-9.3 מיליארד ש"ח.
בשורת הנתונים הכספיים, הכנסות הקרן מדמי שכירות בשנת 2025 הסתכמו בכ-510 מיליון ש"ח. ה-NOI (רווח תפעולי נטו) במאוחד מורחב רשם עלייה של 8.9% והסתכם בכ-524.8 מיליון ש"ח, לעומת כ-481.8 מיליון ש"ח אשתקד. מדד ה-FFO המתואם (רווח נקי תזרימי), המהווה אינדיקטור מרכזי ליכולת חלוקת הדיבידנד, צמח ב-7.3% לכ-366.8 מיליון ש"ח (1.86 ש"ח למניה), לעומת כ-342 מיליון ש"ח בשנת 2024. הצמיחה ב-NOI נבעה בעיקר מהנבה של שטחים חדשים שהושכרו, השפעת עליית המדד על החוזים הקיימים והנבה ראשונית של נכסים שבנייתם הושלמה במהלך השנה.
מוקד הפעילות האסטרטגי של הקרן השנה היה השלמת שדרוג מתחם "אינפיניטי פארק" ברעננה, הכולל את מגדל אינפיניטי (שכ-79% משטחיו כבר הושכרו) ואת מבני הקמפוס והפלאזה. פרויקט זה נחשב למנוע צמיחה דרמטי עבור הקרן, אשר צופה כי עם אכלוסו המלא הוא יניב NOI שנתי של 80-85 מיליון ש"ח. תיק הנכסים של ריט 1 מאופיין בפיזור סקטוריאלי רחב המקנה לה חוסן, משרדים (44%), מסחר (23%) ותעשייה ולוגיסטיקה (20%). במקביל, הקרן ממשיכה לייצר נזילות גבוהה ונגישות טובה לשוק ההון, כפי שבא לידי ביטוי בהנפקות אג"ח והון בהיקף של מאות מיליוני שקלים בתקופת הדוח ולאחריה.
במבט קדימה לשנת 2026, הקרן סיפקה תחזית אופטימית עם צפי ל-NOI של 535-545 מיליון ש"ח ו-FFO מתואם בטווח של 369-379 מיליון ש"ח. כביטוי לאמון בביצועיה ובהתאם למחויבותה כקרן ריט, הכריזה החברה על דיבידנד כולל בגין רווחי 2025 בסך של כ-172 מיליון ש"ח (86 אג' למניה), ועדכנה את רף הדיבידנד המינימלי לשנת 2026 לכ-178 מיליון ש"ח (88 אג' למניה).
המנייה בגיבה בירידה של 2.38%
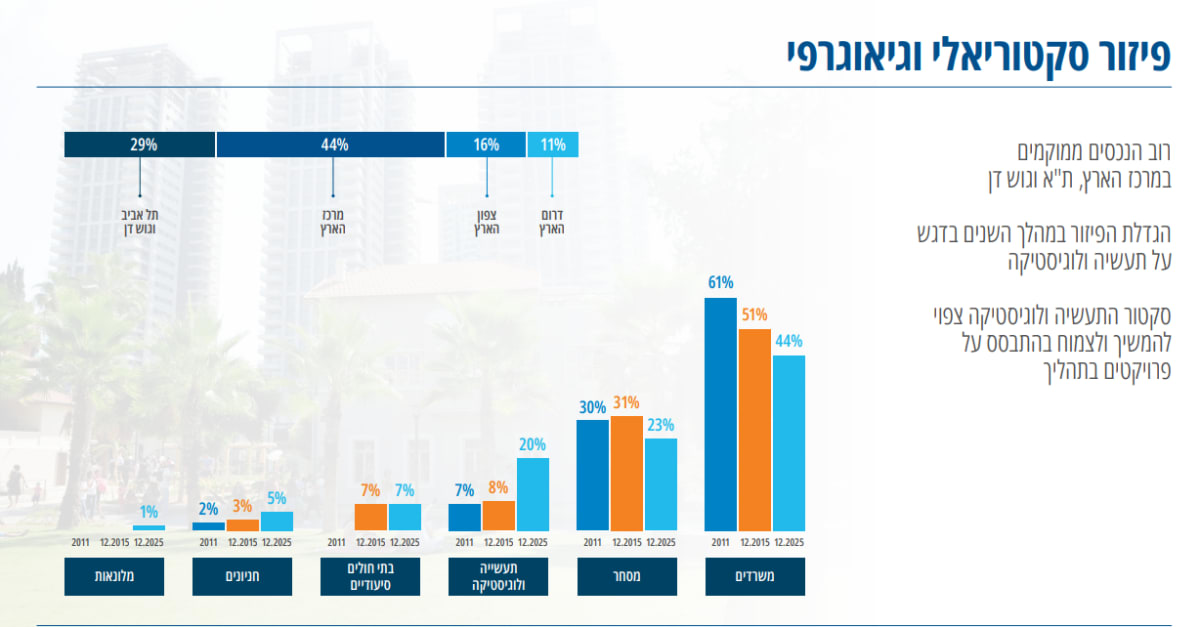
מקור: מצגת משיקעים Reit1
SOFWAVE
חברת סופווייב מדיקל עוסקת בפיתוח ,(SOFW) יצור ושיווק של מכשור רפואי טכנולוגי ומתקדם המיועד לטיפולי אסתטיקה לא פולשניים להצערת העור, מיצוק והרמת רקמות הפנים והגוף, וחיטוב שרירים.
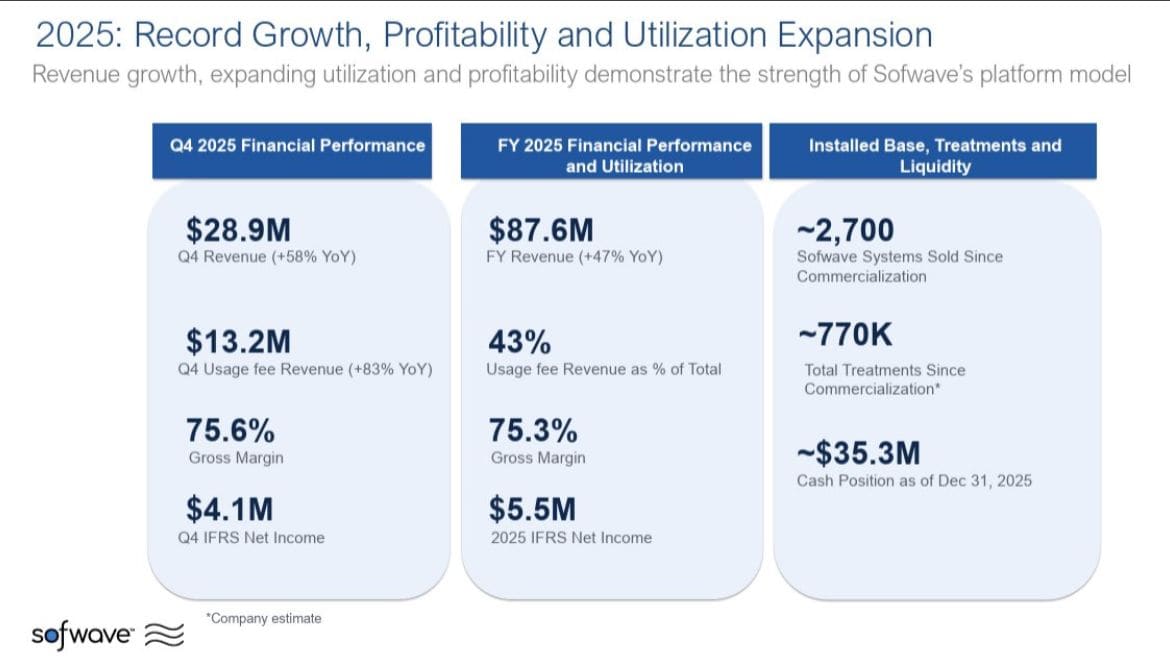
סופווייב מסכמת את שנת 2025 כשנת פריצה אסטרטגית ופיננסית, שבה הצליחה החברה להוכיח את יעילות המודל העסקי שלה עם מעבר מרשים לרווחיות GAAP ושיא בהכנסות. ברבעון הרביעי של 2025 רשמה החברה הכנסות של 28.9 מיליון דולר, צמיחה של 58% לעומת הרבעון המקביל אשתקד. בסיכום שנתי, הכנסות החברה זינקו ב-47% והסתכמו ב-87.6 מיליון דולר. השורה התחתונה מציגה מהפך משמעותי, כאשר החברה עברה מהפסד נקי לרווח נקי (GAAP) של 5.5 מיליון דולר בשנת 2025 כולה, תוך שמירה על שולי רווח גולמי גבוהים של 75.6%.
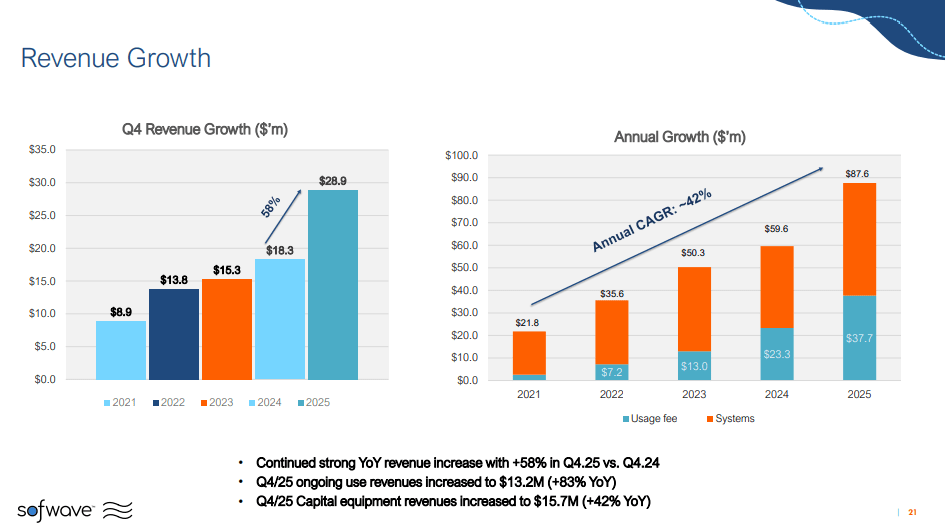
מקור: מצגת משקיעים sofwave
הנתון המרכזי והמרשים ביותר בדוח הוא הוכחת מודל ה"מכשיר והמתכלים" (אסטרטגיה שבה מכירת המכשיר היא הבסיס לייצור זרם הכנסות חוזרות ורווחיות מאוד מדמי שימוש וטיפולים), שבא לידי ביטוי בזינוק בהכנסות החוזרות מדמי שימוש . הכנסות אלו צמחו ברבעון הרביעי ב-83% לעומת אשתקד וב-62% לעומת הרבעון הקודם , והסתכמו ב-13.2 מיליון דולר המהווים כעת 46% מסך הכנסות החברה ברבעון. נתונים אלו נתמכים בגידול משמעותי בשימוש במערכות בשטח, כאשר מאז השקת המוצר נמכרו כ-2,700 מערכות ובוצעו בהן כ-770 אלף טיפולים במצטבר.
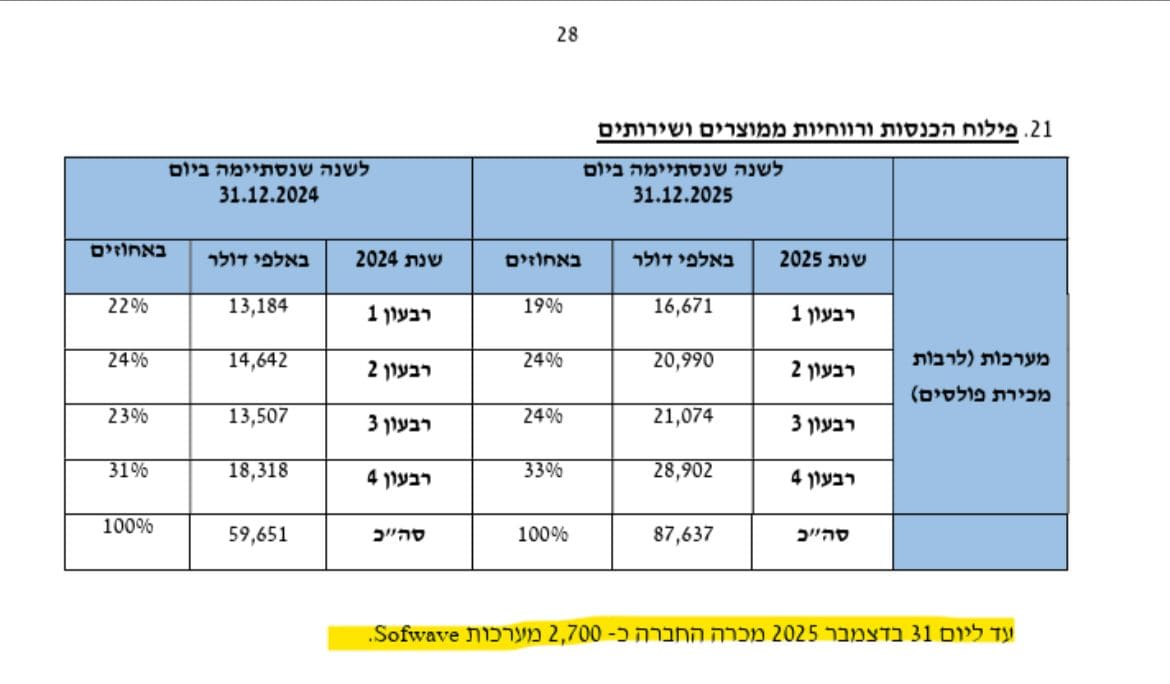
מקור : מצגת משקיעים sofwave
מקור: מצגת משקיעים sofwave.
במבט קדימה, סופווייב ממוצבת היטב להמשך צמיחה עם קופת מזומנים איתנה של 35.3 מיליון דולר ותהליך רישום למסחר בארה"ב שנמצא בעיצומו. החברה זיהתה מנוע צמיחה מבני חדש בשוק ה-GLP-1 (תרופות להרזיה), שבו ירידה מהירה במשקל יוצרת ביקוש גבוה לטיפולי המיצוק הלא-פולשניים של החברה כדי לטפל ברפיון עור. הצלחה זו מלווה בשיפור ניכר במדדים הדיגיטליים, הכוללים צמיחה של 111% בתגובות ברשתות החברתיות ועלייה ל-1.35 מיליון עוקבים, מה שמייצר ביקוש מצד מטופלים ודוחף את המכירות לרופאים.
המניה הגיבה בעליה של כ-7%.
קבוצת אקרשטיין
חברת אקרשטיין תעשיות, (ACKR) ענקית בתחום הבנייה והתשתיות, מסכמת את שנת 2025 עם תוצאות המציגות מורכבות תפעולית וחשבונאית.
מצד אחד, החברה הציגה חוסן בייצור והצליחה להפיק יותר רווח גולמי מכל שקל של מכירה בסיסית, אך מנגד, השורה התחתונה הושפעה דרמטית ממשקולות חשבונאיות ומימוניות. הכנסות הקבוצה בשנת 2025 הסתכמו בכ-896 מיליון ש"ח, קיטון מינורי של 0.7% בלבד לעומת אשתקד. עם זאת, ברבעון הרביעי נרשמה ירידה חדה יותר של כ-15.6% בהכנסות (203.6 מיליון ש"ח), שנבעה בעיקר משינויים בתמהיל הפרויקטים במגזר ההנדסה ומקצב התקדמות העבודות באתרים.
הנתון החיובי בדוח הוא השיפור ברווח הגולמי (ללא פעילות הנדל"ן), שטיפס ל-239.2 מיליון ש"ח והעלה את שולי הרווחיות ל-27.6% (לעומת 25.9% ב-2024), בזכות צעדי התייעלות תפעולית במפעלי הקבוצה וחזרה לשגרה לאחר מלחמת חרבות ברזל. למרות זאת, הרווח התפעולי המדווח נחתך משמעותית בשל שני גורמים מרכזיים.
ראשית, התאמת שווי הנדל"ן שרשמה ירידת ערך (נטו) של כ-15.6 מיליון ש"ח (בעיקר בפרויקט "אקרשטיין גליל"), לעומת עליית ערך של כ-61.7 מיליון ש"ח אשתקד - פער של כ-77 מיליון ש"ח בשיערוכים שפגע בתוצאות המדווחות. שנית, הוצאות המימון נטו זינקו ב-60% לרמה של כ-7.9 מיליון ש"ח עקב גידול בנטילת אשראי לזמן קצר.
בניתוח המגזרי לרבעון הרביעי, מגזר המוצרים התעשייתיים בישראל חווה נסיגה ברווחיות התפעולית שנחתכה בחצי ל-6% בלבד. מגזר ההנדסה, המנוע המרכזי, רשם ירידה בהכנסות ל-108.2 מיליון ש"ח אך הצליח לשפר את הרווחיות התפעולית ל-15.7%. תחום הנדל"ן המניב עבר להפסד תפעולי רבעוני של 7.4 מיליון ש"ח (לעומת רווח של 30.8 מיליון אשתקד), כתוצאה ישירה מירידת הערך. אסטרטגית, החברה בחרה להגדיל את תקציבי השיווק והפרסום במחצית השנייה של השנה (עלייה של 16.5% בהוצאות המכירה), תוך שהיא נהנית מחיסכון של כ-3 מיליון ש"ח בסעיף הנהלה וכלליות בזכות פקיעת אופציות לעובדים.
המניה בגיבה בירידה של 4.5%.
מטריקס
חברת מטריקס אי.טי , ספקית שירותי הטכנולוגיה , (MTRX) מסכמת את שנת 2025 עם תוצאות שיא המציגות צמיחה דו-ספרתית ושיפור בכל הפרמטרים הפיננסיים המרכזיים, למרות אתגרי התקופה.
הכנסות החברה בשנה החולפת זינקו בשיעור של כ-11.8% והסתכמו בשיא של כ-6.239 מיליארד ש"ח, לעומת כ-5.58 מיליארד ש"ח בשנת 2024. הצמיחה האורגנית של החברה (בנטרול השפעות חשבונאיות מסוימות) עמדה על שיעור מרשים של כ-12.2%, נתון המעיד על חוזק הפעילות הליבתית והתרחבות בסיס הלקוחות בארץ ובחו"ל.
השיפור בשורה העליונה תורגם לזינוק משמעותי ברווחיות הקבוצה. הרווח התפעולי של מטריקס בשנת 2025 רשם שיא חדש והסתכם בכ-522.1 מיליון ש"ח (כ-8.4% מהמחזור), לעומת תוצאות השנה הקודמת. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות הגיע לשיא של כ-330.3 מיליון ש"ח, המהווים כ-5.3% מסך ההכנסות, זאת בהשוואה לרווח נקי של כ-273 מיליון ש"ח אשתקד. ברבעון הרביעי לבדו, החברה רשמה רווח נקי של כ-89.1 מיליון ש"ח, עלייה לעומת כ-74 מיליון ש"ח ברבעון המקביל ב-2024.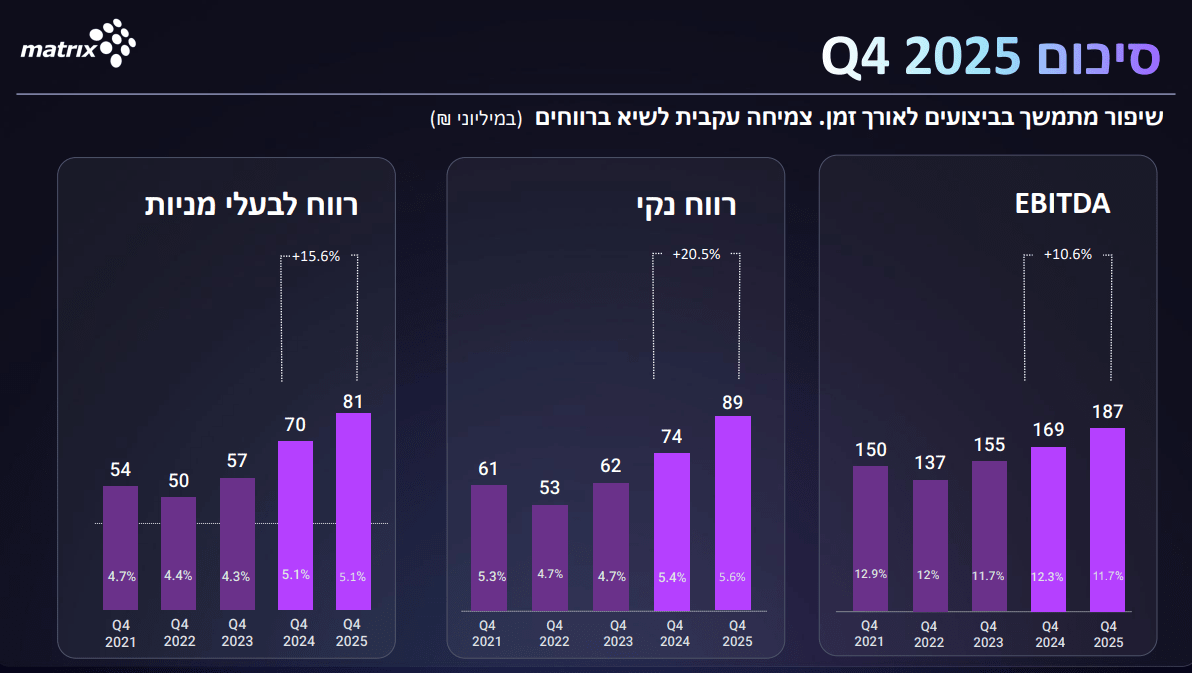
מקור: מצגת משקיעים מטריקס
בחלוקה למגזרי פעילות, מגזר פתרונות ושירותי ה-IT בישראל נותר מנוע הצמיחה המרכזי עם הכנסות של כ-3.82 מיליארד ש"ח ורווח תפעולי של כ-291.5 מיליון ש"ח , מגזר תשתיות הענן והמחשוב הציג גם הוא צמיחה משמעותית עם הכנסות של כ-1.645 מיליארד ש"ח. הפעילות בארה"ב תרמה הכנסות של כ-458.6 מיליון ש"ח בשיעור רווחיות תפעולית גבוה של כ-15.1%. הצמיחה בשנה החולפת הושפעה לחיוב הן מהמשך הביקושים הגבוהים לפתרונות דיגיטל, ענן וסייבר, והן מאיחוד לראשונה של חברות שנרכשו במסגרת אסטרטגיית המיזוגים והרכישות של הקבוצה.
מטריקס ממשיכה להפגין איתנות פיננסית ויכולת ייצור מזומנים גבוהה, המאפשרת לה לשמר מדיניות חלוקת דיבידנדים עקבית. בחמש השנים האחרונות (2021-2025) חילקה הקבוצה סך מצטבר של כ-1.011 מיליארד ש"ח לבעלי מניותיה. עם מצבת כוח אדם של כ-12,880 עובדים, החברה ממוצבת היטב להמשך הובלת שוק שירותי הטכנולוגיה בישראל תוך ניצול הזדמנויות צמיחה בשווקים הבינלאומיים
דברי מנכ"ל : "מטריקס מסכמת את שנת 2025 עם תוצאות שיא בכל המדדים המרכזיים. השלמנו באחרונה את המיזוג של מג'יק לתוך מטריקס, מהלך המהווה קפיצת מדרגה משמעותית בהתפתחות החברה."
המניה הגיבה בעליה של 7.23% , זאת למרות הסנטימנט הרע של עולם התוכנה בעולם , ולאחר צניחת המניה בתקופה האחרונה .
G CITY
ג'י סיטי (GCT) מסכמת את שנת 2025 כשנה של יציבות תפעולית וחיזוק המבנה הפיננסי בצל אתגרי הריבית והמצב הביטחוני בישראל. החברה הציגה ביצועים תפעוליים חזקים בנכסיה האורבניים, תוך שהיא רושמת לראשונה מזה מספר שנים עליית ערך בתיק הנכסים שלה. הכנסות החברה מהשכרה (במאוחד) בשנת 2025 הסתכמו בכ-2.48 מיליארד ש"ח.
הנתונים התפעוליים המרכזיים בדוח מצביעים על עמידות, ה-NOI (הכנסות תפעוליות נטו) מנכסים זהים רשם עלייה של כ-6.5% על בסיס איחוד יחסי. שיעור התפוסה הכולל בפורטפוליו הנכסים עומד על כ-92.5%. יצוין כי בנטרול שטחי "אינפיניטי פארק" ברעננה (שעבודות ההשבחה בו הסתיימו במהלך השנה), שיעור התפוסה בנכסי החברה גבוה במיוחד ועומד על כ-97.7%.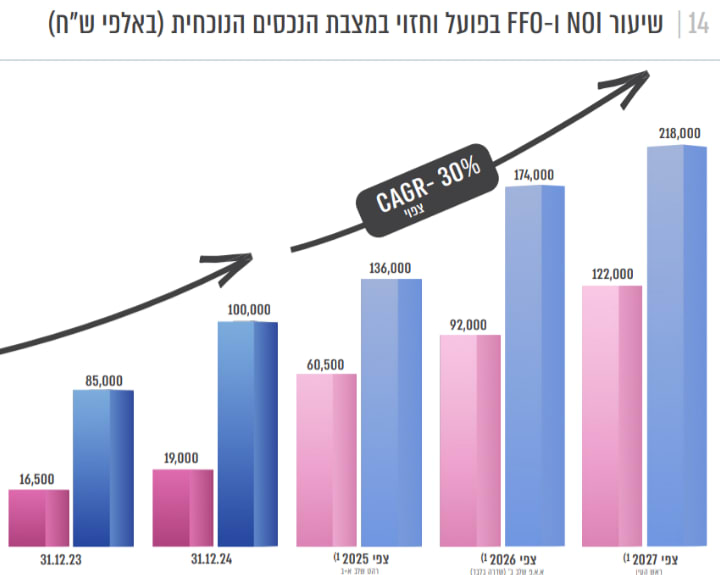
מקור: מצגת משקיעים G CITY
שורת הרווח הנקי והשוואה לשנים קודמות: הרווח הנקי של הקבוצה בשנת 2025 רשם זינוק משמעותי והסתכם בכ-501.6 מיליון ש"ח. מדובר בעלייה חדה לעומת רווח נקי של כ-299 מיליון ש"ח בשנת 2024 ורווח של כ-353.8 מיליון ש"ח בשנת 2023. השיפור בשורה התחתונה נובע בין היתר משערוכים חיוביים של נדל"ן להשקעה (בניגוד לירידות ערך בשנים קודמות) ומהמשך יישום תוכנית מימוש הנכסים שאינם בליבת העסקים לצורך הורדת המינוף.
בפן האסטרטגי, ג'י סיטי המשיכה בחיזוק הנזילות והשלימה את חלוקת מלוא מניות חברת אוריון (Orion) שבבעלותה כדיבידנד בעין לבעלי המניות. במבט קדימה, הדירקטוריון אימץ מדיניות חלוקת דיבידנד רבעונית לשנת 2026 בסך של 0.16 ש"ח למניה. יתרת העודפים הניתנים לחלוקה של החברה נכון לסוף 2025 עמדה על כ-2.37 מיליארד ש"ח.
דברי מנכ"ל : אנו מסכמים את שנת 2025 עם ביצועים תפעוליים חזקים בכל טריטוריות הפעילות שלנו, המשתקפים בעלייה ב-NOI וב-FFO למניה. המיקוד האסטרטגי שלנו במימוש נכסים שאינם בליבת העסקים, לצד הפחתת המינוף וחיזוק הנזילות, הניב פירות משמעותיים והציב את הקבוצה בעמדת חוסן פיננסי."
המניה תחילה עלתה ב3% וסיימה את היום ללא שינוי.
אלביט מערכות
אלביט מערכות מסכמת את שנת 2025 כשנת פריצה אסטרטגית וצמיחה מואצת, תוך שהיא מציגה תוצאות שיא חסרות תקדים בכל המדדים המרכזיים. הכנסות החברה בשנת 2025 זינקו לשיא של כ-7.94 מיליארד דולר (לעומת 6.83 מיליארד דולר ב-2024), צמיחה של 16.3% המשקפת את הביקוש הגובר למוצרי החברה בישראל ובעולם. ברבעון הרביעי לבדו הגיעו ההכנסות לכ-2.15 מיליארד דולר, עלייה מרשימה לעומת הרבעון המקביל אשתקד. השיפור התפעולי היה מובהק, כאשר הרווח התפעולי (Non-GAAP) זינק לכ-737.8 מיליון דולר (9.3% מההכנסות). בשורה התחתונה, הרווח הנקי (Non-GAAP) המיוחס לבעלי המניות טיפס לכ-598 מיליון דולר, המשקפים רווח של 12.75 דולר למניה, זינוק משמעותי לעומת 391.5 מיליון דולר (8.76 דולר למניה) ב-2024.
מוקד העוצמה והראות העסקית של אלביט לשנים הבאות טמון בצבר ההזמנות, שחצה לראשונה את רף ה-28.1 מיליארד דולר בסוף 2025 (עלייה של 5.5 מיליארד דולר תוך שנה). החברה מציגה פריסה גיאוגרפית רחבה ומאוזנת, השוק המקומי בישראל מהווה כ-32.2% מההכנסות (2.56 מיליארד דולר), אירופה מהווה 27% (2.14 מיליארד דולר), צפון אמריקה 20.9% (1.66 מיליארד דולר) ואסיה-פסיפיק כ-15.7% (1.24 מיליארד דולר). הניתוח המגזרי חושף צמיחה חדה במיוחד במגזר היבשה (38% צמיחה שנתית) בשל ביקוש לתחמושת, ובמגזר ה-ISTAR והלוחמה האלקטרונית (זינוק של 39% ברבעון הרביעי). כדי לשמר את יתרונה הטכנולוגי, אלביט השקיעה במהלך השנה סכום של כ-517 מיליון דולר במחקר ופיתוח נטו.
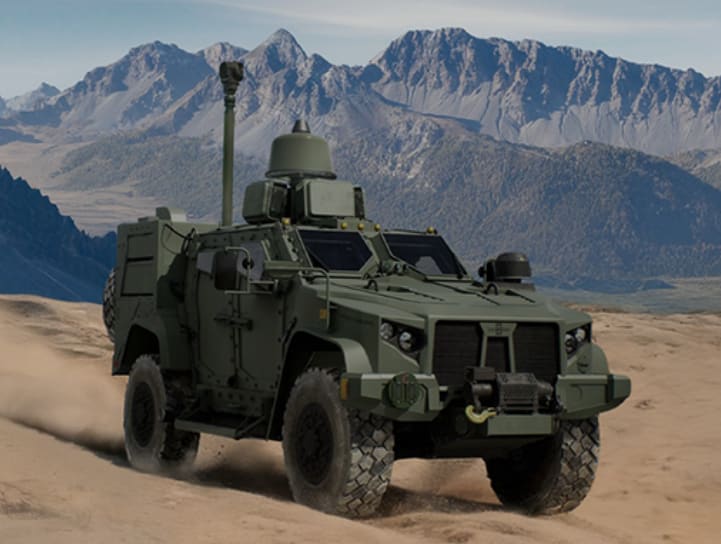
החברה הפכה למכונת ייצור מזומנים עם תזרים מזומנים מפעילות שוטפת שהסתכם ב-778.4 מיליון דולר בשנת 2025, ושיא של תזרים מזומנים חופשי (FCF) מעל 550 מיליון דולר. היציבות הפיננסית הזו אפשרה לאלביט להגדיל את התגמול לבעלי המניות, ודירקטוריון החברה הכריז על חלוקת דיבידנד של 1.00 דולר למניה בגין הרבעון הרביעי, אשר ישולם ב-27 באפריל 2026. אסטרטגית, אלביט נמצאת בתנופת הצטיידות עם זכיות בחוזים משמעותיים כגון מערכות לייזר מוטסות (HPL) למטוסי קרב ומסוקים, וחוזים בינלאומיים לאספקת צריחים ותחמושת ב-277 מיליון דולר. כ-54% מצבר ההזמנות מיועד לביצוע כבר במהלך 2026-2027, מה שמבטיח המשך צמיחה דו-ספרתית ונראות עסקית גבוהה בטווח הבינוני.
דברי מנכ"ל- התוצאות שלנו לשנת 2025 משקפות את המחויבות הבלתי מתפשרת של אלביט מערכות לחדשנות ולמצוינות תפעולית. במהלך השנה החולפת, המשכנו לצמוח בהכנסות ובצבר ההזמנות, תוך שאנו מספקים מענה לצרכים המבצעיים הדחופים של משרד הביטחון וצה"ל, ובמקביל שומרים על מעמדנו כשותף אסטרטגי ללקוחותינו ברחבי העולם."
המניה הגיבה בירידה של כ-3% תחילה, אבל לאחר שיחת ועידה בה מנכ"ל החברה הציג את הלייזר האווירי החדש,.המניה סיימה את היום בעלייה של 4%.
ביג
חברת ביג מרכזי קניות (BIG), מקבוצות הנדל"ן המניב המובילות והצומחות בישראל ובעולם, מסכמת את שנת 2025 עם תוצאות חזקות המציגות צמיחה עקבית בכל מדדי הפעילות המרכזיים ושיפור משמעותי ברווחיות. החברה ממשיכה להפגין חוסן תפעולי יוצא דופן בפורטפוליו הנכסים שלה, המאופיין בשיעורי תפוסה גבוהים מאוד ובמיקומים אסטרטגיים, וזאת למרות האתגרים המאקרוכלכליים והביטחוניים שחלו בתקופת הדוח.
הכנסות הקבוצה מהשכרה וניהול בשנה החולפת צמחו בשיעור של כ-8.4% והסתכמו בכ-1.848 מיליארד ש"ח, לעומת כ-1.704 מיליארד ש"ח בשנת 2024. הצמיחה נתמכה בגידול מרשים במדד ה-NOI (רווח תפעולי נטו), אשר רשם עלייה של 8.9% והסתכם בכ-1.347 מיליארד ש"ח , בהשוואה לכ-1.237 מיליארד ש"ח אשתקד. נתונים אלו מעידים על חוזק הפעילות הליבתית של החברה והיכולת לייצר זרם הכנסות צומח מנכסיה הקיימים לצד הנבת פרויקטים חדשים.
השיפור התפעולי תורגם לזינוק משמעותי בשורה התחתונה. הרווח הנקי המיוחס לבעלי המניות בשנת 2025 הגיע לשיא של כ-1.373 מיליארד ש"ח, זאת בהשוואה לרווח נקי של כ-1.209 מיליארד ש"ח בשנת 2024. ברבעון הרביעי לבדו, רשמה החברה רווח נקי של כ-304.5 מיליון ש"ח, עלייה לעומת כ-244.6 מיליון ש"ח ברבעון המקביל ב-2024. מדד ה-FFO המתואם (הרווח הנקי התזרימי), המשמש אינדיקטור מרכזי ליכולת חלוקת הדיבידנד, צמח והסתכם בכ-366.8 מיליון ש"ח (כ-1.86 ש"ח למניה) בסיכום שנתי.
בחלוקה למגזרי פעילות, פעילות מרכזי הקניות בישראל נותרה מנוע הצמיחה המרכזי עם NOI של כ-757 מיליון ש"ח ושיעור תפוסה מרשים של כ-99%. הפעילות בסרביה ובמונטנגרו הציגה אף היא ביצועים חזקים עם NOI של כ-182 מיליון ש"ח ותפוסה של כ-98.5%. 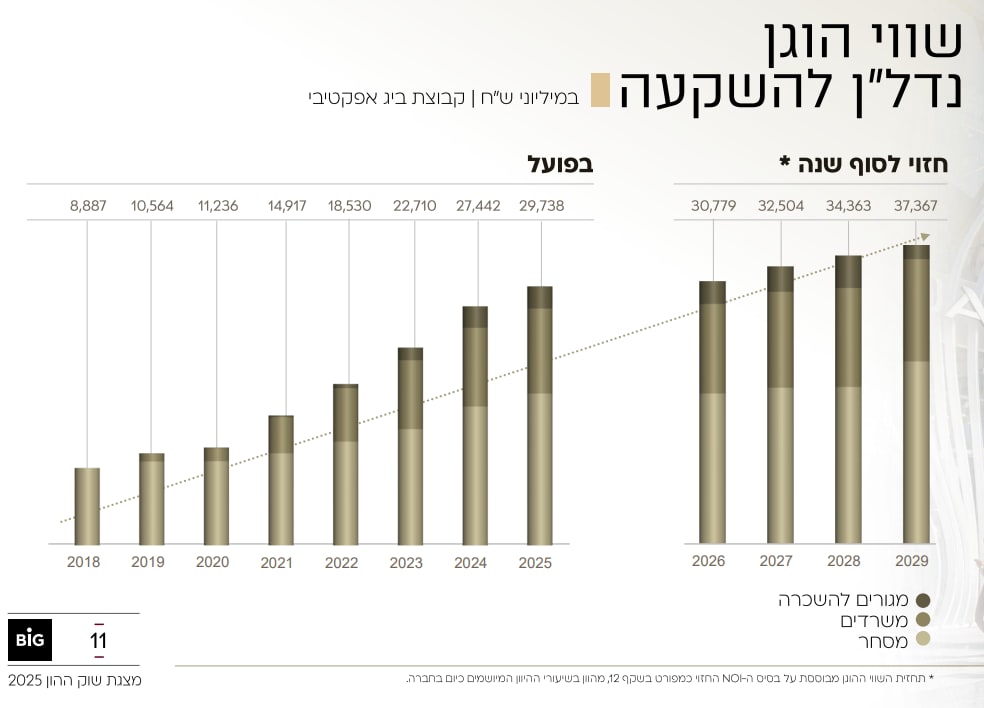
מקור: מצגת משקיעים BIG
ביג ממשיכה להפגין איתנות פיננסית גבוהה ונגישות מצוינת לשוק ההון, המאפשרת לה לשמר מדיניות חלוקת דיבידנדים נדיבה ועקבית. בגין תוצאות שנת 2025, החברה הכריזה על מדיניות דיבידנד רבעונית משודרגת לשנת 2026 בסך כולל של 0.88 ש"ח למניה (כ-178 מיליון ש"ח בשנה). עם פורטפוליו מגוון הכולל 30 מרכזים בישראל ופעילות בינלאומית ענפה, לצד אסטרטגיית מימושים לחיזוק המאזן, החברה ממוצבת היטב להמשך הובלת שוק הנדל"ן המסחרי תוך ניצול הזדמנויות צמיחה והשבחה בארץ ובחו"ל.
דברי מנכ"ל : "קבוצת ביג מסכמת את שנת 2025 עם תוצאות שיא המעידות על עוצמתו של המודל העסקי שלנו ועל החוסן של מרכזי הקניות הפתוחים. למרות האתגרים הביטחוניים והכלכליים בישראל, המשכנו להציג צמיחה ב-NOI וב-FFO, תוך שמירה על שיעורי תפוסה גבוהים מאוד ועלייה בפדיונות השוכרים."
המניה הגיבה בעליה של 5%.
מיטב טרייד
חברת מיטב טרייד (MTRD), מחברות הברוקראז' העצמאיות המובילות בישראל, מסכמת את שנת 2025 עם תוצאות שיא המציגות צמיחה דו ספרתית בהכנסות וברווחיות, תוך הרחבה משמעותית של בסיס הלקוחות והיקפי הפעילות. החברה ממשיכה להציג עוצמה תפעולית גבוהה המונעת מאימוץ פתרונות דיגיטליים מתקדמים וגידול בביקושים למסחר בשוקי ההון בארץ ובחו"ל.
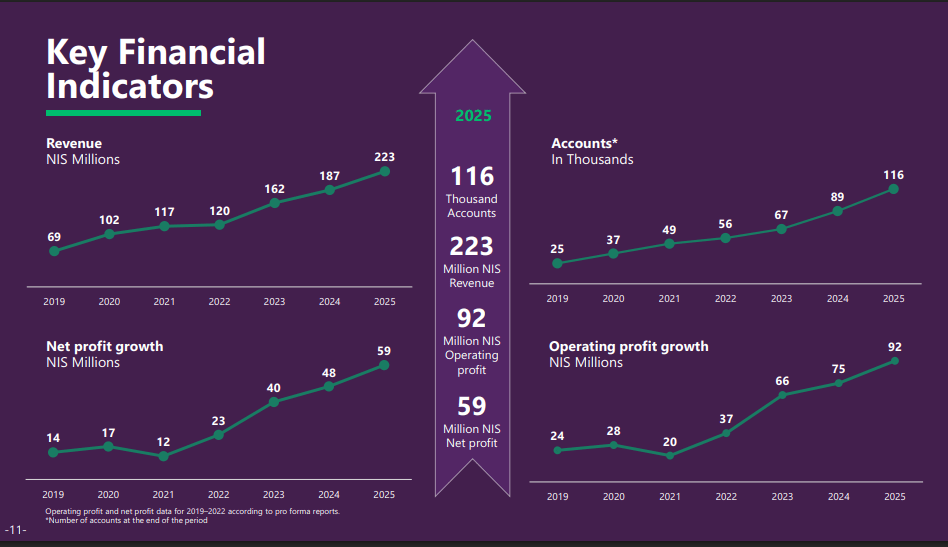
הכנסות החברה בשנת 2025 זינקו בשיעור של כ-19.1% והסתכמו בשיא של כ-223.3 מיליון ש"ח, לעומת כ-187.4 מיליון ש"ח בשנת 2024. הצמיחה בהכנסות נבעה בעיקר מגידול של כ-39% בהכנסות משירותי טרייד (עמלות מסחר), שהסתכמו בכ-136.8 מיליון ש"ח, וקוזזו בחלקן מירידה קלה בהכנסות ממימון עקב סביבת הריבית. הצמיחה האורגנית של החברה באה לידי ביטוי בגידול של כ-20% במספר הלקוחות הפעילים, שהגיע לכ-77.8 אלף בסוף השנה.
מקור: מצגת משקיעים מיטב טרייד
השיפור בשורה העליונה תורגם לזינוק מרשים ברווחיות הקבוצה. הרווח התפעולי של מיטב טרייד בשנת 2025 רשם שיא חדש והסתכם בכ-47.9 מיליון ש"ח (כ-21.5% מהמחזור), עלייה חדה לעומת כ-32.5 מיליון ש"ח בשנת 2024. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות טיפס בכ-40% והגיע לשיא של כ-34.1 מיליון ש"ח, זאת בהשוואה לרווח נקי של כ-24.3 מיליון ש"ח אשתקד. הרווח למניה עמד על 1.13 ש"ח.
בחלוקה למגזרי פעילות, הכנסות משירותי מסחר נותרו מנוע הצמיחה המרכזי, כאשר אפליקציית "MTrade" מהווה כלי אסטרטגי לגיוס לקוחות קמעונאיים חדשים. החברה מנהלת נכסי לקוחות בהיקף של כ-27.5 מיליארד ש"ח, עלייה לעומת כ-21.9 מיליארד ש"ח בסוף 2024. הצמיחה בשנה החולפת הושפעה לחיוב מהרחבת הפעילות במסחר בניירות ערך זרים ומשיפור במרווחים התפעוליים כתוצאה ממינוף תשתית המחשוב והשירות של הקבוצה.
מיטב טרייד ממשיכה להפגין איתנות פיננסית ויכולת ייצור מזומנים גבוהה, המאפשרת לה לשמר מדיניות חלוקת דיבידנדים עקבית. במהלך שנת 2025 חילקה החברה דיבידנדים בסך מצטבר של כ-40 מיליון ש"ח לבעלי מניותיה, ובפברואר 2026 הכריזה על חלוקה נוספת של 15 מיליון ש"ח. עם הון עצמי של כ-129.1 מיליון ש"ח ובסיס לקוחות צומח, החברה ממוצבת היטב להמשך הובלת שוק שירותי ההשקעות העצמאיים בישראל.
דברי מנכ"ל : "מיטב מסכמת את שנת 2025 כשנת שיא בפעילותה, עם צמיחה משמעותית בהיקף הנכסים המנוהלים וברווחיות הקבוצה. הצלחנו לנווט את החברה בהצלחה בסביבה מאקרו-כלכלית וביטחונית מאתגרת, תוך שאנו ממשיכים להוביל בחדשנות מוצרית ובאיכות השירות ללקוחותינו."
במניה הגיבה בירידה של 1.9%.
קסטרו
קבוצת קסטרו-הודיס,(CAST) מקבוצות האופנה והלייף סטייל המובילות בישראל, מסכמת את שנת 2025 עם תוצאות חזקות המציגות צמיחה משמעותית בהכנסות וברווחיות ושיפור במדדים התפעוליים בכל תחומי הפעילות. הקבוצה ממשיכה להוביל את השוק הישראלי עם פריסה רחבה של מותגים מוכרים ביניהם קסטרו, הודיס, אורבניקה, טופטן וקרולינה למקה, תוך יישום אסטרטגיה של הרחבת שטחי מסחר ושיפור חוויית הלקוח.
הכנסות הקבוצה בשנת 2025 זינקו בשיעור של כ-12.8% והסתכמו בשיא של כ-2.1 מיליארד ש"ח, לעומת כ-1.86 מיליארד ש"ח בשנת 2024. הצמיחה בהכנסות נבעה הן מגידול במכירות בחנויות זהות (SSSG) והן מפתיחת חנויות חדשות והרחבת חנויות קיימות, בדגש על מותגי אורבניקה והודיס. הצמיחה האורגנית במכירות בחנויות זהות עמדה על שיעור מרשים של כ-9.5%, נתון המעיד על נאמנות לקוחות גבוהה והצלחת הקולקציות החדשות.
השיפור בשורה העליונה תורגם לזינוק חד ברווחיות הקבוצה, תוך הצגת מינוף תפעולי משמעותי. הרווח התפעולי בשנת 2025 רשם עלייה חדה והסתכם בכ-158.4 מיליון ש"ח (כ-7.5% מהמחזור), לעומת כ-92.1 מיליון ש"ח בשנת 2024. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות כמעט והוכפל והגיע לכ-88.2 מיליון ש"ח, זאת בהשוואה לרווח נקי של כ-46.5 מיליון ש"ח אשתקד. ברבעון הרביעי לבדו, רשמה הקבוצה רווח נקי של כ-31.2 מיליון ש"ח.
בחלוקה למגזרי פעילות, תחום אופנת ההלבשה (קסטרו, הודיס ואורבניקה) נותר מנוע הצמיחה המרכזי עם הכנסות של כ-1.5 מיליארד ש"ח. מותג אורבניקה המשיך בפריסה מואצת עם פתיחת 8 חנויות חדשות בשנת 2025. תחום אביזרי האופנה (טופטן וקרולינה למקה) רשם הכנסות של כ-340 מיליון ש"ח עם שיעורי רווחיות תפעולית גבוהים. תחום הטיפוח והקוסמטיקה (איב רושה וקיקו מילאנו) הציג גם הוא שיפור במכירות וברווחיות. הצמיחה בשנה החולפת הושפעה לחיוב מהתייעלות לוגיסטית, כולל המעבר למרכז לוגיסטי מאוחד בחפץ חיים, ומהמשך הגידול בפעילות האונליין.
קסטרו-הודיס שומרת על איתנות פיננסית גבוהה עם יתרות מזומנים משמעותיות המאפשרות לה להמשיך בחלוקת דיבידנדים עקבית. בגין רווחי שנת 2025, חילקה החברה דיבידנדים בסך מצטבר של כ-50 מיליון ש"ח. עם מצבת של כ-360 חנויות וניהול מותגים מגוון, הקבוצה ממוצבת היטב להמשך הובלת ענף האופנה בישראל תוך התמקדות בשיפור היעילות והגדלת נתח השוק
בעקבות המלחמה עם איראן , סקטור ההלבשה עומד בפני אתגר במהלך שנת 2026 , יהיה שווה לסתכל ולראות התפתחויות
המניה הגיבה בירידה של 2.69%.