הממשל קונה והשוק מגיב, ניתוח סל הבית הלבן לשנת 2026
26.4.2026

בקצרה
- ממשל טראמפ משתמש במנגנון ״המרת מניות״, שבו גיבוי פיננסי ממשלתי הופך לניירות ערך, ומאפשר לו לרכוש מניות בהנחה משמעותית ממחיר השוק, כמו במקרה של אינטל (INTC) שם המניות הומרו במחיר של 20.47$ למניה, מה שמעוות את תנאי השוק ומעניק יתרון תחרותי לא הוגן לממשל.
- הממשל יוצר רצפת מחיר מובטחת לחברות, כמו בעסקת MP Materials Corp, שם הפנטגון הבטיח מחיר קבוע של 110 דולר לקילו למשך עשר שנים, מה שמבטל את סיכון השוק ומסבסד חוסר יעילות, ובכך מפחית את התמריץ להתייעלות ומעוות את מנגנוני ההיצע והביקוש הטבעיים.
- הודעות על השקעות ממשלתיות ישירות בחברות גורמות לעליות חדות במחירי המניות, כפי שקרה עם USAR שזינקה ב-15% ביום ההודעה ורשמה עליות של עד 40% במסחר המוקדם, מה שמשקף את תפיסת המשקיעים כי מדובר ברשת ביטחון ממשלתית המפחיתה סיכונים ומצביעה על עידן חדש של מדיניות תעשייתית אקטיבית.
- סל הבית הלבן מציג תשואות עודפות משמעותיות, כאשר חברת USAR הניבה תשואה של 89% ואינטל (INTC) עלתה ב-78%, מה שמדגיש את ההשפעה החיובית של תמיכה ממשלתית ישירה על ביצועי מניות ספציפיות, ומסמן הזדמנויות השקעה בחברות המקושרות למדיניות הממשל.
הממשל קונה והשוק מגיב, ניתוח סל הבית הלבן לשנת 2026
סל המניות המכונה ״סל הבית הלבן״, מהווה כלי מעקב אחרי חברות הנהנות באופן ישיר או עקיף ממדיניות ממשל טראמפ מאז תחילת כהונתו בשנת 2025.
הסל מורכב משש עשרה חברות המקושרות לחוזים ממשלתיים משמעותיים או להשקעות הון ישירות של המדינה.
המעקב אחרי הסל חושף כי המדיניות הכלכלית של הממשל משפיעה על ביצועי המניות כאשר חלקן מציגות תשואות עודפות משמעותיות אל מול מדד השוק הרחב.
חלוקת התיק לפי סקטורים ומדיניות תעשייתית
סקטור המינרלים הקריטיים והחומרים תופס את הנתח המרכזי ביותר בתיק עם משקל מוערך של 25% וכולל ארבע מניות מרכזיות, תחום השבבים וטכנולוגיית הבינה המלאכותית הכולל שלוש מניות כגון (Intel (INTC מהווה כ20% מהסל.
תחום ההגנה המכונה "כיפת הזהב" כולל שלוש חברות ובהן (Lockheed Martin (LMT המהוות גם הן כ20% מהתיק, סקטור האנרגיה הגרעינית והרכב הכולל את חברת (Tesla (TSLA מייצג כ19% מהתיק ושאר התיק מושקע בקריפטו.
אז איך הממשל משקיע בחברות? הכירו את מנגנון המרת המניות
מהי בעצם אותה "המרת מניות"? לא מדובר בחוב שהחברות לא הצליחו להחזיר. מדובר במודל שבו הממשל נכנס כשותף על ידי הפיכת הגיבוי הפיננסי שלו (המענקים או התמיכה הממשלתית) לניירות ערך. המודל הזה אולי נראה אטרקטיבי בטווח הקצר, אך הוא מעוות לחלוטין את חוקי המשחק עבור המשקיע המתוחכם:
הנחות במחיר הכניסה: הממשלה משתמשת בכוחה כדי לקבל מניות במחירים נמוכים משמעותית ממחיר השוק. באינטל (INTC), למשל, המניות הומרו לפי מחיר של 20.47$ למניה, הנחה של כ-2 מיליארד דולר על מחיר השוק באותה עת.
מנגנון רצפת מחיר (Price Floor):בעולם של שוק חופשי, המחיר הוא תוצאה של היצע וביקוש. במודל של טראמפ, הממשלה מעקרת את סיכון השוק. למשל בעסקה עם חברת (Materials Corp (MP, הפנטגון הבטיח לחברה "רצפת מחיר" קבועה של 110 דולר לקילו למשך עשר שנים.
המשמעות היא שהממשלה מסבסדת את חוסר היעילות ומבטלת את התמריץ להתייעל.
הלקוח הכי חזק בעולם: הסכמי רכישה ממשלתיים (Offtake Agreements) מבטיחים שכל התוצרת כבר מכורה מראש לממשל, מה שמייצר תזרים מזומנים מובטח ללא קשר לביצועים.
משיכת הון פרטי: הממשלה משתמשת בהשקעה שלה כ"דמי רצינות" שמכריחים את השוק הפרטי להצטרף. USAR למשל, נדרשה לגייס לפחות 500 מיליון דולר במימון פרטי כתנאי לקבלת הגיבוי הממשלתי.
השפעת ההשקעה הממשלתית על שווי החברות
הודעת הממשל על רכישת אחוזי בעלות ישירים בחברות יוצרת תגובה קיצונית במחירי המניות בשל ההבנה כי מדובר ברשת ביטחון ממשלתית המפחיתה סיכונים.
דוגמה בולטת לכך היא חברת USAR אשר זינקה בשיעור של 15% ביום ההודעה ורשמה עליות של עד 40% במסחר המוקדם עקב חתימה על מכתב כוונות להשקעה.
ההשקעה הממשלתית לוותה בגיוס הון פרטי משמעותי של מיליארד וחצי דולרים מה שהוביל להערכת שווי מחדש של החברה בשוק.
נפח המסחר הגבוה מעיד על כך שהמשקיעים מתמחרים כעת סיכון גיאופוליטי נמוך יותר בחברות המהוות חלק משרשרת האספקה המקומית מה שמסמן עידן חדש של מדיניות תעשייתית אקטיבית.
דוגמא נוספת היא שוב חברת MP, שבתאריך ה10 ליולי 2025, ממשל טראמפ קנה כ-15% ממניות של החברה, והמניה קפצה באותו היום ב50%.
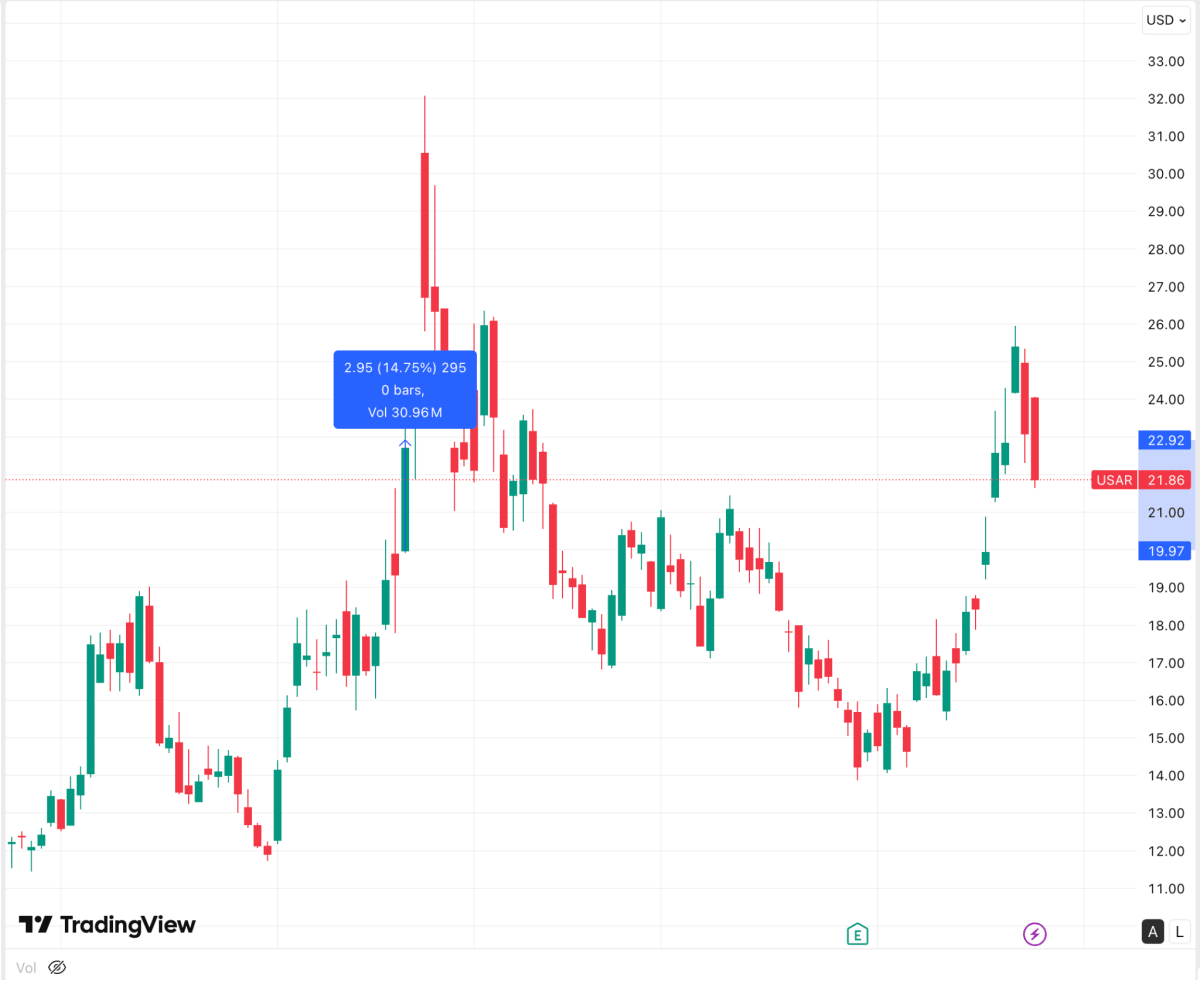
בתמונה אנו רואים שבתאריך ה-26 בינואר, ביום ההשקעה של הממשל בחברת USAR, המנייה עלתה ב14.75%.
קרדיט: TradingView
המנצחות הגדולות של סל המדיניות
רשימת המניות המציגות תשואות חיוביות מתחילת השנה מובלת על ידי חברת USAR שהניבה תשואה של 89%. אחריה (Intel (INTC עם עלייה מרשימה של 78% וחברת (MP (Materials Corp שעלתה 31%.
חברת (Advanced Micro Devices (AMD רשמה תשואה של 28%, בעוד שחברות הביטחון (Lockheed Martin (LMT וכן (Northrop Grumman (NOC עלו ב-20% ו-15% בהתאמה לאחר ההשקעה של הממשל.
חברת (Lithium Americas (LAC הציגה עלייה של 14% וענקית השבבים (NVIDIA (NVDA רשמה תשואה של 8.3%.
חברת (Trilogy Metals (TMQ וחברת (Boeing (BA סוגרות את רשימת המנצחות עם עליות של 5.3% ו3.6% בהתאמה.
החברות שנותרו מאחור למרות התמיכה
למרות המגמה החיובית הכללית קיימות חברות בסל שהציגו תשואות שליליות ובראשן חברת American Bitcoin שאיבדה 25% מערכה.
חברת האנרגיה (Constellation Energy (CEG ירדה ב- 18%וחברת (Palantir (PLTR רשמה תשואה שלילית של 17.92%.
חברת (Tesla (TSLA למרות הקרבה לממשל ירדה בשיעור של 17% וחברת (Coinbase Global (COIN רשמה ירידה של 6.4%.
יש לציין שגם החברות אשר ירדו לאחר ההשקעה של הממשל, חוו את ההייפ הראשוני של השקעת הממשל.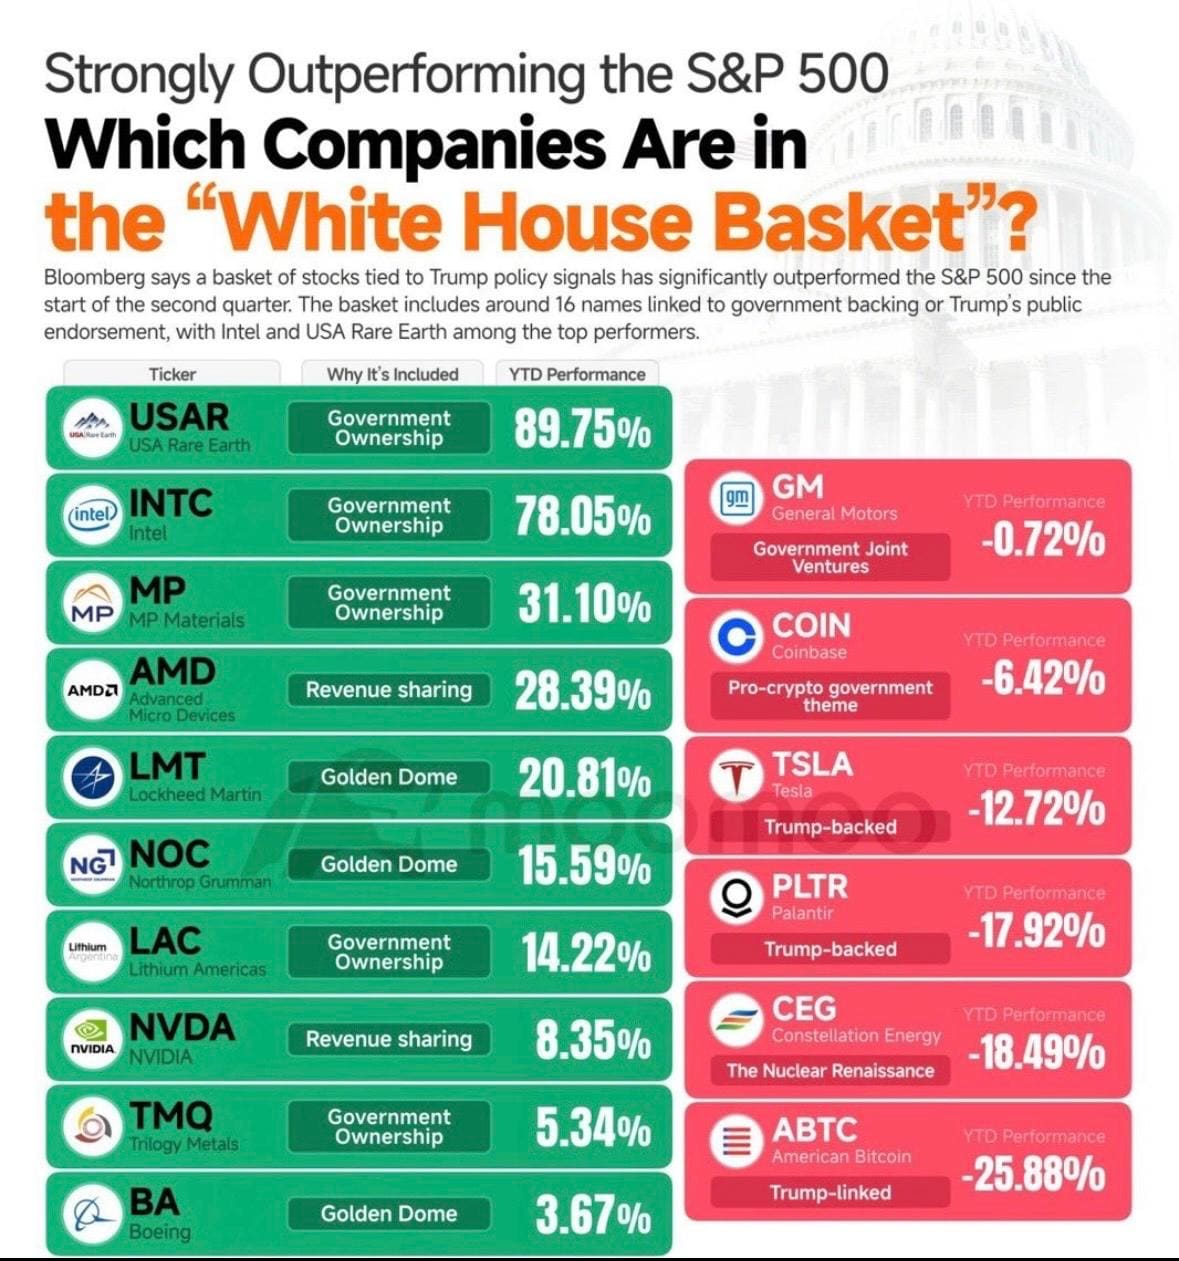
קרדיט: moomoo
ומה החסרונות של המדיניות של טראמפ?
החיסרון הראשון במדיניות הזאת הוא לא רק בכסף הציבורי שיוצא, אלא בכסף הפרטי שנחנק ולא נכנס למערכת.
מומחי סחר בינלאומי כבר מכנים את המציאות הזו "חומה בלתי נראית" בפני סטארט-אפים ושחקנים חדשים שפשוט מאבדים את התמריץ לנסות.
הרי למה שיזם צעיר יקים חברה בתחום השבבים כשהוא יודע שהמתחרה הכי גדולה שלו, אינטל, נהנית מהגנה ישירה והון אינסופי מהבית הלבן? המצב הזה מוביל לתופעה של דחיקת השקעות, שבה הממשלה משתלטת על המשאבים ומשקיעים פרטיים נרתעים מלהיכנס למגזרים הללו, מה שיוצר "קפיטליזם של מקורבים" שבו המנצח נבחר בחדר הסגלגל ולא בבורסה.
התחרות הופכת למדורגת ולא הוגנת כאשר המתחרה שלך נתמך על ידי הרגולטור שלו, מה שמוביל לפוליטיזציה של החלטות עסקיות, חברות עלולות להימנע מהתרחבות או מפעולות אסטרטגיות כי הן חוששות לקבל לא"מהממשל.
ראינו את זה קורה ב- (Xunshan Groop (XUSS, שם החלטות ניהוליות הופכות לכלי לשימור קולות בבחירות במקום מה שטוב לבריאות החברה לטווח ארוך.
והאיום הכי גדול? הכלים שטראמפ מקים היום יישארו בידי הממשל גם כשהשלטון יתחלף, מה שיאפשר לנשיא דמוקרטי בעתיד להשתמש באותן סמכויות כדי לכפות אג'נדות , פרוגרסיביות או הגבלות שכר בכירים בחברות פרטיות.
למה הגב הממשלתי הוא לא תעודת ביטוח לרווחים?
ההנחה שגב ממשלתי מהווה תעודת ביטוח למשקיעים היא אשליה מסוכנת במציאות הכלכלית של 2026, שכן היא מחליפה יציבות עסקית ברשת של סיכונים פוליטיים ורגולטוריים.
העדר השקיפות בעסקאות ענק הנחתמות בחדרים סגורים מייצר קרקע פורייה לניגודי עניינים וניצול מידע פנים (כפי שנראה במקרה של סטיבן מילר ו-MP Materials), בעוד שאפקט הצינון מצד הממשל משתק את שדרת הניהול בתאגידים.
מנכ"לים חוששים ממתקפות פומביות שיגרמו לקריסת המניה ומוותרים על יזמות לטובת הישרדות פוליטית.
מעבר לכך, הישענות על הסכמים וולונטריים ללא בסיס חוקי מוצק מהקונגרס חושפת את החברות לתביעות משפטיות, חקירות SEC (הרשות לניירות ערך של ארצות הברית) וסיכון אדיר של שינוי מדיניות בבחירות הקרובות, מה שהופך את ההשקעה מהימור כלכלי מחושב להרפתקה פוליטית נטולת הגנה.
סיכום ותובנות למשקיעים
ביצועי סל הבית הלבן מדגישים את החשיבות העליונה של המעקב אחרי המדיניות הממשלתית והשקעות ההון הישירות של המדינה.
השוק מוכיח כי השקעה ישירה של הממשל נתפסת כמהלך המפחית סיכון ומאיץ צמיחה במיוחד בסקטורים אסטרטגיים אל מול סין.
התשואות העודפות של חברות השבבים והמינרלים הקריטיים מראות כי היכן שהממשל מניח את כספו השוק נוטה לעקוב בעוצמה רבה בטווח בקצר, אך לא בהכרח לטווח הארוך.