משבר האופציות בהייטק הישראלי
24.4.2026

בקצרה
- עובדי ההייטק בישראל מחזיקים בעושר אדיר של כ-150 מיליארד שקל באופציות ומניות חסומות, המהווה כ-7.5% מהתוצר הלאומי הגולמי, אך שילוב של ירידת מחירי מניות וייסוף השקל מאיים על יציבותם הפיננסית של אלפי משקי בית שתלויים בתגמול הוני זה.
- היקף מימוש האופציות בחברות הייטק ישראליות הנסחרות בוול סטריט צנח משמעותית מ-2.6 מיליארד דולר בשנת 2021 ל-1.43 מיליארד דולר בשנת 2025, דבר המעיד על ירידה חדה ברווחיות הפוטנציאלית של העובדים ופוגע בכושר השתכרותם הריאלי.
- סקטור התוכנה הישראלי, המהווה 72% מפעילות ההייטק, חווה משבר מבני עמוק עם ירידה של כ-16% בקרן הסל IGV מתחילת השנה, כתוצאה מפריצת הדרך בבינה המלאכותית המערערת את היתרון התחרותי של חברות רבות ומורידה את חסמי הכניסה לשוק.
- הבינה המלאכותית מאיימת על מודל ה-SaaS המסורתי, כאשר מודלי שפה מתקדמים מייצרים קוד ופתרונות בעלות אפסית, מה שמוביל לירידות שערים של עשרות אחוזים בחברות כמו מאנדיי ו-WIX ומצביע על חשש השוק מפני אובדן רלוונטיות של מוצרי מדף טכנולוגיים.
כידוע, מגזר ההייטק המקומי מהווה את מנוע הצמיחה המרכזי והמשמעותי ביותר של המשק הישראלי כאשר עובדיו לרוב נמנים עם אוכלוסייה איכותית ובעלת כושר השתכרות גבוה במיוחד.
עם זאת, בחודשים האחרונים מסתמנת מגמה מדאיגה שבה ביצועי חברות התוכנה הישראליות הנסחרות בבורסות ארצות הברית נמצאים בנסיגה מתמדת.
שילוב הנסיבות שכולל את ירידת מחירי המניות לצד ייסוף השקל אל מול הדולר פוגע באופן ישיר ודרמטי בשווי המניות והאופציות שבידי העובדים.
מציאות זו מייצרת איום ממשי על יציבותם הפיננסית של אלפי משקי בית שבנו את עתידם הכלכלי על בסיס תגמול הוני שהולך ונשחק לנגד עיניהם.
היקף העושר
נכון לשנת 2026, עובדי ההייטק בישראל מחזיקים בעושר דמיוני המגולם באופציות ובמניות חסומות אשר שוויו מוערך בכמעט 150 מיליארד שקל.
סכום זה, המקביל לכחמישים מיליארד דולר, משקף כמעט 7.5% מהתוצר הלאומי הגולמי של מדינת ישראל. מדובר בנתון עוצמתי הגבוה אף מתקציב הביטחון המעודכן לשנה זו.
עיקר העושר הזה, ליתר דיוק כ-85% ממנו, מרוכז בידיהם של עובדים המועסקים במרכזי הפיתוח של חברות הענק הגלובליות כגון אנבידיה (NVDA), גוגל (GOOGL), מטא (META) ואפל (AAPL).
במהלך שנת 2025 לבדה מימשו עובדי הייטק ישראלים אופציות בשווי של 7 מיליארד דולר שזרמו ישירות לחשבונות הבנק שלהם.
התלות הכלכלית באפקט העושר הזה היא קריטית, שכן התגמול ההוני משמש כלי מרכזי לשימור עובדים ולתגמול בכירים.
זרימת המזומנים הזו הזינה לאורך שנים את הצריכה הפרטית בישראל ואת רמת החיים של העשירונים העליונים, אך התנודות האחרונות בשווקים ובשערי המניות הללו, מתחילות לסדוק את הביטחון הכלכלי של השכבה המובילה במשק.
הצניחה בשווי המניות של החברות הישראליות
בעוד שרוב החברות הגלובליות הגדולות נהנו מעליות מתחילת השנה (נכון לכתיבת שורות אלו, הS&P500 כבר בשיא כל הזמנים) חברות הטכנולוגיה הישראליות הנסחרות בוול סטריט חוו טלטלה עזה שחתכה עשרות אחוזים משוויין בפרק זמן קצר.
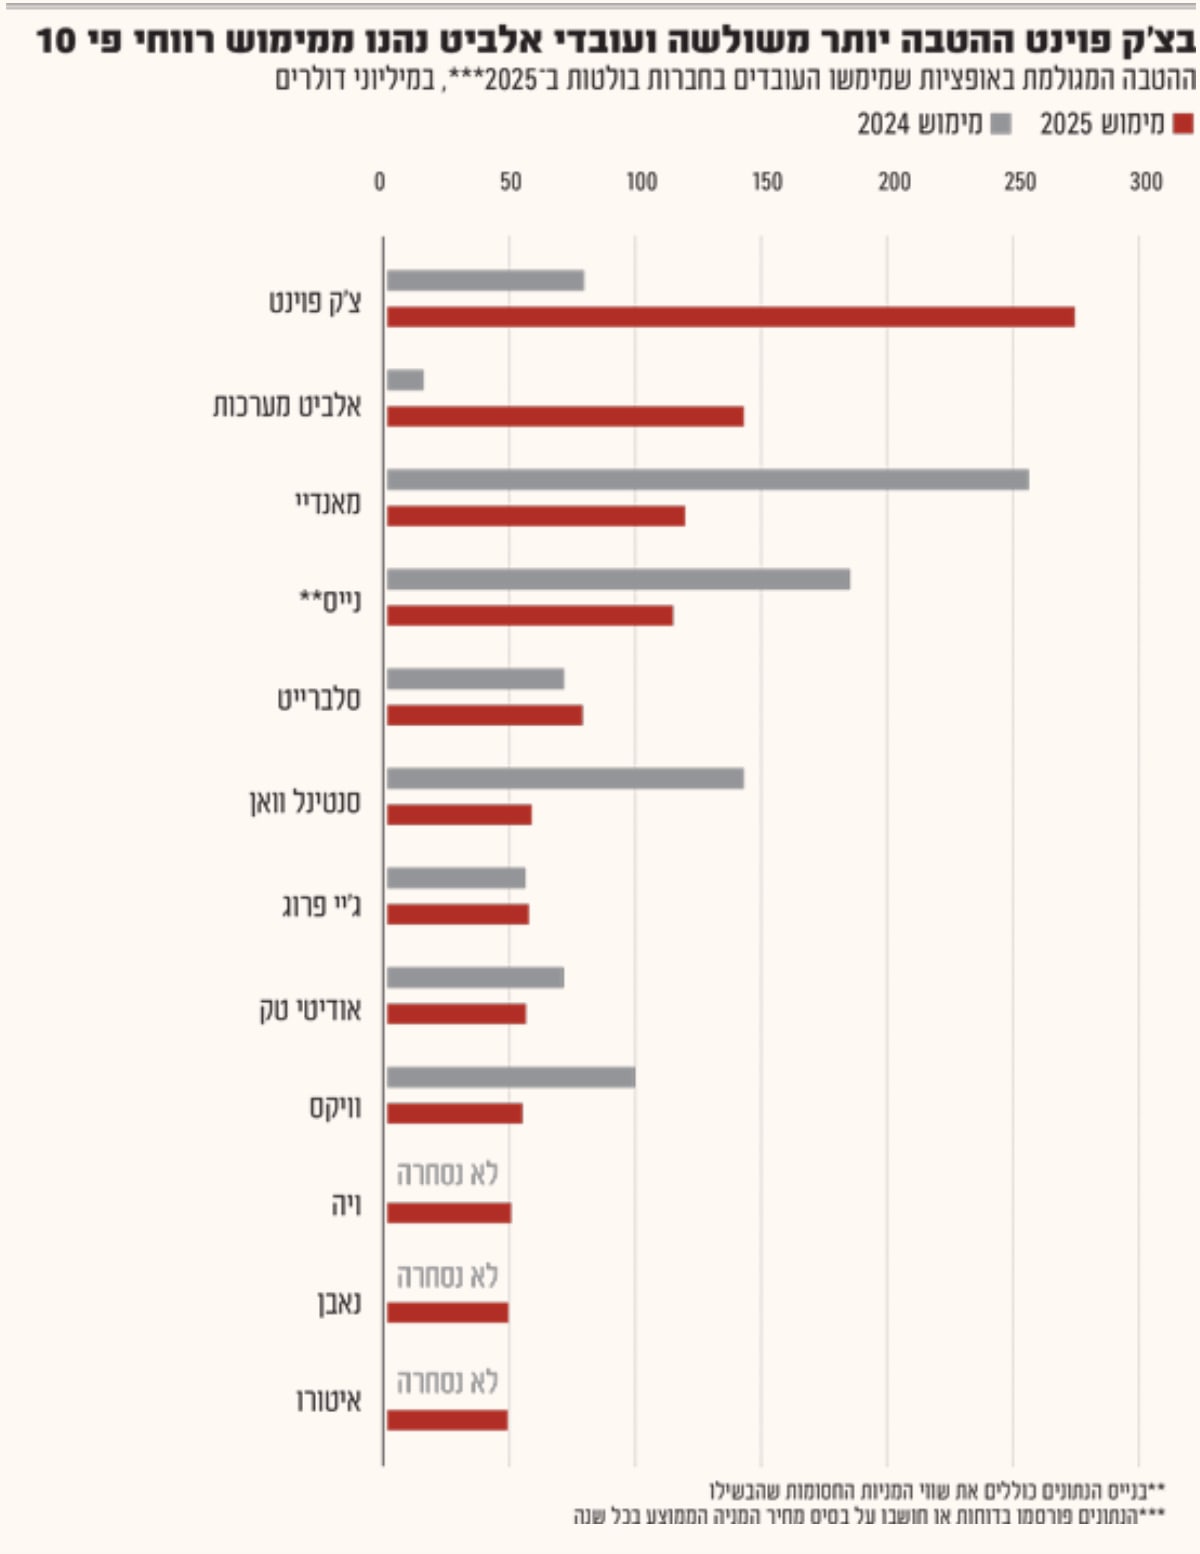
מבדיקה עולה כי בקרב 50 חברות ישראליות מובילות, היקף מימוש האופציות בשנת 2025 עמד על 1.43 מיליארד דולר בלבד.
זהו נתון המעיד על ירידה חדה ומשמעותית לעומת שנת השיא 2021 שבה המימושים הגיעו ל-2.6 מיליארד דולר.
תנודות אלו משפיעות באופן קיצוני על גובה ההטבה ההונית על הנייר שכן כל ירידה במחיר המניה מצמצמת ישירות את הרווח הפוטנציאלי של העובד.
חברת התחבורה החכמה ויה (VIA) שנסחרה בעבר במחירים גבוהים, ראתה את שווי ההטבה של עובדיה מתכווץ בכ-82.3 מיליון דולר.
מצב דומה נרשם בחברת ג'יי פרוג (FROG) שבה שווי ההטבה ירד מ-74 מיליון דולר לכ-51.7 מיליון דולר, ובחברת אבטחת הסייבר צ'ק פוינט (CHKP) שבה ירידת המניה כיווצה את פוטנציאל הרווח של העובדים במעל 91 מיליון דולר.
 מקור: גלובס
סקטור התוכנה תחת מתקפת הבינה המלאכותית
סקטור התוכנה הישראלי, המהווה כ-72% מפעילות ההייטק ותורם כ-15% מהתוצר הלאומי, ניצב כיום בפני משבר מבני עמוק שמערער את יסודותיו.
בחצי השנה האחרונה חלה נסיגה דרמטית במחירי מניות התוכנה, כאשר קרן הסל IGV העוקבת אחרי המגזר נחלשה בכ-16% מתחילת השנה.
הסיבה המרכזית לכך היא פריצת הדרך בתחום הבינה המלאכותית אשר מערערת את החפיר הכלכלי (Moat) של חברות רבות.
בעבר, פיתוח פתרונות תוכנה ארגוניים לניהול משימות או הקמת אתרים דרש צוותי פיתוח ענקיים ותהליכים מורכבים.
כיום, מודלי שפה מתקדמים מסוגלים לייצר קוד ופתרונות דומים בעלות אפסית ובמהירות שיא, מה שמוריד את חסמי הכניסה לשוק ומאפשר למתחרים חדשים לצוץ בקלות.
המשקיעים חוששים כי מודל ה-SaaS (תוכנה כשירות) שבו לקוחות משלמים דמי מנוי חודשיים ייפגע משמעותית, שכן החברות המסורתיות מתקשות להצדיק את מחיריהן מול כלים אוטומטיים וזולים
חברות כמו מאנדיי (MNDY) ו-WIX רשמו ירידות שערים של עשרות אחוזים רק מתחילת השנה, מה שמעיד על חשש השוק מפני אובדן רלוונטיות של מוצרי מדף טכנולוגיים בעולם של AI יוצרת.
הכנתי עבורכם כתבה מקיפה על מה קורה בסקטור התוכנה בבלוג שלי
הפגיעה הריאלית בכושר ההשתכרות
השחיקה בשווי השוק של חברות התוכנה הובילה למצב שבו חלק ניכר מחבילות התגמול של העובדים הפכו להיות "מחוץ לכסף" (Out of the Money).
מושג זה מתאר סיטואציה שבה מחיר המניה בבורסה נמוך ממחיר המימוש שנקבע לעובד בעת קבלת האופציות. במצב כזה, האופציה מאבדת כל ערך כלכלי שכן לא משתלם לעובד לשלם מחיר מימוש גבוה ממחיר המניה בשוק החופשי.
לדוגמה, בחברת מאנדיי (MNDY) האופציות שהיו שוות 84 מיליון דולר בסוף 2025 יצאו לחלוטין מחוץ לכסף בעקבות צניחה של 56% במניה מתחילת השנה. עבור עובד בדרג ביניים שבנה על מימוש אופציות למימון הוצאות גדולות, מדובר במחיקה של מרכיב שכר מהותי.
דוגמה בולטת נוספת היא חברת הטכנולוגיה לעולם היופי אודיטי טק (ODD) שבה שווי ההטבה נפל מ-45 מיליון דולר ל-6 מיליון דולר בלבד בתוך פרק זמן קצר.
המשמעות היא כמובן פגיעה אנושה בכושר ההשתכרות הכולל, שכן בחברות הייטק רבות התגמול ההוני מהווה חלק בלתי נפרד מחישוב רמת החיים השוטפת.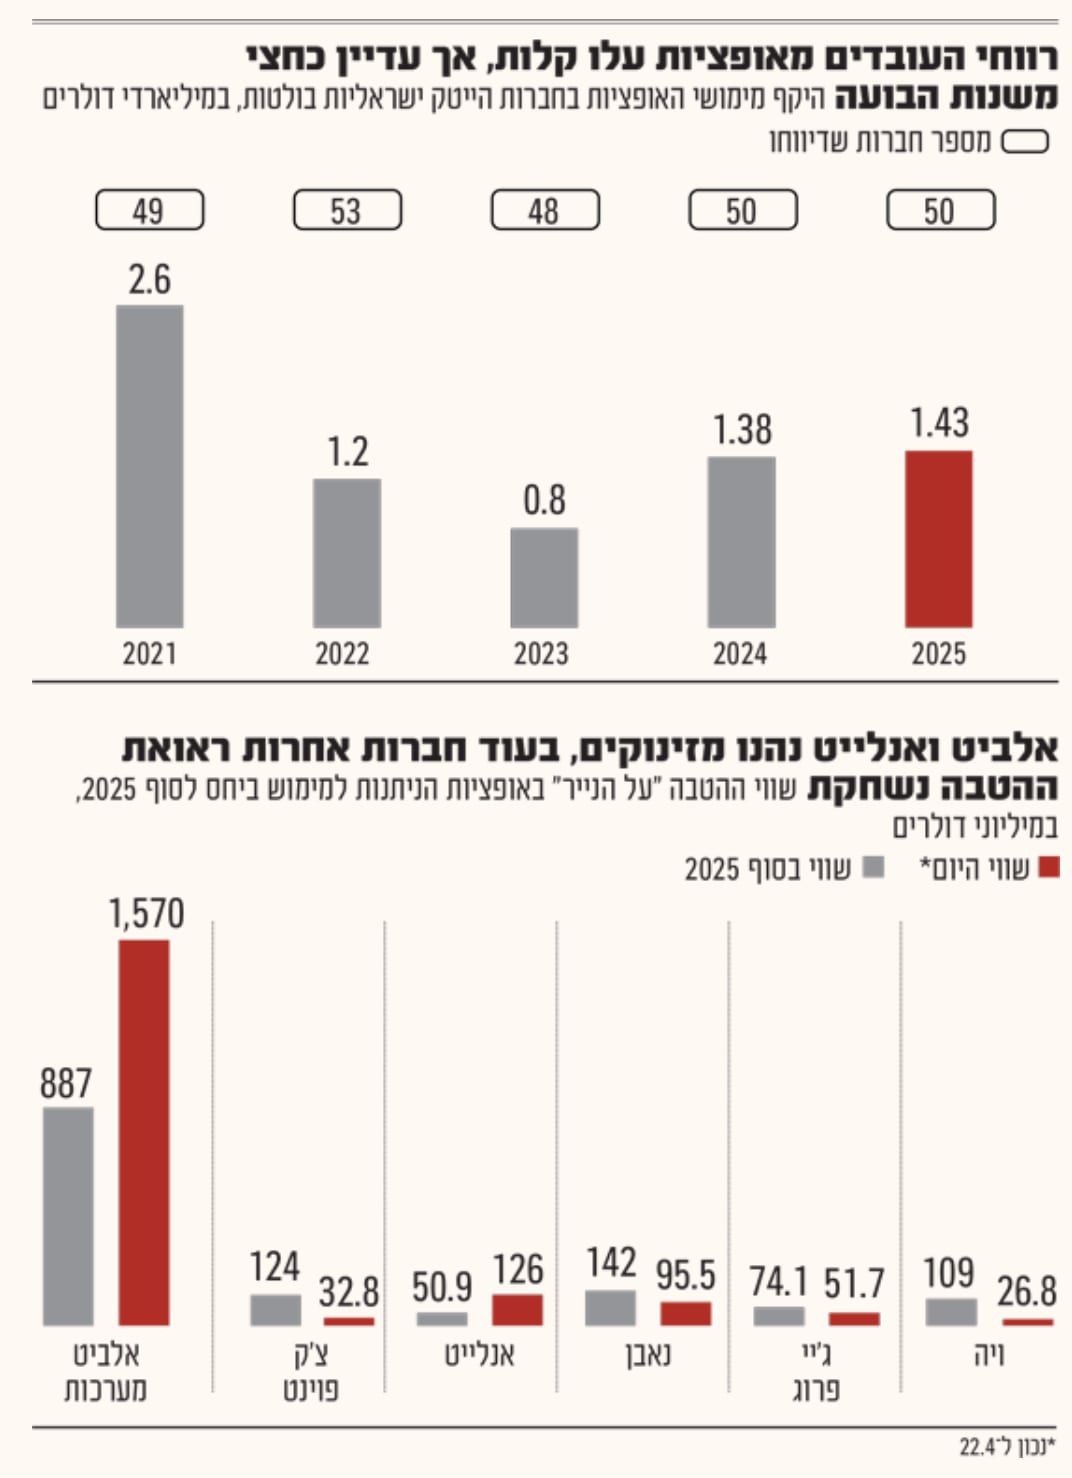 מקור: גלובס
בגרף המצורף ניתן לראות את ההשוואה בין שווי ההטבה "על הנייר" בסוף 2025 לבין השווי כיום.
בחברות כמו ויה (VIA) וצ'ק פוינט (CHKP) ניכרת מחיקה משמעותית של ערך האופציות שמחזיקים העובדים.
התנפצות חלום הנדל"ן
התכווצות העושר ההוני בהייטק מחלחלת במהירות אל שוק הנדל"ן הישראלי ומאיימת על יציבות העשירונים העליונים.
בשנתיים האחרונות אלפי רוכשים נכנסו לעסקאות רכישה "על הנייר" במבנה של 20/80, מתוך הסתמכות מוחלטת על כך שיוכלו להנזיל את האופציות שלהם בעת מועד המסירה כדי לשלם את יתרת ה-80%.
כעת, כאשר האופציות נמצאות מחוץ לכסף והמניות חסומות איבדו מערכן, רוכשים אלו מוצאים עצמם ללא ההון העצמי הנדרש להשלמת העסקה או לנטילת משכנתא המוגבלת בדרך כלל ל-75% משווי הנכס.
בנק ישראל זיהה את הסיכון הגלום במינוף זה והטיל הגבלות על מבצעי המימון של היזמים, אך הפער התזרימי בקרב משקי הבית כבר נוצר.
בנוסף, העלייה בקצב הפיטורים במגזר הטכנולוגיה, שהיה גבוה בתחילת 2026 בכ-42% לעומת התקופה המקבילה אשתקד, מגבירה את החשש ליכולת החזר המשכנתאות הקיימות.
עובדים שלקחו הלוואות ענק על סמך שכר גבוה ותגמול הוני עתידי ניצבים כעת מול מציאות של הכנסה פנויה מצומצמת, מה שעלול להוביל לגל של ביטולי עסקאות וללחץ של מכירות נכסים בשוק המשני.
סיכום ותובנות אנליטיות
השינויים הדרמטיים בסקטור התוכנה והתנודתיות בשוק ההון האמריקאי מחייבים את עובדי ההייטק הישראלים ואת המשקיעים לחשב מסלול מחדש ולהיות מודעים לסיכונים.
המעבר המסתמן מתגמול מבוסס אופציות למודלים של מניות חסומות (RSU) והשפעת הבינה המלאכותית על המודלים העסקיים המסורתיים מייצרים תקופה של אי ודאות גבוהה.
עבור הכלכלה הישראלית, התלויה ב-25% עד 30% מהכנסותיה ממסים ממגזר זה, מדובר בתמרור אזהרה בוהק הדורש התייחסות ממשלתית ופיננסית.
היכולת של חברות הטכנולוגיה לשלב AI באופן עמוק במוצריהן ולהתייעל תפעולית תהיה הגורם המכריע בשיקום שווי המניות ובהחזרת אמון המשקיעים.
עבור העובד הישראלי, המשמעות היא פשוטה: העידן של הסתמכות על עושר דמיוני לצורך התחייבויות נדל"ניות קשיחות הסתיים, ויש לעבור לתכנון פיננסי שמרני המבוסס על נכסים נזילים ובטוחים יותר.