בין צמיחה לבלימה: מפת ההנפקות החדשות בבורסה הישראלית
15.3.2026

בקצרה
- שנת 2025 הציגה התאוששות משמעותית בשוק ההנפקות הישראלי, עם 20-21 חברות חדשות שהונפקו וגיוסים בהיקף של כ-5.8-6 מיליארד ש"ח מ-IPOs, המהווה צמיחה של פי ארבעה לעומת 2024; נתונים אלו מצביעים על פוטנציאל תשואה חיובי למשקיעים, שנע בין 14% ל-32%, ומדגישים את האטרקטיביות של השקעה בחברות בשלבי צמיחה מוקדמים.
- פרוץ מבצע 'שאגת הארי' בתחילת 2026 קטע את מומנטום ההנפקות החיובי, והוביל לעצירה כמעט מוחלטת של תהליכי ה-IPO עקב עלייה בפרמיית הסיכון בשוק הישראלי; מצב זה מדגיש את הרגישות של שוק ההון לאירועים גאו-פוליטיים ומחייב משקיעים לבחון בקפידה את הסיכונים הכרוכים בהשקעות בתקופות של אי-ודאות ביטחונית.
- סביבת הריבית הגבוהה פוגעת באופן משמעותי בתיאבון להשקעות סיכון ומסיטה כספים לאפיקים סולידיים, כאשר הציפייה הנוכחית היא להורדת ריבית אחת בלבד לעומת ארבע שצפו קודם לכן; שינוי זה מקשה על תמחור חברות חדשות ומגביר את חוסר הוודאות למנפיקים, מה שמצריך ממשקיעים לבחון את השפעת הריבית על כדאיות ההשקעה בחברות צעירות.
- למרות העצירה הזמנית בהנפקות, הוגשו 34 בקשות חדשות ל-IPO במהלך הלחימה, מה שמעיד על חוסן עסקי ואופטימיות לגבי הבורסה הישראלית כיעד אסטרטגי לגיוס הון; נתון זה, יחד עם הצלחות עבר של חברות כמו אר.פי. אופטיקל שזינקה ב-213%, מצביע על פוטנציאל צמיחה עתידי ועל חשיבות האוריינות הפיננסית בבחירת השקעות מושכלות.
המדרגה הראשונה לציבוריות: מה זה בכלל IPO?
תהליך ההנפקה הראשונה לציבור, ה-(IPO (Initial Public Offering, מהווה את נקודת המפנה שבה חברה פרטית הופכת לחברה ציבורית הנסחרת בבורסה. מונח זה מייצג את הפעם הראשונה שבה מניות החברה מוצעות למכירה לקהל הרחב במטרה לגייס הון שישמש להמשך פיתוח, התרחבות או פירעון חובות. עבור המשקיע, ה-IPO מסמל הזדמנות לכניסה להשקעה בחברה בשלב צמיחה מוקדם יחסית כחברה ציבורית, תוך חשיפה לפוטנציאל תשואה גבוה, אך גם לסיכון הנובע מהעדר היסטוריית מסחר ומתנודתיות המאפיינת מניות חדשות.
שנת 2025: שיא של ארבע שנים בבורסה הישראלית
שנת 2025 סימנה התאוששות דרמטית בשוק ההנפקות הישראלי עם נתונים המצביעים על מספר ההנפקות הגבוה ביותר מאז שנת 2021. במהלך השנה הונפקו 21-20 חברות חדשות, צמיחה של פי 4 לעומת שנת 2024. סך הגיוסים בשוק המניות זינק לכ-21 מיליארד ש"ח, כאשר כ-6-5.8 מיליארד ש"ח מתוכם הגיעו מהנפקות ראשוניות. ראוי לציין כי רוב ההנפקות היו של חברות מבוססות ומוכרות, כמו חברת סוגת וחברת יוניברסל מוטורס, שהובילה עם גיוס של כ-700 מיליון ש"ח. התשואה הממוצעת למשקיעים בהנפקות אלו הייתה חיובית ונעה בין 14% ל-32%, כאשר סקטור הנדל"ן היווה כמחצית מהפעילות ולצדו בלטו סקטורי הביטחון, המזון והסיעוד.
2026: הצמיחה שנבלמה במבצע שאגת הארי
שנת 2026 נפתחה עם מומנטום חיובי שהמשיך ישירות את הצלחות השנה הקודמת, אך התנופה נקטעה עם פרוץ המלחמה ותחילת מבצע שאגת הארי. המצב הביטחוני העלה קלות את פרמיית סיכון בשוק הישראלי והובילה לעצירה כמעט מוחלטת של תהליכי ההנפקה. גם בתחילת 2026 המשיכה המגמה של הנפקת חברות מבוססות. דוגמאות בולטות לכך הן חברת דיאנסאייטי וחברת גבאי קבוצה , שהצטרפו למסחר לפני שהסלמת המצב הכבידה על התחזיות הכלכליות של המשק.
מקור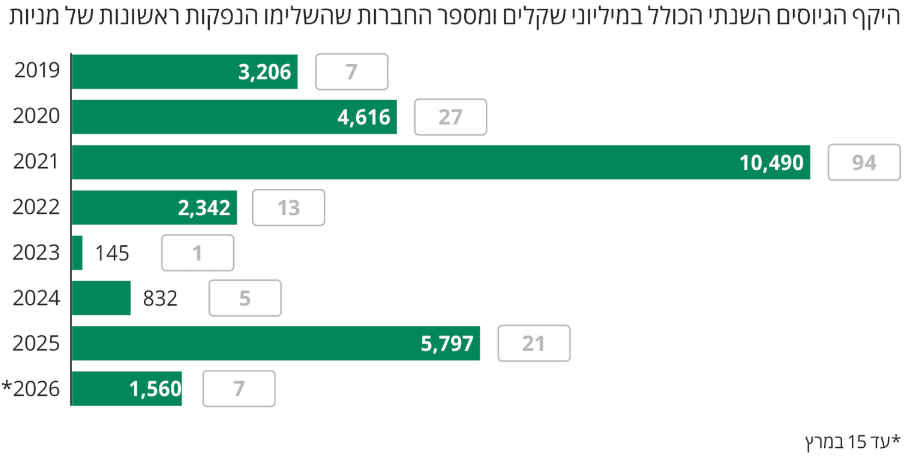
מקור- The Marker
משקולת הריבית: האויב השקט של ההנפקות החדשות
לסביבת הריבית השפעה מכרעת על היכולת של חברות לצאת ל-IPO. ככל שהריבית גבוהה יותר, התיאבון להשקעות סיכון פוחת באופן משמעותי. ריבית גבוהה פוגעת בפעילות המשק ומסיטה כספים מהבורסה לעבר אפיקים סולידיים כמו איגרות חוב. במקביל, הציבור נאלץ להתמודד עם החזרי משכנתא גדולים יותר , מה שמצמצם את הכסף הפנוי להשקעות.
כיום, הציפיות בשוק השתנו, בעוד שלפני מבצע שאגת הארי השוק צפה ארבע ירידות ריבית במהלך השנה, כעת הציפייה היא להורדת ריבית אחת בלבד. שינוי זה מקשה על תמחור חברות חדשות ומגדיל את חוסר הוודאות של המנפיקים.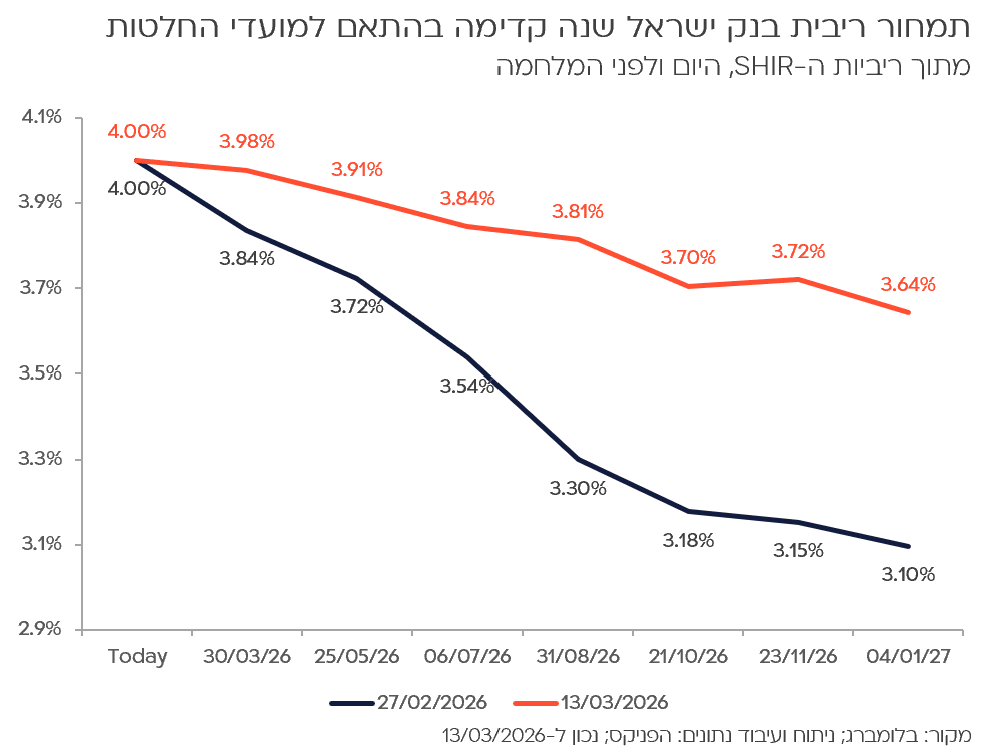
מבט קדימה: למה האופטימיות עדיין כאן?
למרות העצירה הזמנית בעקבות המלחמה, קיימות סיבות מוצקות לאופטימיות בשוק ההון המקומי. במהלך הלחימה הוגשו 34 בקשות חדשות להנפקה, נתון המעיד על כך שחברות עדיין רואות בבורסה הישראלית יעד אסטרטגי לגיוס הון. השקל הפגין עמידות מרשימה והתחזק ביותר מ-7% מול הדולר מתחילת השנה ועד המבצע. הצלחות העבר כמו חברת אר פי אופטיקל שזינקה ב-213% מאז הנפקתה וחברת אלעד טכנולוגיות שעלתה בכ-69%, ממחישות את פוטנציאל התשואה הקיים. תיאבון המשקיעים המוסדיים לאלטרנטיבות מקומיות מספק רשת ביטחון שעשויה להוביל לגל הנפקות מחודש עם התייצבות המצב.
סיכום ותובנות: חוסן עסקי בתקופת מבחן
השוק הישראלי של שנת 2026 נמצא בנקודת מבחן מורכבת. בעוד התנאים המקרו-כלכליים כמו השקל החזק היו אמורים להקל על המשק , חברות רבות בוחרות לשמר רווחיות גבוהה וחלוקת דיבידנדים על חשבון הצרכן. שוק ה-IPO, שחווה ב-2025 את שנתו הטובה ביותר מאז 2021, נעצר בעקבות מבצע שאגת הארי, אך המשך הגשת הבקשות החדשות מעיד על חוסן עסקי עמוק. המסקנה עבור המשקיע והצרכן היא הצורך באוריינות פיננסית גבוהה ובבחירה מושכלת של אפיקי השקעה, מתוך הבנה שהתשתית לצמיחה מחודשת כבר קיימת וממתינה להתבהרות הסנטימנט הכללי.