הארכיטקטורה החדשה של שוק השבבים
23.4.2026

בקצרה
- שוק השבבים עובר טרנספורמציה משמעותית משלב אימון מודלי AI לשלב הפעלתם, כאשר בשנת 2026 הדגש עובר ממעבדי GPU לכיוון מעבדים מרכזיים (CPU) ושבבים מותאמים אישית (ASIC), מה שמעיד על שינוי בביקוש לפתרונות יעילים וחסכוניים יותר באנרגיה.
- מעבדי ה-CPU חוזרים למרכז הבמה כמנהלים לוגיים של מערכות AI, כאשר שוק מעבדי השרתים צפוי לצמוח ב-18% עד 2030, עם ביקוש חזק למעבדי אינטל ו-AMD בשנת 2026, דבר המדגיש את חשיבות התיאום המערכתי בדאטה סנטרים מעבר לכוח עיבוד גרפי גרידא.
- חברות טכנולוגיה גדולות מעדיפות שבבים מותאמים אישית (ASIC) על פני מעבדי GPU גנריים, מה שמציב חברות כמו Broadcom ו-Marvell בעמדת יתרון משמעותי, שכן שבבים אלו מאפשרים ביצועים אופטימליים והפחתת עלויות תפעול, ומעבירים את הכוח ליצרניות פתרונות ייעודיים.
- תשתיות קישוריות מהירות חיוניות להעברת נתונים במרכזי נתונים, כאשר חברות כמו Credo ו-MACOM מספקות רכיבים אופטיים וקישוריות חיונית, מה שהופך את ההשקעה בשכבה זו לאסטרטגית עבור מי שמחפש את התשתית הלוגיסטית של עולם השבבים החדש ומבטיח שהמעבדים החזקים ביותר לא ייתקלו בצוואר בקבוק.
ענף השבבים העולמי עובר כעת טרנספורמציה מבנית עמוקה שבה המיקוד עובר מיכולות חישוב גסות של מעבדי גרפיקה לעבר ארכיטקטורות המשלבות יעילות ודיוק.
בעוד שהשנים האחרונות התאפיינו בביקוש שיא למעבדי GPU לצורך אימון מודלי בינה מלאכותית, שנת 2026 מסמנת את המעבר לשלב ההפעלה המעשי (Inference) הדורש מעבדים מרכזים (CPU) ושבבים מותאמים אישית (ASIC)
חברות כמו אינטל (INTC) וחברת Broadcom (AVGO ניצבות בלב השינוי הזה, המעניק עדיפות לביצועים לכל וואט ולתשתיות קישוריות מתקדמות.
לאחר תקופה שבה מעבדי הגרפיקה עמדו במרכז הבמה והניעו את גל ה-AI הראשוני, תשומת הלב של השוק עוברת כעת לשכבות התשתית הרחבות המאפשרות הפעלה יעילה וחסכונית.
המעבר האסטרטגי מאימון להפעלה
השינוי המרכזי בשוק נובע מהמעבר משלב האימון (Training) המבוסס על כוח חישוב גס לשלב ההפעלה (Inference).
בעוד שמעבדי GPU הצטיינו בביצוע אלפי פעולות פשוטות במקביל לצורך בניית המודלים, שנת 2026 מסמנת את המעבר להפעלת המודלים הללו בפועל.
שלב זה דורש יעילות אנרגטית גבוהה יותר וביצועים מותאמים לכל וואט, מה שמעניק יתרון מובהק למעבדים מרכזיים ושבבים ייעודיים.
ה-GPU אינו נעלם מהמפה, אך המיקוד עובר לביצועים מדויקים וזולים יותר בנקודת המפגש עם המשתמש.
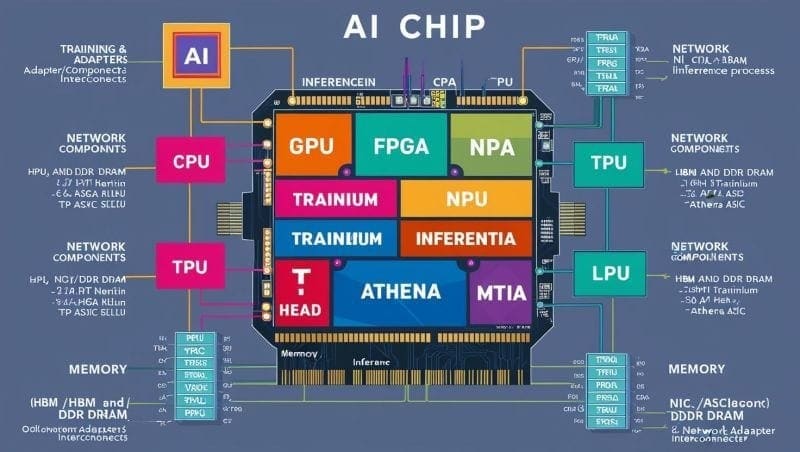
מקור: Semiconv
התמונה מציגה תרשים סכמטי של ארכיטקטורת שבב המיועד ליישומי בינה מלאכותית הכולל מגוון רחב של רכיבי עיבוד, זיכרון ותקשורת מתקדמים. ניתן לראות בה שילוב בין יחידות עיבוד כלליות כמו מעבדים וכרטיסים גרפיים לבין שבבים ייעודיים ומאיצי למידה עמוקה של יצרניות טכנולוגיה שונות.
בנוסף, האיור מפרט את הקשר בין חומרת המחשוב לבין תשתיות נלוות כמו זיכרון מהיר וקישוריות רשת הדרושים לתהליכי אימון והסקה של מודלי בינה מלאכותית.
המעבד המרכזי בשרתי הענן
מעבדי ה-CPU חוזרים לכותרות בתור המנהלים הלוגיים של המערכת המופקדים על תיאום התשתיות וריצת לוגיקה מורכבת.
נתונים מעודכנים מצביעים על כך ששוק מעבדי השרתים עשוי לצמוח בקצב שנתי של 18% עד שנת 2030, כאשר הביקוש למעבדי שרתים של חברת אינטל (INTC) וחברת AMD צפוי להיות חזק במיוחד במהלך שנת 2026.
הצמיחה של שוק ה-CPU כולו מוערכת בשיעור של 7.1% עד שנת 2032, מה שמעיד על כך שהצורך בתיאום מערכתי בדאטה סנטרים הופך לקריטי לא פחות מכוח העיבוד הגרפי.
עליית השבבים המותאמים אישית והיעילות התפעולית
חברות טכנולוגיה גדולות מעדיפות כעת שבבים מסוג ASIC המתוכננים למשימות ספציפיות על פני שימוש במעבדי GPU גנריים.
מגמה זו מציבה את חברות כמו חברת Broadcom בעמדת זינוק משמעותית בשל מומחיותה בתכנון שבבים מותאמים עבור ענקיות כמו גוגל ומטא.
גם חברות כמו חברת (Marvell (MRVL בולטת בתחום זה ומספקת פתרונות אינפרה לחיבורי בינה מלאכותית.
שבבים אלו מאפשרים לארגונים להשיג ביצועים אופטימליים תוך הפחתת עלויות התפעול, תהליך שמעביר את מרכז הכוח מחברות השבבים הכלליות ליצרניות הפתרונות הייעודיים.
הגיבורים האלמוניים של תשתיות הקישוריות
הצורך בהעברת נתונים מהירה בתוך מרכזי הנתונים הופך את חברות הקישוריות לרכיב בלתי נפרד מהצמיחה בסקטור.
חברות פחות מוכרות לציבור הרחב כמו חברת ( Credo (CRDO מספקות את הקישוריות החיונית להעברת הנתונים, בעוד חברת (MACOM (MTSI מתמקדת ברכיבים אופטיים לשרתים.
ללא תשתית חיבורים מהירה, גם המעבדים החזקים ביותר נתקלים בצוואר בקבוק, ולכן ההשקעה בשכבה הזו נחשבת לאסטרטגית עבור מי שמחפש את השלדה והתשתית הלוגיסטית של עולם השבבים החדש.
טכנולוגיית האריזה ובקרת האיכות בתהליך הייצור
ייצור השבבים בשנת 2026 הופך למורכב יותר בשל המעבר לשיטת ה-Chiplets המאפשרת שילוב של סוגי שבבים שונים על גבי משטח אחד.
מורכבות זו מייצרת דרישה גבוהה לציוד ייצור ובדיקה מתקדם, מה שמשרת חברות כמו (KLA (KLAC וחברת (Applied Materials (AMAT.
בזירה הישראלית, חברת נובה (NVMI) וחברת קמטק (CAMT) נהנות מהצורך הגובר בבדיקות דיוק גבוהות ובקרת איכות בתהליכי ייצור מורכבים.
חברות אלו מהוות את תהליך בקרת האיכות של עולם השבבים, תומכות בכל שרשרת האספקה ומרוויחות מכל דולר המושקע בהרחבת המפעלים.
זיכרון מהיר בתור המשאב הקריטי ביותר
שום מערכת בינה מלאכותית, בין אם היא מבוססת CPU ובין אם GPU, אינה יכולה לתפקד ללא זיכרון ברוחב פס גבוה המכונה HBM.
חברות כמו חברת (Micron (MU וחברת סמסונג (Samsung) הופכות לנהנות מרכזיות מהביקוש המטורף לזיכרון מהיר שמהווה כיום את צוואר הבקבוק המרכזי בתעשייה.
הצורך בזיכרון זמין ומהיר חיוני הן לאימון והן להפעלה, ולכן חברות הזיכרון נחשבות לחלק בלתי נפרד מהמעבר לדור הבא של המחשוב שבו היעילות היא שם המשחק.
ניתן כבר לראות את הצורך לרכיבי הזיכרון כבר בביקוש מסיבי לאותם רכיבים, ולאותן חברות נוצרות הזדמנויות משמעותיות מכיוון שהן הנהנות הישירות מעליית מחירים ומביקוש קשיח מצד כל יצרניות השרתים והשבבים.
סיכום ותובנות
ההתפתחות של שוק השבבים בשנת 2026 מלמדת כי ההשקעה בבינה מלאכותית עוברת שלב מרמת השבב הבודד לרמת המערכת כולה.
בעוד שה-GPU היה המנוע שהתניע את המהפכה, המעבדים המרכזיים (CPU), השבבים המותאמים (ASIC) ותשתיות הקישוריות הם אלו שיאפשרו את המשך הצמיחה והרווחיות של התחום.
עבורנו המשקיעים, המשמעות היא הרחבת ההסתכלות מעבר לשמות המוכרים אל עבר חברות הציוד, הזיכרון והקישוריות המהוות את עמוד השדרה של התעשייה.
המעבר להפעלה (Inference) אינו רק שינוי טכנולוגי אלא שינוי במאזן הכוחות של הסקטור כולו.