הבנקים בישראל נמצאים בנקודת רתיחה
21.4.2026

בקצרה
- בנק אוף אמריקה צופה פוטנציאל תשואה כולל של 22%-29% בסקטור הבנקאות הישראלי, המבוסס על חוסן מבני וסביבת מאקרו תומכת, מה שמצביע על הזדמנות השקעה אטרקטיבית למרות תמחור השוק הגבוה.
- הבנקים בישראל הציגו רווחיות איתנה בשנת 2025 עם תשואה ממוצעת להון של 15.5%, כאשר בנק הפועלים רשם זינוק של 29% ברווח ותשואה שנתית של כ-70.7% למשקיעים, נתונים המעידים על יעילות גבוהה וביצועים יוצאי דופן בבורסה.
- בנק אוף אמריקה מגדיר את הבנקים הישראליים כ'אנטי שבירים' בזכות רגולציה מחמירה וכריות הון חזקות, המאפשרות להם להתחזק בתנאי לחץ ומשבר, ובכך מספקות יציבות ואמון למשקיעים גם בסביבה גיאופוליטית מתוחה.
- התחזיות המאקרו-כלכליות לשנת 2026 מצביעות על אינפלציה של 2.4% וריבית בנק ישראל של 3.75%, שילוב התומך במרווח הפיננסי של הבנקים וצמיחת הכנסות מימון נטו של כ-5%, מה שמבטיח המשך רווחיות ויציבות פיננסית לענף.
שמעתם אותי רבות מדבר על זה שהשוק הישראלי הוא יקר מאוד , וכידוע, הסקטורים שהכי משפיעים על זה הם הביטוח, והבנקים.
כמו שאפשר לראות בסקירה שכתבתי לכם על התמחור בשוק הישראלי.
למרות זאת, סקירה אנליטית מקיפה של בנק אוף אמריקה (BAC), על סקטור הבנקאות בישראל, נותנת נקודת מבט שונה.
התחזית המעודכנת מצביעה על פוטנציאל תשואה כולל שנע בין 22% ל 29% ומבוססת על חוסן מבני וסביבת מאקרו כלכלית תומכת.
המאמר מנתח את הגורמים שהופכים את המערכת המקומית לנכס אסטרטגי בתיק ההשקעות ובוחן את היעדים השאפתניים של האנליסטים.
מחירי יעד מעודכנים ופוטנציאל תשואה דו ספרתי
שנת 2025 נחתמה כשנת שיא יוצאת דופן עבור המערכת הבנקאית בישראל, שהציגה רווחיות איתנה ותשואה ממוצעת להון של 15.5%, נתון המעיד על יעילות גבוהה בסטנדרטים עולמיים.
בנק לאומי דורג כשיאן הרווח עם 10.3 מיליארד שקל, בעוד בנק הפועלים רשם את הזינוק המרשים ביותר ברווחיות (29% ל-9.8 מיליארד שקל) ואף הוביל את ביצועי המניות עם תשואה שנתית של כ-70.7%.
העוצמה הפיננסית הזו תורגמה לביצועים חריגים בבורסה בתל אביב, כאשר מדד הבנקים זינק בעשרות אחוזים (בין 61% ל-77% לפי המדדים השונים), בהובלתם של הפועלים ולאומי שהניבו למשקיעים תשואות פנומנליות של כ-71% וכ-69% בהתאמה.
עוצמת הרווחיות בראי נתוני שנת 2025
התחזיות האופטימיות הללו מגיעות לאחר שנת שיא בשנת 2025 שבה מדד הבנקים הציג ביצועים חזקים וזינק בשיעור של 77%.
הרווחיות של המערכת הבנקאית נותרה איתנה, בנק לאומי דורג במקום הראשון עם רווח נקי של 10.3 מיליארד שקל בעוד בנק הפועלים הציג את השינוי המשמעותי ביותר ברווח עם זינוק של 29% לרמה של 9.8 מיליארד שקל.
התשואה להון הממוצעת של חמשת הבנקים הגדולים עומדת על 15.5% נתון המעיד על יעילות גבוהה ביחס למערכות בנקאיות בעולם.
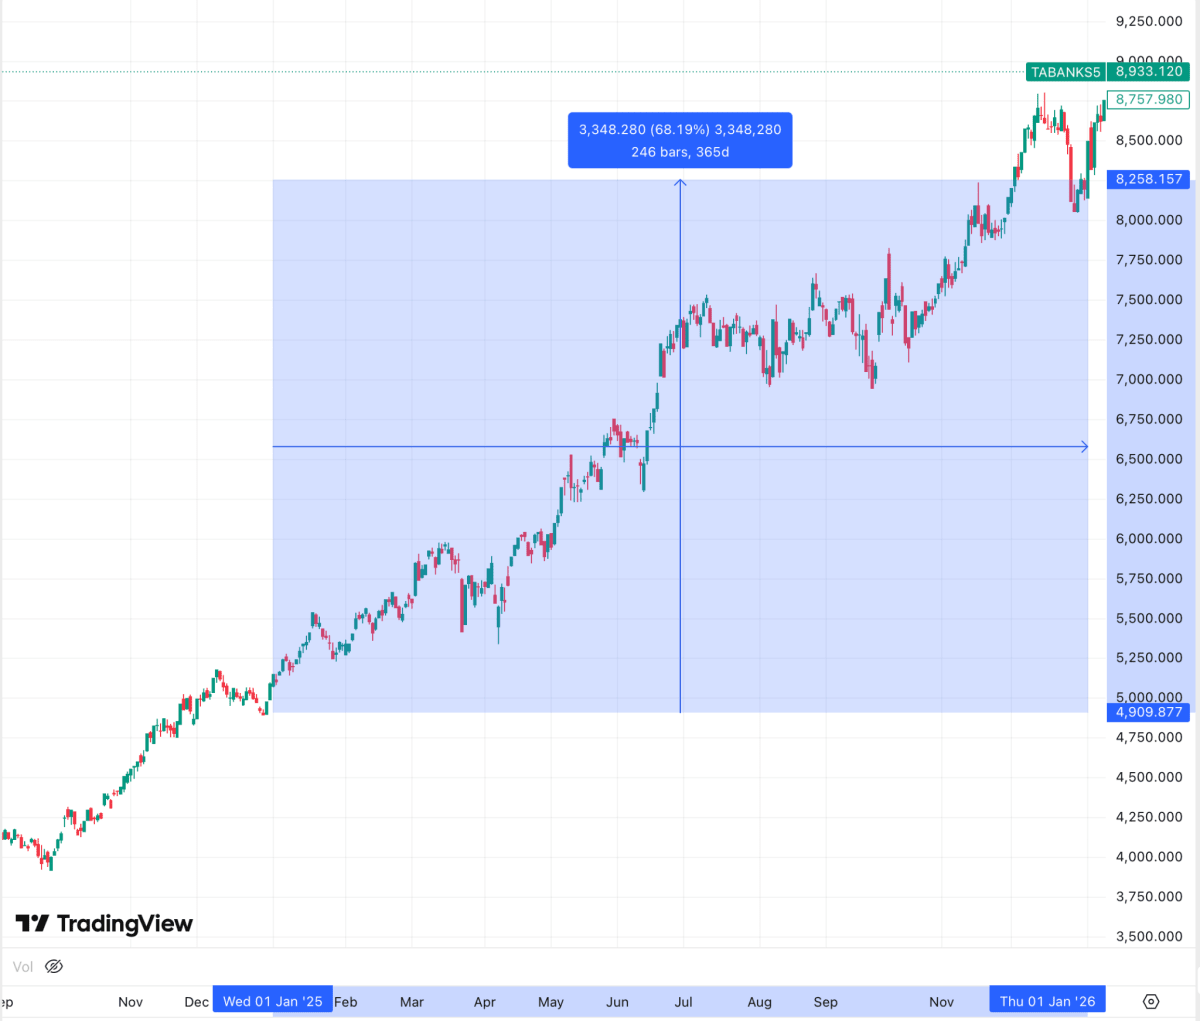
בתמונה אפשר לראות את התשואה החסרת תקדים של מדד הבנקים ב2025.
קרדיט: TradingView
הקונספט של אנטי שבירות במערכת המקומית
בנק אוף אמריקה מגדיר את הבנקים הישראליים לא רק כמניות דפנסיביות אלא כמניות אנטי שבירות, מושג זה מתאר גופים שמתחזקים דווקא תחת לחץ ותנאי משבר.
שנים של רגולציה מחמירה ומשמעת עלויות הדוקה יצרו נזילות עמוקה וכריות הון חזקות המאפשרות לבנקים לצמוח גם בצל המתחים הגיאו פוליטיים.
הנתונים מצביעים על כך שהתשואות על האג"ח הממשלתיות וה CDS הישראלי הפגינו יציבות יחסית בהשוואה לשווקים מתעוררים אחרים בעולם עובדה המחזקת את אמון המשקיעים במוסדות הפיננסיים המקומיים.
השפעת המאקרו
הכלכלנים עדכנו כלפי מעלה את הנחות המאקרו לשנים הקרובות. מדד המחירים לצרכן לשנת 2026 צפוי לעמוד על כ 2.4% וריבית בנק ישראל צפויה להישאר ברמה של 3.75% בסוף אותה שנה.
השילוב בין סביבת ריבית גבוהה לאורך זמן ואינפלציה עולה תומך במרווח הפיננסי של הבנקים, צמיחת הכנסות המימון נטו צפויה לעמוד בממוצע על כ 5% בשנת 2026 ועל אף האטה קלה בצמיחת האשראי לרמות של 7% עד 8% מדובר בנתוני צמיחה בריאים עבור ענף בנקאי בוגר.
התייעלות מבנית ויחסי עלות הכנסה
הרווחיות המבנית של המערכת הבנקאית נשענת על משמעת הדוקה בצד ההוצאות, כאשר צמיחת העמלות צפויה להתייצב על רמה חד-ספרתית אמצעית.
על פי הדוח, הגידול בהוצאות התפעוליות צפוי להישאר נמוך ממדד המחירים לצרכן, מה שיוביל לשיפור מתמשך ולחיזוק הרווחיות הכוללת.
בנק לאומי כבר פועל עם יחס עלות הכנסה נמוך מ-30%, הנחשב לסטנדרט עולמי מוביל, בעוד הפועלים ומזרחי מתקרבים לרמה זו במהירות.
תחזיות בנק אוף אמריקה לשנת 2028 מעריכות כי יחס העלות-הכנסה של הפועלים ירד ל-30.4% ושל מזרחי ל-30.7%, בעוד בנק דיסקונט ירשום את השיפור המרשים ביותר (ירידה מ-49.2% ל-42.1%) המיוחס בעיקר למכירת חברת כאל.
חוזקה מבנית נוספת באה לידי ביטוי בכך שבבנקים לאומי והפועלים ההכנסות מעמלות מכסות למעלה מ-100% מעלויות כוח האדם, זאת לעומת שיעור של פחות מ-80% בבנקים דיסקונט ומזרחי.
מס הבנקים
השפעת מס הבנקים החדש בשנת 2026 ממחישה עסקה שלמעשה מטיבה עם המערכת הבנקאית בטווח הארוך, אף שהקדמת הגבייה (3 מיליארד שקל ב-2026 ו-0.13 מיליארד ב-2027) יוצרת הוצאות גדולות בטווח הקצר, שמוביל לירידה בתחזיות הרווח הנקי ל-2026 (בשיעורים של 4.9% בפועלים, 2.6% בלאומי, 1.9% במזרחי ו-0.1% בדיסקונט), הסרת הנטל העתידי מעניקה לבנקים יתרון אסטרטגי.
לפי האנליסטים, היעדר נטל מס נוסף בשנים הבאות מאפשר שדרוג של כ-6% ברווח למניה לטווח הארוך, כאשר התחזיות לשנים 2027-2028 עודכנו כלפי מעלה בשיעורים של עד 8.8% (במקרה של בנק הפועלים ל-2028).
בכך, הקדמת התשלום למדינה מנקה את המאזנים העתידיים ומסללת את הדרך לצמיחה רווחית ויציבה יותר בשנים הבאות.
ניתוח סיכונים וחשיפה מגזרית
למרות האופטימיות קיימים סיכונים משמעותיים הנובעים מהמצב הביטחוני ותנודות בשוק הנדל"ן.
בנק מזרחי טפחות בולט עם חשיפה גבוהה במיוחד למשכנתאות המהוות 61% מתיק האשראי שלו עובדה ההופכת אותו לרגיש יותר לתיקון במחירי הדיור. בנק אוף אמריקה מזהיר כי ריבית גבוהה לאורך זמן עלולה לשחוק את כוח הקנייה ולהגדיל את סיכוני האשראי אך מעריך כי במאזן הכולל הסיכוי לצמיחה ורווחיות עולה על הסיכונים הללו.
סיכום ותובנות
המערכת הבנקאית הישראלית מוכיחה חוסן מבני יוצא דופן אל מול אתגרים מקומיים ועולמיים כאחד. התחזית של בנק אוף אמריקה מדגישה כי הבנקים הגדולים בישראל הם הרבה מעבר למניות הגנתיות והם מציעים פוטנציאל תשואה משמעותי הנתמך ביעילות תפעולית גבוהה וסביבת ריבית אופטימלית, למרות השפעת מס הבנקים בשנת 2026 התמונה לטווח הארוך נותרת חיובית ומבססת את מעמדם של הבנקים כעוגן מרכזי בתיק ההשקעות המקומי.