אגירת האנרגיה עוברת לשלב הביצוע
20.4.2026

בקצרה
- שוק אגירת האנרגיה העולמי צפוי לגדול פי 8 עד 2035, ולהגיע ל-2 טרה-וואט, על פי תחזיות BloombergNEF, מה שמצביע על הזדמנויות השקעה משמעותיות בתחום ושינוי מהותי באופן ייצור, אחסון ותמחור החשמל.
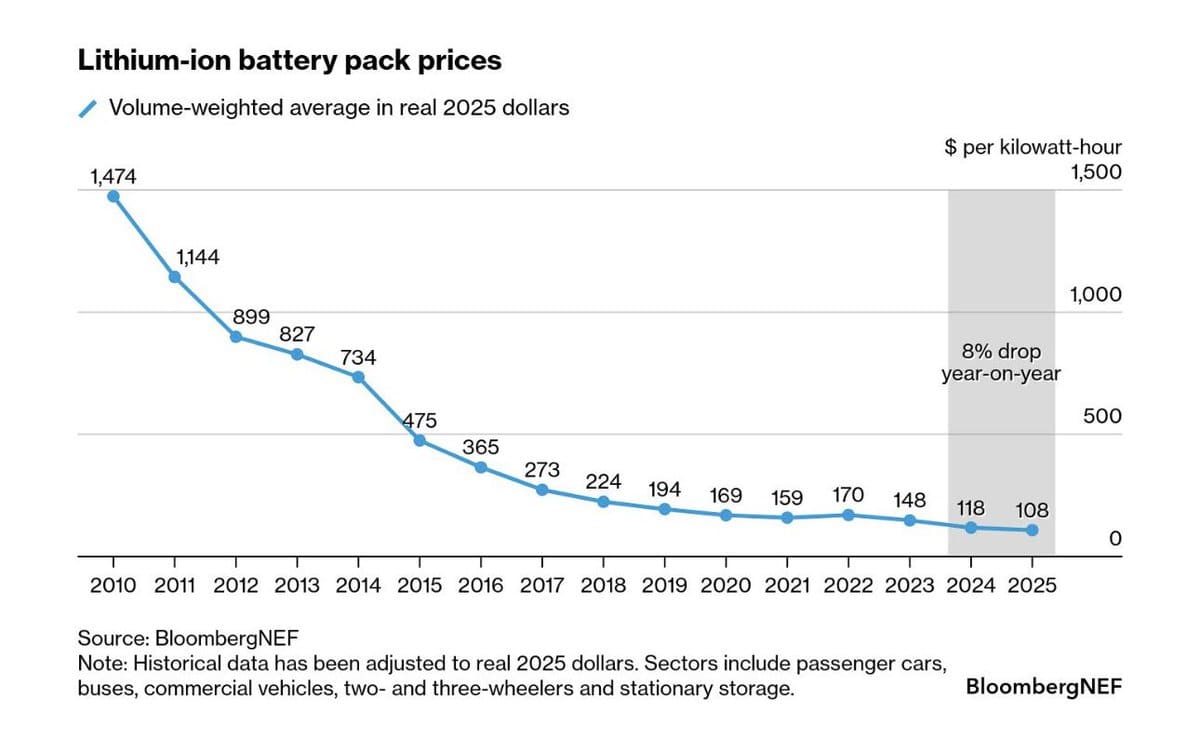
- עלויות סוללות הליתיום-יון צנחו ביותר מ-90% בעשור האחרון, והגיעו לכ-108 דולר לקילו-וואט ב-2025, מה שהופך פרויקטי אגירה לכלכליים יותר ומגביר את הביקוש לפתרונות אלה, במיוחד לאור עודפי הייצור בסין.
- הביקוש לחשמל עולה בקצב מהיר, בעיקר עקב מרכזי נתונים וגידול בשימוש ברכבים חשמליים, מה שמאלץ חברות וארגונים לחפש פתרונות אגירת אנרגיה עצמאיים, כמו בישראל, כדי להבטיח אספקת חשמל יציבה ואמינה.
- אגירת אנרגיה כוללת מגוון טכנולוגיות, כאשר סוללות ליתיום-יון מתאימות לאגירה קצרת טווח, וטכנולוגיות כמו אבץ-ברומין ואבץ-אוויר מציעות פתרונות לאגירה ארוכת טווח, מה שמאפשר התאמה לצרכים שונים של פרויקטים תעשייתיים ומיקרו-גריד.
הרבה זמן אני מדבר איתכם על תחום אגירת האנרגיה ועל החשיבות שלו בעולם שמתחלף מתחת לרגלינו. אמרתי שזה עתיד, שזה הכרח, שזה השאלה לא של אם אלא של מתי.
ובכן, המתי הזה הגיע. 2026 מסתמנת כשנה שבה אגירת האנרגיה עוברת מנושא שדנים בו בכנסים לתשתית חיה שבונים בכל יבשת.
שוק שעמד על עשרות גיגה-וואט לפני עשור מתקרב ל-2 טרה-וואט ב-2035 לפי תחזיות BloombergNEF (חטיבת המחקר של בלומברג שמתמקדת באנרגיה, אקלים וטכנולוגיות עתידיות), כלומר פי 8 מהיכולת שקיימת היום.
מדובר על שינוי בסיסי בחוקי המשחק של ייצור החשמל, אחסונו, ותמחורו. ואני רוצה שנבין יחד מה מניע אותו, מי מנצל אותו, ואיפה הכסף כבר מתחיל לזרום.
כולם זקוקים לחשמל, ואין מספיק
ברקע של כל הסיפור הזה עומדת עובדה פשוטה שלא מספיק מדברים עליה.
העולם צורך יותר חשמל מאי פעם, וקצב ייצורו לא מצליח לעמוד בקצב הביקוש.
מרכזי נתונים הם הדוגמה הבולטת ביותר. הגידול האקספוננציאלי ב-AI הפך אנרגיה לגורם הקריטי ביותר בבחירת מיקום סניף שרתים, לפני קישוריות, לפני מחיר הקרקע, לפני הכל.
לפי דוח 2025 של (Bloom Energy (BE, גישה לחשמל היא כיום הפקטור המוביל בבחירת מיקום מרכזי נתונים. בנוסף, רכבים חשמליים, בתים חכמים, תיעוש מחדש של כלכלות מערביות, ואוכלוסייה עולמית שממשיכה לגדול, כל אלה יוצרים עומס שרשתות החשמל שתוכננו לפני 40 שנה פשוט לא נבנו לשאת.
בישראל, לדוגמה, המצב חריף במיוחד. הצריכה גדלה בעקביות בשנים האחרונות, והצפי מדבר על המשך הגידול. חוות שרתים ישראליות כבר פונות לפתרונות אגירה עצמאיים כי הן לא יכולות להסתמך על הרשת. זה לא בעיה עתידית, זה מה שקורה עכשיו.
הגרף מציג צמיחה שנתית חדה ועקבית בתוספות אגירת האנרגיה בעולם.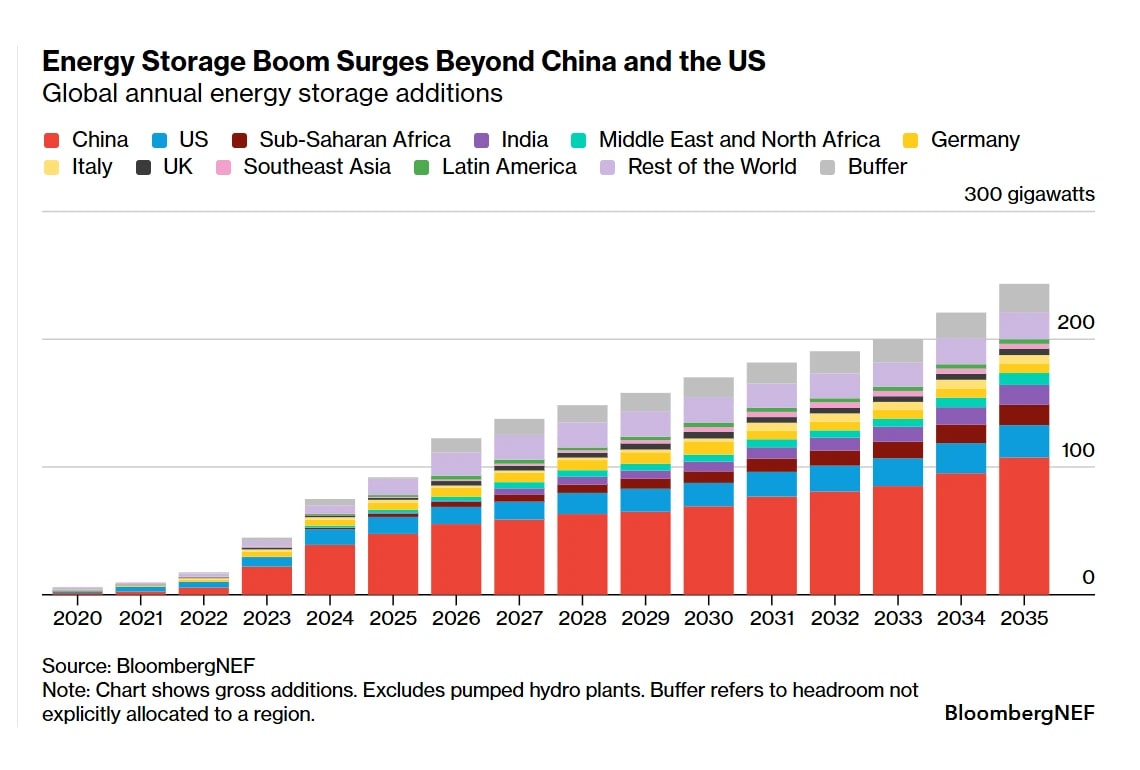 מקור: BloombergNEF
כשהגרף הולך לימין, הכסף עוקב
אחת מהנקודות שאני מדגיש שוב ושוב, ועכשיו הנתונים מאמתים אותה בצורה שקשה להתווכח איתה. עלויות הסוללות צנחו ביותר מ-90% בתוך קצת יותר מעשור. זה לא שיפור הדרגתי, זה שינוי ברמה שמשנה לוחות חשבון שלמים.
פרויקטים שעד לפני שלוש שנים היו עדיין לא כלכליים הפכו לפרויקטים שמחזירים את ההשקעה ולא מדובר רק בעלויות הסוללה עצמה, אלא גם בצמצום עלויות ההקמה, עלויות התחזוקה, ועלויות המימון ככל שהתחום הופך מוכר ובנקים מוכנים לממן אותו.
הסיבה המרכזית לירידה הזאת היא סין. ייצור עצום לשוק הרכבים החשמליים יצר תשתיית ייצור שיצרה עודפי כושר ייצור, שהורידו מחירים, שהפכו את הסוללות לנגישות לפרויקטים שקודם לא יכלו להרשות לעצמם. ההיגיון הזה מוכר לנו מהתחום הסולארי, כשהמחיר יורד, הצריכה מתפוצצת. אנחנו נמצאים עכשיו ממש בנקודה הזאת בתחום האגירה. והצפי הוא שהמחירים ימשיכו לרדת, כלומר, כל מה שנראה גדול היום ייראה קטן בהשוואה למה שיבוא.
הגרף מציג ירידה חדה ומתמשכת במחירי סוללות ליתיום-יון לאורך זמן, מכ-1,474 דולר לקילו וואט אחד ב-2010 לכ-108 דולר ב-2025, ירידה של כ-93%.
 מקור: BloombergNEF
לא טכנולוגיה אחת אלא אקוסיסטם שלם
כאן אני עוצר רגע כי אני שומע לעיתים את הטעות הזאת, אנשים מדברים על "אגירת אנרגיה" כאילו זו טכנולוגיה אחת. היא לא. יש כמה משפחות של פתרונות, וכל אחת מהן מתאימה לצרכים שונים. האגירה הנפוצה ביותר כיום היא ליתיום-יון (Li-ion), סוללות שדומות בבסיסן לאלה בסמארטפון שלכם אבל בסדרי גודל של מאות מגה-וואט-שעה.
הן מצוינות לאגירה קצרת טווח, 4 עד 8 שעות, ומשמשות למרבית פרויקטי הרשת כיום. לצדן מתפתחת טכנולוגיית אבץ-ברומין ואבץ-אוויר, שהדוגמה הבולטת שלה היא (Eos Energy (EOSE, שדיברתי עליה עוד לפני שנה ואדבר עוד בהמשך.
הסוללות על בסיס אבץ אינן בעירות, עמידות יותר בתנאי קיצון, ויכולות לאגור אנרגיה לפרקי זמן ארוכים יותר, עד 12 עד 16 שעות, מה שהופך אותן לפתרון מועדף למיקרו-גריד ולפרויקטים תעשייתיים. קיימים גם פתרונות אגירה הידרו-פומפינג, כלומר שאיבת מים למאגרים גבוהים בשעות עודף ייצור ושחרורם דרך טורבינות בשעות שיא, וזאת הצורה הוותיקה ביותר של אגירה, אך היא מוגבלת גיאוגרפית.
בנוסף, מתפתחת אגירה תרמית, שימוש בחום מרוכז לייצור חשמל בשעות שאין שמש, ואחסון מימן ירוק, שהוא פתרון ארוך-טווח מאוד שעדיין נמצא בשלבי פיתוח. החלק שמעניין אותי מבחינה השקעתית הוא דווקא ה-BESS Battery Energy Storage Systems (מערכת אגירת אנרגיה באמצעות סוללות), כיוון שזה המגזר שמראה את צמיחת ההשקעות האמיתית, ושם אנחנו רואים את עלויות ההקמה בירידה החדה ביותר.
כשמחיר הדלק עולה, הלחץ על האגירה גדל
לא בטוח שתמיד מחברים את שתי הנקודות האלה, אז בואו נהיה ברורים.
כן, יש קשר ישיר בין מחיר הדלק לבין הביקוש לאגירת אנרגיה, ויותר מזה, אגירה היא חלק מהתשובה לתנודתיות במחירי הדלק.
כאשר מחירי הגז הטבעי, הנפט, ופחם עולים, עלויות ייצור החשמל קופצות. תחנות כוח גרות בדלקים פוסיליים משדרות את העלות הזאת ישירות לצרכן, ובמדינות שמסתמכות על ייבוא, זה גם חשיפה גיאופוליטית.
אגירת אנרגיה חותכת את התלות הזאת בשתי דרכים.
ראשית, היא מאפשרת לנצל שעות ייצור עודף ממקורות מתחדשים, שלהם אפס עלות דלק, ולשמר את האנרגיה לשעות שיא שבהן אחרת המערכת הייתה מפעילה תחנות גז יקרות.
שנית, היא מפחיתה את הרגישות של הרשת לזינוקים פתאומיים בביקוש, שהם בדיוק הסיטואציות שבהן מחיר החשמל בשוק הסיטוני יכול לזנק פי עשר תוך שעות ספורות.
בישראל זה רלוונטי במיוחד, כי אחד ממנועי הרפורמה בסקטור האנרגיה הוא ההכרה שתלות בגז הפכה לסיכון אסטרטגי. ולא מדובר רק בישראל. גם אירופה, שניזוקה קשות מן המחסור בגז הרוסי ב-2022, הגיעה למסקנה שאין תחליף לאחסון מקומי של אנרגיה. זה עיצב מדיניות, ומדיניות עיצבה תקציבים.
תשתית לאומית, כשאגירת אנרגיה עולה לרמה של ביטחון לאומי
תשתית לאומית היא מושג שנשמע כבד, אבל יש לו הגדרה ברורה. מערכת פיזית או דיגיטלית שפגיעה בה עלולה לשתק מדינה שלמה, ולכן המדינה מגנה עליה, מממנת אותה, ומגדירה תקנים לפעולתה.
רשת החשמל תמיד הייתה בקטגוריה הזאת. אגירת האנרגיה מתחילה לעלות לאותה רמה. כאשר תחנת אגירה יכולה לספק גיגה-וואט-שעה של חשמל בשעות קיצון, כשהרשת עמוסה, כשיש מתקפת סייבר, כשמחסור בגז פוגע בייצור, היא הופכת לרזרבה אסטרטגית לא פחות ממאגרי דלק לאומיים.
סין פרסמה בספטמבר 2025 תוכנית פעולה לפריסה מסיבית של אגירת אנרגיה עד 2027, עם יעד של 180 גיגה-וואט של קיבולת אגירה חדשה, השקעה ישירה של כ-250 מיליארד יואן (35 מיליארד דולר) בתחום. זה לא מסמך אקדמי, זה תוכנית ממשלתית עם כסף מאחוריה.
גלובלית, השקעות בטכנולוגיות אנרגיה נקייה ב-2025 הגיעו ל-2.2 טריליון דולר מתוך השקעות אנרגיה כוללות של 3.3 טריליון דולר. לא מדובר עוד בהשקעות ירוקות שמדינות עושות מסיבות אידיאולוגיות, מדובר בהשקעות ביטחון אנרגטי.
ובמדינות שקיבלו את ההחלטה הזאת מוקדם, כמו סין ואוסטרליה, כבר ניתן לראות את התוצאות בשטח, תחנות סוללות שמספקות יותר חשמל ברשת בשעות שיא ממה שתחנות גז מקומיות היו יכולות לספק.
מניות בתחום שמעניינות אותנו
אני אענה כאן לשאלה שהרבה מכם שאלו אותי, כמו מי החברות שיש להן חשיפה משמעותית לתחום, בסיס אמיתי של פרויקטים, וביקושים שכבר מגובים בחוזים? אני מחלק אותן לשלוש.
אלמור חשמל (ELMR), החברה פועלת בתכנון והקמת מתקני אגירת אנרגיה, דרך חברת הבת אלמור אנרגיות מתחדשות, ומתקני אנרגיה סולארית גדולים.
אתר אגירת האנרגיה הנמוך ביותר בעולם, ליד קיבוץ קליה (בסמוך לים המלח) בנפח של 70 מגה-וואט-שעה, הוא מפרויקטי אלמור.
בנוסף, צבר ההזמנות הכללי של החברה עמד על 1.6 מיליארד ש״ח, מתוכו צבר ההזמנות בתחום האנרגיות המתחדשות (סולארי + אגירת אנרגיה) הגיע ל-780 מיליון ש״ח.
מדובר על גידול של 132% לעומת 336 מיליון ש״ח בסוף 2024.
התמונה מראה בבירור את הגידול בצבר ההזמנות משנה לשנה.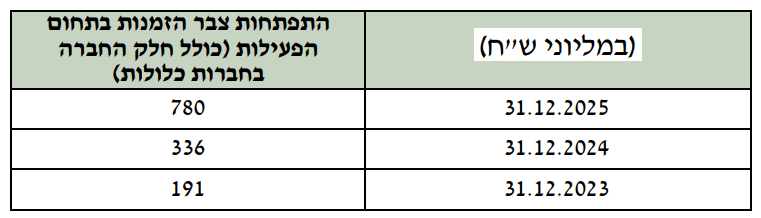 מקור: ULTRAS
אנלייט (ENLT), החברה סיימה את 2025 עם צמיחה של 46% בהכנסות ל-582 מיליון דולר, וקיבולת האגירה שלה גדלה ב-50% ל-17.5 גיגה-וואט-שעה.
תיק האגירה הבשל של אנלייט גדל בכ-86% CAGR (קצב עלייה שנתי) על פני שלוש שנים, ומהווה כ-48% מהכנסות התיק הבשל.
אנלייט כבר לא חברת סולאר עם קצת אגירה, היא חברת אגירה ואנרגיה מתחדשת בסדר גודל שמזכיר את הטופ האמריקאי, עם 2.6 גיגה-וואט בבנייה ו-2026 מגודר ב-90% מהכנסות בחוזים קבועים.
בגרף ניתן לראות את הגדילה בתיק הפורטפוליו של החברה, שכולל בין היתר את תחום אגירת האנרגיה.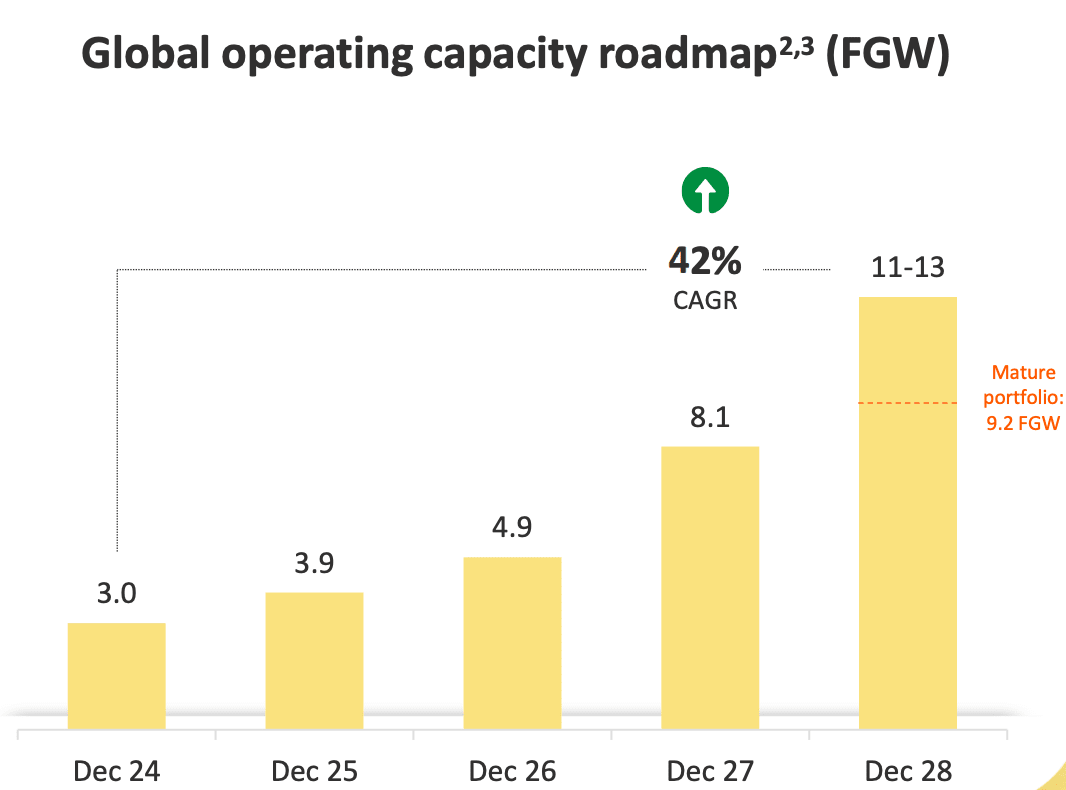 מקור: מצגת המשקיעים של Enlight
(Eos Energy (EOSE, החברה שנחבטה בדוח האחרון שפירמסה, זו שמציגה את אחד הסיפורים המעניינים ביותר מבחינת טכנולוגיה.
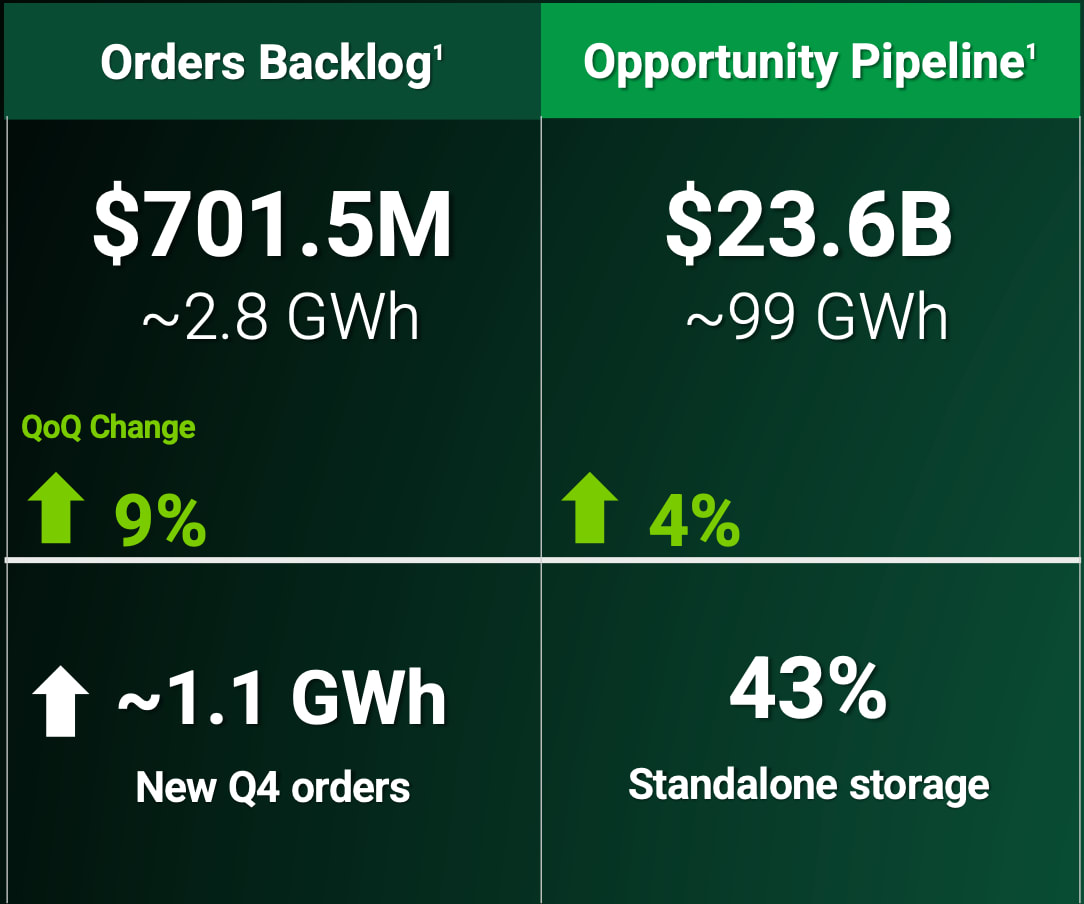
Eos סיימה את 2025 עם צבר הזמנות של 701.5 מיליון דולר, לאחר שהזמינה יותר מ-240 מיליון דולר של הזמנות ברבעון הרביעי בלבד מ-8 לקוחות ב-9 פרויקטים שמייצגים כמעט 1.1 גיגה-וואט-שעה.
ניתן לראות בתמונה ארבעה נתונים מרכזיים שממחישים את עומק הביקוש והכיוון של השוק.
צבר הזמנות חתום בהיקף של 701.5 מיליון דולר, הזמנות חדשות שנכנסו ברבעון הרביעי של 2025 בהיקף של כ-1.1 GWh, ועסקאות פוטנציאליות בהיקף של 23.6 מיליארד דולר.
אך הנתון המשמעותי ביותר הוא ש-43% מהעסקאות הפוטנציאליות, מורכב מפרויקטים של אגירת אנרגיה בלבד. המשמעות היא שינוי מבני בשוק.
אגירת האנרגיה כבר אינה נתפסת כתוספת לפרויקטים סולאריים או רוח, אלא כתחום פעילות עצמאי עם ביקוש ישיר משלו.
זהו מעבר ברור ממוצר משלים למוצר ליבה, שמעיד על הבשלה של התחום ועל התרחבות השוק בפני עצמו.
 מקור: מצגת המשקיעים של Eos
ההכנסות ב-2025 הגיעו ל-114.2 מיליון דולר, פי שבעה מ-2024. Eos היא לא חברת ליתיום-יון, היא בונה סוללות אבץ, שאינן בעירות, עם אורך חיים ארוך יותר, ומתאימות במיוחד לאגירה ארוכה (4 עד 16 שעות), שוק שהביקוש בו גדל מהר. החברה צופה ששנת 2026 תביא איתה הכנסות של 300-400 מיליון דולר.
עם זאת, זו מניה שנסחרת עם סיכון, החברה עדיין לא רווחית ובשנת 2025 רשמה הפסד נקי של כ0970 מיליון דולר אך מדגישה שוב ושוב שהיא בדרך לרווחיות.
למשקיע עם אופק ארוך, זה מעניין. למשקיע שרוצה יציבות מידית, פחות.
לאן מועדות פנינו
BloombergNEF צופה שקיבולת האגירה הכוללת בעולם תגיע ל-2 טרה-וואט ב-2035, פי שמונה מהיקפה היום.
זאת לא תחזית של הייפ זמני, זאת תחזית שמאוזנת על ידי הסכמים, מכרזים, ותוכניות ממשלתיות שכבר חתומים.
השאלה האמיתית שנשארת פתוחה היא שאלת שרשרת האספקה. כל עוד עיקר ייצור תאי הסוללות נמצא בסין, מדינות כמו ארצות הברית ואירופה פגיעות לשיבושים מסחריים ורגולטוריים.
היכולת לבנות שרשרת אספקה מקומית, שזה בדיוק מה ש-Eos לדוגמא מנסה לעשות בארצות הברית, ומה שחלקית קיים כבר בישראל עם חברות ה-EPC המקומיות, היא שתקבע מי ינצח לא רק בשוק, אלא גם בשיחות הגיאופוליטיות שמתרחשות מסביב לו.
אגירת האנרגיה אינה עוד תחום שצריך לעקוב אחריו. היא כבר כאן. השאלה שנשארת היא מי יתפוס את הנתח הגדול ביותר כשהגל מגיע לגודל מלא.