תמונת מצב ראשונית על המלחמה שמחלחלת לכלכלה
16.4.2026

בקצרה
- מחירי האנרגיה זינקו עקב המלחמה, כאשר מחיר הבנזין עלה ל-4.10 דולר לגלון והדיזל ל-5.65 דולר, מה שמגביר את הלחץ על הצרכנים והעסקים ועלול להוביל לצמצום פעילות אם מחירי הנפט יחצו את רף ה-125 דולר לחבית.
- מדד המחירים לצרכן עלה ב-0.9% בחודש, מה שדחף את האינפלציה השנתית ל-3.3%, אך ניתוח מעמיק יותר מראה שהאינפלציה הבסיסית (ללא אנרגיה ומזון) נותרה מתונה יחסית, דבר המצביע על זעזוע נקודתי ולא על התפרצות אינפלציונית רחבה.
- סנטימנט הצרכנים נמצא בשפל היסטורי, אך הוצאות הצרכנים בפועל עלו ב-4.3% בחודש מרץ, גם בניכוי הוצאות דלק, מה שמצביע על פער בין תחושות הצרכנים להתנהגותם הכלכלית בפועל ועל המשך ביקוש בשוק.
- הפדרל ריזרב נמצא בדילמה בין הצורך להוריד ריביות לתמיכה בשוק העבודה לבין החשש מהתגברות האינפלציה עקב עליית מחירי האנרגיה ואי הוודאות הגיאופוליטית, מה שמקשה על קבלת החלטות מוניטריות ברורות.
שישה שבועות לאחר תחילת המתקפות המשותפות של ארצות הברית וישראל על איראן, ההשפעות הכלכליות מתחילות להתבהר, אך עדיין לא באופן מלא. העלייה החדה במחירי האנרגיה היא הביטוי הברור ביותר, אך מתחת לפני השטח מתפתחת שכבת אי ודאות רחבה יותר שמכבידה על הצמיחה.
השאלות המרכזיות שמעסיקות את השוק הן עד כמה הצרכן האמריקאי יוכל להחזיק מעמד? האם הפדרל ריזרב יוכל להוריד ריביות כפי שתוכנן? ומה יקרה אם הלחימה תתחדש.
התשובה לשאלות האלו, בעיקר סביב משך הסכסוך, היא זו שתקבע האם מדובר בהאטה זמנית או בתחילתו של תהליך עמוק יותר.
תחום האנרגיה, פגיעה הישירה בכיס של הצרכן
מחירי הדלק הם הדרך המהירה ביותר שבה המלחמה פוגעת בכלכלה היומיומית. מחיר הבנזין הממוצע עלה לכ-4.10 דולר לגלון, לעומת כ-3.50 דולר לפני הלחימה, בעוד שמחיר הדיזל טיפס לכ-5.65 דולר, נתון שמכביד ישירות על עלויות שינוע ועל מחירי המוצרים.
נקודת המפתח מבחינת השוק היא מחיר הנפט. לפי הערכות כלכלנים, סביב 125 דולר לחבית מתחילה פגיעה משמעותית בביקושים וזה מביא את הצרכנים והעסקים למצב שצריך לצמצם פעילות.
נכון לעכשיו, הנפט נסחר סביב 91 דולר, לאחר שעלה לשיא של כ-115 דולר, כלומר הלחץ קיים אך עדיין לא הגיע לרמת שבירה אמיתית. רמת שבירה כזו תתבטא רק כאשר נראה חזרה לרמות המחירים שלפני הלחימה, סביב 60-70 דולר לחבית.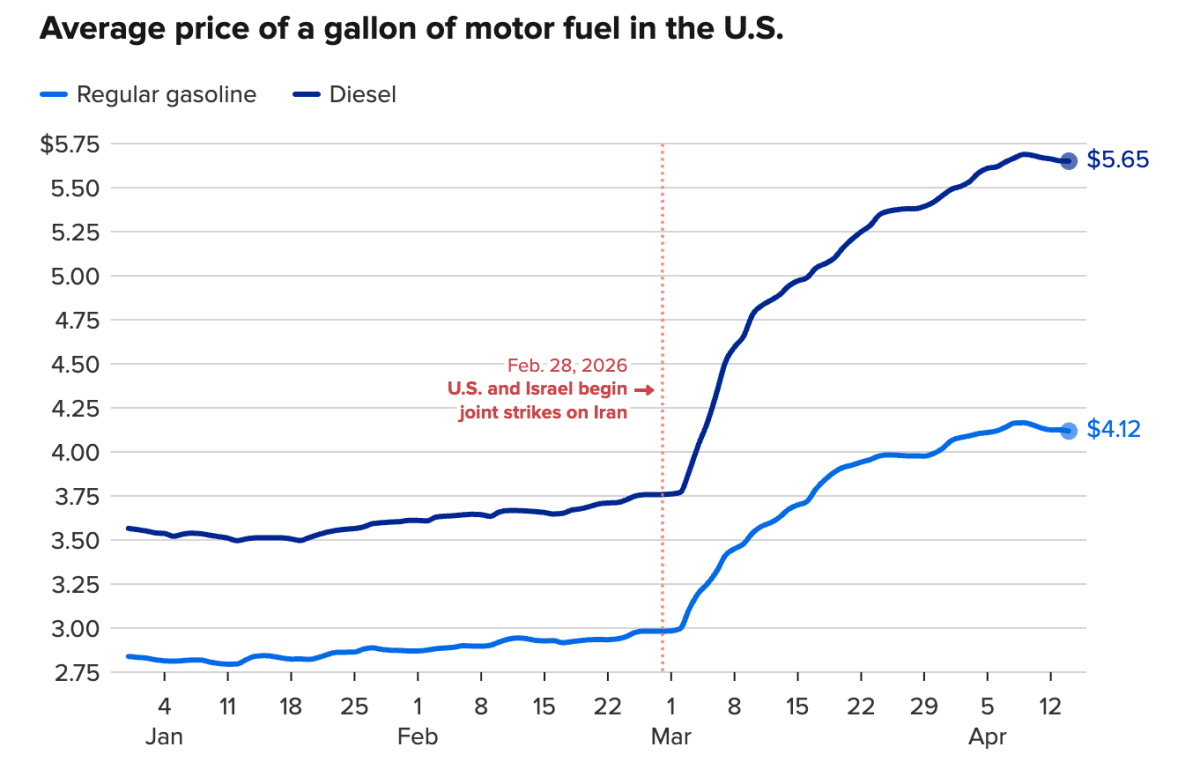 מקור: CNBC
האינפלציה, בין זעזוע זמני לסיכון מבני
נתוני האינפלציה מציגים תמונה מורכבת, כזו שמחייבת הסתכלות עמוקה יותר מאשר הכותרת בלבד.
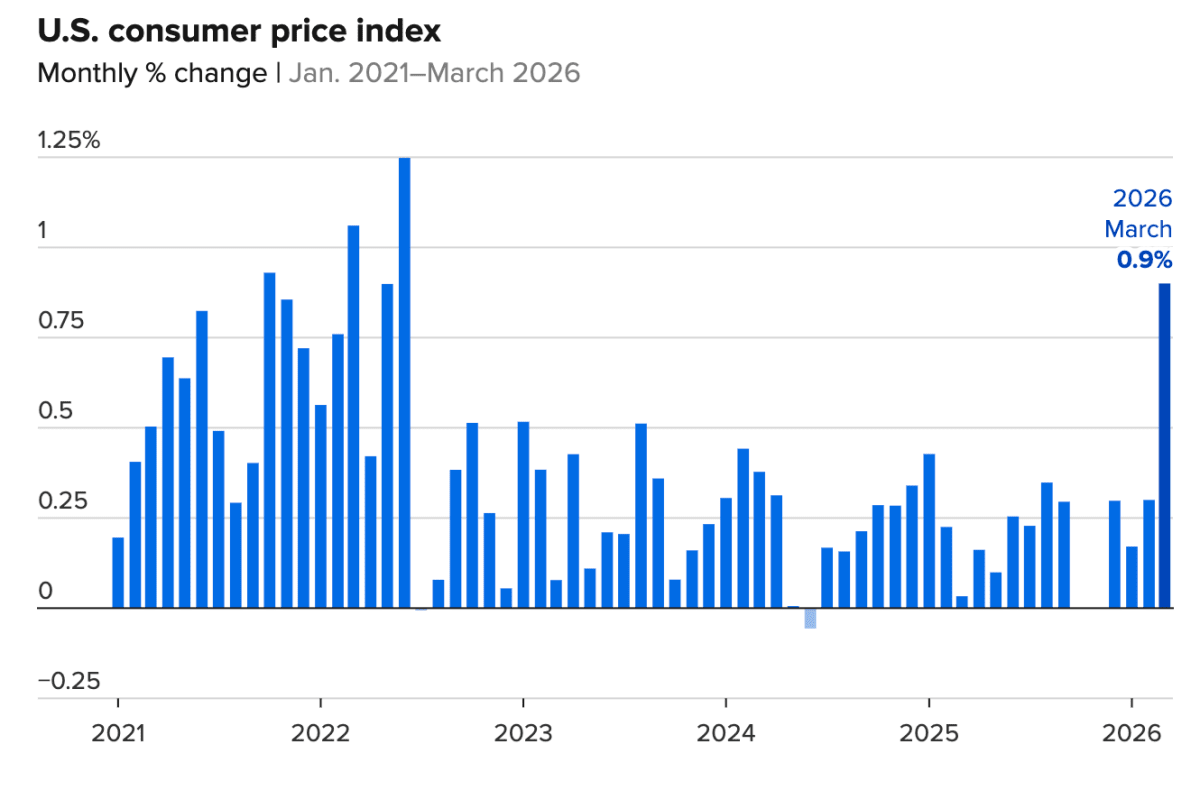
מצד אחד, מדד המחירים לצרכן עלה ב-0.9% בחודש אחד, קפיצה חדה יחסית (כפי שניתן לראות בגרף), במיוחד על רקע התקופה האחרונה שבה העליות היו מתונות יותר. מדובר באחד הנתונים הגבוהים שנרשמו בתקופה האחרונה, והוא זה שדוחף את האינפלציה השנתית חזרה כלפי מעלה, לרמה של כ-3.3%.
מצד שני, כאשר מפרקים את הנתון הזה לשכבות, מתקבלת תמונה שונה. בנטרול רכיבי האנרגיה והמזון (אותם רכיבים תנודתיים שמושפעים מאוד מאירועים חיצוניים), האינפלציה הבסיסית נותרת מתונה יחסית, עם עלייה של 0.2% בלבד בחודש ו-2.6% בקצב שנתי.
כלומר, עיקר הלחץ אינו מגיע מהביקוש הכלכלי הרחב, אלא מגורם ספציפי יותר, מחירי האנרגיה.
הגרף מחזק בדיוק את הנקודה הזו. לאורך התקופה ניתן לראות תנודתיות, אך העלייה האחרונה בולטת כחריגה, לא כחלק ממגמה יציבה של האצה. זהו סימן לכך שמדובר, לפחות בשלב זה, בזעזוע נקודתי ולא בהתפרצות אינפלציונית רחבה.
וזהו ההבדל הקריטי. אינפלציה שמקורה בעליית מחירי הנפט היא לרוב תוצאה של אירוע חיצוני, במקרה הזה, הסלמה גיאופוליטית ולכן היא עשויה להיחלש אם התנאים ישתנו.
לעומת זאת, אינפלציה שמתפשטת לכלל הסקטורים משקפת בעיה עמוקה יותר של ביקוש, שכר או מדיניות, מצב שבו הבנק המרכזי נדרש לפעול באופן אגרסיבי יותר.
 מקור: CNBC
הצרכן האמריקאי, בין פסימיות להתנהגות בפועל
אחת התופעות הבולטות ביותר בתקופה הנוכחית היא הפער החריג בין התחושות של הצרכן לבין ההתנהגות שלו בפועל.
מדד סנטימנט הצרכנים של אוניברסיטת מישיגן, כפי שניתן לראות בגרף, נמצא במגמת ירידה ממושכת ואף הגיע לאחרונה לרמות שפל שלא נראו מאז שנות ה-50. הקריאה האחרונה, סביב 47-52 נקודות, משקפת פסימיות עמוקה. היא משקפת רמה היסטורית שמעידה על חוסר ביטחון כלכלי, חשש מעליית מחירים ותחושת לחץ כללית בקרב משקי הבית.
עם זאת, כאשר מסתכלים על הנתונים בפועל, מתקבלת תמונה שונה לחלוטין. הצרכנים לא מצמצמים הוצאות בצורה חדה כפי שניתן היה לצפות מרמות סנטימנט כאלה. הוצאות בכרטיסי אשראי וחיוב עלו ב-4.3% בחודש מרץ, כאשר גם בנטרול הוצאות דלק נרשמה עלייה של 3.6%.
המשמעות היא שחלק מהגידול נובע מהתייקרות האנרגיה, אך לא כולו, כלומר, הביקוש עדיין קיים, והצרכן ממשיך לתפקד.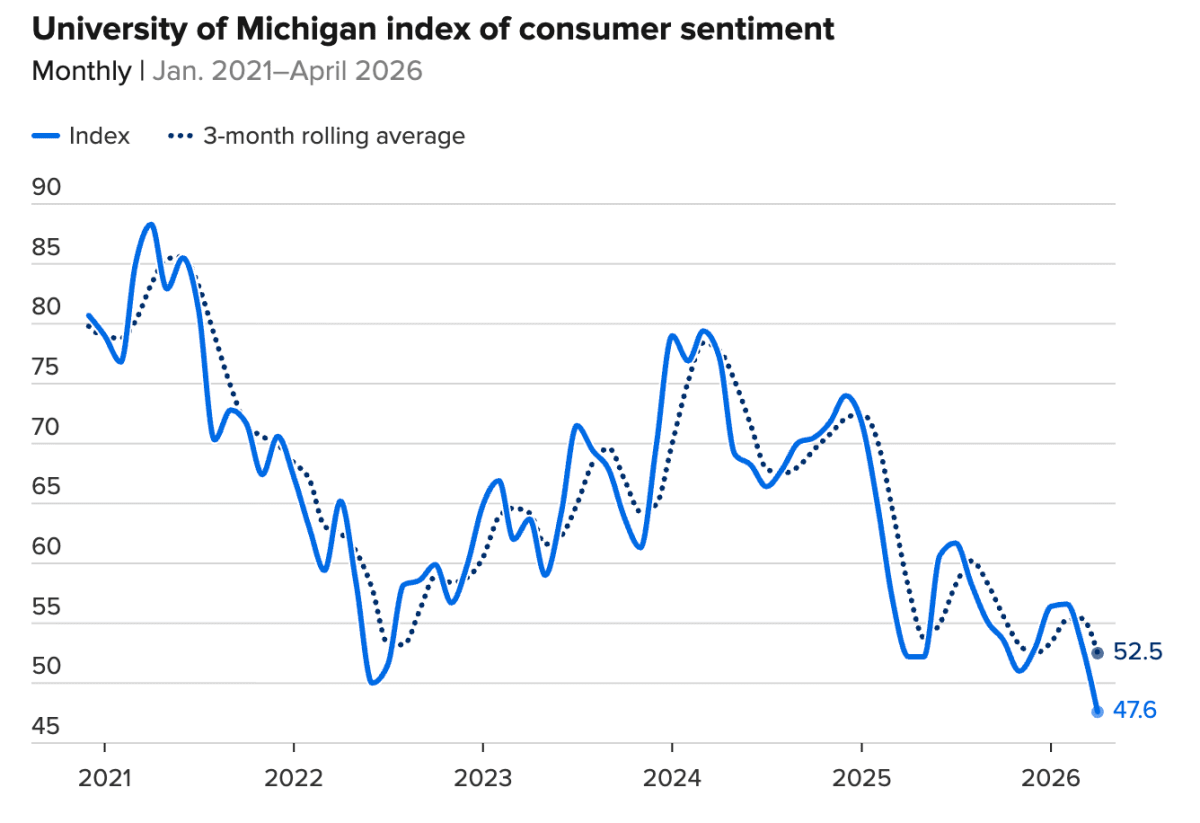 מקור: CNBC
הפדרל ריזרב לכוד בין אינפלציה להאטה
הפד נמצא כיום במצב מורכב במיוחד, מצב שמגלם התנגשות בין שני כוחות מרכזיים שפועלים בכיוונים מנוגדים. לפני תחילת 2026, ההערכה הרווחת הייתה שהריבית תתחיל לרדת בהדרגה, מתוך מטרה לתמוך בשוק עבודה שמראה סימני חולשה ולהקל על תנאי האשראי במשק.
אך מאז, העלייה במחירי האנרגיה והתגברות אי־הוודאות הגיאופוליטית שינו את נקודת האיזון.
מצד אחד, הורדת ריבית בסביבה כזו עלולה להתברר כמהלך מוקדם מדי. כאשר האינפלציה עדיין מושפעת מלחצי מחירים (גם אם הלחצים מגיעים בצורה חיצונית), הקלה מוניטרית עלולה להחזיר את האינפלציה למסלול עלייה, או לכל הפחות לעכב את הירידה שלה.
במילים אחרות, הפד מסתכן בכך שהוא משחרר את התנאים הפיננסיים בדיוק כשהלחץ עדיין קיים.
מצד שני, השארת הריבית ברמה גבוהה לאורך זמן יוצרת מחיר כלכלי ברור. עלויות האשראי הגבוהות פוגעות בצריכה הפרטית, מקשות על השקעות של עסקים, ומכבידות במיוחד על שוק הדיור, אחד המנועים המרכזיים של הכלכלה האמריקאית.
בנוסף, סביבת ריבית גבוהה לאורך זמן נוטה לחלחל גם לשוק העבודה, דרך ירידה בגיוסים ועלייה הדרגתית באבטלה.
התחזיות משקפות בדיוק את המתח הזה. קצב הצמיחה צפוי להתמתן לכ-2%, בעוד ששיעור האבטלה עשוי לעלות לכ-4.6% עד סוף השנה.
כלומר, הכלכלה לא נכנסת למיתון חד, אך בהחלט מאבדת מומנטום. זהו תרחיש של נחיתה רכה שמתחיל להיראות יותר ויותר שברירי.
ההשפעה הגלובלית, פגיעה לא אחידה בין אזורים
ההשפעה של המלחמה אינה מתפזרת באופן שווה בין הכלכלות השונות, והיא תלויה במידה רבה במבנה האנרגטי של כל מדינה.
ארצות הברית, שבשנים האחרונות הפכה ליצואנית אנרגיה משמעותית, נמצאת בעמדה יחסית נוחה. היכולת להפיק ולספק אנרגיה באופן עצמאי מצמצמת את התלות במזרח התיכון, ולכן גם מפחיתה את עוצמת הזעזוע הישיר מאירועים גיאופוליטיים באזור.
לעומת זאת, מדינות רבות באסיה ובהן יפן, דרום קוריאה וסין, תלויות במידה רבה בייבוא נפט וגז מהמפרץ הפרסי.
עבורן, עלייה במחירי האנרגיה אינה רק שינוי במחיר, אלא פגיעה ישירה במבנה העלויות של הכלכלה כולה. התוצאה היא לחץ אינפלציוני רחב יותר, שעלול לחלחל מהר יותר למחירי מוצרים ושירותים ולהכביד על הצמיחה.
במקביל, ישנו ממד נוסף של השפעה, שרשראות האספקה. מדד הלחץ על שרשראות האספקה של הפד בניו יורק טיפס לרמתו הגבוהה ביותר מאז 2023, מה שמעיד שהשפעות המלחמה אינן מוגבלות רק למחירי האנרגיה.
עלויות הובלה, זמני אספקה והזמינות של חומרי גלם מתחילים להיפגע, ותהליכים אלו נוטים להתבטא בעיכוב, כלומר, ההשפעה המלאה שלהם עדיין לפנינו.
בסופו של דבר, בעוד שהכלכלה האמריקאית חווה בעיקר זעזוע מחירים, חלקים אחרים בעולם מתמודדים עם שילוב מורכב יותר של עלויות גבוהות, תלות אנרגטית ופגיעה בשרשראות האספקה.
זהו פער חשוב, משום שהוא עשוי להוביל להבדלים בקצב הצמיחה, במדיניות המוניטרית ובתגובות השווקים בין אזורים שונים בעולם.
עמידות תחת לחץ, אבל לא חסינות
התמונה הכוללת מצביעה על כלכלה אמריקאית שמצליחה להחזיק מעמד, אך נמצאת תחת לחץ הולך וגובר. ההשפעה הישירה מתבטאת בהאטה מסוימת בצמיחה, לצד עלייה בעלויות האשראי, שחיקה בכוח הקנייה ופגיעה הדרגתית בצרכן, גם אם זו עדיין אינה חדה.
הגורם המרכזי שיקבע את הכיוון מכאן הוא משך הסכסוך. אם הפסקת האש תישמר, הלחץ האינפלציוני צפוי להתפוגג בהדרגה, והפד עשוי לחזור בזהירות לנתיב של הקלות מוניטריות.
לעומת זאת, אם הלחימה תתחדש, הסיכון יהפוך עמוק יותר, כי שילוב של זעזוע אנרגיה מתמשך, אינפלציה עקשנית ומדיניות מוניטרית מוגבלת, עלולה להכביד על הפעילות הכלכלית לאורך זמן.
זהו בדיוק הציר שעליו נעה הכלכלה כיום. לא קריסה, אך גם לא יציבות מלאה, אלא מצב ביניים רגיש, שבו כל התפתחות חיצונית עשויה להטות את הכף.