המהפך של ארגנטינה
13.4.2026
בקצרה
- כלכלת ארגנטינה צפויה לרשום צמיחה של 4.4% בשנת 2025, וצמיחה נוספת של כ-3.6%-3.7% בשנים 2026-2027, מה שמסמן שיפור משמעותי ומבסס את אמון המשקיעים בכלכלה הארגנטינאית.
- מדד המניות הארגנטינאי (ARGT) זינק בכ-127% מאז כניסתו של הנשיא מיליי לתפקיד, עדות לתגובה חיובית של שוק ההון לרפורמות הכלכליות ולשינוי המדיניות הממשלתית.
- האינפלציה החודשית בארגנטינה ירדה משיא של 25% בדצמבר 2023 ל-2.2% בינואר האחרון, נתון המצביע על הצלחה ראשונית במאמצי הממשלה לייצב את המחירים ולשלוט באינפלציה הגואה.
- קרן המטבע הבינלאומית (IMF) ממשיכה להלוות לארגנטינה בתמורה לרפורמות כלכליות וקיצוצים בהוצאות, מה שמסייע למדינה להתמודד עם החוב החיצוני הגבוה ולשפר את מצבה הפיננסי.
במשך שנים ארגנטינה נחשבה לדוגמה קלאסית לניהול כלכלי כושל.
אינפלציה גבוהה מאוד, חובות שלא נפרעו, מטבע שנחלש שוב ושוב, ומדיניות פופוליסטית שהובילה את המדינה לתוצאות קשות.
עכשיו, לראשונה מזה זמן רב, הבנק העולמי מציג אותה כנקודת אור יחסית באמריקה הלטינית.
השינוי הזה לא הגיע מסיוע חיצוני, אלא מצעדים כלכליים חדים שנקט הנשיא חאבייר מיליי מאז שנכנס לתפקיד ב- 19 בנובמבר 2023.
הנתונים שמאחורי הכותרת
הבנק העולמי מצביע שכלכלת ארגנטינה צמחה ב-4.4% בשנת 2025, וצפויה לצמוח בכ-3.6% ו-3.7% גם בשנים 2026 ו-2027.
במבט ראשון אלו מספרים לא מאוד גבוהים, במיוחד לעומת שווקים מתעוררים אחרים, אבל במקרה של ארגנטינה יש להם משמעות גדולה.
אם התחזיות יתממשו, זו תהיה הפעם הראשונה מאז 2008 שהמדינה רושמת שלוש שנות צמיחה ברצף.
לשם השוואה, ברזיל צפויה לצמוח בכ-1.6% ומקסיקו בכ-1.3% בלבד, למרות שמדובר בכלכלות גדולות ויציבות יותר. זה מדגיש עד כמה השינוי בארגנטינה יוצא דופן, במיוחד בהתחשב בכך שעד לא מזמן היא נחשבה לכלכלה בעייתית מאוד.
שוק ההון הגיב לשינוי כבר באותו רגע.
יום לאחר כניסתו של מיליי לתפקיד, מדד המניות הארגנטינאי ARGT עלה בכ-11.5%, ומאז המשיך לזנק עד לתשואה נוכחית של כ-127%. מדובר באינדיקציה ברורה לכך שהמשקיעים מתמחרים שינוי אמיתי בכיוון הכלכלה, הרבה לפני שהוא מתבטא במלואו בנתוני המאקרו.
הכלכלן הראשי של הבנק העולמי לאמריקה הלטינית, וויל מאלוני, טוען שהסיבה המרכזית לשיפור היא מדיניות תקציבית אחראית יותר, יחד עם חזרה של אמון מצד המגזר הפרטי, שני גורמים שלא היו קיימים בארגנטינה במשך שנים.
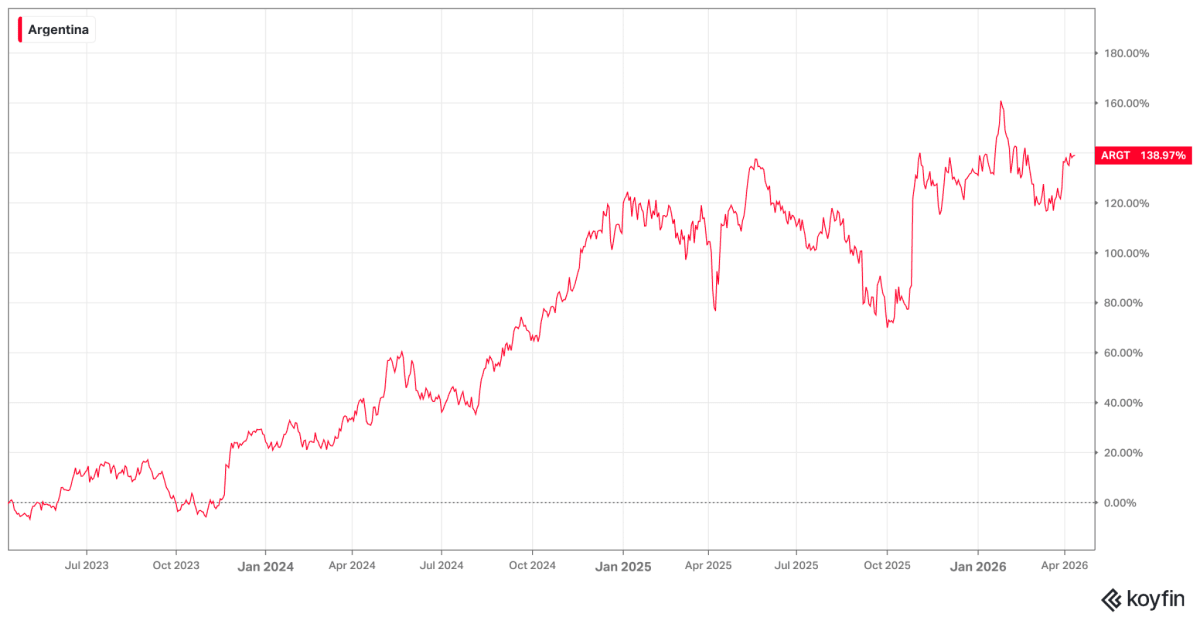
התשואה בגרף משקפת את ה-3 שנים האחרונות במדד של השוק הארגנטינאי
הרפורמה שמאחורי המספרים
מיליי ביצע צעדים חדים וברורים.
הוא קיצץ משמעותית בהוצאות הממשלה, סגירת משרדים מיותרים, צמצום הביורוקרטיה, והפסקה של הדפסת כסף שהובילה לאינפלציה גבוהה. אלה לא היו צעדים פופולריים, וזה בדיוק מה שמבדיל אותם מניסיונות קודמים בארגנטינה שלא החזיקו לאורך זמן.
הבנק העולמי מדגיש שני מהלכים מרכזיים שתומכים בשינוי הזה.
הראשון הוא ה-RIGI, מנגנון שמעודד השקעות גדולות על ידי מתן תמריצים לחברות זרות שמשקיעות בתשתיות ובמשאבים.
השני הוא התקדמות בהסכמי סחר בינלאומיים, שמאפשרים לארגנטינה לייצא לשווקים חדשים.
השילוב בין השניים יוצר עלייה באמון של המשקיעים וזה מתבטא בירידה בפרמיית הסיכון של ארגנטינה, כלומר, השווקים רואים בה פחות מסוכנת.
כשהסיכון הנתפס יורד, גם עלויות המימון של המדינה ושל החברות יורדות. מה שיוצר מעגל חיובי.
יותר אמון שמוביל ליותר השקעות, שמובילות לצמיחה, שמגבירה עוד יותר את האמון.
ההשפעה של המדיניות הזו ניכרת בצורה ברורה גם באינפלציה. לאחר שבדצמבר 2023 האינפלציה החודשית הגיעה לשיא של כ-25%, נרשמה ירידה חדה ומתמשכת.
בחודשים האחרונים האינפלציה התייצבה בטווח של 2%-3%, ובינואר האחרון אף ירדה ל-2.2%, מתחת לציפיות השוק והרמה הנמוכה ביותר מאז אמצע 2020.
גם במבט שנתי נרשם שיפור משמעותי.
אינפלציה שהתקרבה בעבר ל-300% שנתי, הצליחה לרדת לכ-84.5%.
הירידה הזו היא קריטית, משום שהממשלה שואפת להוריד את האינפלציה מתחת ל-2% באופן יציב, כדי להסיר מגבלות על תנועות הון, מהלך שיכול להחזיר השקעות ולהאיץ את הפעילות הכלכלית.
לפי הערכות בשוק, המגמה הזו צפויה להימשך, כל עוד המדיניות הנוכחית תישאר עקבית.
ניתן לראות בגרף שבינואר 2024, האינפלציה בארגנטינה עמדה על 25% ובינואר האחרון היא ירדה ל2.2%.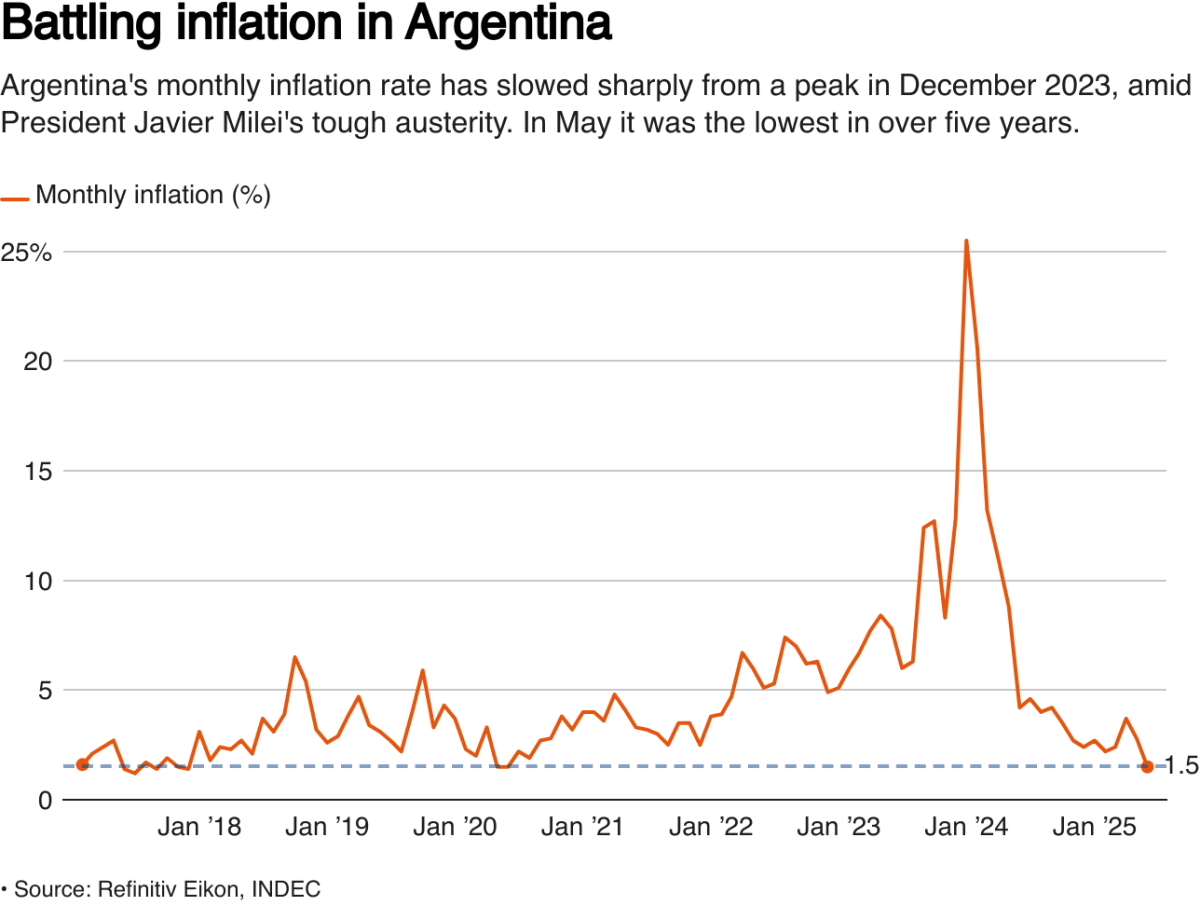
מקור: רויטרס
הנקודה הרגישה: עומס החוב וכניסת קרן המטבע הבינלאומית ה-IMF
גם הדוח החיובי ביותר לא מתעלם מהבעיה המרכזית.
החוב החיצוני של ארגנטינה עדיין גבוה מאוד, והמדינה צריכה להחזיר סכומים גדולים שנצברו לאורך השנים. בהקשר הזה חשוב להבין את התפקיד של קרן המטבע הבינלאומית (IMF).
מדובר בגוף בינלאומי שנועד לעזור למדינות במשבר כלכלי, בעיקר דרך מתן הלוואות, אבל בתמורה לדרישות ברורות, כמו קיצוץ בהוצאות, שקיפות ורפורמות כלכליות.
הסיבה שה-IMF ממשיך להלוות לארגנטינה, למרות העבר הבעייתי שלה, היא המדיניות החדשה שמוביל מיליי. הקרן רואה שהממשלה מנסה באמת לשנות כיוון וליישם רפורמות בפועל. בשנה האחרונה החוב של ארגנטינה ל-IMF גדל בכ-36%, והגיע לכ-57 מיליארד דולר, בין היתר בגלל הלוואה חדשה של כ-20 מיליארד דולר שאושרה לאחרונה.
הנתון הזה מראה שני דברים במקביל:
מצד אחד, יש אמון מסוים מצד הגופים הבינלאומיים בכיוון החדש של ארגנטינה.
מצד שני, מדובר בסיכון גדול, כי אם הרפורמות ייעצרו, או אם תהיה פגיעה בכלכלה העולמית או במחירי הסחורות שארגנטינה מייצאת, המצב יכול להידרדר מהר מאוד.
חברות שיכולות להרוויח מהמהפך הארגנטינאי
ההתאוששות הכלכלית של ארגנטינה יוצרת הזדמנויות ברורות לחברות שפועלות בתחומים שמחוברים ישירות לכלכלה המקומית ובראשן תחום החקלאות.
חברות כמו (Bunge (BG ו-(Archer Daniels Midland (ADM הן שחקניות גלובליות גדולות במסחר, עיבוד ושינוע של סחורות חקלאיות, עם פעילות משמעותית בדרום אמריקה.
כאשר היצוא מארגנטינה גדל, במיוחד בתחום הסויה והתירס, החברות האלה נהנות מעלייה בנפחים, בשולי הרווח ובפעילות הכוללת שלהן.
במילים פשוטות, ככל שארגנטינה מייצרת ומייצאת יותר, הן נמצאות בדיוק בצומת שממנו עובר הכסף.
הסיפור הזה לא נגמר בסחורות, הוא ממשיך גם למערכת הפיננסית המקומית.
ככל שהכלכלה מתייצבת, האינפלציה יורדת והסיכון במדינה נתפס כנמוך יותר, הבנקים המקומיים נכנסים לסביבה הרבה יותר נוחה לפעילות.
הביקוש לאשראי עולה, היכולת לגייס הון משתפרת, והרווחיות יכולה לצמוח.
(Grupo Financiero Galicia (GGAL ו-(Banco Macro (BMA, יכולות להיות חשיפה מעולה למערכת הבנקאית בארנגטינה.
GGAL הוא הגופים הפיננסיים הגדולים במדינה, ופועל כחברת החזקות לבנק Galicia. הוא נותן שירותים רחבים, כמו פיקדונות, הלוואות, כרטיסי אשראי, ביטוח, וגם פלטפורמות דיגיטליות והשקעות.
החשיפה שלו היא בעיקר למגזר הצרכני והעסקי, ולכן כשהכלכלה מתייצבת, הביקוש לאשראי עולה, הפעילות גדלה, והרווחיות יכולה להשתפר בצורה חדה.
BMA שונה קצת מבחינת פרופיל הבנק. הוא חזק מאוד בבנקאות קמעונאית ובעסקים קטנים ובינוניים, כלומר הוא מחובר וקשור יותר לעם הארגנטינאי.
דווקא בגלל זה, הוא נחשב לאחד המרוויחים הפוטנציאליים הגדולים ממצב של ירידה באינפלציה וחזרה ליציבות. כשהאינפלציה יורדת, הריבית מתייצבת, והאשראי חוזר לגדול, הבנקים האלה יכולים לראות קפיצה חדה במדדים כמו ROE וצמיחת תיק האשראי.
ניתן לראות בגרף את אחוזי העלייה המשמעותיים של שני הבנקים שנהנו מנובמבר 2023 ועד היום.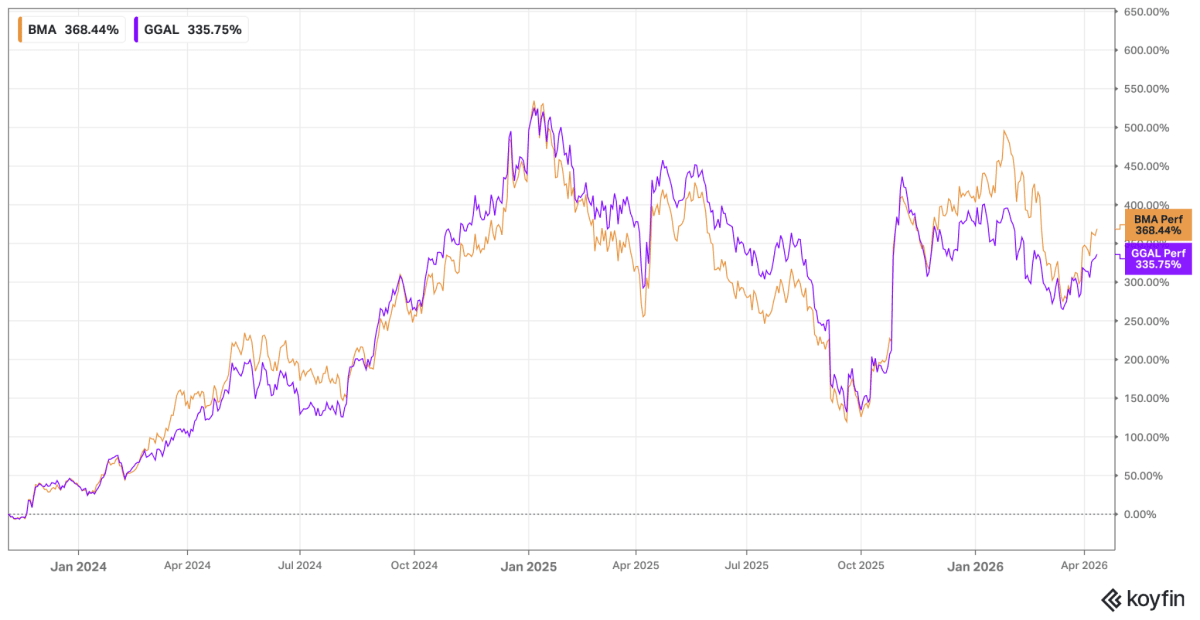
המבחן האמיתי עוד לפנינו
ארגנטינה תחת הנשיא מיליי היא כיום אחד הניסויים הכלכליים המעניינים בעולם המתפתח.
לפי הדוח האחרון של הבנק העולמי, היא עוברת את השלב הראשוני בהצלחה מפתיעה.
הרפורמה הפיסקלית לא נשארה רק על הנייר, היא כבר משפיעה בפועל, בעיקר דרך שיפור באמון של המשקיעים ושל המגזר הפרטי. אלו הם גורמים שקשה מאוד לבנות, אבל קל מאוד לאבד.
השאלה המרכזית קדימה היא לא האם הכיוון נכון, כי ברור שהוא נכון, אלא האם הממשלה תצליח להמשיך בו לאורך זמן. כדי שזה יקרה, היא תצטרך להתמודד עם לחצים פוליטיים, קשיים חברתיים, ושינויים בכלכלה העולמית.
בנוסף, החוב של המדינה עדיין גבוה, וזה סיכון שלא נעלם במהירות.
בסופו של דבר, ארגנטינה חזרה למרכז הבמה הכלכלית, הפעם מהצד החיובי. עכשיו נשאר לראות אם מדובר בשינוי אמיתי וארוך טווח, או במהלך זמני בלבד.