שוק האג"ח הישראלי לא מתמחר את המלחמה
13.4.2026

בקצרה
- עלותה הישירה של מלחמת ״שאגת הארי״ מוערכת בכ-65 מיליארד שקל, לעומת 20 מיליארד שקל במבצע ״עם כלביא״ ב-2025, דבר המעיד על עלייה משמעותית בהוצאות הביטחוניות ועלול להגדיל את הגירעון הממשלתי.
- בנק ישראל מעריך שאובדן התוצר כתוצאה מהמלחמה יגיע ל-1.4%-1.9% בשנת 2026, המהווים כ-30-40 מיליארד שקל, מה שמצביע על פגיעה משמעותית בצמיחה הכלכלית ועלול להשפיע על הכנסות המדינה ממסים.
- הוצאות הביטחון זינקו מכ-112 ל-143 מיליארד שקל, ויעד הגירעון הרשמי של 4.9% כבר אינו משקף את המציאות, מה שמגביר את הסיכון להורדת דירוג האשראי של ישראל על ידי חברות הדירוג הבינלאומיות.
- ח הממשלתיות בישראל אינו מתמחר כראוי את הסיכון הפיסקאלי והאינפלציוני הנובע מהמלחמה, כאשר עקום התשואות נותר שטוח והמשקיעים אינם דורשים פרמיית סיכון משמעותית, דבר המצביע על אופטימיות יתר לגבי השפעת המלחמה על הכלכלה.
מלחמת ״שאגת הארי״ כבר מזמן לא רק אירוע ביטחוני, היא אירוע עולמי, גלובלי שמאתגר את הדרך שבה השוק מתמחר סיכון.
בזמן שהמציאות הכלכלית משתנה במהירות, שוק האג"ח הישראלי ממשיך להתנהג כאילו דבר מהותי לא קרה.
יעדי הגירעון עדיין נשענים על תחזיות ישנות, תחזיות הצמיחה אינן משקפות את עומק הפגיעה, והמשקיעים, כך נראה, מתמחרים תרחיש אופטימי מדי.
בתוך הפער הזה מוצגת תמונה מדאיגה.
האג"ח הממשלתיות, ובעיקר הארוכות, אינן משקפות את הסיכון הפיסקאלי והאינפלציוני שנבנה מתחת לפני השטח. הפער בין מחיר השוק למציאות הכלכלית הוא כבר לא רק אנומליה, אלא הסיפור המרכזי, והוא רלוונטי לכל משקיע.
כמה באמת עולה המלחמה ומה זה עושה לצמיחה
כדי להבין את הסיכון, צריך להתחיל מהמספרים.
העלות הישירה של מלחמת ״שאגת הארי״ (הוצאות צבאיות ואזרחיות יחד), מוערכת כיום בכ-65 מיליארד שקל.
לשם השוואה, מבצע ״עם כלביא״ בחודש יוני 2025, עלה כ-20 מיליארד שקל בלבד, פער משמעותי בין השניים.
אבל הנזק לא נעצר בהוצאה הישירה.
בנק ישראל העריך שאובדן התוצר (התוצר המקומי הגולמי, סך כל הפעילות הכלכלית במשק בתוך גבולות המדינה) במבצע עם כלביא עמד על כ-0.3% בלבד, בעוד שהתחזיות המעודכנות ל-2026, עוד לפני שהמלחמה הנוכחית החלה, הצביעו על פגיעה של 1.4%-1.9%.
במונחים כספיים, מדובר באובדן תוצר של 30-40 מיליארד שקל.
ההבדל בין האירועים הוא בעיקר באופי.
בפעם הקודמת המשק נכנס למבצע כשהוא חלש יחסית, ולאחר מכן חווה התאוששות מהירה.
הפעם המצב הפוך.
ישראל נכנסה למלחמה כשהצמיחה כבר הייתה גבוהה, ולכן קשה יותר לייצר קפיצה חזרה שתפצה על הפגיעה.
בתרחיש האופטימי, הכלכלה תחזור לקצב הצמיחה המקורי לאחר תקופה מסוימת.
אבל התרחיש הסביר יותר הוא האטה, בעיקר בגלל אי ודאות שמובילה לדחיית השקעות, פגיעה בצריכה הפרטית, והיחלשות של הביקוש הגלובלי.
כפי שניתן לראות בגרף, הפער בין תחזיות האוצר לבין הצמיחה בפועל לא חדש, אך המלחמה הנוכחית צפויה להעמיק אותו משמעותית.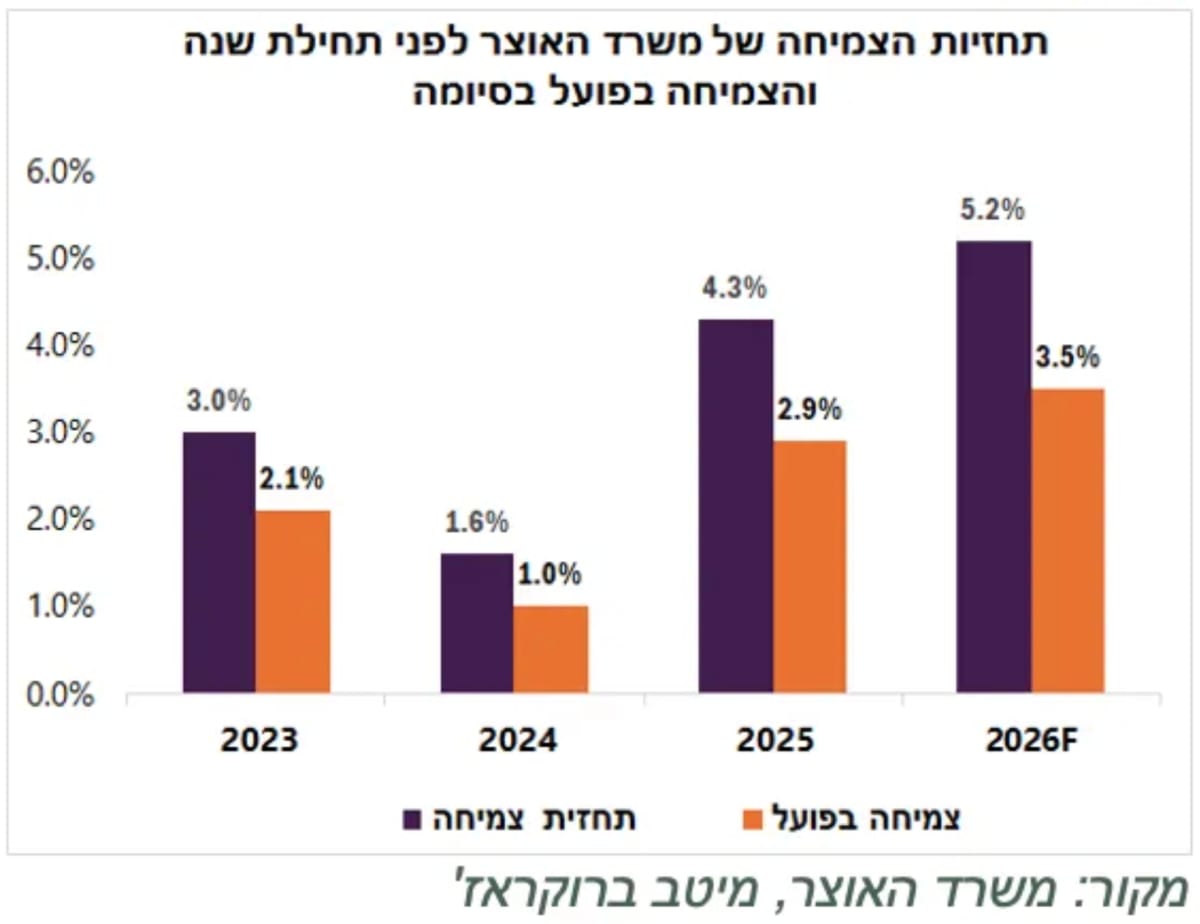
הגירעון כבר כאן
הבעיה הפיסקאלית (ניהול התקציב המדיני) של ישראל לא מתחילה רק השנה.
כבר בשנים 2023-2025 הממשלה חרגה שוב ושוב ממסגרת התקציב, בשיעור של 5%-7% מהיעד בכל שנה.
הגורם המרכזי לכך היה תקציב הביטחון, אך גם משרדים אזרחיים וחברתיים חרגו מהתכנון.
הגירעון לא התרחב עוד יותר בעיקר בזכות הכנסות ממסים שהיו גבוהות מהצפוי, כ-7%-8% מעל התחזית. אבל חשוב להבין שלא מדובר בשיפור אמיתי בכלכלה, אלא בהקדמה של הכנסות.
צעדים כמו מבצע רווחים כלואים, חלוקת דיבידנדים מוקדמת והקדמת רכישות לפני העלאת המע"מ, כולם תרמו זמנית לקופת המדינה, אך אינם חוזרים על עצמם.
כעת, גם התקציב שנבנה לפני המלחמה כבר לא רלוונטי.
הוצאות הביטחון זינקו מכ-112 ל-143 מיליארד שקל, וצפויות לעלות עוד.
יעד הגירעון הרשמי העומד על 4.9% כבר לא משקף את המציאות, במיוחד כשהצמיחה עודכנה כלפי מטה ביותר מ-1% זמן קצר לאחר אישור התקציב לפני שבועיים.
בקצה של התמונה עומד סיכון נוסף שהוא סיכון דירוג האשראי המדיני.
חברות הדירוג S&P ו-Moody’s שכבר הכרנו אותם לא מעט בזמן האחרון, אמנם העלו את תחזית הדירוג של ישראל לניטרלית, אך ציינו במפורש כי הסלמה ביטחונית נוספת עלולה להוביל להורדת התחזית שוב ואף לפגיעה בדירוג עצמו.
שוק האג"ח, מחירים שאינם מספרים את האמת
בתקופת המלחמה, האג"ח הממשלתית השקלית ל-10 שנים עלתה בתשואות בצורה מתונה מאוד בהשוואה לעולם.
במילים פשוטות, ישראל נסחרת כאילו היא אחת הכלכלות היציבות ביותר, דווקא בזמן שהמצב הפיסקאלי שלה נחלש.
גם מבנה השוק מחזק את התמונה הזו. עקום התשואות בישראל (הקשר בין משך הזמן של האג״ח לבין התשואה שלה) נותר מהשטוחים בעולם, והפער בין תשואת האג"ח ל-10 שנים לבין הריבית הצפויה של בנק ישראל בעוד שנה הוא מהנמוכים בעולם.
שני הנתונים האלה מצביעים על כך ששוק האג"ח כמעט ולא דורש פרמיית סיכון.
המשקיעים פשוט מתייחסים למלחמה כאירוע זמני, שיגרום להפרעה קצרה בלבד.
אבל בפועל, הנתונים מראים שגם בשנים רגילות ישראל מתקשה לעמוד במסגרת התקציב ובטח בתקופה של לחימה מתמשכת.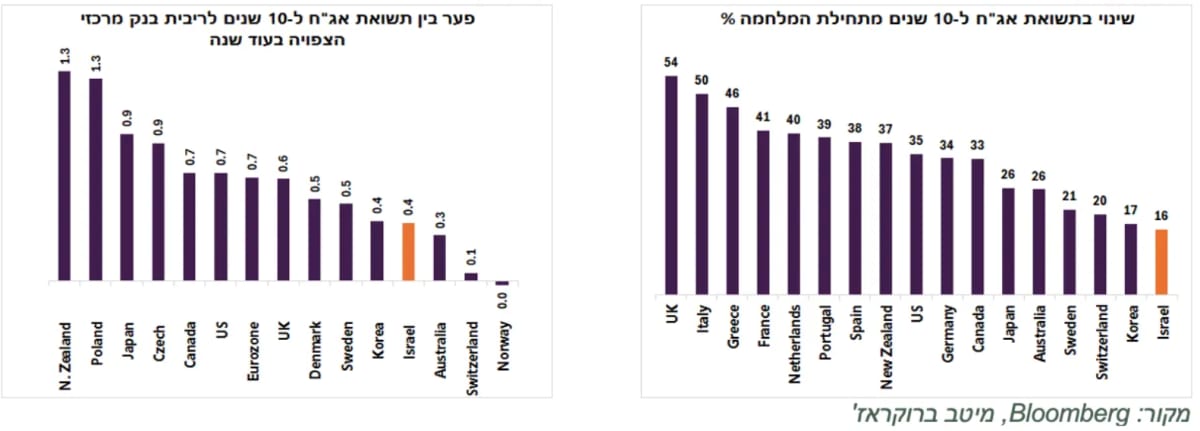
האינפלציה כאן אבל השוק לא רואה אותה
ציפיות האינפלציה בישראל עלו בתקופת המלחמה, אבל בעיקר בטווחים הקצרים.
בטווחים הבינוניים והארוכים הן כמעט לא השתנו, ואף ירדו, בניגוד למה שרואים במדינות מפותחות אחרות.
למעשה, ציפיות האינפלציה ל-5 שנים בישראל נמוכות ב-0.5%-1% בהשוואה למדינות אחרות, פער שקשה להסביר, במיוחד כשזוכרים שהאינפלציה בישראל נעה לאורך זמן בדומה לשאר העולם.
אחת הסיבות האפשריות לכך היא ההתחזקות החדה של השקל, שעלה בכ-15% בשנה האחרונה וסייע להוריד את האינפלציה המיובאת. אבל קשה להניח שתנועה כזו תחזור על עצמה.
אם קצב ההתחזקות ייחלש, ההשפעה המרסנת הזו תיעלם.
מעבר לכך, יש בישראל לחצי אינפלציה ייחודיים לה, כמו מחסור ביבוא, התייקרות בטיסות לחו"ל בגלל ירידה בהיצע, מחסור בעובדים בעקבות גיוסי מילואים, ועלייה בביקוש לשכירות, במיוחד לדירות עם ממ"ד.
כלומר, למרות שהסיכונים האינפלציוניים קיימים ואף מתגברים, שוק האג"ח עדיין לא מתמחר אותם בצורה מלאה.

הצרכן האמריקאי נחלש
אם ניגע גם בארצות הברית, נראה שהנתונים מצביעים על חולשה שמתחילה מתחת לפני השטח ולא בגלל המלחמה.
הכלכלה המסורתית, מחוץ להשקעות הגדולות בטכנולוגיה, מאבדת תאוצה כבר תקופה.
בארבעת החודשים האחרונים ההוצאה הצרכנית הריאלית כמעט ולא גדלה, עם עלייה חודשית של פחות מ-0.1%.
החולשה בולטת במיוחד בצריכה המחזורית.
רכישות של מוצרים לטווח ארוך כמו רכבים, מזגנים ורהיטים כמעט לא השתנו מאז סוף 2024, וצריכת המוצרים השוטפת אף ירדה מאז אוגוסט 2025.
במקביל, קיימת שחיקה בהכנסות של משקי הבית, קצב הגידול בהכנסה הפנויה הריאלית ירד לרמה הנמוכה ביותר מאז 2010.
גם שוק ההון כבר לא תומך בצרכן כמו בעבר.
בחצי השנה האחרונה המדדים המרכזיים הפסיקו לייצר רווחים ודי עומדים במקום, מה שמביא לירידות בתיקי המניות של הציבור, דבר שבדרך כלל מוביל לירידה בהוצאות. בהתאם לכך, סנטימנט הצרכנים ירד לרמה הנמוכה ביותר מאז שהמדידה החלה לפני כ-50 שנה.
מודל GDPNow של ה-Fed מעריך צמיחה של כ-1.3% ברבעון הראשון וגם זה מבוסס על נתונים חלקיים, עוד לפני שהשפעות מרץ והמלחמה באות לידי ביטוי.
מנגד, בתחום הטכנולוגיה התמונה שונה לחלוטין. ההשקעות ממשיכות לגדול בקצב גבוה, וזה חלק מהסיבה לכך שהתמונה הכוללת של הכלכלה נראית יציבה יותר, למרות החולשה שמורגשת אצל הצרכן הממוצע.
איך כל זה מתנקז לכיס של האזרח?
כל הנתונים האלה של גירעון מתרחב, שוק אג"ח שלא מתמחר סיכון, אינפלציה שמתחבאת מתחת לפני השטח והאטה בצמיחה העולמית, מתכנסים בסוף לנקודה שתמיד הכל זורם לשם, הכיס של האזרח הישראלי.
כשהגירעון גדל, המדינה צריכה לממן אותו, בדרך כלל דרך הנפקת חוב.
אם המשקיעים ידרשו תשואות גבוהות יותר, זה יתגלגל מיד לעלויות אשראי גבוהות יותר בכל המשק. משכנתאות יקרות יותר, הלוואות יקרות יותר ומימון יקר יותר לעסקים ולרכבים.
גם האינפלציה היא איום ישיר. אם היא תעלה מעבר למה שהשוק מצפה, הפגיעה תורגש ביוקר המחיה, במיוחד בשכר דירה, טיסות לחו"ל ועלויות נופש, שמושפעים מגורמים ייחודיים לישראל בתקופה הזו.
בנוסף, אם חברות הדירוג יורידו שוב את תחזית האשראי של ישראל, עלויות המימון של המדינה יעלו, מה שיכול להוביל להעלאות מיסים או לקצץ בהוצאות, דבר שיפגע עוד יותר בכוח הקנייה.
ולבסוף, גם ההאטה בעולם משחקת תפקיד.
אם הביקוש מארה"ב ואירופה נחלש, היצוא הישראלי, במיוחד בתחום הטכנולוגיה, עלול להיפגע.
ענף הטכנולוגיה בישראל הינו כלכלת ייצוא ומשמעות תרחיש כזה היא פחות הכנסות למשק, ופחות הכנסות ממסים למדינה.
כשהשוק מספר סיפור נוח מדי
שוק האג"ח הישראלי, מספר כיום סיפור רגוע יותר ממה שהנתונים מצדיקים.
ציפיות אינפלציה נמוכות, עקום תשואות שטוח ומרווחים מצומצמים, כולם יחד משדרים יציבות, כאילו הסביבה הפיסקאלית בשליטה מלאה.
השאלה היא האם הסיפור הזה יוכיח את עצמו דרך התאוששות מהירה, שיפור בהכנסות או התייצבות ביטחונית, או שמדובר בתמחור אופטימי מדי של המציאות.
כל עוד הגירעון ממשיך להתרחב, לחצי האינפלציה המקומיים נמשכים, והעולם הופך רגיש יותר לחוב בתקופות של אי ודאות, ייתכן שהסיכון האמיתי גבוה יותר מזה שמשתקף בתיקי ההשקעות.