אמזון משקיעה בהווה כדי לשלוט בעתיד
13.4.2026

בקצרה
- אמזון רשמה הכנסות של 717 מיליארד דולר בשנת 2025, עלייה של 12% לעומת השנה הקודמת, אך תזרים המזומנים החופשי שלה ירד ל-11 מיליארד דולר עקב השקעות מסיביות, מה שמצביע על שינוי אסטרטגי לטווח ארוך על חשבון רווחיות מיידית.
- חטיבת הענן AWS של אמזון צמחה ב-20% בשנת 2025 והגיעה להכנסות של 120 מיליארד דולר, עם קצב הכנסות שנתי של 142 מיליארד דולר בסוף השנה, כאשר פעילות הבינה המלאכותית בתוך AWS כבר מייצרת קצב הכנסות שנתי של 15 מיליארד דולר, מה שמדגיש את הפוטנציאל העצום של תחום זה.
- אמזון משקיעה משמעותית בפיתוח שבבים עצמאיים, כמו Trainium2 ו-Trainium3, המציגים שיפור ביצועים של 30%-40% לעומת GPU מקבילים, ופעילות השבבים שלה מייצרת קצב הכנסות של כ-20 מיליארד דולר בשנה, מה שמקטין את התלות שלה ב-NVIDIA ומשפר את מבנה העלויות.
- ההשקעה המסיבית של אמזון בתשתיות AI ושבבים נועדה ליצור יתרון תחרותי ארוך טווח, על ידי התאמה אופטימלית בין חומרה לתוכנה והורדת עלויות, מה שמאפשר לה להציע מחירים תחרותיים יותר ללקוחות AWS ולבנות חסם כניסה משמעותי למתחרים בתחום הענן.
אנדי ג'אסי, מנכ"ל אמזון (AMZN), פרסם ב-9 באפריל 2026 את המכתב השנתי לבעלי המניות.
המכתב משמש למעשה כהסבר אסטרטגי שמסביר למה החברה משקיעה סכומים עצומים, בעיקר בתחום הבינה המלאכותית.
אמזון סיימה את 2025 עם הכנסות של 717 מיליארד דולר, עלייה של 12% לעומת השנה הקודמת, ורווח תפעולי של 80 מיליארד דולר, תוצאות חזקות מאוד.
לצד זה, יש נתון שמושך המון תשומת לב, תזרים המזומנים החופשי (FCF) ירד מ-38 מיליארד ל-11 מיליארד דולר.
הסיבה לכך היא עלייה חדה בהשקעות (CapEx) בהיקף של 50.7 מיליארד דולר.
ג'אסי לא רואה בזה בעיה, להפך. מבחינתו, זו השקעה מתוכננת שמטרתה לייצר תזרים גבוה יותר בעתיד, והוא בעצם מבקש מהשוק להסתכל קדימה ולא להיבהל מהירידה הנוכחית.
בגרף אפשר לראות בבירור את סך הוצאות ההון של אמזון משנת 1997-2022 (בכחול), לעומת הוצאות ההון ב-3 השנים האחרונות בלבד (בורוד)
אמזון הוציאה ב-3 השנים האחרונות יותר CapEx מאשר ב-26 השנים שלפניהן יחד.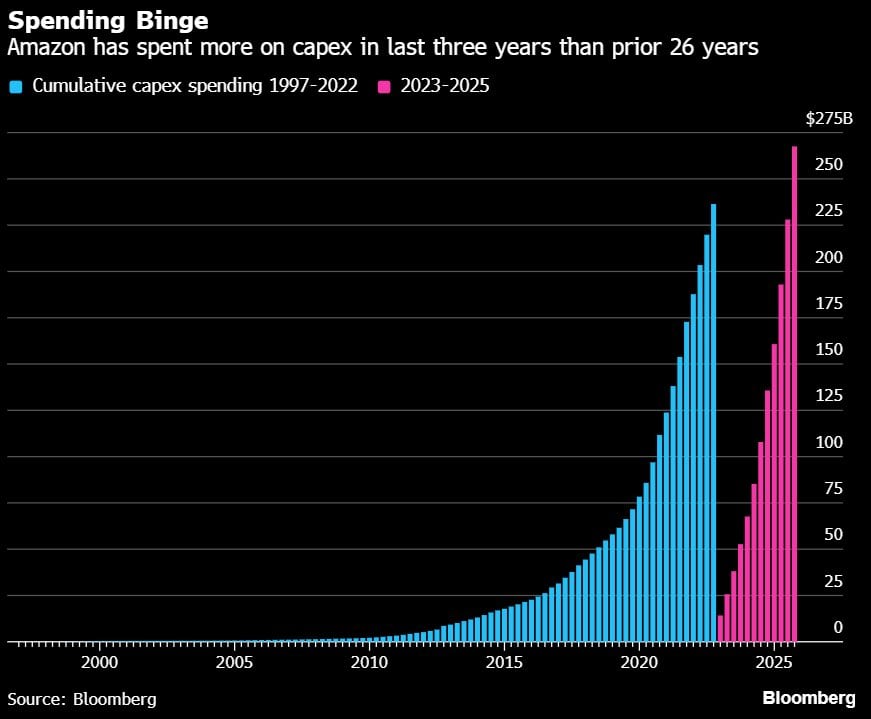 מקור: בלומברג
AWS ובינה מלאכותית. השקעות היום, הכנסות מחר
החלק המרכזי במכתב מתמקד ב- AWS (חטיבת הענן של החברה) ובתפקיד שלה בעולם הבינה המלאכותית.
לפי ג'אסי, ההכנסות של AWS צמחו ב-20% בשנת 2025 והגיעו לכ-120 מיליארד דולר, עם קצב הכנסות שנתי של כ-142 מיליארד דולר בסוף השנה.
לדבריו, הצמיחה יכלה להיות אפילו גבוהה יותר, אך הוגבלה בגלל מחסור בתשתיות וכושר ייצור. 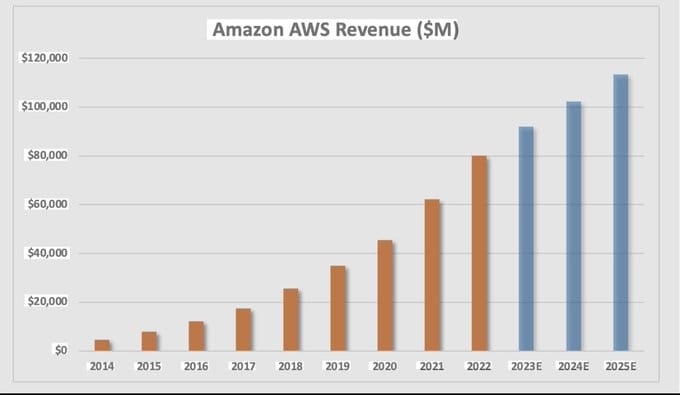
מקור: The silent analyst
בנוסף, פעילות ה-AI בתוך AWS כבר מייצרת קצב הכנסות של כ-15 מיליארד דולר בשנה נכון לרבעון הראשון של 2026.
כדי להמחיש את קצב ההתפתחות, ג'אסי מציג השוואה.
שלוש שנים לאחר השקת AWS ההכנסות עמדו על כ-58 מיליון דולר בלבד, בעוד ששלוש שנים לאחר תחילת פעילות ה-AI מדובר כבר במספר גבוה פי כמה מאות.
המסר שלו ברור מאוד, ההשקעות הגדולות כיום נועדו לבנות תשתית שתייצר הכנסות בעתיד, ולא, לטענתו לא מדובר בבועה.
הוא גם מציין כי OpenAI התחייבה לרכוש שירותי AWS בהיקף של מעל 100 מיליארד דולר, ושיש התחייבויות נוספות מלקוחות אחרים.
המשמעות היא שחלק גדול מההשקעות המתוכננות כבר מגובה בביקוש אמיתי וזה מה שמבדיל בין סיכון לאסטרטגיה מחושבת.
מהפכת השבבים, כאשר הלקוח הופך יצרן
אחד החלקים המעניינים במכתב מתמקד בתחום השבבים, ובמאמץ של אמזון להפחית את התלות שלה ב- (NVIDIA (NVDA.
ג'אסי מציג שיפור ברור ביחס בין המחיר לביצועים.
שבב Trainium2 הציג ביצועים טובים בכ-30% לעומת GPU מקביל, וכמעט כל המלאי שלו נמכר.
הדור הבא, Trainium3, שכבר החל להישלח בתחילת 2026, מציג שיפור נוסף של 30%-40% וגם הוא כמעט אזל, ואפילו Trainium4, שצפוי להגיע רק בעוד כשנה וחצי, כבר זוכה לביקוש משמעותי מראש.
לפי ג'אסי, פעילות השבבים של אמזון, הכוללת את Graviton (מעבדי שרתים חסכוניים לענן), Trainium ו-Nitro (ניהול תשתיות ענן ואבטחה), מייצרת קצב הכנסות של כ-20 מיליארד דולר בשנה.
הוא מוסיף שאם אמזון הייתה מוכרת את השבבים גם ללקוחות חיצוניים, המספר הזה יכול היה להגיע לכ-50 מיליארד דולר. 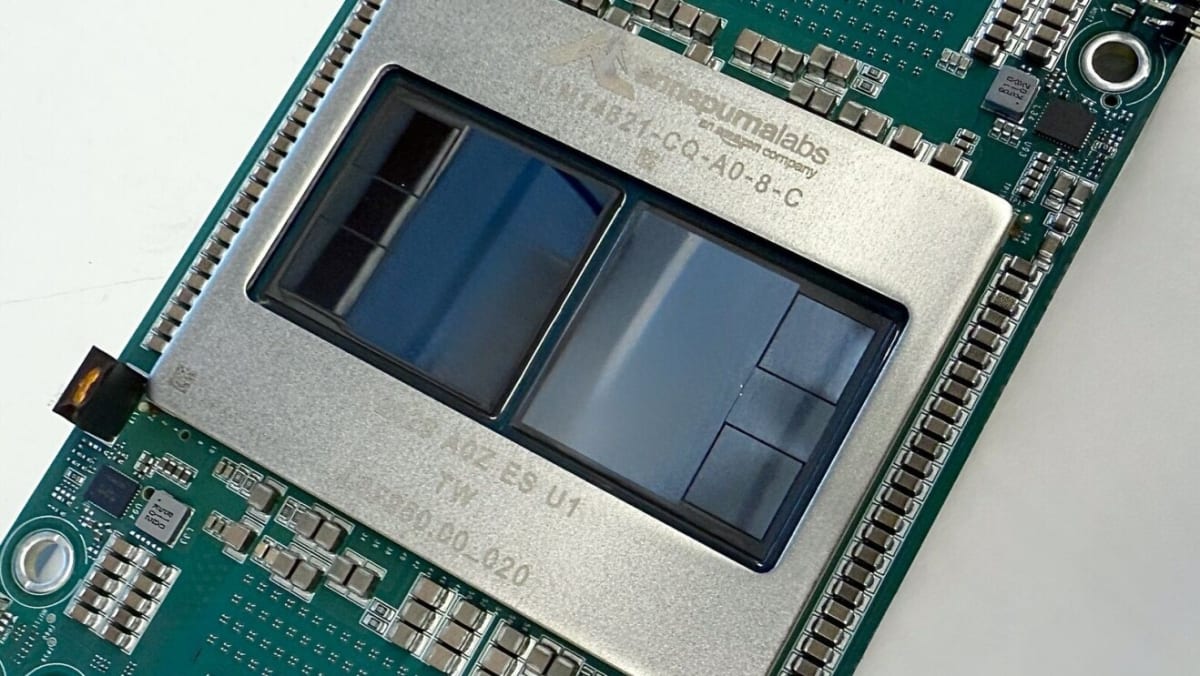 שבב Trainium3
מקור: Amazonnews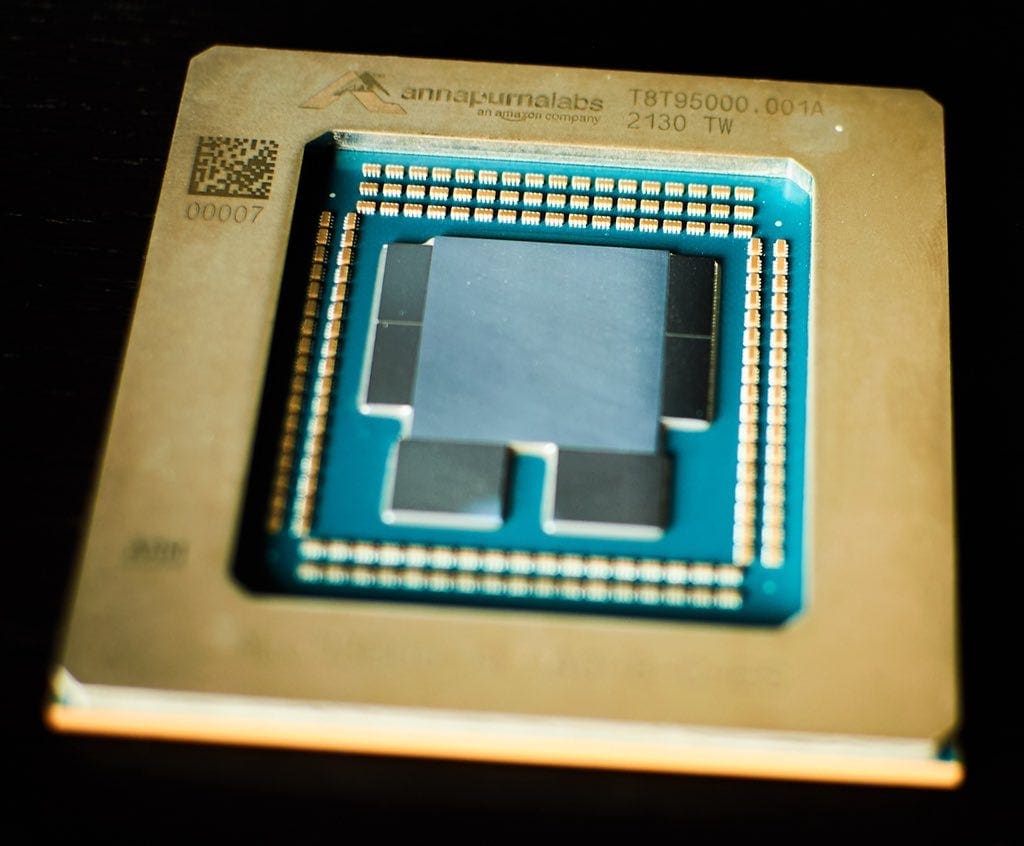
שבב Graviton3
מקור: Semianalysis
חשוב להבין שהמשמעות היא לא רק התחרות מול NVIDIA.
אמזון בעצם משנה את מבנה העלויות שלה מהיסוד, במקום להיות תלויה בספק חיצוני עם כוח תמחור גבוה, היא מפתחת שליטה על אחד המרכיבים היקרים ביותר בתשתיות AI, כוח החישוב.
זה מאפשר לה להוריד עלויות בצורה אגרסיבית, לשמור על מרווחים גבוהים יותר, ולהציע מחירים תחרותיים יותר ללקוחות AWS, מה שיחזק עוד יותר את הביקוש.
בנוסף, יש כאן יתרון אסטרטגי חשוב, התאמה מלאה בין החומרה לתוכנה.
אמזון יכולה לתכנן את השבבים בדיוק לפי הצרכים של שירותי הענן וה-AI שלה וכך להשיג ביצועים טובים יותר בעלות נמוכה יותר, משהו שספקים כלליים כמו NVIDIA פחות יכולים לעשות בקנה מידה כזה.
זה יוצר סוג של אקו-סיסטם סגור, שבו הלקוח נשאר בתוך AWS כי הוא מקבל שילוב אופטימלי של מחיר, ביצועים ושירות.
בטווח הבינוני-ארוך, זה גם מייצר חסם כניסה משמעותי למתחרים.
לא כל חברת ענן יכולה להרשות לעצמה לפתח שבבים בעצמה, ולכן אמזון בונה יתרון מבני שיכול להתרחב עם הזמן.
אם היא אכן תבחר לפתוח את השבבים גם לשוק החיצוני, היא יכולה להפוך לשחקן משמעותי נוסף בתעשיית השבבים.
מעבר לענן, מנועי הצמיחה שמגנים על החברה
מי שמסתכל על אמזון רק כחברת ענן מפספס את התמונה הרחבה. ג'אסי מדגיש שהחברה פועלת במגוון תחומים שמחזקים אחד את השני.
בתחום הקמעונאות, פעילות המזון של אמזון, הכוללת את Whole Foods, רשת Amazon Fresh ומשלוחי מזון דרך האתר, הגיעה לכ-150 מיליארד דולר במכירות בשנת 2025, והפכה אותה לשחקן השני בגודלו בארה״ב.
במקביל, שירותי המשלוחים ממשיכים להשתפר. משלוח תוך יום אחד בלבד כבר הפך לסטנדרט, ורשת מרכזי השילוח המהיר (SSD) כוללת כ-85 מרכזים ברחבי ארה״ב.
השלב הבא הוא תחום התקשורת, Amazon Leo, רשת לוויינים במסלול נמוך, שצפויה להתחיל לפעול באמצע 2026.
כבר עכשיו יש לה חוזים עם חברות תקשורת כמו Delta, AT&T, Vodafone ו-NASA.
לפי ג'אסי, הרשת צפויה להציע ביצועים טובים יותר מהפתרונות הקיימים, ולהשתלב עם AWS לצורך אחסון מידע, ניתוח נתונים ושירותי AI.
המשמעות היא שאמזון לא פועלת רק בכמה תחומים נפרדים, אלא מחברת ביניהם. ענן, תקשורת ולוגיסטיקה.
החיבור הזה יוצר מערכת אחת גדולה שמחזקת את היתרון התחרותי שלה ומקשה על מתחרים להתחרות בה בכל החזיתות במקביל.
מה המכתב הזה באמת אומר למשקיעים
מעבר למספרים ולהצהרות, המכתב של ג'אסי מנסה להעביר כמה מסרים חשובים למשקיעים.
קודם כל, הירידה בתזרים המזומנים החופשי מ-38 ל-11 מיליארד דולר אינה כישלון, אלא החלטה מודעת. אמזון מגדילה את ההשקעות שלה היום, מתוך ציפייה שההכנסות יגיעו רק בשנים הבאות, בעיקר סביב 2027-2028 ולכן מי שמסתכל רק על הנתונים של 2025 עלול לפספס את התמונה הרחבה.
בנוסף, ג'אסי מדגיש את החיבור בין כל חלקי הפעילות: השבבים, AWS, פלטפורמות ה-AI ושירותי הסוכנים. אמזון בונה מערכת שלמה, מהחומרה ועד התוכנה, מה שיוצר יתרון תחרותי שקשה מאוד לחקות, כי מתחרים צריכים להתחרות בה בכמה רמות במקביל, לא רק במוצר אחד.
מעבר לכך, יש כאן שינוי באופן שבו צריך להסתכל על אמזון מבחינת תמחור.
זו כבר לא חברה שמודדים לפי הרווחים הנוכחיים, אלא לפי השליטה בתשתיות העתיד.
אם המהלך יצליח, אמזון תהפוך לספקית תשתית מרכזית בעידן ה-AI, מה שיכול להצדיק תמחור גבוה יותר לאורך זמן.
במקביל, בניית המערכת הסגורה הזו יוצרת גם כוח תמחור עתידי, שכן לקוחות יהפכו תלויים בפלטפורמה אחת שמספקת הכל, מענן ועד יכולות AI.
ההשקעה האגרסיבית היא גם מהלך הגנתי, אמזון מנסה להימנע מתלות בספקים חיצוניים ולשמור על היתרון שלה מול מתחרות.
מבט קדימה, האם מדובר בהזדמנות היסטורית?
בסופו של דבר, המכתב של ג'אסי מציב את אמזון בצומת דרכים מעניין.
מצד אחד, השקעות עצומות שמכבידות בטווח הקצר ומצד שני, בניית תשתית שיכולה לעצב מחדש את מעמדה בשנים הקרובות.
החברה מהמרת על כך שהביקוש ל-AI, לענן ולתשתיות חישוב רק ילך ויגדל ושמי שיבנה את התשתית מוקדם, ייהנה מהפירות מאוחר יותר.
אבל השאלה הגדולה עדיין לפנינו, האם ההשקעות האגרסיביות האלה יתורגמו באמת ליתרון תחרותי ולרווחיות גבוהה, או שהשוק יקדים להתאכזב לפני שהפירות יבשילו? השנים הקרובות יהיו מבחן אמיתי, לא רק לאמזון, אלא לכל התזה של עידן ה-AI.