הבנת האינפלציה בארה״ב מעבר לכותרות
12.4.2026

בקצרה
- מדד המחירים לצרכן (CPI) בארה"ב עלה במרץ ב-0.9%, המשקף קצב אינפלציה שנתי של כ-11%, דבר המצביע על לחצים אינפלציוניים חזקים יותר מההערכות הראשוניות ועלול להוביל לתגובה תקיפה יותר מצד הפדרל ריזרב.
- מדד ה-Core PCE, המועדף על הפד, עלה בקצב שנתי של 4.4% בשלושת החודשים האחרונים, הרמה הגבוהה ביותר בשנתיים האחרונות, מה שמדגיש שהאינפלציה אינה זמנית ועלולה לדרוש התערבות ממושכת של הפד באמצעות העלאות ריבית.
- מדיניות המכסים שהונהגה בעבר תרמה לעליית מחירי הסחורות, שהתייקרו ב-2.8% בשנה עד פברואר 2026, והצרכנים משלמים כ-6% יותר מהצפוי, עובדה המצביעה על כך שמדיניות פיסקלית יכולה להשפיע משמעותית על האינפלציה.
- יותר ממחצית (54%) מרכיבי מדד ה-Core PCE התייקרו בקצב שנתי של מעל 3% בפברואר 2026, כולל מחשבים, תוכנה ושירותי מסעדות, מה שמצביע על אינפלציה רחבה שאינה מוגבלת לתחומים ספציפיים ועלולה להקשות על הפד להשיג את יעד האינפלציה.
נתוני האינפלציה בארה"ב מציגים תמונה רחבה יותר ממה שרואים בכותרות.
מדד ה-CPI של חודש מרץ עלה ב-0.9%, קצב חודשי שמגלם אינפלציה שנתית של כ-11%(!)
למרות זאת, רוב השיח התמקד בעליות במחירי הנפט והגז, כאילו מדובר בגורם זמני בלבד.
אבל בפועל, התמונה מורכבת יותר. האינפלציה אינה מוגבלת לאנרגיה, אלא מופיעה במגוון רחב של מוצרים ושירותים. כלומר, מדובר בתופעה רחבה ומתמשכת יותר, ולא בעלייה נקודתית.
מה ניתן ללמוד מה-PCE לעומת ה-CPI
המדד המרכזי שעליו מסתכל הפדרל ריזרב הוא ה-PCE, מדד הוצאות הצריכה הפרטית
בניגוד ל-CPI, הוא כולל יותר קטגוריות, מתעדכן לאחור, ולוקח בחשבון שינויים בהתנהגות הצרכנים.
הנתונים האחרונים עד פברואר 2026 מצביעים על כך שה-Core PCE (מנוטרל מזון ואנרגיה) עלה בקצב שנתי של 4.4% בשלושת החודשים האחרונים, הקצב הגבוה ביותר בשנתיים האחרונות.
במבט שנתי, הוא עומד על כ-3%, וזהו החודש ה-59 ברציפות שבו הוא מעל 2.5%.
אני רק אזכיר לכם שהיעד של הפד הוא 2%, ולכן הפער עדיין משמעותי והאינפלציה לא מתקרבת ליעד.
ניתן לראות בתמונה שה-Core PCE אמנם ירד מהשיא, אך נתקע סביב 3%, מעל יעד הפד.
במקביל, הקצב הקצר-טווח (3 חודשים) עלה חזרה לכ-4.4%, מה שמעיד שהלחצים האינפלציוניים מתחזקים מחדש.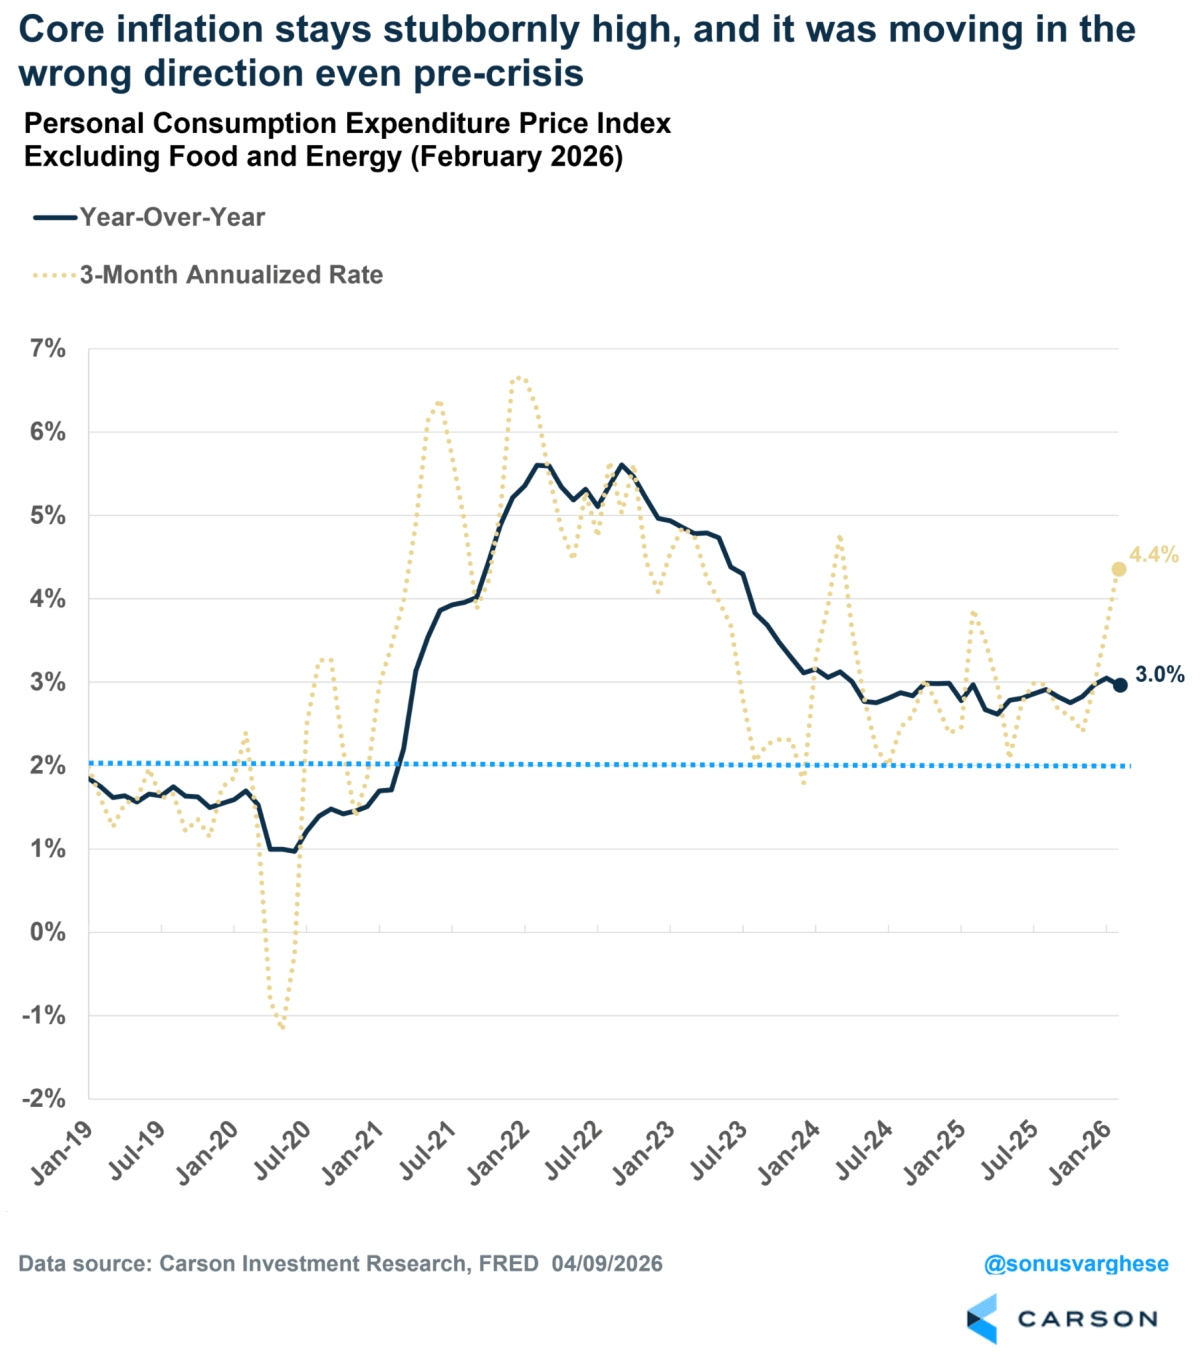 מקור: carsongroup
השפעת התעריפים על מחירי הסחורות
אחת הסיבות לכך שהאינפלציה נשארת גבוהה היא מדיניות המכסים של דונלד טראמפ.
חשוב להבין שכל סיפור המכסים מסמל לנו על מדיניות פיסקלית מובהקת, משום שמכסים הם למעשה מסים על ייבוא שמוטלים על ידי הממשלה ולא על ידי הבנק המרכזי (מדיניות פיסקלית היא שימוש של הממשלה בכלים כמו מסים, הוצאות ורגולציה כדי להשפיע על הכלכלה).
אינפלציית הסחורות (ללא מזון ואנרגיה) עלתה ב-2.8% בשנה עד פברואר 2026, הקצב הגבוה ביותר מאז סוף 2022.
מעבר לכך, מחירי הסחורות כיום גבוהים בכ-6% מהרמה שהייתה צפויה ללא המכסים.
כלומר, הצרכנים משלמים יותר לא רק בגלל עלייה טבעית במחירים, אלא גם בגלל השפעת המדיניות, משום שהמכסים בעצם מייקרים את עלות הייבוא לחברות ואז החברות מגלגלות את זה לצרכנים דרך מחירים גבוהים יותר.
חשוב להבין שהמכסים הוטלו בהדרגה, ולכן ייתכן שחלק מההשפעה עדיין לא בא לידי ביטוי מלא בנתונים.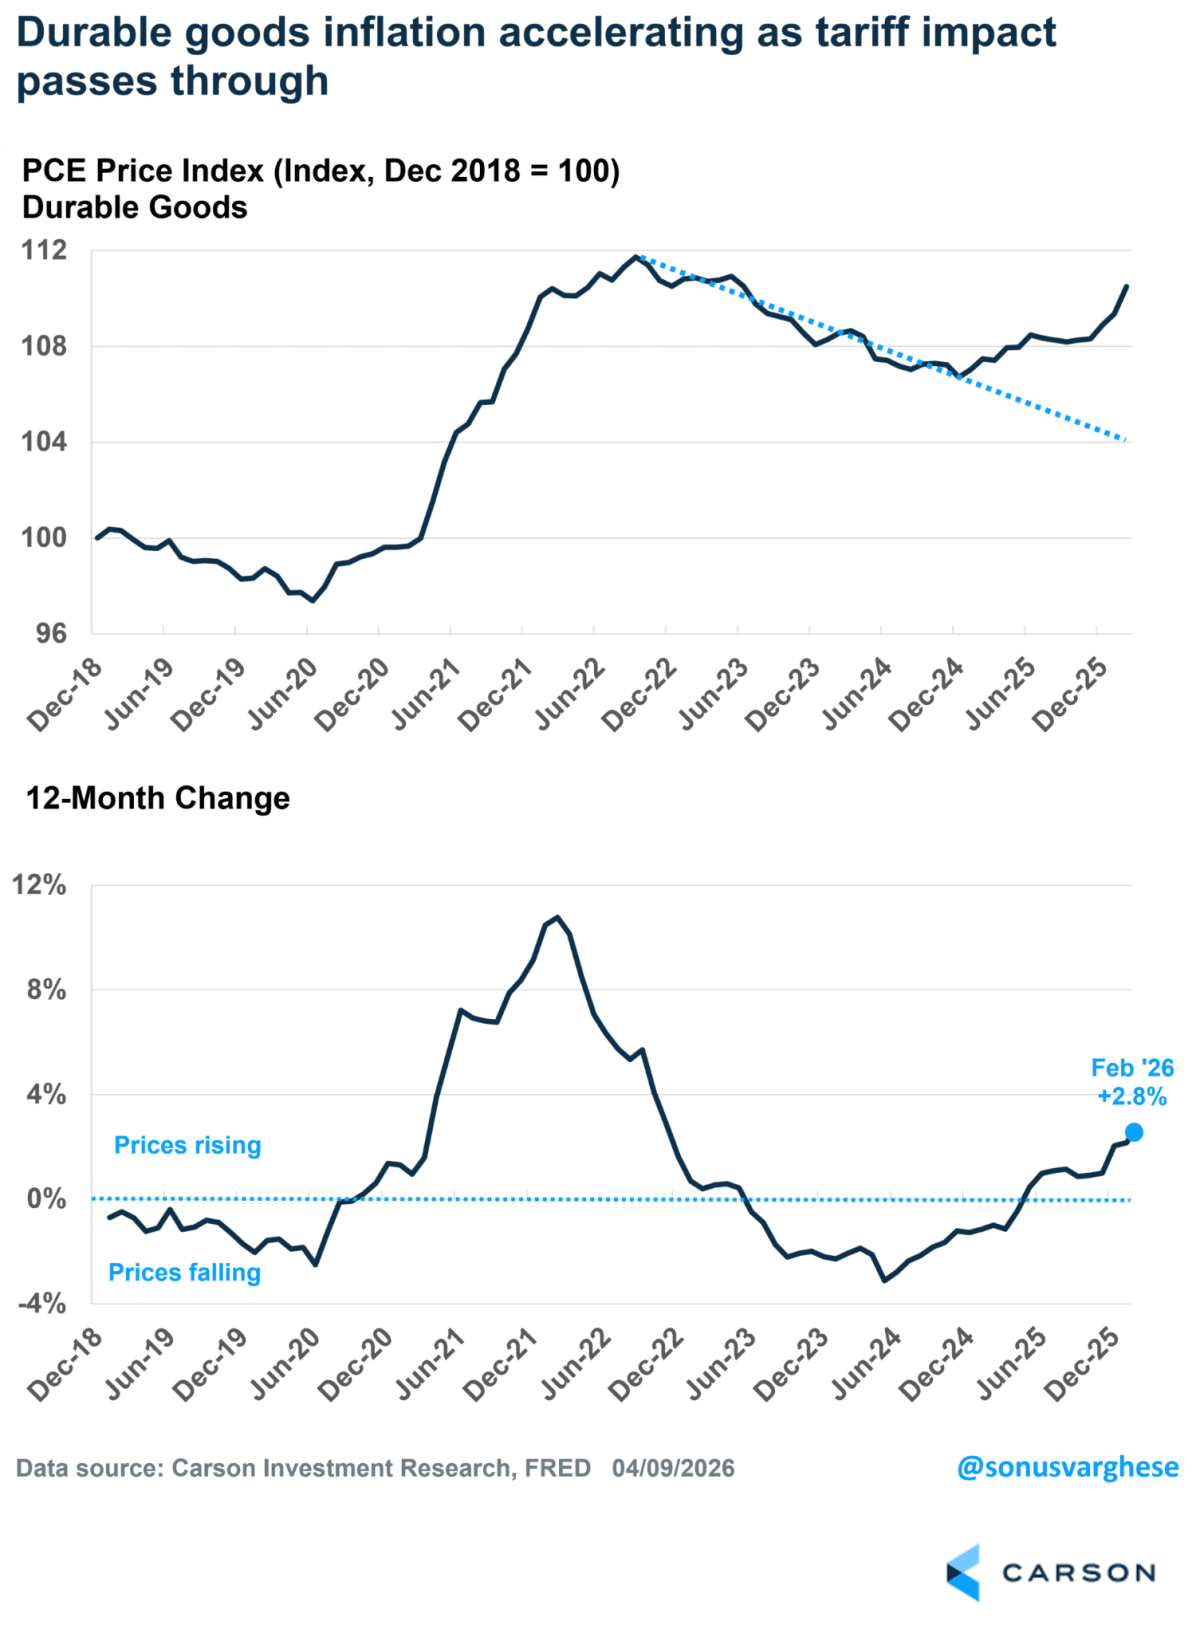 מקור: carsongroup
כמה המוצרים באמת מתייקרים?
כדי להבין את עומק האינפלציה, חשוב לא להסתכל רק על הממוצע אלא על ההתפלגות.
מתוך 178 רכיבים במדד ה-Core PCE, ניתן לבדוק כמה מהם מתייקרים בקצב של מעל 3% בשנה. בדצמבר 2019 עמד הנתון על 24%, ביוני 2022, בשיא האינפלציה, הוא הגיע ל-72%, ובפברואר 2025 ירד ל-45%. אך בפברואר 2026 הוא עלה שוב ל-54%.
כלומר, יותר ממחצית מהמוצרים מתייקרים בקצב גבוה יחסית ולא רק בקטגוריה אחת, אלא על פני תחומים שונים.
כך למשל, בצד הסחורות, העליות בין היתר נמצאות במחשבים ובתוכנה (+12% שנתי, עם קצב של 59% במונחים רבעוניים), וכן בסחורות עמידות המושפעות ממכסים (+2.8%).
בצד השירותים, המחירים בשירותי מסעדות מלאות עלו ב-4.3%, ושירותי Core ex-Housing, כלומר שירותים ללא רכיב הדיור, אשר מודדים אינפלציה בתחומים כמו בריאות, תחבורה, ביטוחים ופנאי, ומושפעים בעיקר מעלויות שכר, עלו ב-3.2% בשנה.
התמונה הכוללת היא בעצם אינפלציה רחבה, שאינה ממוקדת במספר תחומים מצומצם.
הגרף מציג את התפלגות האינפלציה בין רכיבי ה-Core PCE לאורך זמן, ומראה כי בפברואר 2026 כ-54% מהמוצרים מתייקרים בקצב של מעל 3%.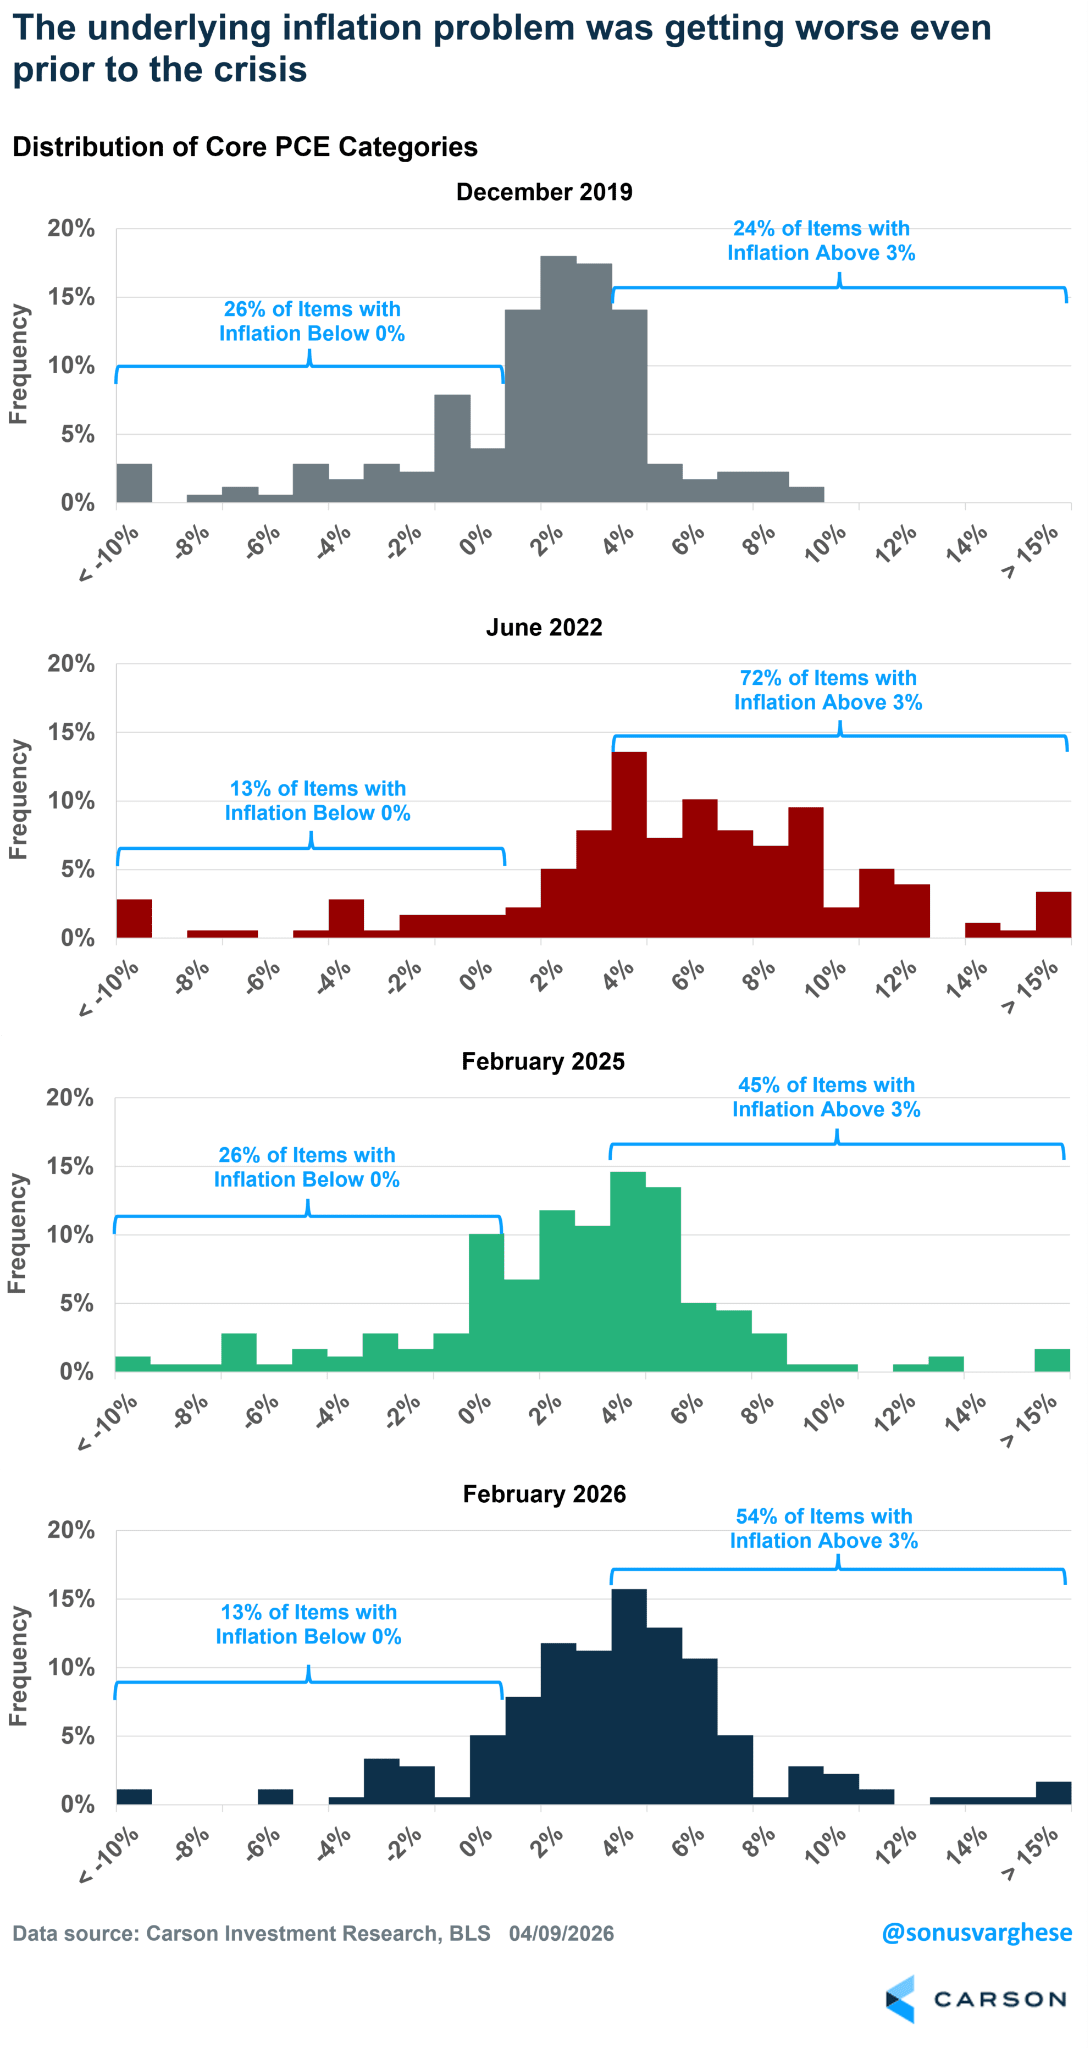
מקור: carsongroup
האתגר של הפד במדיניות הריבית
המצב הנוכחי מזכיר במידה מסוימת את התקופה שלאחר הקורונה, אז הכלכלה העולמית חוותה זעזוע חד. שיבושי שרשראות אספקה, ירידה חדה בהיצע לצד ביקושים גבוהים שנתמכו בתמריצים ממשלתיים והדפסת כסף.
השילוב הזה הוביל לעלייה מהירה באינפלציה, אך בתחילה היא נתפסה כתופעה זמנית.
בפועל, האינפלציה התבררה כעמוקה ומתמשכת יותר.
ניתן לראות בגרף את העלייה החדה באינפלציה, שהגיעה עד ל-9% ביוני 2022.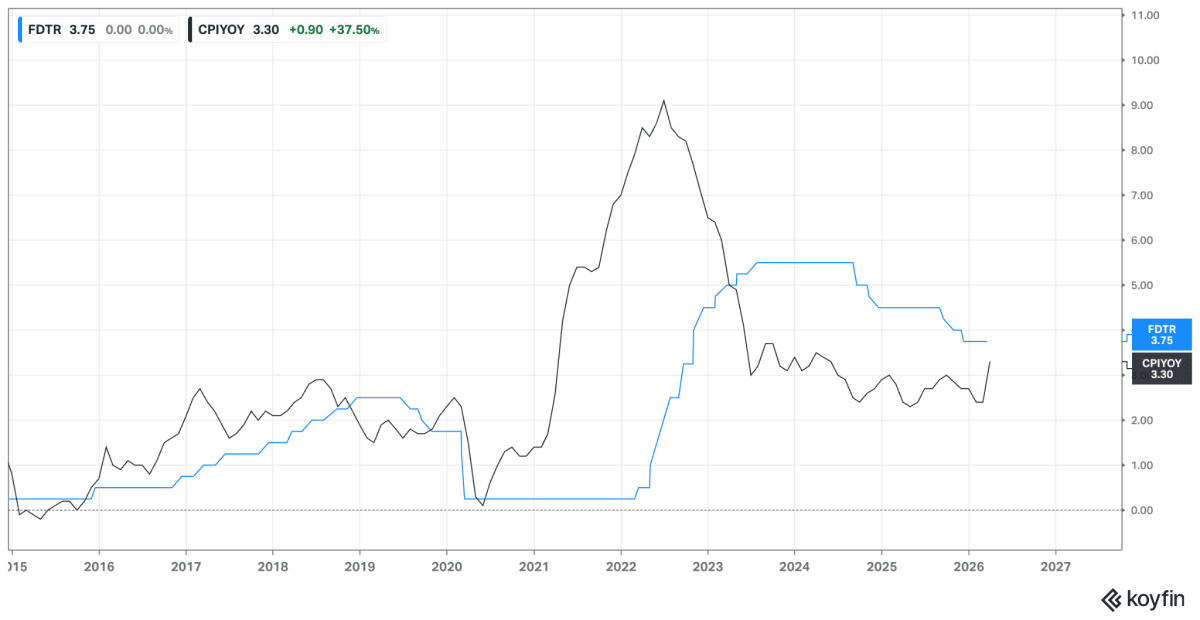 בשחור- גרף האינפלציה
בכחול- גרף הריבית
גם כיום, האינפלציה נותרת גבוהה לאורך זמן ולא חוזרת במהירות ליעד.
לאחר תקופת הקורונה, ראינו שהפדרל ריזרב העלה את הריבית לרמה של כ-5.5% במטרה לבלום את הלחצים האינפלציוניים, אך לאחר מכן הוריד אותה לכ-3.7% בעוד האינפלציה עדיין סביב 3%.
המשמעות היא שהמדיניות המוניטרית (כלים שהבנק המרכזי משתמש כדי להשפיע על הכלכלה) הוקלה מוקדם יחסית, עוד לפני שהושגה שליטה מלאה על האינפלציה.
במקביל, חלק מהלחצים, (במיוחד בצד הסחורות) הושפעו ממדיניות מכסים, מה שמקשה עוד יותר על ירידה טבעית במחירים.
כאשר הריבית יורדת בזמן שהאינפלציה נשארת גבוהה, הפער ביניהן מצטמצם.
זה אומר שהריבית הריאלית (ריבית נומינלית פחות אינפלציה) יורדת, ולכן רמת הריסון של המדיניות המוניטרית נחלשת.
במצב כזה, הביקוש במשק עלול להישאר חזק יחסית, והאינפלציה יכולה להתייצב ברמה גבוהה מהיעד או אפילו לעלות מחדש.
וזה בדיוק הסיכון המרכזי! לא ירידה חדה באינפלציה, אלא היתקעות סביב רמות של 3% ומעלה לאורך זמן.
ממש סוג של ״יצירת סטנדרט״ חדש של עליות גבוהות באינפלצייה.
בהסתכלות רחבה יותר, זה גם מסביר למה השוק מתחיל לתמחר תרחיש של ריבית גבוהה לאורך זמן.
אם הפד יבחר לא לנקוט צעדים שמגבילים יותר את הכלכלה, ייתכן שבעתיד הוא ייאלץ להעלות ריבית מחדש בצורה חדה יותר, מה שכמובן יפגע ביציבות השווקים ויגדיל את התנודתיות בשוק.
הגרף מציג את הקשר בין אינפלציה לריבית כיום לעומת שנות ה-70, ומראה שבשני המקרים הריבית לא הייתה גבוהה מספיק לאורך זמן כדי להוריד את האינפלציה במהירות, מה שמעלה את הסיכון להמשך אינפלציה עיקשת.
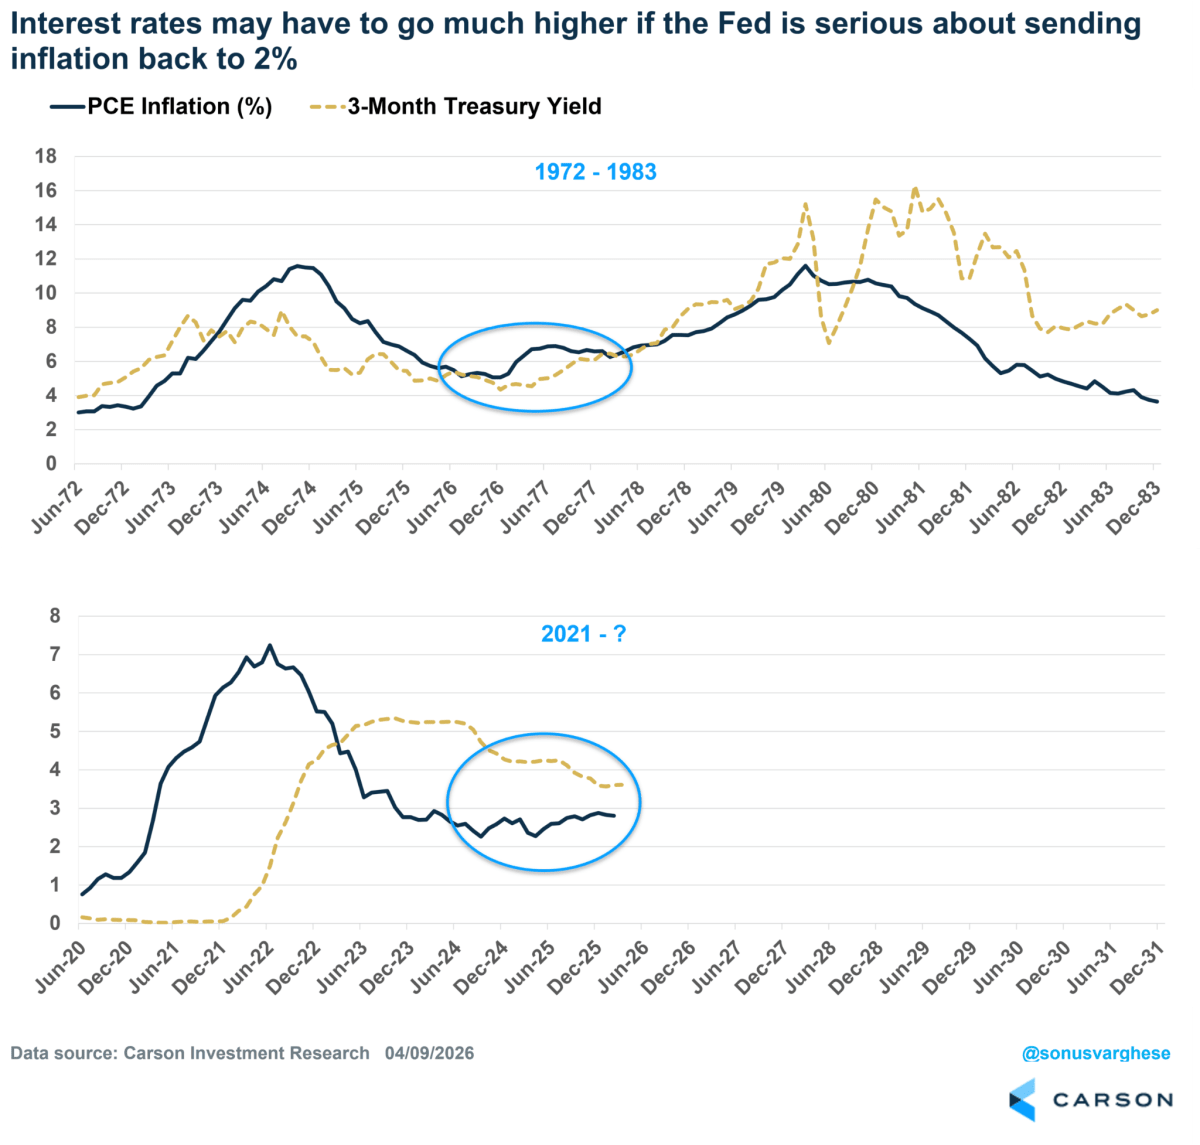
מקור: carsongroup
המשמעות לשווקים ולמשקיעים
הדיון כיום אינו אם קיימת בעיית אינפלציה, אלא כיצד יתמודד איתה הפד.
אחת האפשרויות היא העלאת יעד האינפלציה ל-3%, אך מהלך כזה עלול לפגוע באמינות המדיניות הכלכלית. בשוק האג"ח כבר משתקפת ציפייה לריבית גבוהה לאורך זמן.
תשואת האג"ח ל-10 שנים עומדת סביב 4.3%, מעל הריבית הנוכחית.
המשמעות היא שהשוק לא מצפה לחזרה מהירה לאינפלציה של 2%.
ככל שהתגובה של הפד תידחה, ייתכן שהצעדים בעתיד יהיו חדים יותר וישפיעו בצורה משמעותית על השווקים.