הכסף יוצא מהבונקר וחוזר למניות בעקבות הסכם הפסקת האש
9.4.2026

בקצרה
- מדד הדולר (DXY) רשם צניחה של 1%, הירידה החדה ביותר מאז אפריל 2025, בעקבות הסכם הפסקת האש, מה שמצביע על ירידה בביקוש לדולר כנכס מקלט ועל אפשרות להיחלשותו מול מטבעות אחרים.
- מדד ראסל 2000, המייצג חברות קטנות ובינוניות בארה"ב, זינק ב-3.85%, דבר המעיד על חזרה של התיאבון לסיכון בקרב המשקיעים ועל ציפייה לצמיחה כלכלית אמריקאית המשפיעה לטובה על חברות אלו.
- הסכם הפסקת האש צפוי להוביל לירידה במחירי הדלק, דבר שישפר את רווחיות חברות התעופה שכן הדלק מהווה את ההוצאה המרכזית שלהן, ויכול להגביר את הביקושים לטיסות בקרב הציבור הישראלי.
- שוק האג"ח מגיב בעליות מחירים וירידה בתשואות, כשהמשקיעים צופים שהרגיעה הגיאופוליטית תאפשר לבנקים מרכזיים להוריד ריבית, ולכן הם מנסים "לנעול" תשואות גבוהות לפני שהן יורדות.
הסכם הפסקת האש המסתמן בין ארצות הברית לאיראן הוא הרבה יותר מעוד כותרת מדינית, הוא אירוע שטורף את הקלפים בשווקים הפיננסיים ומשנה את האופן שבו הכסף העולמי זז.
אחרי שבועות ארוכים שבהם המשקיעים היו דרוכים ופרמיית הסיכון הייתה בשמיים, היינו עדים ביום המסחר של אתמול (08/04/26) ראלי של אנחת רווחה שבו הון אדיר עוזב את מקלטי המבטחים המסורתיים וחוזר בביטחון לנכסי סיכון כמו מניות.
המהלך הזה הוא לא רק תגובה רגשית, אלא משקף הערכה מחדש של האינפלציה, גובה הריביות העתידי, תשואת האג״ח וזרימת הסחר העולמי שחוזרת למסלולה.
הדולר מאבד גובה
הדולר האמריקאי, שתמיד משמש כנכס המקלט המועדף בזמני מתיחות גיאופוליטית, מאבד עכשיו גובה במהירות ככל שמפלס החרדה יורד.
מדד מרכזי שממחיש את זה הוא ה-DXY, או מדד הדולר. למי שלא מכיר, המדד הזה הוא בעצם מעין סל שמשווה את הערך של הדולר מול המטבעות הכי חזקים וחשובים בעולם, כמו היורו, הין היפני והפאונד הבריטי.
במקום להסתכל רק על הדולר מול השקל, המדד הזה נותן לנו תמונה רחבה על העוצמה של הדולר מול כל העולם, והוא רשם צניחה של 1%, הירידה החדה ביותר שלו מאז אפריל 2025.
הזווית הישראלית מרשימה עוד יותר, כשהדולר האמריקאי נחלש מול השקל הישראלי לרמה של 3.07 שקלים מיד עם פרסום החדשות.
למרות שכרגע הוא נסחר סביב 3.09 שקלים, מדובר באינדיקציה חזקה מאוד לרמות המסחר שנראה כאן מיד אחרי חופשת הפסח, כשהביקוש למטבע האמריקאי כמעטפת הגנה פשוט מתפוגג.
וול סטריט נכנס לאופוריה
הסרת איום המלחמה מתורגמת באופן ישיר לעליות שערים חדות במדדי המניות המובילים בארצות הברית, כשהחוזים העתידיים והמדדים כמו S&P 500 והנאסד"ק קופצים ב-2% עם פתיחת המסחר.
המנוע העיקרי כאן הוא הירידה הצפויה בעלויות האנרגיה והתפעול של החברות, מה שמשפר מיידית את תחזיות הרווח שלהן לעתיד.
הרי אני מאמין שכבר הבנתם, בכל דבר כמעט בעולם יש רכיב שמכיל גלגול כזה או אחר של נפט, ושמחירי הנפט יורדים, ההוצאות יורדות, ושולי הרווח מתרחבים.
מעניין במיוחד לראות את מדד ה-Russell 2000, שמייצג חברות קטנות ובינוניות, מזנק ב-3.85%, מה שמוכיח שהתיאבון לסיכון חזר ובגדול. המשקיעים מעריכים עכשיו שהכלכלה האמריקאית תמשיך לצמוח ושהפדרל ריזרב יוכל לחזור להורדות ריבית כבר לקראת סוף השנה הנוכחית.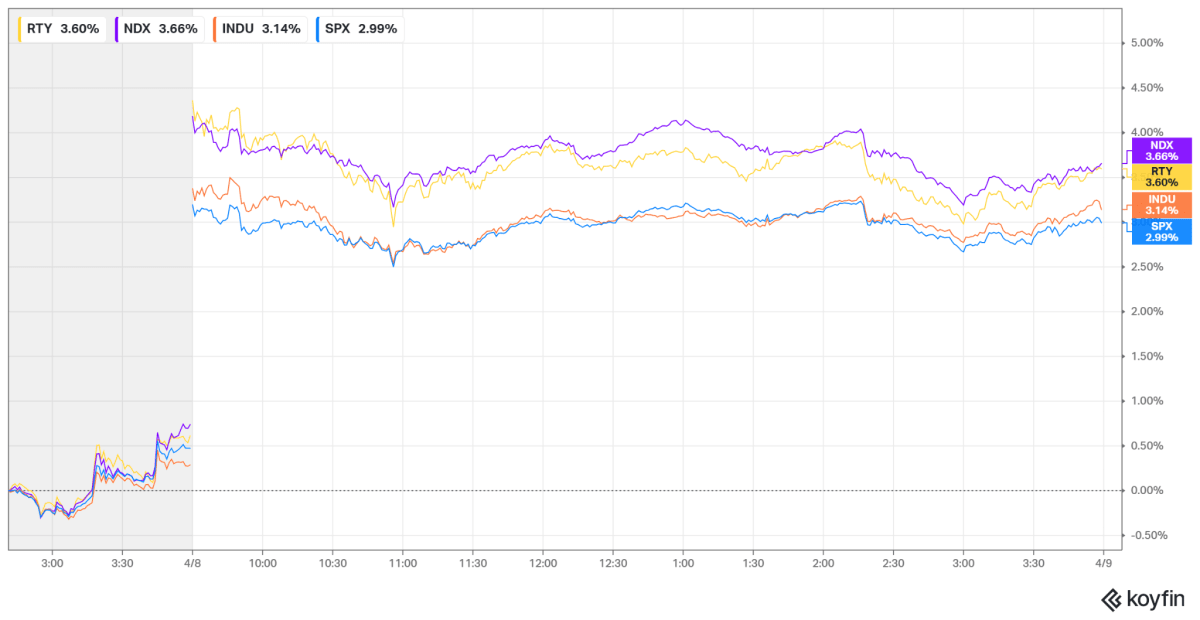
תגובת הבורסה בתל אביב
גם אצלנו בתל אביב האפקט הראשון הוא חיובי מאוד והבורסה צפויה להיפתח בעליות שערים, במיוחד בזכות המניות הדואליות שחוזרות מוול סטריט עם פערים חיוביים. סקטורים כמו סקטור התעופה צפויים לרכז ביקושים גם בגלל "ביקוש כבוש" של ישראלים שרק מחכים לחזור ולטוס בזמן שחברות זרות לא ממהרות לחזור לכאן.
אבל הסיבה העיקרית לאופטימיות בסקטור הזה היא הצפי לירידה משמעותית במחירי הדלק בעקבות צניחת מחירי הנפט בעולם. עבור חברות תעופה, הדלק הוא ההוצאה המרכזית והכבדה ביותר בניהול השוטף, ולכן ירידה כזו במחירים משפרת בצורה דרמטית את הרווחיות שלהן.
בנוסף, חברות הבנייה עשויות ליהנות מהזמנות חדשות לפרויקטים ממשלתיים של שיקום תשתיות ושיפוצים נרחבים בעקבות המלחמה.
עם זאת, חשוב לזכור שהשוק הישראלי יצטרך לעכל את העלות הכבדה של המלחמה, שמוערכת בכ-50 עד 60 מיליארד שקל, ולראות איך הממשלה תתמודד עם תקציב הביטחון שזינק.
בטווח הקצר יש אופטימיות, אבל בטווח הבינוני המשקיעים יחכו לראות אם יציבות אמיתית תחליף את חוסר הוודאות.
שוק האג"ח והמרוץ לנעילת התשואות הגבוהות
בשוק איגרות החוב אנחנו רואים כרגע תופעה מעניינת של עליות מחירים מצד אחד וירידה חדה בתשואות מצד שני. כדי להבין את המנגנון הזה, צריך לזכור כלל אצבע פשוט - מחיר האג"ח והריבית (התשואה) שלה נעים תמיד בכיוונים מנוגדים.
תחשבו על איגרת חוב כעל הלוואה עם ריבית קבועה, אם היום המדינה מבטיחה לכם ריבית של 5%, ובעוד חודש בגלל הרגיעה הריבית במשק תרד והמדינה תציע באג"ח חדשות רק 3%, האיגרת הישנה שלכם שנותנת 5% הופכת פתאום למוצר מבוקש מאוד. בגלל שכולם רוצים לקנות אותה, המחיר שלה מזנק.
המשקיעים מבינים שהרגיעה הגיאופוליטית תרגיע גם את הלחצים האינפלציוניים, מה שיאפשר לבנקים המרכזיים בארה"ב ובישראל להוריד ריבית בקרוב. לכן, הם ממהרים לנעול כבר עכשיו את הריביות הגבוהות שעדיין קיימות בשוק לפני שהן ייעלמו.
בישראל, הציפיות לאינפלציה נותרו יציבות יחסית כי השוק מעריך שההתייקרויות שנגרמו בגלל המלחמה היו זמניות בלבד.
בנק ישראל אמנם פועל בזהירות רבה, אבל ההערכה היא שאם השקט יישמר, נראה הורדות ריבית גם כאן החל מהמחצית השנייה של 2026.
מצר הורמוז נפתח מחדש ומחירי הנפט נופלים
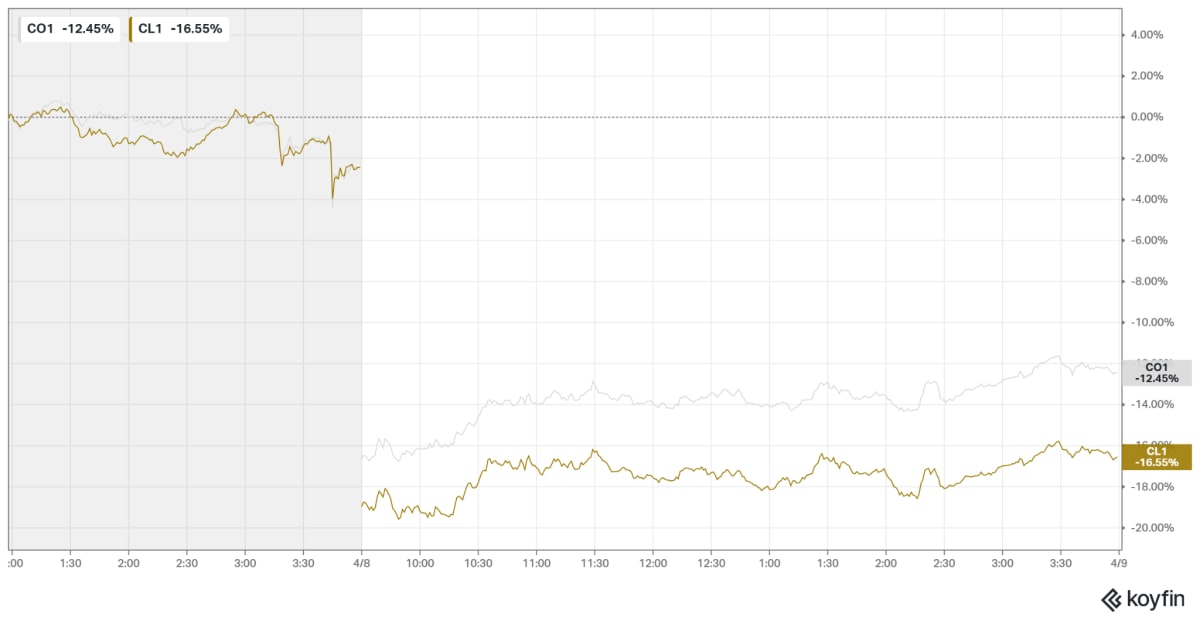
הגורם המשמעותי ביותר שהשתחרר הוא המצור המאיים מעל מצר הורמוז, שנחשב לעורק החיים של אספקת הנפט העולמית. מחירי הנפט מסוג ברנט ו-WTI, שטיפסו בעשרות אחוזים מאז ינואר, רשמו צניחה חדה של 15% לרמה של סביב 90 דולר לחבית מיד עם ההכרזה על הפסקת האש. חידוש האמון באספקה הסדירה מפחית את החשש משיבושים בנתיבי השיט ומאפשר לשווקים לתמחר מחדש את עלויות האנרגיה ברמה נמוכה ובטוחה יותר. למרות שפרמיית סיכון מסוימת עדיין קיימת בשוק, הכיוון הכללי הוא ברור, היצע יציב יותר שמוביל למחירים נוחים יותר לצרכן ולתעשייה.