השינוי בצפי לריבית, ומה הן הסיבות לכך?
9.4.2026

בקצרה
- הפדרל ריזרב הותיר את הריבית ללא שינוי בטווח של 3.5%-3.75% עקב מתיחות גיאופוליטית במזרח התיכון, שגרמה לעלייה של כ-50% במחירי הנפט, מה שמעלה את ציפיות האינפלציה לטווח הקצר ומצריך זהירות בהורדת ריבית.
- תחזיות הפד להורדות ריבית בשנת 2026 צומצמו לשמעותית לירידה אחת בלבד, זאת לעומת שלוש הורדות שצפו לפני המתיחות הגיאופוליטית, דבר המשקף חוסר וודאות גובר בקרב חברי הוועדה לגבי התפתחות האינפלציה והצמיחה.
- שוק העבודה האמריקאי מציג סימנים מעורבים, עם עלייה קלה בשיעור האבטלה בקרב עובדים בגילאי העבודה העיקריים וצמיחה מרוכזת במספר מצומצם של מגזרים, מה שמעלה חששות לגבי יציבות המשק ומגביל את יכולת הפד להוריד ריבית.
- החשש העיקרי של הפד הוא מדביקות האינפלציה כתוצאה מהמלחמה, שעלולה להוביל לעליות מחירים מתמשכות ולחלחל לאינפלציית הליבה, מה שמחייב מדיניות מוניטרית זהירה ועלול לדחות את מועד תחילת הורדות הריבית.
אז למי שלא מעודכן, הפד של ארצות הברית החליט בחודש הקודם על השארת הריבית על בין 3.5% לבין 3.75%.
בדרך כלל, לאחר שלושה שבועות מההחלטה, מתפרסם פרוטוקול הישיבה לגבי ההחלטה ובו רואים את הסיבות, השיקולים והחישובים של חברי הפד לגבי ההחלטה.
ישנם המון שיקולים שחברי הפד שקלו, ובעיקר את השיקולים הגיאו פוליטיים מהמלחמה.
אז בואו נבין איך הם פעלו, מה היו שיקולם ואיך זה מתגלם בהשארת הריבית הנוכחית.
הפרוטוקול פורסם, מה גרם לפד להשאיר את הריבית?
החלטת הפדרל ריזרב להותיר את הריבית בטווח שבין 3.5% לבין 3.75% עמדה במרכז השיח הכלכלי בשבועות האחרונים.
הפרוטוקול, המפורסם כשלושה שבועות לאחר ההחלטה מספק הצצה מעמיקה למערכת השיקולים של מקבלי ההחלטות וחושף את הסיבות המהותיות שהובילו לקביעת המדיניות המוניטרית הנוכחית.
תחזיות הריבית
לפני פרוץ המתיחות הגיאופוליטית, הציפיות בשווקים הצביעו על שלוש הורדות ריבית מתוכננות במהלך שנת 2026.
אולם, כפי שהמציאות משתקפת כעת, הצפי המעודכן עומד על ירידה אחת בלבד במהלך כל השנה הקרובה. כפי שניתן לראות בגרף הפיזור המצורף (Dot Plot), תרשים המציג את ההערכות האישיות של כל אחד מחברי הפד לגבי רמת הריבית המתאימה בסוף כל שנה ובטווח הארוך, חלה תזוזה משמעותית בהערכות חברי הוועדה כלפי מעלה.
נתוני הגרף מראים כיצד חוסר הוודאות מחלחל אל תוך התחזיות ארוכות הטווח של חברי הפד.
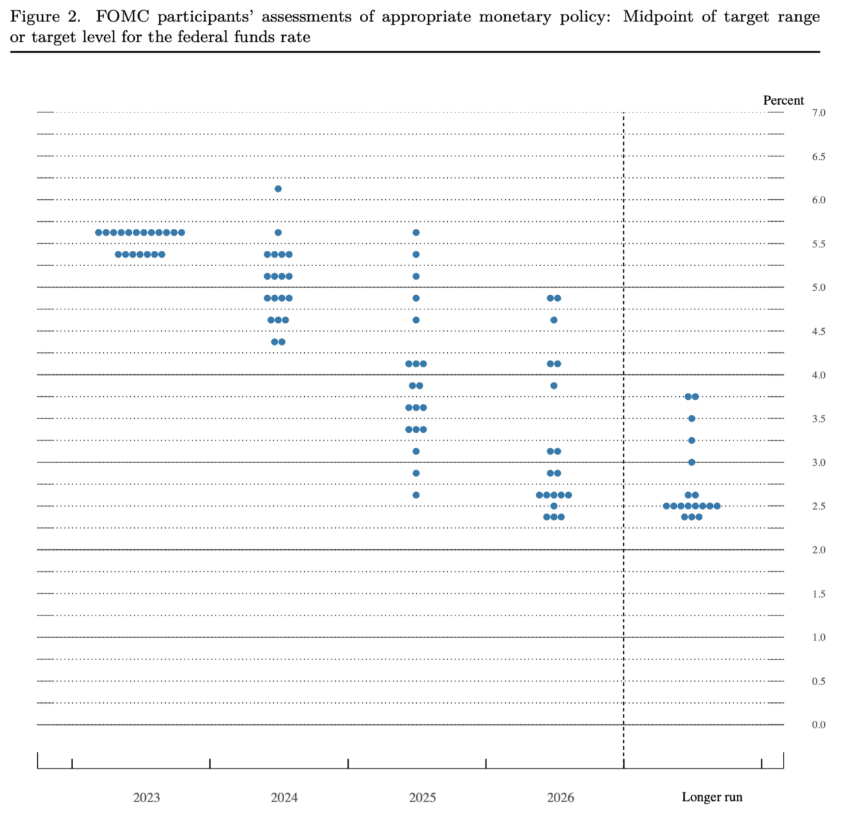
קרדיט: המסמך הרשמי של הפד
צפי להורדת ריבית לפני המלחמה, כל נקודה מייצגת חבר פד.
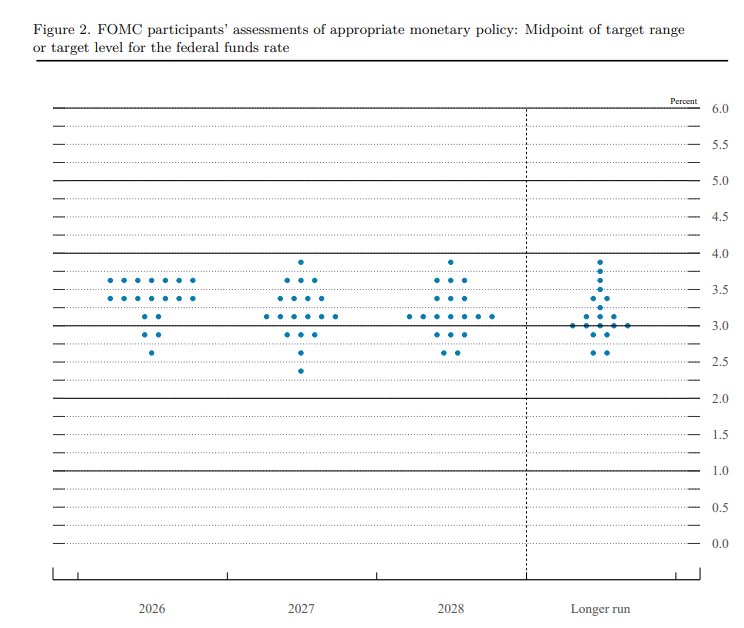
קרדיט: המסמך הרשמי של הפד
הצפי לאחר המלחמה, אנו רואים שהרבה מאוד חברי פד שינו את דעתם לגבי הורדת הריבית בשנת 2026.
אז בואו נצלול לדברי הפד ומה הם הגורמים שגרמו לו לפסוק על השארת הריבית.
המזרח התיכון והשפעות האנרגיה על האינפלציה
המתיחות הגיאופוליטית במזרח התיכון מהווה גורם מכריע בעיצוב המדיניות הנוכחית.
כמה מכריע?
מחירי החוזים העתידיים על נפט גולמי רשמו עלייה חדה של כ-50% בתקופה שבין הישיבות.
והרי אחד הסעיפים המחושבים באינפלציה, הוא סעיף שינוי בעלות האנרגיה.
המנהל ציין כי מחירי האנרגיה הגבוהים מעלים את ציפיות האינפלציה לטווח הקצר, אם כי הציפיות והמדדים לטווחים שמעבר לשנה נותרו יציבים יחסית.
יציבות זו בחוזים לטווח ארוך מרמזת על הערכת השוק שהזינוק במחירים יהיה זמני.
במקביל, העלייה בתשואות האג"ח הממשלתיות, (אג״ח לעשר שנים ואג״ח לשנתיים עלו ב-9.37% ו-12% בהתאמה) נבעה בחלקה מעלייה בפרמיות הסיכון המשקפת את חוסר הוודאות הכללי, בעוד הדולר התחזק מעט בשל מעמדו כ"חוף מבטחים" והיותה של ארה"ב יצואנית אנרגיה נטו.
ברמה המגזרית והגלובלית, המלחמה יצרה לחץ כלכלי על חקלאים בשל עליית מחירי הדלק והדשנים, והובילה להתרחבות מרווחי האשראי הריבוניים במדינות מתפתחות התלויות בייבוא אנרגיה.
לחצי האינפלציה הגלובליים אף הובילו לשינוי בציפיות השוק כלפי בנקים מרכזיים בעולם, שכעת צפויים להעלות ריבית במקום להקל במדיניותם.
בוועדה הביעו חשש מדביקות האינפלציה ומכך שקונפליקט ממושך יוביל לעליות מתמשכות שיחלחלו לאינפלציית הליבה.
המלחמה מציבה דילמת מדיניות של ממש:
היא מעלה את הסיכון לאינפלציה מתמשכת שעלולה להצריך העלאות ריבית, אך מנגד עלולה לפגוע בצריכה הפרטית, בשוק העבודה ובסנטימנט העסקי, מה שעשוי להצדיק דווקא הורדות ריבית.
לאור זאת, הצוות הכלכלי העלה את תחזית האינפלציה לשנה הנוכחית, תוך שילוב השפעה מתונה בלבד על הפעילות הכלכלית הנובעת ממחירי הנפט וירידות השערים בבורסה.
שוק העבודה
שוק העבודה האמריקאי נמצא במוקד תשומת הלב של מקבלי ההחלטות.
נתוני התעסוקה האחרונים אשר עלו בעלייה קטנה, (עלייה של 4.4%) הושפעו לרעה מגורמים זמניים כמו שביתה במגזר הבריאות ומזג אוויר חורפי קשה במיוחד, תופעות שצפויות להתהפך בנתונים הבאים.
רוב המשתתפים מעריכים כי שוק העבודה נמצא באיזון רחב, שבו קצב הצמיחה במשרות תואם לצמיחה האיטית בכוח העבודה.
עם זאת, נרשמה עלייה קלה בשיעור האבטלה בקרב עובדים בגילאי העבודה העיקריים.
קיים חשש מכך שצמיחת המשרות מרוכזת במספר קטן של מגזרים כמו בריאות, מה שעלול להצביע על פגיעות בשאר חלקי המשק.
סקרי עסקים בארצות הברית הראו ירידה בתפיסת זמינות המשרות בחודשים האחרונים.
הבינה מלאכותית היא מנוע צמיחה או איום על התעסוקה?
טכנולוגיית בינה מלאכותית מייצרת השפעות דואליות על הכלכלה והשווקים.
מחד, קיימים חששות מהפרעות למודלים עסקיים קיימים, דבר שהוביל לירידות במחירי מניות של חברות סקטור התוכנה וללחץ על יציבות האשראי של חברות כמו מיקרוסופט (MSFT).
הטכנולוגיה נתפסת כגורם מעודד צמיחה לתוצר המקומי הגולמי דרך שיפור הפריון והשקעות הון נרחבות. עסקים רבים דיווחו על נקיטת זהירות בגיוס עובדים חדשים עקב אי ודאות לגבי ההשפעות ארוכות הטווח של ה- AI על צורכי כוח האדם שלהם.
קיים חשש שחברות יצמצמו גיוסים בציפייה לאימוץ הטכנולוגיה, אם כי בינתיים פיטורים ישירים בגלל AI הם נדירים והטכנולוגיה משמשת בעיקר לשיפור עבודת העובד ולא להחלפתו.
אינפלציה דביקה ומדיניות מוניטרית מגבילה
האינפלציה נותרת דביקה (מצב שבו המחירים מסרבים לרדת למרות שהכלכלה נחלשת או שהריבית עולה) ומאתגרת את המדיניות המוניטרית (מדיניות שהבנק המרכזי משנה את הריבית כדי להשפיע על עלות ההלוואות והחיסכון, ובכך הוא מווסת את כמות הכסף שאנשים ועסקים מוציאים או משקיעים במשק).
מדד המחירים לצריכה פרטית (PCE) עומד על כ 2.8%, בעוד אינפלציית הליבה גבוהה יותר ומגיעה לכ-3.1%.
הצוות ציין כי עלייה במחירי סחורות הליבה נבעה במידה רבה מהשפעת מכסים.
התמונה בשטח מורכבת מאוד, שכן חברות יצרניות שואפות לשמר ואף להגדיל רווחיות תוך שהן מטילות את עיקר הנטל על הצרכן.
נראה שקיים פער משמעותי בין ההסברים לבין מה שקורה בפועל.
חברות רבות ממהרות לגלגל את העלות לצרכן באופן כמעט מיידי כשיש עליות, אך כשהמגמה הפוכה ההוזלות מתמהמהות ולרוב אינן מגיעות כלל.
דפוס זה מחזק את הצורך במדיניות ריבית מרסנת לאורך זמן.
ניהול המאזן ורמת הרזרבות במערכת הבנקאית
הפד ממשיך בניהול רזרבות פעיל כדי לשמור על רמות נזילות מספקות במערכת הבנקאית.
חודש הבא, הרזרבות צפויות לעמוד בממוצע על כ 3 טריליון דולר עד חודש ספטמבר.
ואף, צפויות להגיע לנקודת השפל שלהן בסוף החודש, אז הן יהיו דומות לרמה ששררה בסוף השנה שעברה. באפריל צפויות תנודות רחבות בחשבון הכללי של האוצר וברזרבות כתוצאה מתשלומי מיסים.
המערכת מבצעת רכישות שוטפות של ניירות ערך כדי לתמוך ביציבות תנאי השוק ולשמור על רמת רזרבות נאותה.
האחזקות בחשבון השוק הפתוח צפויות להמשיך לגדול כתוצאה מפעולות אלו.
סיכום: עמדת המתנה דרוכה בשווקים
הפדרל ריזרב נמצא כיום במצב של המתנה דרוכה.
מצד אחד, האינפלציה והמתיחות הגיאופוליטית מעלים סיכונים לעליית מחירים.
מצד שני, קיימים סימני היחלשות בשוק העבודה וחששות מהשפעות טכנולוגיות ארוכות טווח.
רוב חברי הוועדה מעדיפים להשאיר את הריבית ברמתה הנוכחית (3.75%) עד שיתבהרו הנתונים.
אינפלציה גבוהה לאורך זמן עלולה לחייב העלאות ריבית נוספות כדי להחזיר את המדד ליעד של 2% אינפלציה.
מנגד, מלחמה ממושכת עלולה להוביל לרפיון בשוק העבודה ולהצדיק הורדות ריבית בעתיד.
בסופו של יום, המסלול הסביר להורדת הריבית הראשונה נדחה לאור הנתונים האחרונים.