סיכום דוחות 29/3-31/3
5.4.2026

בקצרה
- שופרסל הציגה ירידה של 7.4% בהכנסות ל-14.5 מיליארד ש"ח בשנת 2025, כתוצאה מצמצום מבצעים אגרסיביים, אך הצליחה להגדיל את הרווח הנקי ב-10.5% ל-735 מיליון ש"ח, מה שמצביע על שיפור ברווחיות על חשבון נתח שוק.
- אקסל סולושנס רשמה זינוק של 24% בהכנסות ל-446.6 מיליון ש"ח, הודות לרכישות וצמיחה אורגנית, אך הרווח הנקי ירד ל-4.7 מיליון ש"ח עקב עלויות מימון גבוהות, מה שמצביע על אתגרים במימוש הרווחיות מהצמיחה המואצת.
- שופרסל הפכה לחברה עם יתרת מזומנים נטו של 0.3 מיליארד ש"ח, המאפשרת חלוקת דיבידנדים של כמיליארד ש"ח בין 2025 לתחילת 2026, מה שהופך אותה לאטרקטיבית למשקיעי ערך המחפשים תזרים מזומנים יציב.
- נדל"ן שופרסל, המוערך ב-5.4 מיליארד ש"ח, הניב NOI של 468 מיליון ש"ח, והפך למנוע צמיחה עצמאי, מה שמספק לקבוצה גמישות פיננסית ואפשרות לממש נכסים לצורך השקעות או חלוקת דיבידנדים נוספת.
חג שמח חבריי היקרים, אנחנו לקראת סוף עונת הדוחות ובואו נראה את הדוחות האחרונים שמתפרסמים לנגד עינינו.
שופרסל
שנת 2025 מסמנת עבור קבוצת שופרסל נקודת מפנה דרמטית, המאופיינת בשינוי סדרי העדיפויות תחת הנהגת האחים אמיר. בעוד שהכנסות החברה רשמו ירידה של כ-7.4% והסתכמו ב-14.5 מיליארד ש"ח, מדובר בנסיגה מחושבת עקב הורדת המבצעים ולא בהיחלשות אורגנית. החברה בחרה לוותר על נתח שוק בכל מחיר ועל מבצעים אגרסיביים. במקום זאת, הנהגת החברה התמקדה בניקוי אורוות תפעולי ובהתייעלות חריפה, שהזניקה את ה-EBITDA ל-1.97 מיליארד ש"ח (13.6% מהמחזור) והביאה לזינוק של 10.5% ברווח הנקי, שהסתכם ב-735 מיליון ש"ח.
עם זאת, לדיאטה התפעולית הזו היה מחיר מוחשי בשטח. הדבר גרם לגל פיטורים נרחב במטה החברה ובמערכי התפעול, כחלק מהניסיון לצמצם הוצאות הנהלה וכלליות ולשטח את המבנה הארגוני, המספרים מראים שבין 500-700 עובדים פוטרו בשנת 2025. במקביל, הוויתור על המבצעים האגרסיביים הוביל לעלייה בשיעורי נטישת הלקוחות, וזה מתבטא במכירות שירדו ב-10%, כאשר צרכנים הרגישים למחיר נדדו לרשתות דיסקאונט מתחרות. השוק בוחן כעת האם הירידה בנאמנות הלקוחות היא זמנית או שמדובר בשחיקה של המותג לטווח ארוך.
ההישג המרכזי שמשתקף בדוחות הוא המהפך המבני במאזן, מעבר מחברה ממונפת למצב של מזומנים נטו בהיקף של 0.3 מיליארד ש"ח. חוסן פיננסי זה, בשילוב עם תזרים מזומנים חזק, אפשר לחברה להפוך למכונת דיבידנדים עבור בעלי המניות שלה, עם חלוקה מצטברת של קרוב למיליארד ש"ח בין 2025 לראשית 2026. המהלך משקף את תפיסת העולם של ההנהלה החדשה, הרואה בשופרסל נכס מניב הממוקד ביצירת ערך מיידי, תוך ניצול מיטבי של זרוע הנדל"ן (LARO). נדל"ן הקבוצה, המוערך ב-5.4 מיליארד ש"ח, אינו עוד רק תשתית לסניפים אלא מנוע צמיחה עצמאי שהניב NOI של 468 מיליון ש"ח ורשם עליות ערך משמעותיות.
במישור התפעולי, הקבוצה פועלת להעמקת האקו-סיסטם הקמעונאי שלה דרך מותג הפארם Be, המאמץ מודלים חווייתיים (House of Beauty), וזרוע השירותים הפיננסיים שהשיקה את תוכנית הנאמנות SBOX. נתח המותג הפרטי, שנשמר ביציבות על 18.1%, לצד הטמעת כלי AI בשרשרת האספקה, מעידים על ניסיון לשמר את הדומיננטיות בשוק תוך צמצום עלויות תפעול. עם זאת, הכתבות מצביעות על כך שהאתגר המרכזי של שופרסל ב-2026 יהיה הדינמיקה מול הספקים והתחרות הגוברת מצד רשתות בינלאומיות וקמעונאיות הדיסקאונט. השאלה שנותרה פתוחה היא האם הדיאטה החריפה שעברה החברה תאפשר לה לשמור על עוצמתה השיווקית לאורך זמן, או שהשוק יתקשה לקבל את הירידה בהיקפי הפעילות לטובת שורת הרווח.
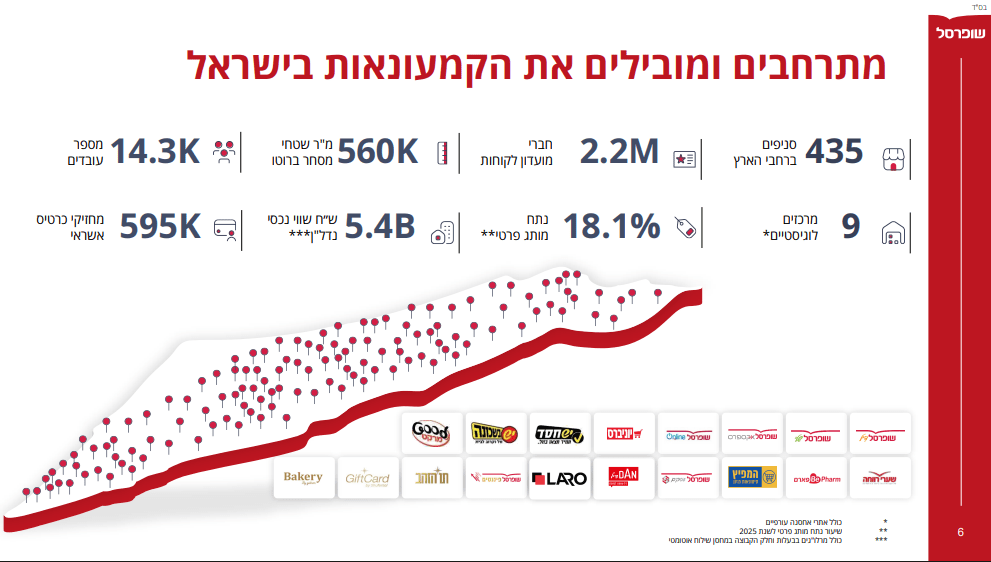
קרדיט: מצגת משקיעים שופרסל
דברי הנהלה: "שופרסל מתקדמת בתוכנית אסטרטגית רב-שנתית: ממשיכים להוביל את הקמעונאות בישראל תוך שימת הלקוח במרכז, העמקת מבצעים והטבות, ושיפור זמינות המוצרים. לצד זאת, הקבוצה פועלת למען הקהילה ומחזקת את אזרחי ישראל, צה"ל וכוחות הביטחון."
המניה עלתה ב-14.1% ביום המסחר.
אקסל סולושנס
אני מגדיר את השנה הזאת ככזאת שתיזכר כשנת המפנה האסטרטגית של אקסל סולושנס, בה הפכה מחברת מוצרי תקשורת לקבוצת טכנולוגיה רב-תחומית וחולשת על מגזרי הביטחון, הסייבר וה-AI. הכנסות הקבוצה זינקו בכ-24% לרמת שיא של 446.6 מיליון ש"ח, צמיחה שהונעה משילוב של גידול אורגני ואיחוד רכישות משמעותיות כמו ענקית ניהול הנוכחות "סינאל". למרות אתגרי המאקרו, ובהם השפעות המלחמה והתחזקות השקל שגרעו כ-26 מיליון ש"ח מההכנסות. הקבוצה הצליחה לשפר את הרווח הגולמי לשיעור של 23%. אמנם הרווח הנקי רשם ירידה ל-4.7 מיליון ש"ח בשל עלויות מימון גבוהות והוצאות הקמה של פעילויות חדשות, אך ה-EBITDA המתואם, שצמח ב-23% ל-38.2 מיליון ש"ח, מעיד על עוצמתה התפעולית של הליבה העסקית ועל הפוטנציאל הגלום במבנה האחזקות החדש.
האסטרטגיה של אקסל מתמקדת כיום ביצירת סינרגיה בין שלוש זרועות מרכזיות: תקשורת, סייבר וענן. מגזר הסייבר והענן רשם צמיחה פנומנלית של כ-65%, מגמה שקיבלה משנה תוקף במרץ 2026 עם זכיית הענק של חברת הבת דאנת תקשורת (בשותפות עם Palo Alto Networks) במכרז אבטחת הרשתות הגדול בישראל. עסקה זו, המוערכת בכ-500 מיליון ש"ח, מהווה הבעת אמון ביכולותיה הטכנולוגיות של הקבוצה להגן על תשתיות קריטיות וצפויה להקרין משמעותית על תוצאות החברה ועל שווי השוק שלה, כפי שבא לידי ביטוי בזינוק במניית החברה עם הפרסום.
במקביל לחיזוק זרוע הסייבר, אקסל ביצעה דריסת רגל משמעותית במגזר הביטחוני. רכישת החברות "סטארלייט" ו"נקסטווייב" בדצמבר 2025 תמורת כ-90 מיליון ש"ח, הכניסה את הקבוצה לעולמות ה-RF והמיקרוגל, תחומים קריטיים לתעשיית הכטב"מים וההגנה האווירית. רכישה זו, לצד איחוד פעילויות סינאל ואינטנסיטי, משלימה את הפיכתה של אקסל לקבוצת אחזקות טכנולוגית מגוונת. בעוד שנת 2025 אופיינה בנשיאת עלויות רכישה והקמה, שנת 2026 נפתחת כאשר הקבוצה חמושה בחוזי ענק ובנוכחות דומיננטית במגזרי הצמיחה החמים ביותר במשק הישראלי, מה שמציב אותה בעמדת זינוק להצפת ערך משמעותית עבור בעלי המניות.
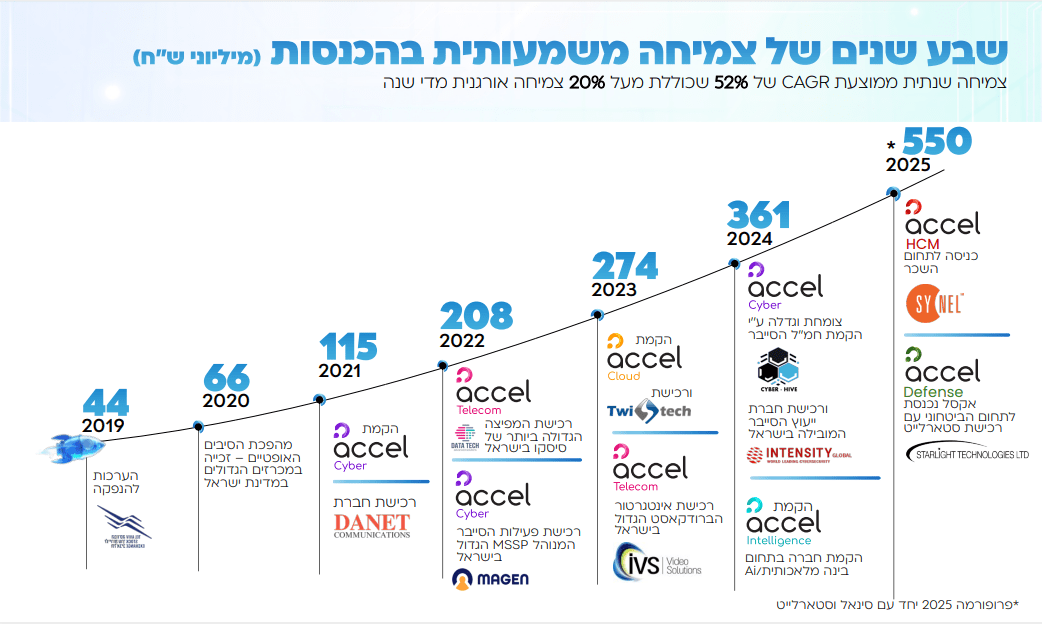
בתמונה אנו רואים את הצמיחה של החברה בשנים האחרונות
קרדיט: מצגת משקיעים אקסל סולושנס
המניה ירדה ב-0.19% באותו יום מסחר.
אר.פי אופטיקל
חווינו כנגד עינינו פריצה של אר פי אופטיקל בשנה האחרונה אשר ביססה את מעמדה כשחקנית מפתח גלובלית בתחום האלקטרו אופטיקה והמכ"ם. החברה רשמה צמיחה דרמטית של כ-40% בהכנסות, שהסתכמו ב-48.1 מיליון דולר, אך הבשורה האמיתית מגיעה מהזינוק של 85% ברווח הנקי ל-10.2 מיליון דולר. שיפור זה ברווחיות, לצד EBITDA מתואמת של 12.8 מיליון דולר, מעיד על יכולת החברה לתרגם טכנולוגיה עילית ליעילות תפעולית יוצאת דופן ולמתחי רווח גבוהים במיוחד (21% רווח נקי).
המנוע המרכזי מאחורי התחזיות האופטימיות של החברה הוא צבר ההזמנות, שנסק ב-65% והגיע לשיא של 150.3 מיליון דולר. נתון זה מעניק לחברה נראות עסקית נדירה, כאשר כ-90% מיעד המכירות לשנת 2026 כבר מובטח בחוזים חתומים. תנופה זו קיבלה חיזוק משמעותי בדצמבר 2025 ובינואר 2026, עם קבלת מכתבי כוונות והזמנות בהיקף של עשרות מיליוני דולרים מלקוחות ביטחוניים מובילים בישראל ובאירופה (כולל עסקאות המשך של 21.5 ו-15 מיליון דולר). הצלחה זו נובעת לא רק מהגידול העולמי בתקציבי הביטחון, אלא ממענה מדויק לאתגרי שרשרת האספקה הגלובליים, בראשם פיתוח עדשות ללא גרמניום (GE-Free) המשחרר את לקוחות החברה מהתלות במדינות כמו רוסיה וסין.
אסטרטגיית הצמיחה של אר פי אופטיקל נשענת על שילוב בין חדשנות אורגנית לבין רכישות סינרגטיות חכמות. רכישת חברת "ראדומטיקס" אפשרה לחברה להתרחב מעבר לאופטיקה המסורתית לעולמות המכ"ם והאלקטרוניקה המשימתית, המהווים כיום כ-16% מההכנסות. שילוב זה מאפשר לחברה להציע מערכות מולטי סנסוריות מבוססות AI להגנת גבולות ו-HLS, המהוות פתרון הוליסטי מבוקש בשוק הבינלאומי. עם יעד הכנסות שאפתני של 160 מיליון דולר לשנת 2028 וקצב צמיחה שנתי מורכב (CAGR) של מעל 38%, אר פי אופטיקל ממצבת את עצמה כחברת צמיחה מובהקת בסקטור הביטחוני, הנהנית מחוסן טכנולוגי ומצבר לקוחות איתן.
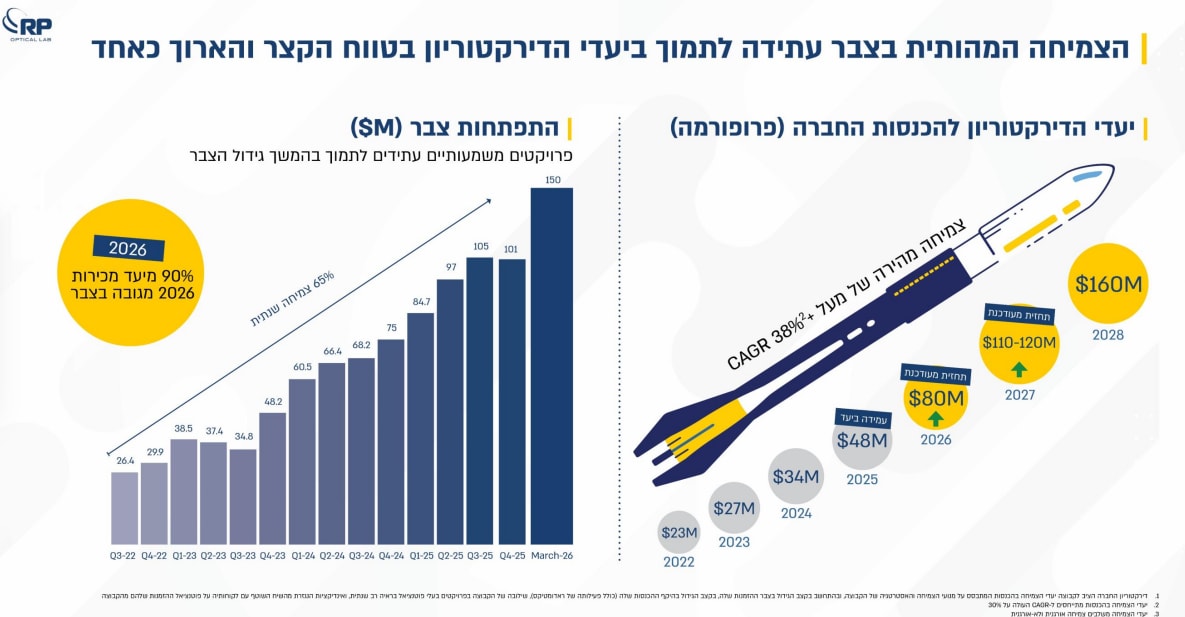
בתמונה ניתן לראות את התפתחות צבר ההזמנות של החברה ואת יעדי הצמיחה האגרסיביים לשנים הקרובות
קרדיט: מצגת משקיעים אר.פי אופטיקל
המניה עלתה כ15% באותו יום מסחר.
יוחננוף
קבוצת יוחננוף חתמה את שנת 2025 כשהיא מבססת את מעמדה כאלטרנטיבת ה"דיסקאונט" הדומיננטית בישראל, עם הכנסות שיא של 5.25 מיליארד ש"ח (צמיחה של 6.9%). בניגוד למתחרות שבחרו להתמקד בשורת הרווח על חשבון המחזור, יוחננוף דבקה באסטרטגיית לקנות הכל ובזול. הדבר התבטא במבצעים אגרסיביים ותכופים (כגון קמפיין "50% חזרו ובגדול" ומבצעי החגים של 2026) שהובילו לגידול של 2.5% במכירות בחנויות זהות. עם זאת, הורדות המחירים היזומות שנועדו להקל על הצרכן, לצד עלויות תפעול
שנבעו מהמעבר לסדרנות עצמית וקליטת מאות עובדים זרים בתקופת המלחמה, השפיעו על השורה התחתונה, עם EBITDA של 551 מיליון ש"ח ורווח נקי של 189.3 מיליון ש"ח.
החברה בחרה ב-2025 לבצע מהלכים אסטרטגיים מרחיקי לכת המעידים על חשיבה לטווח ארוך ואי תלות בספקים גדולים. יוחננוף ממצבת את עצמה כמעצמת נדל"ן קמעונאית עם נכסים בשווי של מעל מיליארד ש"ח, הכוללים פרויקטי ענק כמו מרכז הלוגיסטיקה והמסחר באור יהודה (70 אלף מ"ר). מהלך יוצא דופן נוסף הוא רכישת 107 דונם בנס ציונה לגידול עצמי של פירות וירקות, צעד של אינטגרציה אנכית שנועד להפחית את עלויות שרשרת האספקה ולהבטיח איכות ושליטה במחיר ללקוח הסופי.
במישור החדשנות, הרשת מובילה את השוק עם הטמעת עגלות חכמות המאפשרות רכישה עצמאית ללא תורים, ושיפור מערכי ה-Pick Up והאונליין. לצד זאת, הקמת האקדמיה למקצועות הקמעונאות הראשונה מסוגה מעידה על השקעה בהון האנושי כבסיס לצמיחה. עם 46 סניפים פעילים (כולל פתיחות חדשות בגדרה ובשדרות ב-2025) ותוכנית התרחבות מואצת ל-72 סניפים עד 2029, יוחננוף משדרת חוסן פיננסי גבוה המאפשר לה להמשיך להשקיע בתשתיות ובטכנולוגיה תוך חלוקת דיבידנדים בהיקף של 115 מיליון ש"ח לבעלי מניותיה.
המניה הגיבה בירידה של 0.98% באותו יום מסחר.
איילון
חברת איילון יכולה להיות מרוצה מהשנה שעברה, כאשר היא מסכמת אותה כשנת שיא עם צמיחה מרשימה בכל מגזרי הפעילות ושיפור משמעותי באיתנות הפיננסית. הרווח הכולל לאחר מס של הקבוצה זינק ב-66% והסתכם בכ-431 מיליון ש"ח, נתון המשקף תשואה חריגה של 33% על ההון. הצמיחה לוותה בעלייה בהיקף הפרמיות שהסתכמו בכ-5.05 מיליארד ש"ח, וגידול משמעותי בתקבולים בגין חוזי השקעה שהגיעו ל-1.7 מיליארד ש"ח. הישגים אלו אפשרו לחברה לחלק דיבידנדים בסך 125 מיליון ש"ח לבעלי מניותיה בגין רווחי השנה.
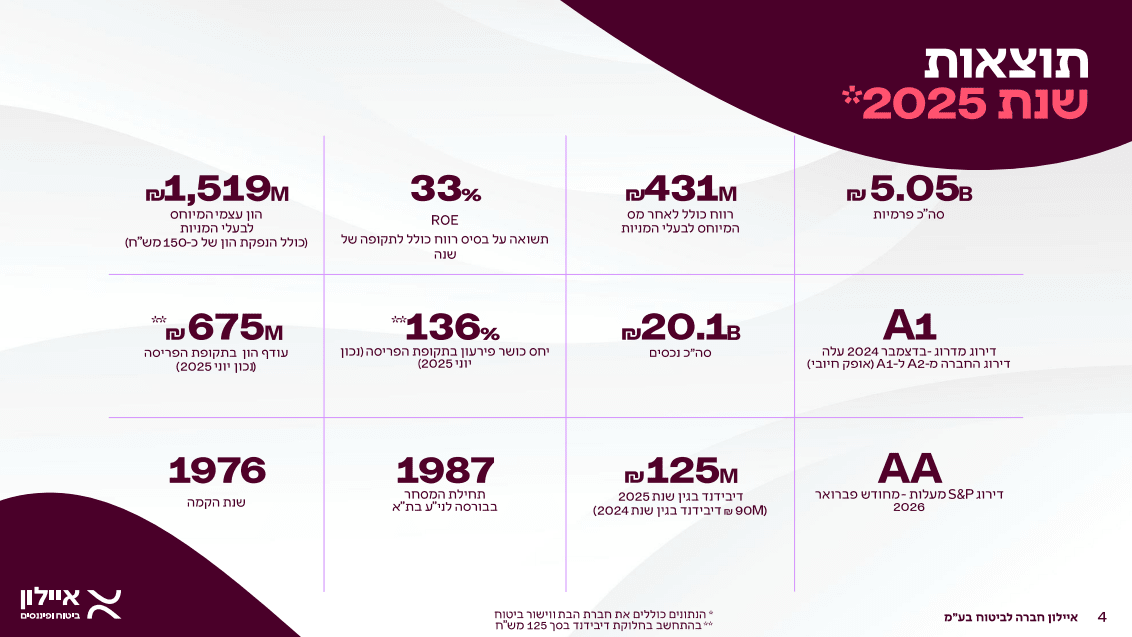
קרדיט: מצגת משקיעים איילון
במישור התפעולי והדירוגי, איילון נהנית מרוח גבית חזקה, חברת S&P מעלות העלתה את דירוג האשראי של החברה ל-AA בפברואר 2026, בעוד חברת מידרוג העלתה את הדירוג ל-A1 עם אופק חיובי, תוך ציון השיפור העקבי ברווחיות ובכושר הפירעון הכלכלי. החברה מובילה את השוק בתשואות פוליסות החיסכון במסלול כללי (מקום ראשון ב-12 החודשים האחרונים וב-5 השנים האחרונות) ומתכננת להרחיב את פעילותה בקרוב גם לתחומי קופות הגמל וההשתלמות.
איילון מבססת את מעמדה כחברה שירותית וערכית, כאשר דורגה במקום הראשון במדד השירות של רשות ההון במספר תחומים קריטיים, מהירות מענה טלפוני, תשלום תביעות בריאות, ביטוח דירה ורכב חובה . בנוסף, הקבוצה מציגה נתונים מרשימים בתחום ה-ESG עם 53% נשים בהנהלה הבכירה וזכייה בדירוג פלטינה פלוס של מדד מעלה זו השנה השלישית ברציפות. במישור הטכנולוגי, החברה זכתה להערכה על הטמעת סוכן AI ארגוני לשיפור היעילות והשירות.
דברי הנהלה: "אנו גאים לסכם שנה נוספת של צמיחה ושיאים חדשים אשר באו לידי ביטוי בכל מגזרי הפעילות... הקבוצה המשיכה להציג גידול ברווחיות הן מפעילות הליבה והן מהמרווח הפיננסי... אני מודה לכל עובדי החברה וסוכניה על ההשקעה והמחויבות הממשיכים גם בימי המלחמה הנוכחיים."
המניה הגיבה בירידה של 2.9% באותו יום מסחר.
אר.אס.אל
חברת אר.אס.אל מסכמת את שנת 2025 כשנה של "הכנת התשתית" לצמיחה עתידית. בעוד שהכנסות החברה רשמו ירידה של כ-24% (לכ-41.3 מיליון ש"ח) והרווח הנקי נסוג בהתאמה, מדובר בתנודתיות המאפיינת חברות ביטחוניות קטנות לאחר שנות שיא של אספקות פרויקטאליות (כפי שהיה עם עסקת הענק להודו ב-2024). עם זאת, מתחת לפני השטח הפיננסיים, החברה מציגה עוצמה תפעולית מרשימה: מגזר המדמ"לים (מדי מהירות לוע) זינק והיווה כ-30% מהמכירות, והחברה שמרה על איתנות פיננסית גבוהה עם יחס שוטף של 3.85, שאפשר לה לחלק דיבידנדים מצטברים של כ-21.3 מיליון ש"ח.
הנתון הדרמטי ביותר המצביע על עתיד החברה הוא צבר ההזמנות, ששילש את עצמו בתוך כשנה. בסוף 2025 עמד הצבר על כ-75 מיליון ש"ח, ועם הדיווחים במרץ 2026 הוא כבר חצה את רף ה-87 מיליון ש"ח. צבר זה מעניק לחברה נראות עסקית חסרת תקדים לשנים 2026-2027 ומסמן את סוף תקופת הירידה בהכנסות. חיזוק משמעותי לאמון השוק בחברה הגיע מכיוון המוסדיים, כאשר קבוצת "הראל ביטוח" הפכה לבעלת עניין בחברה לאחר רכישת מניות במרץ 2026 - איתות ברור לכך שהשוק מזהה את פוטנציאל הצפת הערך הגלום בצבר ההזמנות ובטכנולוגיה של החברה.
במישור האסטרטגי, RSL ממצבת את עצמה בחזית הטכנולוגית דרך שילוב בינה מלאכותית (AI) במערכות ה-HUMS (ניטור בריאות מערכות) ופיתוח סנסורים חכמים לעיבוד קצה. יכולות אלו, המיושמות בשדרוג מערכות F-16 ובארטילריה מודרנית, הן מנוע הצמיחה המרכזי מול לקוחות ענק כמו צבא ארה"ב, חיל האוויר הישראלי ו-HAL ההודית. הזכייה האחרונה במרץ 2026 במכרז למערכת בקרת אנרגיה לכטב"מים (בהיקף של 1.8 מיליון ש"ח) מדגישה את יכולת החברה לחדור לנישות טכנולוגיות חדשות וצומחות. לסיכום, RSL נכנסת ל-2026 כשהיא מצוידת בצבר הזמנות שובר שיאים, תמיכה מוסדית וטכנולוגיית AI, מה שמציב אותה בעמדה מצוינת לחזרה למסלול של צמיחה מואצת ברווחיות ובהכנסות.
המניה סיימה בירידה של כ-5.58% באותו יום מסחר.