אינדיום פוספיד, החומר השקט שמניע את מרוץ הבינה המלאכותית
5.4.2026

בקצרה
- אינדיום פוספיד (InP) משמש לייצור לייזרים במעגלים פוטוניים, המאפשרים העברת נתונים מהירה במיוחד במרכזי נתונים של בינה מלאכותית, דבר שהופך אותו לחומר גלם קריטי בתשתית הטכנולוגית המתקדמת.
- סין שולטת ב-65-70% מייצור האינדיום הגולמי העולמי, מה שמקנה לה השפעה משמעותית על שרשרת האספקה של InP, כפי שהודגם בפברואר 2025 כאשר הטילה בקרות יצוא שהאריכו את זמני ההמתנה לחומר.
- שוק מצעי ה-InP העולמי הוערך בכ-135 מיליון דולר בשנת 2024 וצפוי לצמוח בקצב שנתי ממוצע של כ-9% עד 2031, מה שמצביע על פוטנציאל צמיחה משמעותי לחברות הפועלות בתחום זה, במיוחד לאור הביקוש הגובר לבינה מלאכותית.
- חברת AXT, באמצעות חברת הבת שלה Beijing Tongmei, מייצרת מצעי InP בסין, מה שמציב אותה בעמדה מועדפת ליהנות מהביקוש הגובר לחומר גלם זה, אך גם חושף אותה לסיכונים גיאופוליטיים ורגולטוריים מצד ממשלת סין.
מרוץ הבינה המלאכותית הפך בשנים האחרונות לאחד מהמרוצים התחרותיים המואצים ביותר בהיסטוריה של שוקי ההון, כאשר (NVIDIA (NVDA, יצרנית שבבי ה-GPU, הפכה לסמל של עידן זה. שוויה זינק מכמה עשרות מיליארדי דולרים לשווי שוק של מעל לטריליון דולר תוך שנים ספורות.
בנוסף, גם (Micron (MU, יצרנית שבבי זיכרון HBM (זיכרון רוחב פס גבוה, המאפשר העברת כמויות ענק של נתונים מהר ביותר), הפכה לשחקנית מרכזית בתשתית שמאחורי מודלי הבינה המלאכותית.
אבל כעת מתברר שגם הרכיבים הנחשבים כפחות מסקרנים של העולם הטכנולוגי, כמו חומר גלם בשם אינדיום פוספיד, הם לא פחות קריטיים, כאשר המרוץ לשליטה בחומר הזה כבר התחיל.
מה זה אינדיום פוספיד ולמה הוא חיוני?
אינדיום פוספיד, או בקיצור InP, הוא מוליך למחצה מסוג III-V, בעל תכונה ייחודית הנקראת "פס אסור ישיר" (היכולת להעביר רמות אנרגיה ולפלוט אור ללא תהליך נוסף).
כלומר, הוא מסוגל להמיר חשמל ישירות לאור לייזר עקבי בגלי אינפרא-אדום, בדיוק בטווח שבו עובדים כבלי הסיבים האופטיים.
הסיליקון, שעליו מבוסס כמעט כל שבב מחשב בעולם, מצטיין בחישוב, אבל לא מסוגל ליצור אור לייזר ביעילות.
כאן בדיוק נכנס אינדיום פוספיד. בכל מתמר אופטי (רכיב שממיר חשמל לאור לצורך העברת נתונים), בכל מעגל פוטוני (שבב שמנתב מידע באמצעות אור), ובכל מכשיר העברת נתונים מהדור החדש, מסתתר לייזר עשוי מאינדיום פוספיד.
מרכזי נתונים של בינה מלאכותית מכילים אלפי כוננות GPU הפועלות כמכונה מבוזרת אחת. הן חייבות לתקשר ביניהן ברוחב פס עצום ובזמני השהיה נמוכים מאוד, כמעט מיידיים.
נחושת אינה מסוגלת לעמוד בעומס הזה. רק אור יכול, ורק אינדיום פוספיד יכול לייצר אותו באיכות הנדרשת.
מי מייצר את החומר הזה ואיפה מרוכז הכוח?
שרשרת הייצור של אינדיום פוספיד מתחילה הרחק לפני שמישהו שומע עליה, במתקנים תעשייתיים שמבצעים זיקוק ועיבוד של אבץ בסין.
אינדיום הוא תוצר לוואי של עיבוד עפרות אבץ, וסין שולטת ב-65-70% מייצור האינדיום הגולמי בעולם, עם תפוקה של כ-650 טון בשנה מתוך סך עולמי של כ-990 טון. ממדינות נוספות, קוריאה הדרומית, יפן, קנדה ובלגיה, מגיע היתרה.
ללא אינדיום גולמי סיני, שרשרת האספקה כולה נעצרת, ולמעשה זה בדיוק מה שקרה בפברואר 2025, כשסין הוסיפה את מצעי (wafer) האינדיום פוספיד לרשימת בקרות היצוא שלה, ובין לילה זמני ההמתנה לחומר גלם קפצו מ-8 שבועות ל-20 שבועות.
שוק ה-Wafer של אינדיום פוספיד
שוק מצעי ה-InP (ה-Wafer, פרוסת החומר שעליה בונים את כל הרכיבים) מאופיין בריכוזיות גבוהה מאוד. ייצור מצעי InP הוא השלב הבסיסי ביותר בשרשרת הערך ולכן השליטה בו קריטית לכל התעשייה.
ברמה הגלובלית, אסיה מובילה את השוק עם מעל 55% מסך ההכנסות כאשר סין לבדה מחזיקה כ-449 מרכזי נתונים וייצגה כ-25% מצריכת החשמל של מרכזי נתונים בעולם ב-2024, נתון שמדגיש את הקשר הישיר בין צמיחת תשתיות AI לבין הביקוש ל-InP.
בעצם סין שולטת ברוב הגדול של ייצור האינדיום העולמי ובנוסף היא ומדינות נוספות ביבשת אסיה מובילות את ההכנסות מאינדיום פוספיד, זאת הסיבה העיקרית לדומיננטיות שלה.
שוק מצעי ה-InP העולמי עמד על כ-135 מיליון דולר ב-2024, וצפוי לצמוח בקצב שנתי ממוצע של כ-9% ולהגיע לכ-247 מיליון דולר עד 2031. מדובר בשוק קטן יחסית במונחים אבסולוטיים, אך כזה שנמצא בלב אחת מנקודות הצוואר הבקבוק הקריטיות ביותר של תעשיית הבינה המלאכותית.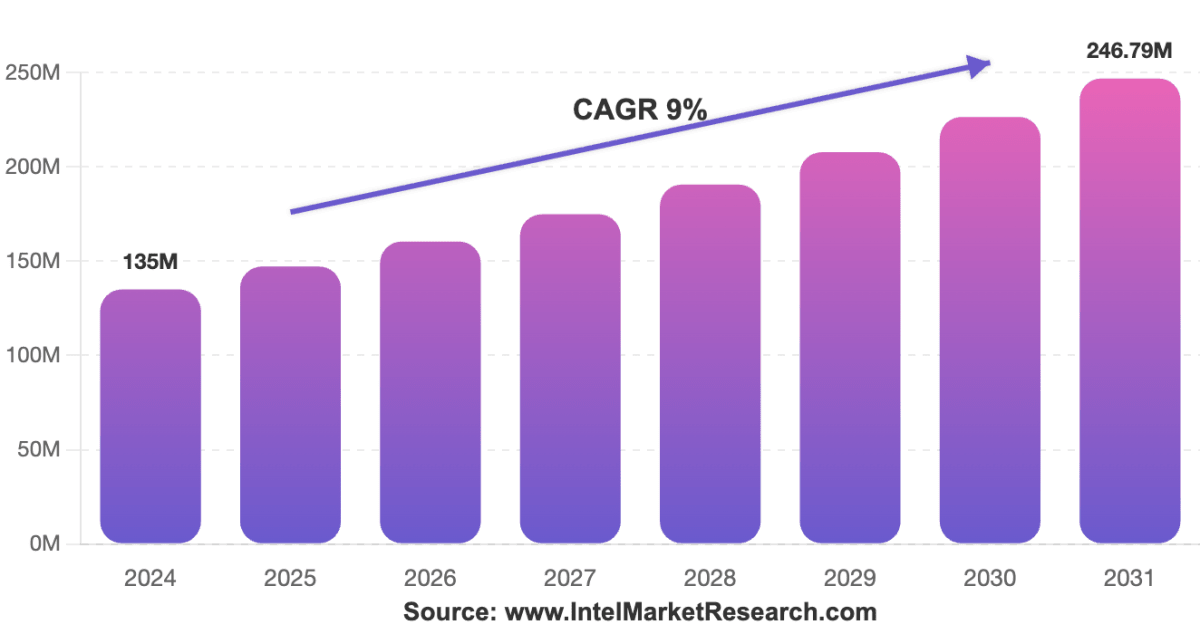
מי המרוויחות הגדולות?
יש לא מעט חברות שיכולות ליהנות מצוואר הבקבוק שנוצר כתוצאה מהביקוש ההולך וגובר ל-InP. כל חברה נמצאת במקום אחר בשרשרת הערך שמתחילה בחומרי הגלם, ממשיכה דרך תהליכי אפיטקסיה (בניית שכבות אטומיות מדויקות), עוברת לייצור רכיבים פוטוניים כמו לייזרים, ממשיכה למודולים אופטיים, ולבסוף מסתיימת במערכות שמוטמעות בפועל במרכזי נתונים.
1. (AXT (AXTI, שלב המצע המעובד
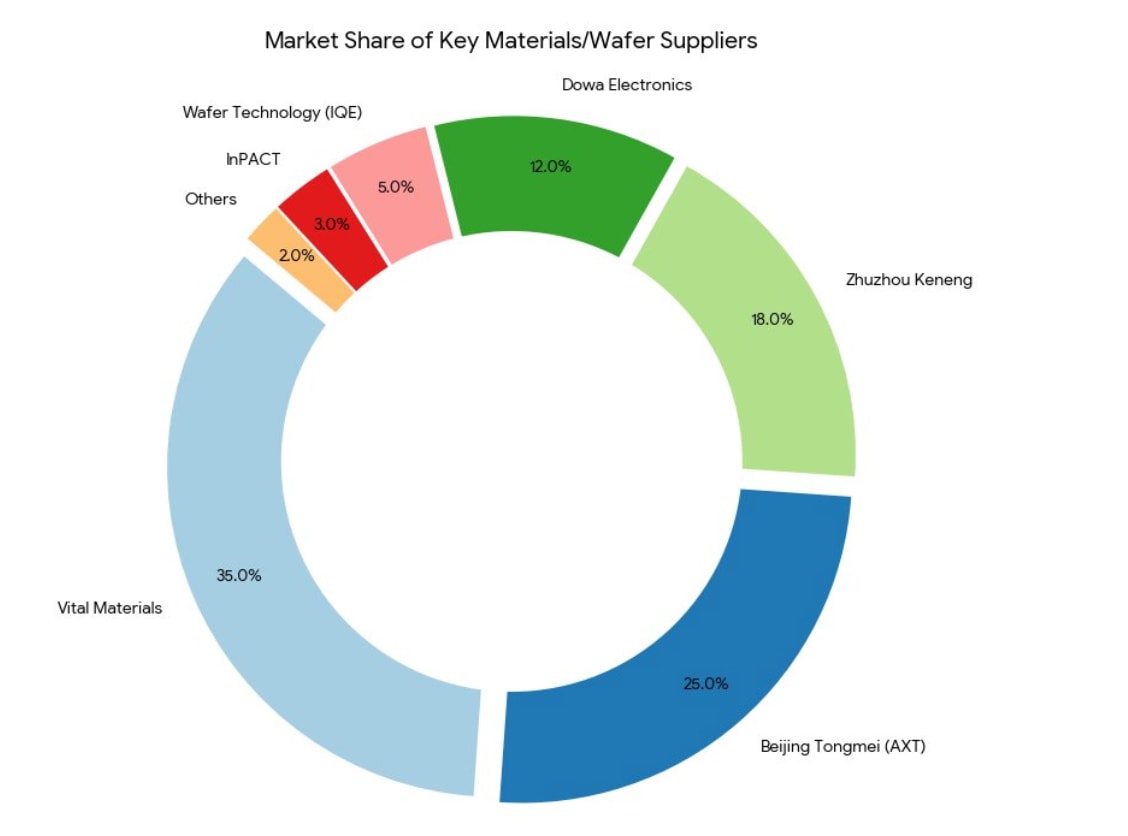
AXT פועלת בשלב הראשוני ביותר ומייצרת Wafers של InP דרך חברת הבת שלה Beijing Tongmei בסין, חומר הגלם שממנו מתחילה כל המערכת.
AXT נהנית ישירות מכל עלייה בביקוש, אך חשופה לסיכונים גיאופוליטיים כפי שקרה כשסין הטילה בפברואר 2025 בקרות יצוא על מצעי InP, שפגעו ישירות בהכנסות הרבעון הרביעי של 2025.
סך הכנסות החברה מסתכמות ב-88 מיליון דולר, כאשר כ-45 מיליון דולר מתוכם (51%), מגיעים ישירות מ-InP.
2. (Lumentum (LITE, שלב הרכיבים הפוטוניים
Lumentum לוקחת את ה-InP והופכת אותו ללייזרי EML (לייזר עם מודולטור מובנה שמאפשר שליטה מהירה בעוצמת האור להעברת מידע), שהם הלב של כל רכיב שמעביר ומקבל מידע אופטי במהירויות של 800G, 1.6T ומעבר.
בנוסף, רק במרץ 2026 קיבלה Lumentum השקעה מ-NVIDIA בהיקף של 2 מיליארד דולר כדי שאנבידיה תקבל אספקה מובטחת של לייזרים ורכיבים אופטיים מבוססי InP, שמאפשרים ל-GPU'S כמו Blackwell להעביר כמויות עצומות של מידע בין שרתים.
סך הכנסות החברה מסתכמות בכ-2.4 מיליארד דולר, כאשר כ-2 מיליארד דולר מתוכם (80%), מגיעים מפעילות מבוססת InP.
3. (Coherent (COHR, שלב האינטגרציה האנכית המלאה
Coherent היא החברה המגוונת ביותר. מייצרת Wafers, מבצעת אפיטקסיה, מפתחת לייזרי EML, ומרכיבה מודולים ומערכות שלמות. שליטה בכל שלבי הייצור מהמצע ועד המוצר הסופי, היא היתרון התחרותי המרכזי שלה.
גם Coherent קיבלה מ-NVIDIA השקעה של 2 מיליארד דולר לאותה מטרה. סך הכנסות החברה מסתכמות בכ-5.8 מיליארד דולר, כאשר כ-3.4 מיליארד דולר (59%) מגיעים מפעילות קשורה ישירות ל-InP.
בתמונה ניתן לראות את נתח השוק של יצרני המצע בעולם.
 מקור: Serenity
פיקוח, רגולציה, וצווארי בקבוק
לא מדובר בחומר פשוט לייצור. תהליך הייצור של מצעי InP מורכב משמעותית מזה של סיליקון, ועלותו גבוהה פי 3 עד 5. מפעלי הייצור שמבצעים אפיטקסיה מחזיקים לרוב מלאי מצומצם של שבועות בלבד, ולכן רגישים מאוד לשיבושים. הקמת מפעל חדש אורכת שנים, וזמני האספקה של ציוד ייצור יכולים להגיע ל-18 עד 24 חודשים.
בנוסף, כוח אדם מיומן בתחום הפוטוניקה הוא משאב נדיר, מה שמקשה עוד יותר על הגדלת הקיבולת.
כאשר סין החלה להגביל יצוא של חומרי אינדיום, ההשפעה על שרשרת האספקה הייתה מהירה. זמני האספקה התארכו ונוצר מחסור אצל יצרנים. כתוצאה מכך, הצרכנים הגדולים, חברות ה-hyperscalers, החלו לחתום על הסכמי אספקה ארוכי טווח, מתוך הבנה שהאתגר המרכזי הוא עצם הזמינות של החומר, ולא המחיר שלו. במצב כזה, השוק אינו מתנהל לפי תחרות מחירים, אלא לפי הקצאת משאבים. מי שמבטיח אספקה מראש מקבל, והשאר נאלצים להמתין.
מבט קדימה
אינדיום פוספיד מגלה אמת עמוקה יותר על עידן הבינה המלאכותית.
הצמיחה של הטכנולוגיה הנשגבת ביותר בעולם מוגבלת על ידי הפיזיקה של אטומים בודדים. כל עוד העולם ממשיך להרחיב מרכזי נתונים ולפרוס דגמי בינה מלאכותית בקנה מידה גדל, צרכי InP יגדלו לא בקצב ליניארי אלא בקצב מוכפל.
אבל השאלה שנותרת פתוחה היא האם ההשקעות הנוכחיות יספיקו לעמוד בקצב הביקוש? ואם לא, מי יהיו המפסידים הראשונים? ה-hyperscalers הגדולים שהבטיחו לעצמם הסכמי אספקה, או שמא כלל שוק ה-AI שחשב שהצוואר הבקבוק הוא השבב ולא האור שמוביל אותו?
ואולי השאלה האמיתית היא לא מי ינצח, אלא מי בכלל יצליח להישאר במשחק כשהפיזיקה עצמה הופכת למגבלה.