סבסוד משכנתאות בצל הריבית: פתרון למשבר או דלק לאינפלציה?
5.4.2026
בקצרה
- הממשלה שוקלת סבסוד משכנתאות בעלות של 7-10 מיליארד ש"ח בשנה, המיועד לרוכשי דירות עד 2022, בניסיון להקל על מצוקתם עקב עליית הריבית, אך צעד זה עלול להגדיל את הביקוש ולתרום לעליית מחירים נוספת בשוק הדיור.
- בנק ישראל מתנגד לסבסוד המשכנתאות, בטענה שהתערבות זו פוגעת ביעילות המדיניות המוניטרית ומסכלת את מאמצי ריסון האינפלציה, שכן הזרמת כספים לשוק תעודד צריכה ותקשה על הורדת האינפלציה, מה שעלול להוביל להורדת דירוג האשראי של ישראל.
- הגדלת הגירעון הממשלתי בעד 10 מיליארד ש"ח עקב הסבסוד, ללא מקור תקציבי מוגדר, מעוררת חששות לגבי יציבותה הפיסקאלית של המדינה, ועלולה להעלות את פרמיית הסיכון של ישראל בעיני משקיעים בינלאומיים, מה שייקר את עלויות המימון של הממשלה.
- הבנקים עשויים להרוויח מהסבסוד, שכן הוא מבטיח את החזרי המשכנתאות ומגן על תיק האשראי שלהם, זאת בנוסף להטבת המס שקיבלו לאחרונה, מה שמעלה תהיות לגבי סדרי העדיפויות הכלכליים של הממשלה, ועלול לעורר ביקורת ציבורית.
החלטת הממשלה לקדם תוכנית לסבסוד החזרי משכנתאות מעוררת סערה במערכת הכלכלית, כאשר מדובר בצעד שעלותו המוערכת נעה בין 7 ל-10 מיליארד ש"ח בשנה. התוכנית מציעה מתן מענק חודשי לבעלי דירה יחידה בלבד, שרכשו את נכסם עד סוף שנת 2022, טרם העליות המשמעותיות בריבית במשק. הסבסוד מיועד למי שרכש דירה שמחירה אינו עולה על פי שניים מהמחיר הממוצע (תקרה של כ-4.4 מיליון ש"ח), כאשר מי שרכש דירה במחיר הממוצע ומטה זכאי לפיצוי בגובה 75% מהעלייה הריאלית שנרשמה בהחזר החודשי שלו.
אז למה הממשלה בוחנת את החוק? מלכודת הריבית והתזרים השלילי
בסביבת הריבית האפסית ששררה עד שנת 2021, חישוב התשואה על דירה למגורים נראה מבטיח. כאשר עלות המימון זניחה וריבית בנק ישראל עמדה על 0.1%, הבנקים דחפו כסף לכל דורש. היכולת לקבל מימון של 75% לדירה ראשונה בריביות שמתחת לאינפלציה הפכה את החוב לנכס בפני עצמו, וקל היה להצדיק רכישת נכסים במחירים מאמירים. המודל של "השוכר משלם את המשכנתא" עבד בצורה מתמטית מושלמת, מצב שיצר עיוות שוק שבו מחירי הנכסים עלו בניתוק מוחלט מהגידול הריאלי בשכר הממוצע במשק, וכך החזרי המכנתא היו נוחים ללווים.
עם זאת, החל משנת 2022 הובילו העלאות הריבית האגרסיביות של בנק ישראל לשינוי יסודי במשוואת הכדאיות הכלכלית. בשנה זו, השפעות מגפת הקורונה, צבירת מזומנים בסגרים ומחסור אדיר בהיצע עולמי השפיעו רבות על המשק ועל האינפלציה. בין מרץ 2022 ליוני 2023 זינקה הריבית מרמה של 0.1% לריבית עצומה של 4.75%, ופתאום המתמטיקה כבר לא עובדת. עלויות המימון הגבוהות יצרו מצב שבו ההוצאה החודשית על החוב עולה משמעותית על התשואה משכר הדירה, וכך ללווים נהיה מאוד קשה להחזיר את החזרי המשכנאות.
כדי לשמר את רמות המחירים הגבוהות בשוק שהתרגל לעליות, החלו חברות הנדל"ן להשתמש במבצעי מימון אגרסיביים כמו מודל 80/20. מטרת המבצעים הללו היא לייצר מצג שווא של יציבות בשוק הדיור, בעוד שבפועל מדובר בהנחות מימוניות שנועדו להגן על רווחיות החברות ועל חלוקת הדיבידנדים לבעלי המניות. כעת, כאשר הריבית גבוהה והלווים נדרשים להתחיל לשלם את יתרת החוב, רבים מהם מוצאים עצמם עם תזרים מזומנים שלילי מדי חודש ועם נטל חוב שהפך לבלתי נסבל עבור משפחות שאינן עומדות עוד בתנאי ההחזר המקוריים.
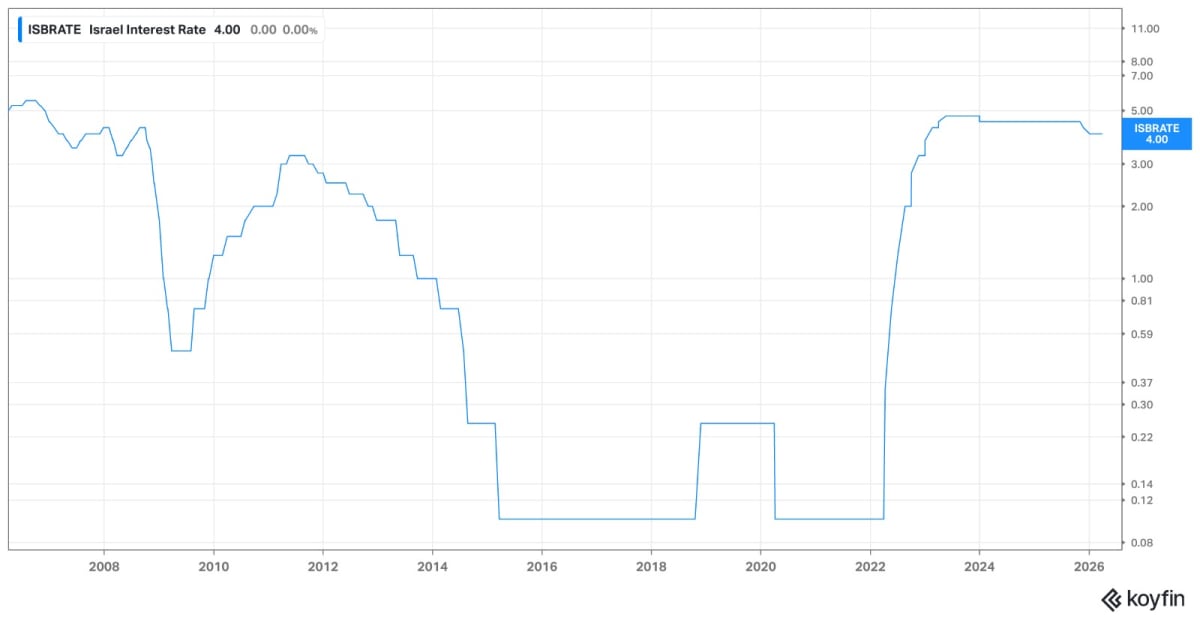
בתמונה אנו רואים את אחוזי הריבית לאורך השנים האחרונות בישראל.
קרדיט: koyfin
חזית הסירוב של בנק ישראל
בנק ישראל, בהובלת הנגיד פרופ' אמיר ירון, מביע התנגדות נחרצת למהלך ומגדיר אותו כצעד פופוליסטי ומסוכן. הנגיד וגורמי המקצוע בבנק טוענים כי התערבות ישירה בהחזרי המשכנתא פוגעת ביעילות המדיניות המוניטרית, הריבית נועדה לרסן את הצריכה כדי להוריד את האינפלציה, וסבסוד ההחזרים למעשה מבטל את האפקט הזה ומזרים כסף נוסף לשוק. בבנק ישראל מדגישים כי מדובר בצעד רגרסיבי המיטיב עם בעלי נכסים יקרים על חשבון כלל הציבור, ומתריעים כי הדבר עלול להוביל להורדת דירוג האשראי של ישראל בשל חוסר אחריות תקציבית.
הנטל על הגירעון הממשלתי
התוכנית מגיעה בתזמון מאתגר מבחינה פיסקאלית, כאשר תקציב המדינה כבר אושר עם יעד גירעון גבוה בשל הוצאות המלחמה. הוספת נטל של עד 10 מיליארד ש"ח ללא מקור תקציבי מוגדר צפויה להחריף את הגירעון המבני. מהלך כזה, שנעשה בניגוד לעמדת משרד האוצר, משדר לשווקים הבינלאומיים כי הממשלה מתעדפת שיקולים פוליטיים קצרי טווח על פני יציבות כלכלית ארוכת טווח, מה שמעלה את פרמיית הסיכון של המדינה.
המרוויחים השקטים: המערכת הבנקאית
בעוד הדרגים המקצועיים מתנגדים, הבנקים המסחריים, עשויים למצוא בתוכנית נקודת אור שתבטח את תיק האשראי שלהם. מעבר לכך, עולה השאלה מדוע הממשלה נוקטת בצעד שני בפרק זמן קצר המיטיב עם הבנקים. זאת לאחר ששר האוצר סמוטריץ' קידם הטבת מס שבמסגרתה הוקטן שיעור המס המיוחד על רווחי הבנקים מ-26% ל-17% בתמורה להקדמת תשלומים, צעד שחסך לבנקים מיליארדי שקלים בטווח הארוך. השילוב בין הקלת המס לסבסוד הממשלתי שמבטיח את החזרי ההלוואות מעלה תהיות קשות לגבי סדרי העדיפויות הכלכליים.
התובנות שלנו:
הניסיון הממשלתי להקל על רוכשי הדירות באמצעות סבסוד ישיר הוא בבחינת פלסטר לבעיה עמוקה בהרבה. ראשית, יש להתייחס לצעד הזה כצעד קלאסי של כלכלת בחירות, שמתקרבות אלינו. שנית, בעוד שהמהלך עשוי לספק הקלה זמנית ללווים שנחנקו תחת נטל הריבית, המחיר הכולל בדמות הגדלת הגירעון, פגיעה באמינות המדיניות המוניטרית ומתן רוח גבית למערכת הבנקאית על חשבון הקופה הציבורית, הוא מחיר כבד. פתרון אמיתי דורש טיפול שורש בבירוקרטיה ובצד ההיצע, ולא הזרמת מיליארדים שמזינה את אותה אינפלציה שהיא מנסה לשכך.