תור הזהב של מתכת החשמול
5.4.2026

בקצרה
- תעשיית הרכב החשמלי מגדילה משמעותית את הביקוש לנחושת, כאשר רכב חשמלי ממוצע צורך כ-72 ק"ג נחושת, לעומת 25 ק"ג ברכב בעירה פנימית, מה שמצביע על פוטנציאל צמיחה עצום עבור יצרניות הנחושת.
- המעבר לאנרגיה ירוקה צפוי להגדיל את הביקוש העולמי לנחושת ב-7.1 מיליון טון עד 2040, כתוצאה מהצורך בנחושת בטורבינות רוח, פאנלים סולאריים וכבלי הולכה, מה שהופך את הנחושת לנכס אסטרטגי בהשקעות ירוקות.
- מרכזי נתונים היפר-סקייל, המשרתים את הבינה המלאכותית, צורכים עד 50,000 טון נחושת כל אחד עבור חיבורי חשמל ומערכות קירור נוזלי, מה שמגביר את הביקוש לנחושת ויוצר הזדמנויות השקעה בתחום זה.
- הביקוש הגובר לנחושת מגיע על רקע אתגרים בצד ההיצע, כולל ירידה באיכות הסלע ושיקולים פוליטיים, מה שעלול להוביל לעליית מחירים משמעותית ולתשואות גבוהות עבור משקיעים בתעשיית הנחושת.
בעידן שבו הכותרות הכלכליות נשלטות על ידי מהפכות של בינה מלאכותית, שבבים מתקדמים ומעבר לאנרגיות ירוקות, קל לשכוח את התשתית הפיזית והחומרית שמאפשרת לכל הקדמה הזו להתקיים.
בחרתי למקד מאמר מעשיר זה במתכת המדהימה- נחושת.
המתכת ההיסטורית שמלווה את האנושות משחר הציוויליזציה, וכעת תופסת את קדמת הבמה כמשאב הקריטי והאסטרטגי ביותר של המאה ה-21.
הנחושת היא הרבה מעבר לסחורה תעשייתית רגילה.
בזכות מוליכותה החשמלית והתרמית יוצאת הדופן (השנייה בטבע רק לכסף), עמידותה הגבוהה לקורוזיה ויכולתה לעבור מיחזור אינסופי ללא שום פגיעה באיכותה, היא מהווה את ״מערכת העצבים" של העולם המודרני. כן כן, ממש ככה, בלי להגזים.
למעשה, מתכת זו נמצאת כמעט בכל היבט של חיינו: מחוטי החשמל והצנרת בבניינים , דרך מנועים תעשייתיים ומערכות מיזוג , ועד לליבת הטכנולוגיות העכשוויות ביותר כמו רכבים חשמליים (EVs) , טורבינות רוח, פאנלים סולאריים וחוות השרתים העצומות של הבינה המלאכותית.
מטרת סקירת עומק זו היא לצלול אל מאחורי הקלעים של הכלכלה העולמית, ולחשוף מדוע הזינוק חסר התקדים בביקוש למתכת זו, אל מול האתגרים העצומים והמורכבים שחווה צד ההיצע (מאיכות הסלע ועד לפוליטיקה עולמית), הופכים את הנחושת לאחת מתזות ההשקעה המרתקות, הקריטיות והדחופות ביותר של העשור הקרוב.
מהפכת החשמול והמעבר לאנרגיה ירוקה
המעבר העולמי מאנרגיות פוסיליות מזהמות לאנרגיות מתחדשות וחשמל נקי אינו יכול להתרחש בחלל ריק, הוא דורש תשתית פיזית עצומה שניצבת על יסודותיה של מתכת אחת מרכזית.
הרציונל הפיזיקלי לכך ברור. הנחושת היא המוליך החשמלי והתרמי היעיל ביותר בטבע, למעט כסף, מה שהופך אותה לרכיב שאין לו תחליף בטכנולוגיות ירוקות.
דוגמה מובהקת לכך נמצאת בתעשיית הרכב- בעוד שרכב נוסעים מבוסס מנוע בעירה פנימית מסורתי מכיל כ-25 ק"ג נחושת בלבד , רכב חשמלי (EV) מתקדם דורש בממוצע פי 2.9 יותר נחושת, כמות המגיעה לכ-72 ק"ג ולעיתים אף פי 4 ברכבים גדולים יותר.
מתכת זו קריטית עבור מערכות הסוללה והמנועים החשמליים (e-motors).
מגמה זו אינה עתידית או אופטימית מידי, המגמה מתרחשת ממש כעת.
בשנת 2025 לבדה נמכרו ברחבי העולם כ-22 מיליון רכבים חשמליים מלאים והיברידיים נטענים , מספר הגדול ב-25% מסך כלל מכירות הרכבים החדשים בארה"ב.
במקביל, הקמת טורבינות רוח, במיוחד בחוות רוח ימיות, ופריסת פאנלים סולאריים מצריכות כמויות אדירות של נחושת עבור הגנרטורים, השנאים וכבלי ההולכה התת-ימיים.
ייצור החשמל העולמי כולו צפוי לזנק בכמעט 50% עד שנת 2040 , וסקטור המעבר האנרגטי (Energy Transition) יוסיף לבדו עוד 7.1 מיליון טון של ביקוש שנתי לנחושת.
עבור המשקיע שעוקב אחרי הכותרות, המשמעות היא אסטרטגית מאין כמותה.
כל הכרזה ממשלתית על עמידה ביעדי אקלים או אפס פליטות, מהווה הלכה למעשה התחייבות פיננסית אדירה ונגזרת ישירה לרכישת מיליוני טונות של נחושת, תוך הפיכתה של המתכת לנכס עוגן בתיק ההשקעות הירוק.
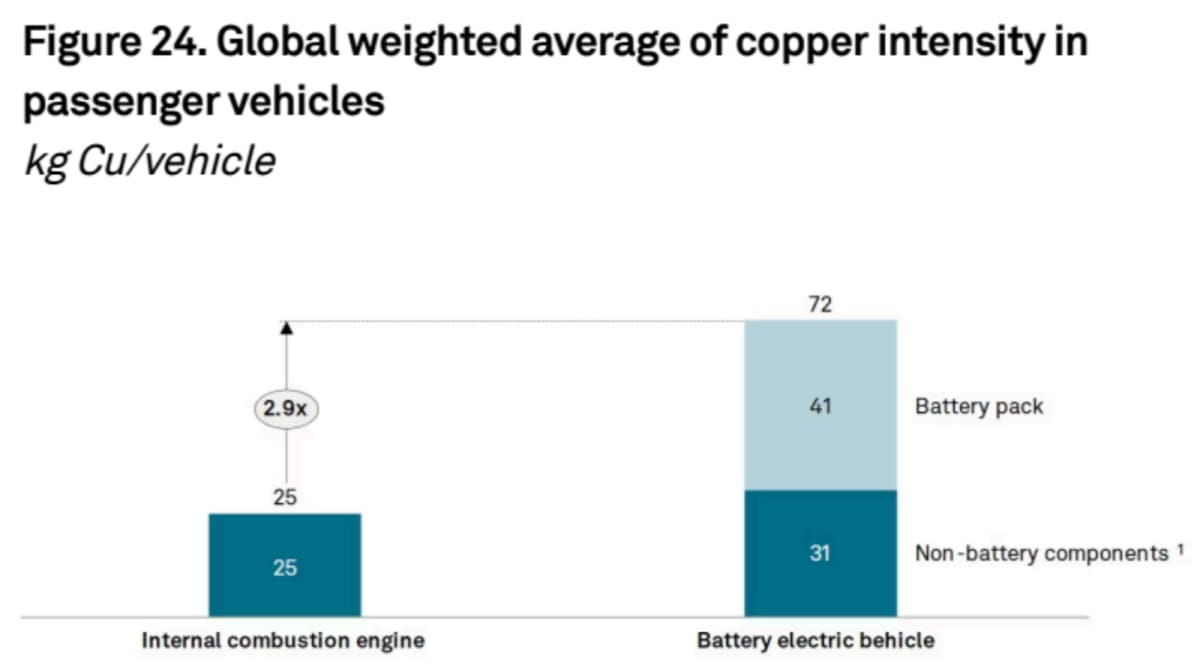
גרף הממחיש את כמות הנחושת שצריך ברכב חשמלי לעומת רכב בנזין.
הזינוק בביקוש מצד בינה מלאכותית (AI) ומרכזי נתונים
פריצת הדרך ההיסטורית של הבינה המלאכותית יצרה וקטור צמיחה דרמטי ובלתי צפוי בשוק הנחושת, כזה שלא תומחר כלל במודלים הכלכליים של תחילת העשור.
הרציונל הטכנולוגי מאחורי זינוק זה טמון ב"צפיפות ההספק" (כמות האנרגיה החשמלית הנצרכת בתוך יחידת שטח פיזית מוגדרת) המפלצתית הנדרשת לאימון מודלי שפה מורכבים.
בעוד ששרתי מחשוב מסורתיים צרכו בין 5 ל-15 קילוואט (יחידת מידה) לארון ציוד (Rack), ארונות המאכלסים שרתי AI ושבבי GPU מתקדמים דורשים עומס כבד של בין 100 ל-1,000 קילוואט לארון בודד. הפיזור העצום של החום מחייב את התעשייה לנטוש את מערכות קירור האוויר המסורתיות ולעבור למערכות קירור נוזלי מורכבות (Liquid Cooling), אשר מסתמכות במידה חסרת תקדים על נחושת בזכות ההולכה התרמית המצוינת שלה.
דוגמה להמחשת הטירוף הטכנולוגי-
מרכז נתונים בודד המוקם בסדר גודל של היפר-סקייל (Hyperscale) יכול לצרוך עד 50,000 טון של נחושת לטובת חיבורי חשמל וצנרת קירור. ככתוצאה מכך, ההערכות מצביעות כי צריכת החשמל של מרכזי נתונים בארה"ב תזנק דרמטית ולמעשה תגיע לנתח של 14% מסך צריכת החשמל הלאומית עד שנת 2030, זינוק פנומנלי מ-5% כיום.
הביקוש לנחושת מסקטור זה בלבד עשוי להגיע ל-475,000 טון מטרי נחושת כבר בשנת 2026.
ההשלכה למשקיעים היא ברורה ומיידית, ענקיות הטכנולוגיה (ההיפר-סקיילריות), שלהן כיסים עמוקים (השקעות הון של למעלה מ-400 מיליארד דולר ב-2025) והשקעות עתק ב-AI, יתחרו באגרסיביות וישלמו כל פרמיה שתידרש על אספקת נחושת, מה שמבטיח לחץ ביקוש קשיח ודחיפת מחירים חזקה כלפי מעלה מבלי רגישות של ממש למחיר המתכת עצמה.
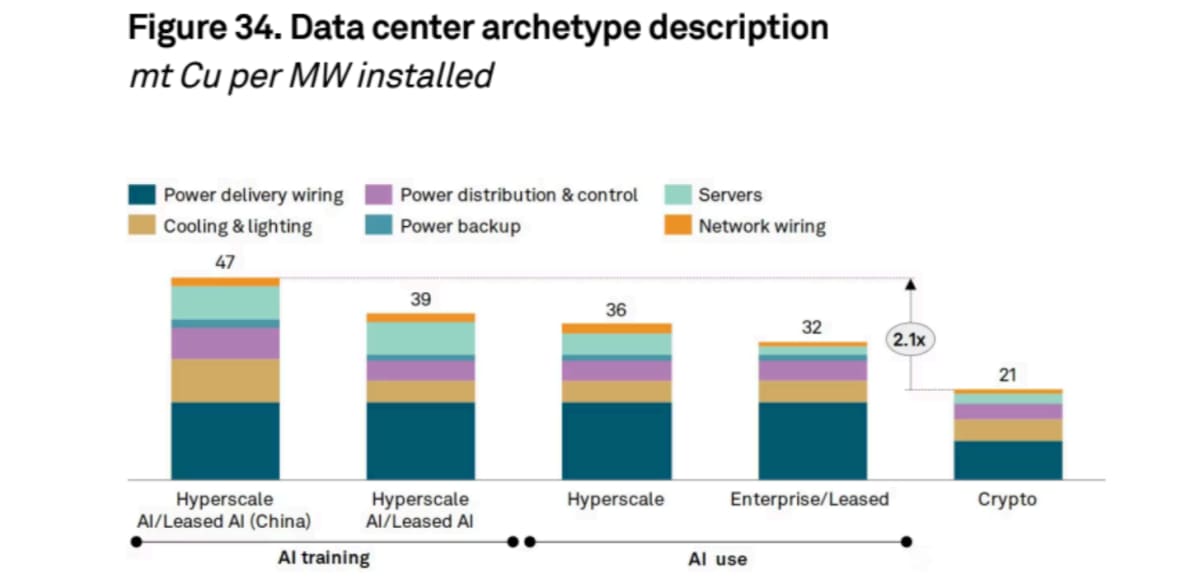
שורות של שרתי בינה מלאכותית בצפיפות גבוהה המשתמשים במערכות קירור נוזלי וחיווט נחושת (כ-47 טון נחושת למגה-וואט)
הביקוש הכלכלי הבסיסי
בעוד שעולם ההשקעות לעתים מסתנוור מטכנולוגיות חדשות, אסור להזניח את בסיס הביקוש ההיסטורי והקשיח המקנה למתכת את הכינוי המיתולוגי "ד"ר נחושת" (Dr. Copper).
חומר גלם שבריאותו מעידה על בריאותה של הכלכלה העולמית כולה, ואני אסביר-
הביקוש הכלכלי הבסיסי נובע מתהליכי המקרו הגדולים ביותר של האנושות: גידול אוכלוסין, הגירה מהכפר לעיר (אורבניזציה) ועלייה ברמת החיים, בעיקר בשווקים מתעוררים.
הרציונל לשימוש האינטנסיבי כאן הוא שכאשר אזרח במדינות כמו הודו, סין או בדרום-מזרח אסיה עובר לעיר, הוא נזקק לתשתיות בנייה, צינורות מים נקיים, רשתות חשמל ומכשירי חשמל ביתיים. ונחשו מה?
כולם, אבל כולם, מושתתים על נחושת.
בואו נביט בדוגמה חותכת לכך, אשר ניתן לראות בשוק מיזוג האוויר ההכרחי כל כך לחיינו-
עד שנת 2040, התחזיות מדברות על תוספת בלתי נתפסת של כ-2 מיליארד מזגנים חדשים בעולם , שידרשו סלילי חילוף חום עשויים נחושת עקב יעילותם התרמית האופטימלית. סך הביקוש הכלכלי הבסיסי צפוי להמשיך לצמוח בקצב מתון אך יציב של 2% בשנה, ולעלות מ-18 מיליון טון נחושת ב-2025 ל-23 מיליון טון ב-2040. וזה רק תעשיית מיזוג האוויר, בהערכה די מצומצמת.
ענפי הבנייה והמכונות הכבדות ימשיכו להוות את צרכני הליבה במדינות מתפתחות.
והמשמעות לכך היא שתעשייה זו משמשת כרשת ביטחון פסיכולוגית ורשת כלכלית איתנה.
גם אם תירשם האטה בקצב האימוץ של חדשנות טכנולוגית מסוימת, הצורך האנושי הקיומי של מיליארדי תושבים בעולם המתפתח להשיג תנאי חיים בסיסיים כמו דיור, קירור וחשמל, ימשיך לספק רצפת ביקושים חזקה, קשיחה ומגנה שלא תאפשר קריסת מחירים.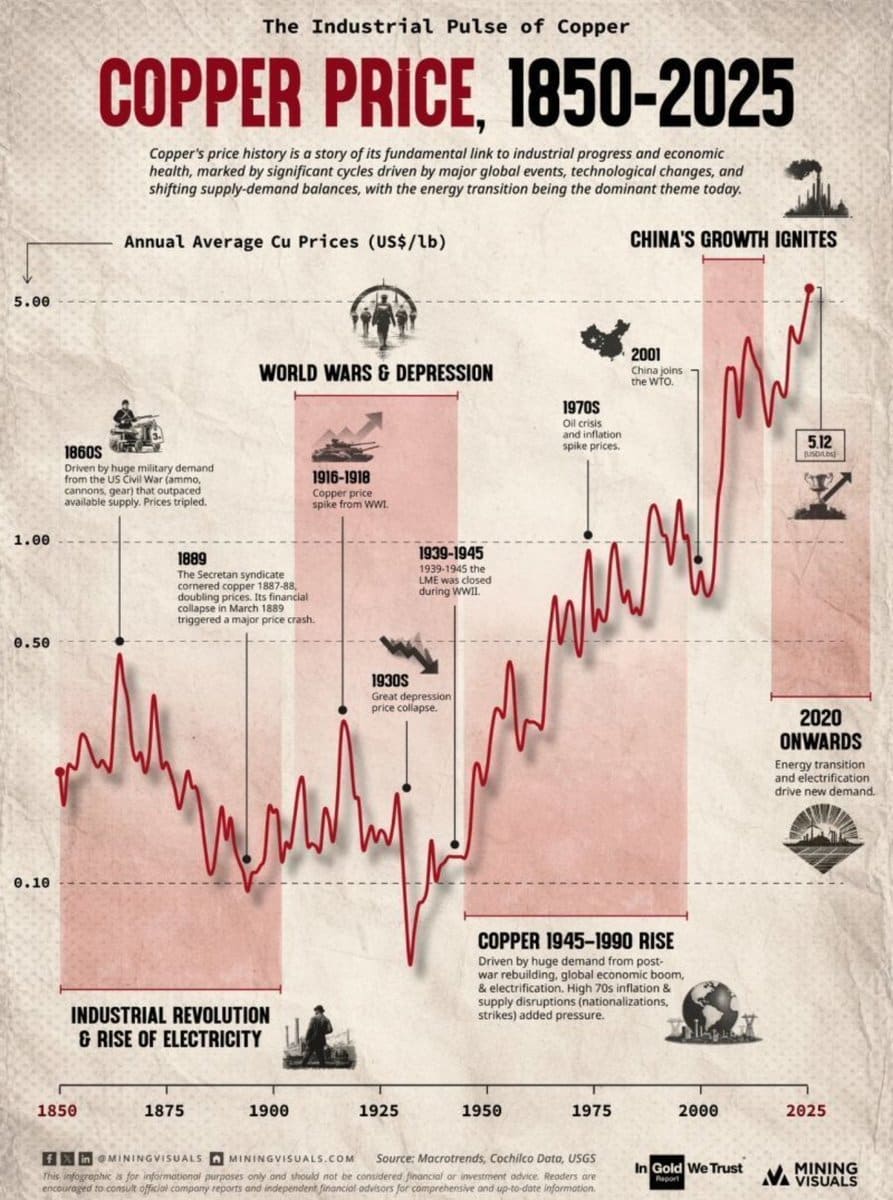
גרף היסטורי המראה את הקשר בין מהפכות תעשייתיות למחיר הנחושת מ-1850 עד 2025.
הגירעון המבני: מסלול התנגשות כלכלי בלתי נמנע
שוק הנחושת נכנס בימים אלו למה שכלכלנים מכנים "מחזור-על" (Super-Cycle), מצב המונע מפער כרוני ומבני בין צמיחה קשיחה ומחזורית בביקוש, לבין תקרת זכוכית מאיימת בצד ההיצע.
הנתונים האנליטיים מראים כי הביקוש העולמי הכולל למתכת זו צפוי לזנק ב-50%, מ-28 מיליון טון מטרי בשנת 2025 לכ-42 מיליון טון מטרי בשנת 2040.
מנגד, הרציונל בצידו של ההיצע (הכולל כרייה ראשונית ומחזור משני) מצביע על חוסר יכולת משווע להדביק את הקצב. הרי כבר הבנתם את הצורך האדיר בנחושת, ועצם העובדה שהיא נמצאת כמעט בכל דבר בחיינו. לכן, אנחנו נמצאים במירוץ התחמשות של נחושת.
ללא השקעות עתק מיידיות בהרחבת מכרות נחושת, תפוקת הכרייה הראשונית צפויה להגיע לשיא תפוקתה של 27 מיליון טון סביב שנת 2030, ולאחר מכן תתחיל לרדת ברציפות עד לרמה של 22 מיליון טון ב-2040. התוצאה של משוואה אכזרית זו היא תחזית קודרת לגירעון היסטורי וחסר תקדים של כ-10 מיליון טון נחושת עד 2040.
אולם, המשבר אינו מחכה לעתיד הרחוק, וניתן לראות אותו כבר מעבר לפינה.
בתחזיות של גופי הענק הפיננסיים, בנק ג'יי.פי מורגן (JPM) צופה גירעון עולמי קרוב של כ-330,000 טון בנחושת מזוקקת כבר בשנת 2026, וסיטי בנק (Citi) צופה גירעון של 308,000 טון לאותה שנה בדיוק.
תצורת ה"מספריים" הזו, שבה עקומת הביקוש נוסק מעלה אך עקומת ההיצע קורסת מטה - היא איתות הקנייה החזק ביותר שקיים בעולם הסחורות.
שוק בגירעון כה עמוק חייב להתאזן דרך עליית מחירים אגרסיבית, שתאלץ תעשיות שאינן זקוקות למתכת נואשות למצוא חלופות, ותתמרץ השקעות, מה שייצר רווחי הון עצומים למחזיקים.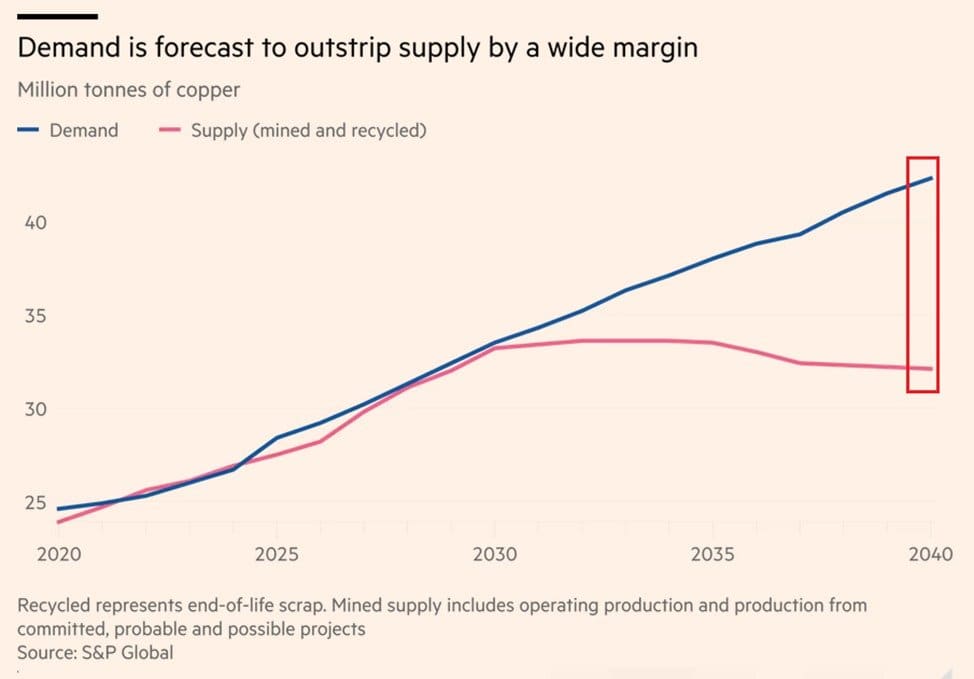
גרף המראה כיצד עקומת הביקוש חוצה מעלה משמעותית את עקומת ההיצע עד שנת 2040.
אתגר הגיאולוגי וההנדסי
קליפת כדור הארץ הולכת ומתרוקנת מנחושת שהיא זולה וקלה להפקה, מה שמייצר את אחד האתגרים ההנדסיים החמורים ביותר של תעשיית הכרייה כיום.
מדובר בירידה עקבית ומתמדת באיכות העופרה- שהיא הריכוז האמיתי של נחושת בתוך סלע המקור (Head Grade).
הרציונל הכלכלי ברור וכואב: ככל שריכוז המתכת יורד, חברות הכרייה נאלצות לפוצץ, לחצוב, עוד פעם לפוצץ, ועוד פעם לחצוב, לשנע במסה ענקית ציוד, ולעבד במגרסות כמויות אדירות הרבה יותר של אבן ופסולת רק כדי להפיק בדיוק את אותה כמות סופית של נחושת טהורה.
לצורך עניין, בדרום אמריקה, הנחשבת למעצמת הנחושת של העולם, בשנת 2000 הריכוז הממוצע עמד על 1.3%, ואילו כיום הריכוז צלל ל-0.7% בלבד.
התרסקות תלולה של 44% באיכות חומר הגלם. במקביל, "יחס החישוף" (Stripping Ratio - כמות הפסולת שיש להסיר לעומת חומר גלם שמיש) עלה בצורה גלובלית מ-1.47:1 ב-2021 ל-1.80:1 בשנת 2025. המשמעות בשטח היא שהמכרות כיום נאלצים להעמיק דרסטית, לעתים לכרייה תת-קרקעית יקרה ומסוכנת במקום כרייה פתוחה, תוך צריכת כמויות פנטסטיות של מים, חומרי נפץ ואנרגיה. עבור המשקיע, הנתון מבהיר כי השגת חומר גלם תעלה הרבה יותר מבעבר; חברות בעלות מכרות קיימים ואיכותיים נהנות מ"חפיר כלכלי" (Economic Moat) אדיר, שכן למתחרים פוטנציאליים לא נותרות עתודות קלות לניצול, מה שמגביל את התחרות ומקבע רצפת מחיר גבוהה למתכת.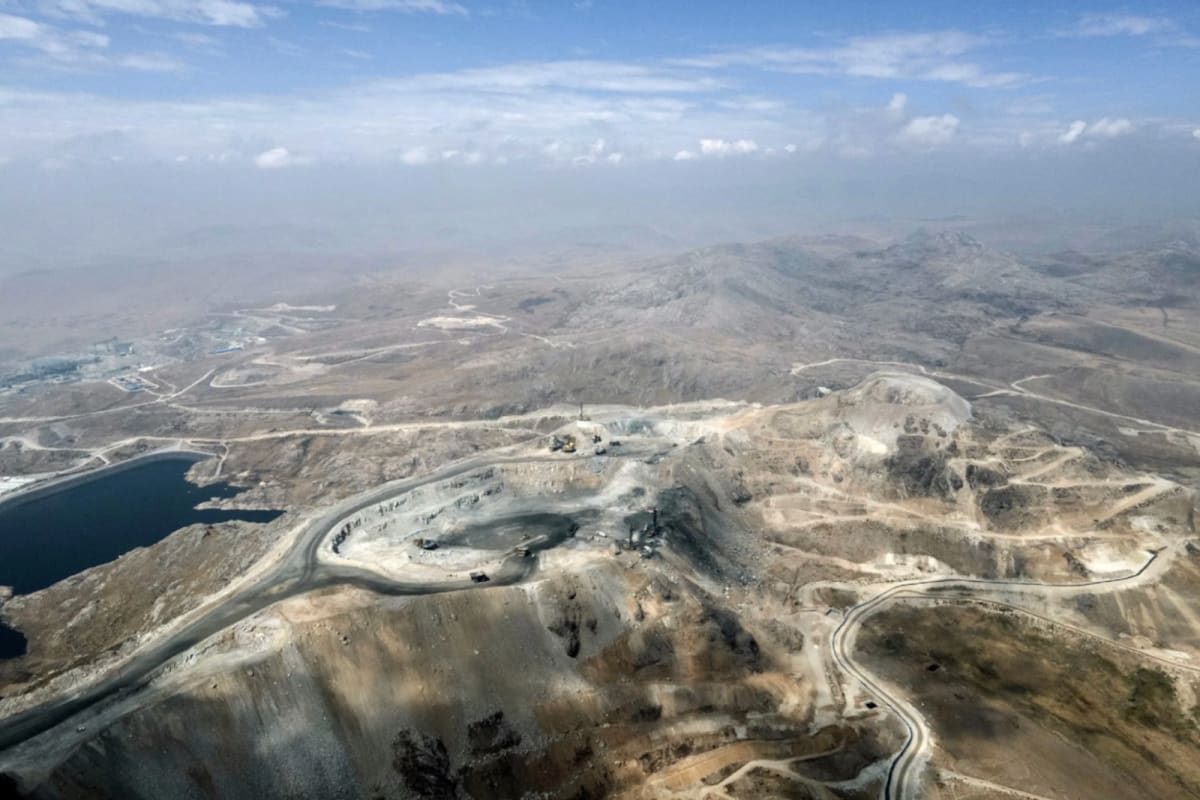 מכרה נחושת פתוח (Las Bambas בפרו), הממחיש את קנה המידה העצום של חפירה הנדרשת.
מקור: Bloomberg
מחסום הזמן וחומות הרגולציה
בתעשיית הכרייה כבדת המשקל, הזמן הוא האויב האכזר ביותר של גמישות ההיצע.
ואני אסביר-
הרציונל שעומד מאחורי הקושי להגדיל מיד את מלאי הנחושת בשוק בתגובה לעליית ביקושים, הוא סבך בלתי עביר כמעט של רגולציה, התנגדויות ציבוריות סביבתיות והליכים משפטיים.
נכון לנתונים העדכניים, לוקח בממוצע לא פחות מ-16 עד 17 שנים מרגע הגילוי הראשוני של מרבץ נחושת באדמה ועד להתחלתה של הפקה מסחרית ויציאת הסחורה לשוק.
דוגמה בולטת ועצובה למשבר זה היא סגירת מכרה Cobre Panama הענק בפנמה. לאחר שחברת First Quantum הקנדית השקיעה 11 מיליארד דולר ופעלה בהצלחה, רצף של מחאות ארגוני סביבה, אקטיביזם חברתי ושינויים פוליטיים שהגיעו עד לבית המשפט העליון הובילו לסגירתו המוחלטת ב-2023, עובדה שהקפיאה את פעילותו והותירה את הסחורה קבורה באדמה.
והכסף? בהצלחה לחברה להחזיר חצי ממנו.
בשל טראומות מסוג זה, מרבית חברות הכרייה כיום נרתעות מהרפתקאות ארוכות שנים במרבצים חדשים, ומפנות כ-39% מתקציבי החיפוש והפיתוח שלהן אך ורק להרחבת שוליים במכרות קיימים, מסלול בטוח יותר רגולטורית אך בעל תוחלת תפוקה מוגבלת מאוד.
מחסום הזמן מספק ביטחון נדיר מסוגו, גם אם בורסות המתכות יזנקו בעשרות אחוזים, לחברות אין שום יכולת טכנית או חוקית "להציף" את השוק בסחורה חדשה מעכשיו לעכשיו, ולכן מחזור מחסור זה צפוי להיות ממושך, להניב ערך רב לאורך שנים ולייצר תזרים בטוח ויציב למדי.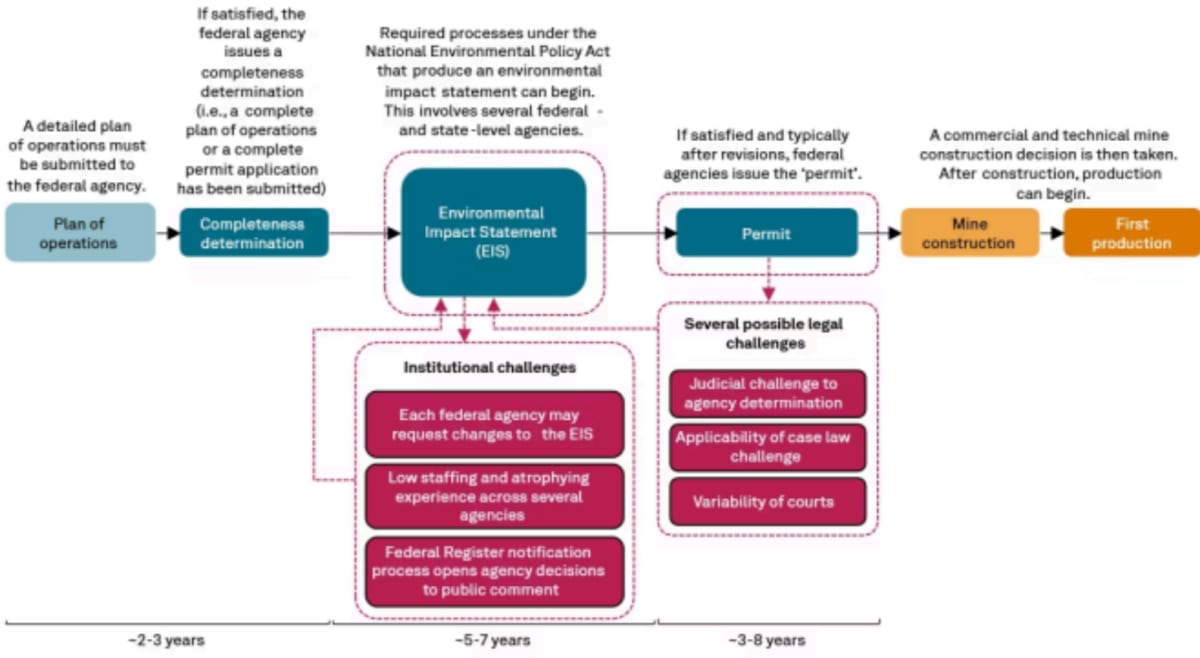
התמונה מציגה את ציר הזמן והשלבים הרגולטוריים להקמת מכרה בארה"ב, החל מהגשת תוכנית העבודה ועד לתחילת הייצור בפועל. התהליך כולל שלבי מפתח מורכבים כמו הערכת השפעה סביבתית וקבלת היתרים, המלווים בחסמים מוסדיים וערעורים משפטיים שעלולים לעכב את הפרויקט משמעותית.
בשורה התחתונה, התרשים מדגיש כי מדובר בתהליך ממושך במיוחד שיכול לארוך בין 10 ל-18 שנים במצטבר.
נקודות התורפה הקריטיות של שרשרת האספקה
עקב אכילס המרכזי של שוק הנחושת הגלובלי טמון בפגיעות הגיאופוליטית הקיצונית שלו, הנובעת מריכוזיות גיאוגרפית לאורך כל שרשרת הערך.
הסיבות למתח זה מדאיגות ממשלות רבות במערב.
בצד הוצאת החומר מהאדמה, כריית הנחושת נשלטת בעיקר על ידי שלוש מדינות בלבד- צ'ילה, פרו והרפובליקה הדמוקרטית של קונגו המפיקות יחדיו קרוב ל-50% מהתפוקה העולמית.
אולם, צוואר הבקבוק המאיים מכולם נמצא שלב אחד קדימה, בעיבוד של הנחושת.
סין ביססה לעצמה מונופול כמעט מוחלט בשלב הזיקוק, קולטת כ-66% מסך יבוא עפרות הנחושת והרכז העולמיים , ומחזיקה ביותר מ-40% מקיבולת ההתכה הטהורה.
שליטה קריטית זו מעניקה לבייג'ינג כוח עצום על זמינות הסחורה המוגמרת ועל התמחור העולמי. דוגמה עכשווית להשפעת הגיאופוליטיקה היא צעדיו של ממשל טראמפ בארה"ב, אשר הכריז בתחילת 2025 על כוונתו להטיל מכסים עונשיים של 50% על ייבוא מוצרי נחושת מעובדים למחצה במטרה להגן על ייצור מקומי. הכרזה זו לבדה יצרה בהלה, הובילה לאגירת מלאים מסיבית בארה"ב, הקפיצה את החוזים של חברות כריית הנחושת האמריקאיות, ושיבשה את זרמי הסחר הגלובליים. חייבים להבין, ריכוזיות זו הופכת את הנחושת ממשאב אזרחי פיננסי למינרל לאומי קריטי.
כל סנקציה, תעריף מכס או שביתת פועלים בצ'ילה עשויה לשתק את השוק הגלובלי באופן מיידי, ולהביא לרווחי עתק למי שמחזיק בחשיפה למתכת מבעוד מועד.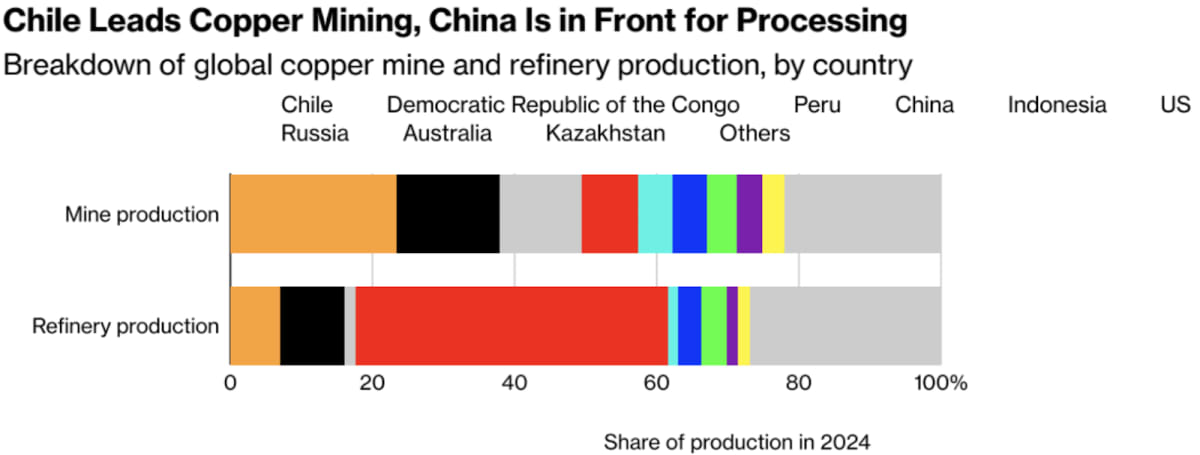
הגרף מציג את התפלגות ייצור הנחושת העולמית בשנת 2024, תוך השוואה בין שלב הכרייה (הוצאת חומר הגלם) לשלב הזיקוק (עיבודו).
ניתן לראות כי בעוד שצ'ילה מובילה בכרייה, סין שולטת באופן מוחלט בשלב העיבוד עם נתח שוק של מעל 40%. התמונה ממחישה את התלות הגלובלית בסין כמעצמת עיבוד, גם עבור משאבים שנכרים במדינות אחרות.
מקור: Bloomberg
צוואר הבקבוק של העיבוד
כדי להפוך סלע שחור לאוצר אדום, לא מספיק רק לחצוב אותו.
התהליך תלוי נואשות בטיהור העופרה לנחושת מזוקקת בדרגת קתודה (Cathode) במפעלי התכה. אולם, חוליה תעשייתית זו סובלת כיום ממשבר כלכלי ורגולטורי חריף המשחק תפקיד מרכזי במחסור.
הסיבה למשבר נובעת מחוסר איזון קיצוני. בעוד שקיבולת ההתכה העולמית (בעיקר בסין) גדלה בעשור האחרון ב-8 מיליון טון, תפוקת הרכז (Concentrate) מהמכרות הצליחה לגדול ב-3 מיליון טון בלבד.
פער זה יצר ״רעב״ תעשייתי לחומרי גלם אצל המתיכות.
דוגמה כלכלית מובהקת למשבר זה היא ההתרסקות ההיסטורית של ה-TCRCs (Treatment and Refining Charges).
עמלות הטיפול והזיקוק שהמפעלים גובים מבעלי המכרות.
בשל המלחמה על כל טון עופרה פנוי, העמלות הללו נשחקו לחלוטין ולעיתים ירדו לטריטוריה שלילית.
כלומר, המפעלים נאלצו לשלם מכיסם לכורים כדי שיאפשרו להם לזקק עבורם נחושת , בניסיון נואש לשמור על פעילות ולכסות הפסדים דרך מכירת מוצרי לוואי כגון חומצה גופרתית או זהב. ההשלכה היא אקוטית, שחיקת הרווחיות מעמידה מפעלי התכה רבים מחוץ לסין בסכנת קריסה וסגירה.
אם מפעלים ייסגרו, ייווצר צוואר בקבוק מיידי.
משמע, גם אם יכרו מספיק סלעים, לא יהיה מי שיעבד אותם למתכת טהורה הנדרשת לתעשיות החשמל והרכב, מה שיוביל לצניחה בהיצע הנחושת הזמינה בפועל ולזינוק קיצוני במחירה הסופי לצרכן.
תמונה של תנור התכה מפיק נחושת נוזלית, הממחישה את השלב התעשייתי של עיבוד המתכת.
מקור: Bloomberg
מדוע הנחושת היא בלתי ניתנת להחלפה
כאשר מחירי הסחורות נוסקים, חוקי הכלכלה הבסיסיים מעודדים מעבר לתחליפים זולים יותר או הגברת מיחזור, אך בשוק הנחושת פתרונות אלו נתקלים בחסמים פיזיקליים בלתי עבירים.
הרציונל הטכנולוגי לכך הוא חד-משמעי.
לאלומיניום, המתחרה הזול והנפוץ ביותר, יש מוליכות חשמלית העומדת על כ-60% בלבד מזו של הנחושת. משמעות הדבר היא שכדי להעביר את אותו זרם חשמלי, נדרש כבל אלומיניום עבה וגדול משמעותית.
על המהפכה הכי גדולה של השנים האחרונות- ״הדאטה סנטרים״, שמעתם?
במרכזי נתונים של AI או בתוך כלי רכב חשמליים: המרחב שם כה צפוף והדרישה לבטיחות תרמית למניעת התחממות יתר היא כה דרמטית, עד שאין ברירה אלא להשתמש בנחושת הטהורה והדחוסה, שהיא בטוחה ויעילה בהרבה.
בנוסף, מרבית ניסיונות ההתייעלות בתעשייה כבר מוצו עד תום.
למרות שנחושת ניתנת למיחזור באופן מושלם ללא פגיעה באיכותה, כמות ה"היצע המשני" מוגבלת קשות בשל אורך החיים הארוך של תשתיות ובניינים (עשרות שנים עד להריסתם).
על פי ניתוחי S&P GLOBAL, גם תחת תרחיש אופטימי בו שיעור המיחזור יעלה מ-50% כיום ל-66%, סך המיחזור יוכל לספק כ-10.4 מיליון טון בשנה, כמות שתכסה לכל היותר כ-34% מסך הביקוש העולמי עד 2040
לכן, אנחנו מקבלים איתות למסר אולטימטיבי-
הביקוש קשיח לחלוטין. כוחות השוק לא יצליחו להמציא מחר בבוקר "נחושת מלאכותית", והכרייה החדשה נותרה המוצא היחיד לסגירת הגירעון.
הצורך החיוני במחיר תמריץ כלכלי
כלכלת תעשיית הכרייה חוותה טלטלה חמורה, כאשר עלויות הקמת מכרות חדשים, הנחוצים כל כך למשק העולמי, הרקיעו שחקים.
הרציונל לגל ההתייקרות הזה מגיע משילוב של אינפלציה עולמית ממושכת, התייקרות חומרי הגלם לבנייה (פלדה, חומרי נפץ, אנרגיה), סביבת ריבית גבוהה המייקרת את המימון, ועלויות כוח אדם גואות. בסוף, מדובר פה בחתיכת אירוע לוגיסטי יקר בסדרי גודל עצומים.
על פי מספר רב של מחקרים, בין השנים 2021 ל-2024 זינקה עלות הייצור השוטף לטון עופרה בלא פחות מ-28%, מ-23.6 דולר ל-30.2 דולר.
במקביל, העלות השולית זינקה ב-37% מאז 2019. דוגמה חריפה לבעייתיות של מצב זה טמונה במבחן הכדאיות.
מניתוח הפרויקטים העתידיים עולה כי סביבת המחירים שנצפתה, העומדת על סביב 9,500 דולר לטון נחושת, מספיקה כדי להפוך רק כ-60% מהמכרות החדשים המתוכננים לרווחיים.
משמע, כ-40% מפרויקטי הפיתוח הקריטיים הם בגדר חסרי כדאיות כלכלית במחירי הבסיס הללו, ופשוט יישארו על הנייר.
המשמעות של הנתונים הללו היא אדירה ומתבססת על תיאוריית "מחיר התמריץ".
חברות כרייה לא יסכנו מיליארדי דולרים אלא אם יובטח להן רווח הולם.
על מנת לעודד השקעות ולהזרים דם חדש לשוק בדמות פרויקטים חדשים, מחיר הנחושת בשוק מחוייב פיננסית לזנק כלפי מעלה בעשרות אחוזים, ולהתקבע בנקודה גבוהה בהרבה בעשור הקרוב.
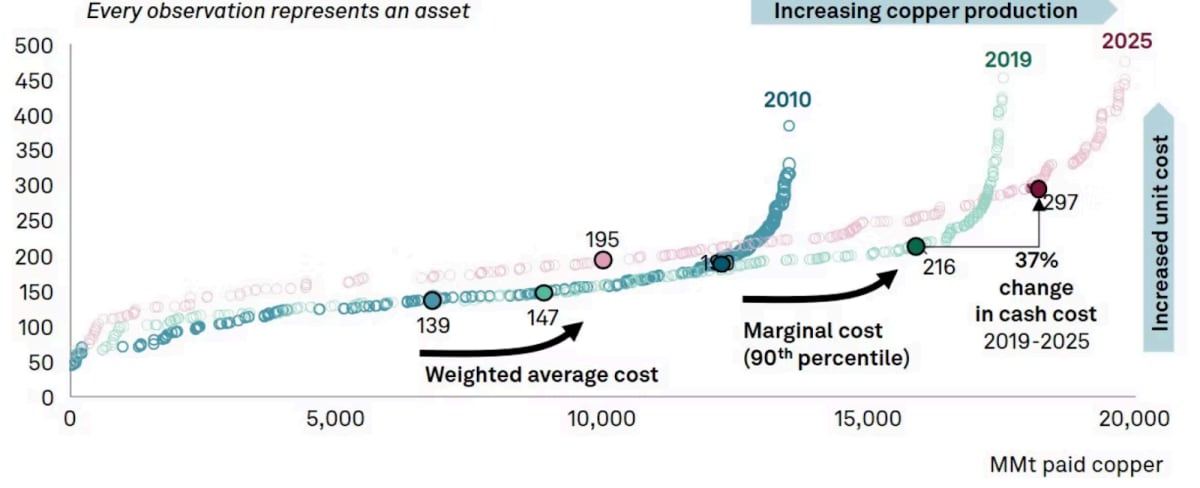 הגרף מציג את עקומות עלויות הייצור של נחושת בעולם בשלוש נקודות זמן (2010, 2019 וצפי ל-2025).
הוא ממחיש כיצד לצד העלייה בנפח הייצור הכללי, חלה עלייה דרמטית בעלויות התפעוליות, כאשר העלות השולית (אחוזון 90) זינקה ב-37% בין 2019 ל-2025. המגמה מדגישה שהפקת נחושת הופכת ליקרה ומורכבת יותר ככל שהביקוש העולמי גובר והמשאבים הנגישים מתמעטים.
ביקוש הביטחוני והתחמשות צבאית
מתחת לרדאר של הכלכלה האזרחית, מתפתח וקטור ביקוש גאו-פוליטי עוצמתי שאין להתעלם ממנו, והוא אחד מהביקושים הקשיחים והבטוחים של התעשייה.
תעשיית הביטחון והנשק המודרנית. הרציונל כאן נעוץ בתפיסת המלחמה העתידית המבוססת על "חישמול שדה הקרב".
נשק מודרני אינו עשוי עוד רק מפלדה ואבק שריפה, הוא רצוף חיישנים מתקדמים, רכיבי תקשורת לוויינית, הנחיית מכ"ם, ומנועי עזר חשמליים, שכולם תלויים לחלוטין במוליכות של נחושת וביכולתה לפזר חום בתנאי קיצון.
דוגמאות בולטות לדרישות הסקטור הן: רכב חיל רגלים קרבי מודרני ואמפיבי מכיל עד 800 ק"ג של נחושת על מנת להפעיל את מערכות האלקטרוניקה העצומות שבו , ומערכות שיגור של טילים מונחים מכילות כ-270 ק"ג נחושת כל אחת.
אל מול האיומים העולמיים, מדינות ברית נאט"ו (NATO) התחייבו להגדיל את הוצאות הביטחון שלהן בטווח הארוך עד ל-5% מהתמ"ג שלהן.
כתוצאה מהתחמשות מסיבית זו, הביקוש לנחושת מצד הצבאות צפוי לשלש את עצמו משמעותית עד שנת 2040 ולהגיע לכמיליון טון מתכת טהורה בשנה.
עליינו להבין, הגדולה של וקטור זה טמונה בכך שזהו ביקוש לא-גמיש לחלוטין: ממשלות הניצבות מול איום קיומי לא יעצרו את קווי ייצור הטילים והכטב"מים שלהן רק משום שמחיר הנחושת קפץ ב-20% או 30%. הדבר מייצר זרם ביקושים אגרסיבי במיוחד, שמוכן לשלם כל מחיר שיידרש, תוך דחיקת צרכנים אזרחיים החוצה ותמיכה אדירה במחירי המתכת.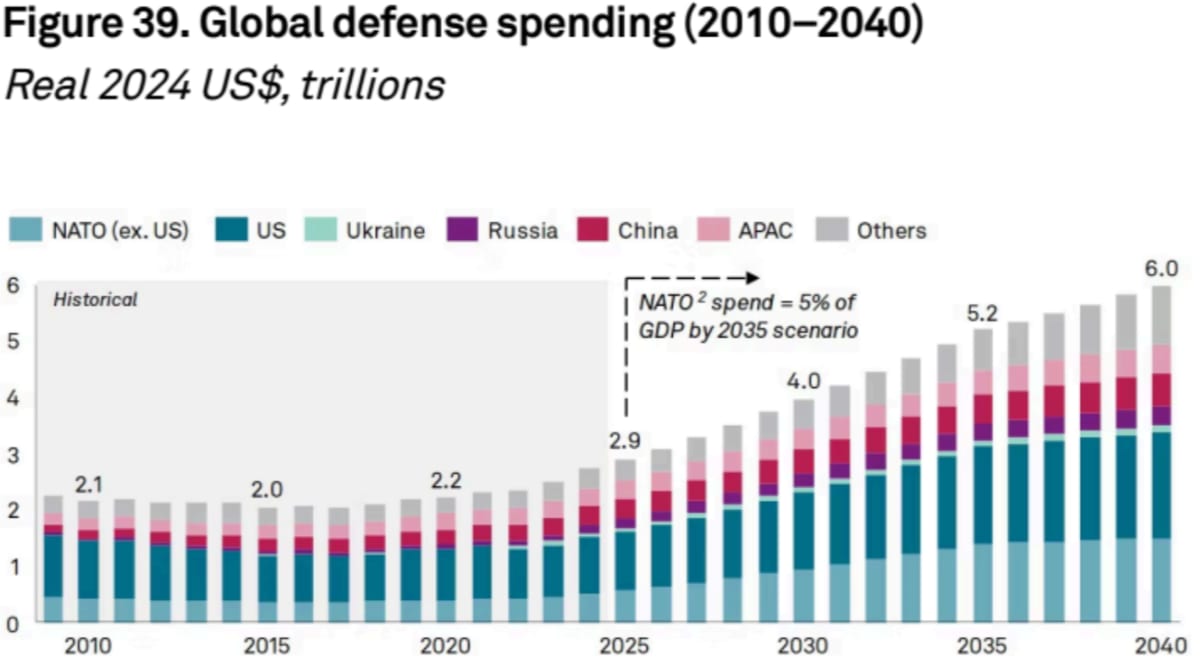 גרף עלויות הביטחון הגלובלי (Global Defense Spending) הממחיש את הגידול הצפוי בתקציבי הצבאות עד שנת 2040.
מקור: האתר הרשמי של- NATO
ניצול המשבר לייצור אלפא והזדמנויות פיזור
תמונת המאקרו של הפער המבני החריף בין היצע מוגבל ומצטמצם לביקוש טכנולוגי מעריכי, משרטטת מפת דרכים נדירה להשקעות איכותיות בעשור הקרוב.
הרציונל למשקיעים אסטרטגיים הוא ברור מאי פעם.
חברות ענק גלובליות שכבר מחזיקות כיום בידיהן עתודות נחושת מוכחות ופעילות במכרות קיימים, עומדות בפני שנות פז שבהן יוכלו למנף משמעותית את רווחיותן בזכות סביבת המחירים הגואה. מכיוון שלהקים מכרה חדש הפך כמעט בלתי אפשרי, שווי המכרות הקיימים צפוי לזנק.
דוגמה לענקיות אלו, המייצרות מיליוני טונות בנפחים הגבוהים בעולם, כוללת את החברות BHP הבריטית-אוסטרלית, החברה הממשלתית הצ'יליאנית Codelco, ענקית הכרייה האמריקאית Freeport-McMoRan (סימבול: FCX).
הקושי והעלויות בפיתוח קרקע חדשה דוחפים את התעשייה לגל מסיבי של מיזוגים ורכישות (M&A)- דוגמת מאמצי ההשתלטות של BHP על ענקית הכרייה Anglo American או המגעים עם Teck, כיוון שפשוט זול ומהיר יותר לקנות עתודות בבורסה מאשר לחפור אותן באדמה.
למשקיע המוסדי או הפרטי המחפש חשיפה נבונה, נפתחות שתי דרכים מרכזיות להשקעה המגדרות סיכון פרטני: הראשונה היא באמצעות מכשירים פיננסיים העוקבים באופן ישיר אחר מחיר החוזים והסחורה עצמה (דוגמת טיקר CPER) , והשנייה היא דרך קרנות סל מנייתיות המחזיקות סל מגוון של חברות כרייה (דוגמת COPX) , אשר הפגינה ביצועים מסחררים והניבה בשנה האחרונה בלבד תשואה פנומנלית של כ-119%.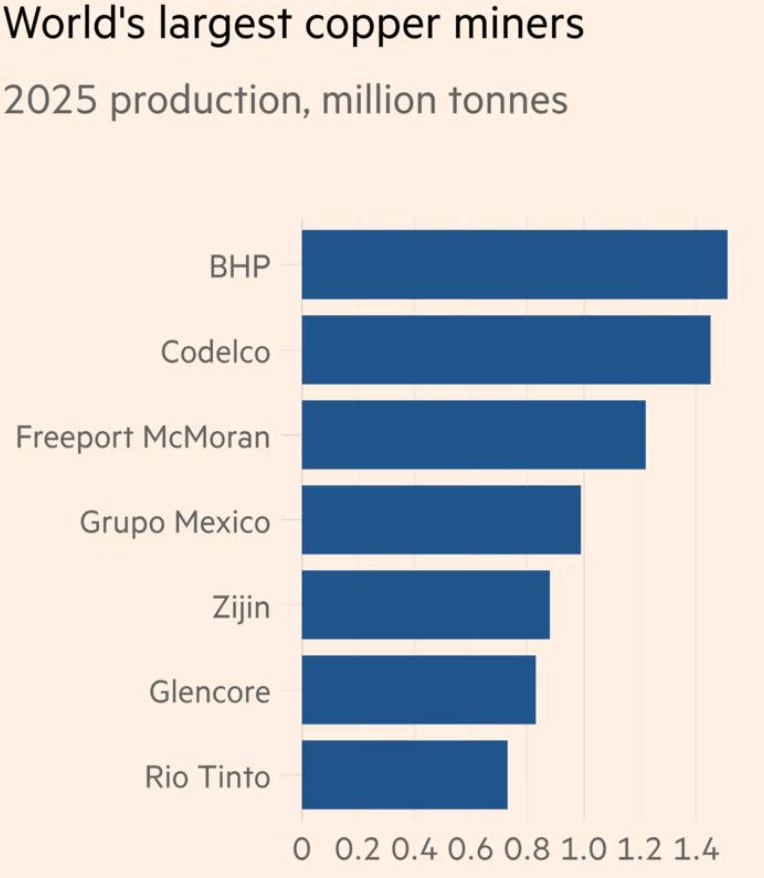
גרף עמודות כחול המדרג את ענקיות הכרייה (BHP, Codelco, Freeport-McMoRan) לפי נפח ייצור.
סיכום ותובנות למשקיע
הסקירה המעמיקה שלפנינו הוכיחה ללא צל של ספק כי הנחושת שינתה באופן סופי את חליפת ה"סחורה התעשייתית" הבסיסית שלה, ולבשה את גלימת ה"משאב האסטרטגי" ואחד מהקריטיים ביותר של המאה ה-21.
ראינו כיצד כוחות של כלכלה ישנה- עיור ובנייה במדינות מתפתחות, נפגשו בעוצמה עם מהפכות הכלכלה החדשה: רכבים חשמליים, אגירת אנרגיה ירוקה, וחשוב מכל-
הזינוק הפנומנלי בביקוש לאנרגיה מצד שרתי הבינה המלאכותית ומרכזי הנתונים הכבדים.
המשוואה מסתמנת כברורה מאוד:
הכשלים החמורים ביותר בצד ההיצע- איכות הסלע יורדת ומתדלדלת, זמני הפיתוח לאישור מכרות חדשים התארכו לסיוט של קרוב לשני עשורים תמימים, עלויות ההפקה וההון מרקיעות שחקים, ושלבי העיבוד והזיקוק נמצאים בשליטה ריכוזית וגיאופוליטית מסוכנת של סין, בעוד שחיקת רווחיות מפעלי ההתכה מאיימת ליצור צוואר בקבוק במתכת המוגמרת.
עבור המשקיע ארוך הטווח, שילוב הכוחות העוצמתי הזה- שבו הביקוש הוא קשיח מאי פעם בשל היעדר תחליפים הולמים, אך ההיצע הוא לחלוטין לא גמיש וחסום בחומה בירוקרטית והנדסית, מוביל לגירעון מבני אדיר של 10 מיליון טון שפשוט לא ניתן לגישור ללא תגמול כלכלי.
שוק הנחושת נאלץ לתמחר את המחסור הפיזי באמצעות "מחיר תמריץ" גבוה במיוחד על מנת לעודד כרייה מחודשת ולדכא ביקושים רגילים.
מכאן, שההשקעה בענקיות כרייה וקרנות סל העוקבות אחרי הסקטור (כגון COPX או FCX) איננה רק הימור על צמיחה גלובלית, אלא התבצרות אסטרטגית על צוואר הבקבוק הפיזיקלי של העתיד האנושי.
ככל שהעולם יהפוך לחכם יותר, ירוק יותר ומחושמל יותר, כך הוא ישלם יותר למי שמחזיק במפתחות למוליך החשמלי הבלתי מעורער.
השוק נמצא רק בתחילתו של מחזור-על נדיר, ונראה כי הזמן לפעול ולהיחשף אליו הוא כעת.
חשוב כנראה יותר מכל, חברות כריית הנחושת זו השקעה לטווח ארוך, מאוד.
כמה ארוך? כמה שיותר.
למה? כי תהליכים ענקיים כמו שציינתי במהלך הכתבה, אלו תהליכים שנמשכים שנים וקורים בקצבים לא קבועים.
דבר נוסף שחשוב להכיר סביב חברות הכרייה-
כרגע ריבית אר״הב היא גבוהה (3.75%), בתחילת שנת 2026 היה צפי לבין 4-6 הורדות ריבית.
אממה, פרצה המערכה עם איראן והיא נמשכת יותר ממה שחשבו, וכידוע לכם, המלחמה עם איראן משפיע באופן חד ואגרסיבי על מחירי האנרגיה מסביב לעולם (מיצרי הורמוז, ההיצע העולמי נחתך ביותר מ- 20% לצד ביקוש שהולך וגדל, מה שמוביל לעלייה במחירי האנרגיה).
מחירי האנרגיה משפיעים על האינפלציה- האינפלציה מן הסתם בארה״ב ובעולם כולו עולה, מה שגורם לעיכובים בהורדת ריבית.
זוכרים שאמרתי לכם על הצפי להורדות ריבית שהיה בתחילת שנת 2026 בארה״ב?
מעולה, עכשיו הצפי החדש עומד על בין הורדת ריבית אחת, לבין עליית ריבית אחת.
למה אני מספר לכם את כל זה?
עסקי הכרייה הם עסקים יקרים, מאוד. והחברות חייבות להיות מושתתות על חוב בשביל לעמוד בעלויות המטורפות שעומדות מאחוריי התהליך הזה.
אם נשאר עם סביבת ריבית גבוהה לאורך זמן, עלויות המימון והתפעול של החברות ימשיכו להשאר גבוהות, ואולי אפילו התייקרו, מה שעתיד כמובן להעיב בצורה משמעותית על הרווחים שלהן.