הנפילה של ״שבע המופלאות״
5.4.2026

בקצרה
- מניות "שבע המופלאות" רשמו ירידות דו-ספרתיות של מעל 10% מהשיא השנתי שלהן בשנת 2026, דבר המעיד על מעבר של משקיעים לנכסים בטוחים יותר ומימוש רווחים לאחר תקופה של תשואות חריגות.
- תעודת הסל MAGS, המורכבת משבע החברות הטכנולוגיות הגדולות, ירדה בכ-16.62% מתחילת 2026, בעוד שמדד ה-RSP, המחלק את 500 חברות הסנפי במשקל שווה, ירד רק ב-4.68%, מה שמצביע על חולשה יחסית של ענקיות הטכנולוגיה.
- ארבעת ה"היפרסקיילרים" (אמזון, מיקרוסופט, גוגל ומטא) הקצו כ-700 מיליארד דולר להוצאות הון בשנת 2026, עלייה של 55%-70% בהשוואה לשנה הקודמת, בעיקר לתשתיות בינה מלאכותית, אך סימני שאלה מרחפים סביב מועד החזר ההשקעה.
- מכפילי הרווח הממוצעים של "שבע המופלאות" התכווצו מ-37.1 ל-31, מה שמייצר פער תמחור משמעותי בהשוואה לשנים 2023-2025, ומרמז על כך שהשוק מעריך מחדש את פוטנציאל הצמיחה של חברות אלו.
ם מישהו מכם בטעות פספס, מאז שנפתחה שנת 2026, אנחנו עדים לסחרור גיאופוליטי- עולמי שמשפיע על כלל הזירות העולמיות, ועל הזירה הפיננסית בפרט - משינוי מהותי בצפי הורדות ריבית, עד כדי ירידות אגרסיביות בשוק המניות.
במפתיע (או שלא, תלוי את מי שואלים) המובילות בירידות בשווי המניות היו ״שבע המופלאות״- אפל (AAPL), מיקרוסופט (MSFT), אמזון (AMZN), אלפאבית (GOOGL), מטא (META), אנבידיה (NVDA) וטסלה (TSLA).
בעוד המדדים הכלליים מציגים חוסן יחסי, ענקיות הטכנולוגיה מתמודדות עם שילוב של לחצי מאקרו, הוצאות הון (capex) חסרות תקדים על תשתיות בינה מלאכותית וחששות גוברים מצד המשקיעים לגבי מועד החזר ההשקעה.
ירידות כלליות בביג 7
שבע המניות המובילות בשוק, רשמו ירידות משמעותיות במהלך 2026.
כל אחת מהחברות הגדולות הללו חוותה נסיגה דו- ספרתית של יותר מ 10% מהשיא השנתי של כל חברה. מגמה זו משקפת תהליך של צמצום סיכונים מצד משקיעים מוסדיים ופרטיים כאחד, המבצעים רוטציה מנכסי צמיחה ויחס סיכוי סיכון בינוני- גבוה (טכנולוגיה וחברות צמיחה), לחברות ומדדים ״הגנתיים״ יותר, ואפילו מימוש רווחים כולל.
נתון בולט הממחיש זאת, הוא הירידה של תעודת סל של ה- Mags (תעודת סל המכילה את 7 החברות הגדולות שציינו לעיל)- תעודת הסל רשמה ירידה של כ- 16.62% מתחילת שנת 2026.
לעומת שבע המופלאות, ולעומת המצב הגיאופוליטי המורכב ועליות האינפלציה עקב מחירי האנרגיה בעולם, עומד מדד ה- RSP, מדד שלוקח את 500 החברות של הסנפי, ומחלק אותן במשקל שווה.
מדד זה מתחילת השנה ירד בכ- 4.68% בלבד (כן, בלבד. תיהיו כנים עם עצמכם ותשאלו את עצמכם כמה אחוזים הפסדתי מתחילת שנה).
כאמור, הלחץ הכללי על שוק המניות נובע במידה רבה מעלייה באינפלציה על רקע זינוק במחירי האנרגיה עקב הסכסוך באיראן.
כאשר מחיר חבית נפט מגיע ל 112 דולר, נרשמה בריחה מהירה מנכסי סיכון טכנולוגיים.
סביבת ריבית גבוהה לאורך זמן מעלה את שיעור ההיוון ופוגעת ישירות במכפילי הרווח של חברות צמיחה.
דבר נוסף שהוא אולי ״צירוף מקרים״ שגרם לחברות הגדולות לירידות אגרסיביות שכאלו, זו העובדה שהן אחרי שנים יוצאות דופן בתשואות שלהן.
כמה יוצא דופן? מדד ה- Mags רשם בשנים 2024- סוף שנת 2025, עלייה מטאורית של 124%.
הסיבה שאני מציין בפניכם את זה, ששוק בריא זה שוק שיודע לתקן כלפי מטה אחרי עליות כאלו. ויש שיגידו שאנחנו ממש בעיצומו של התיקון, ואולי לקראת סופו.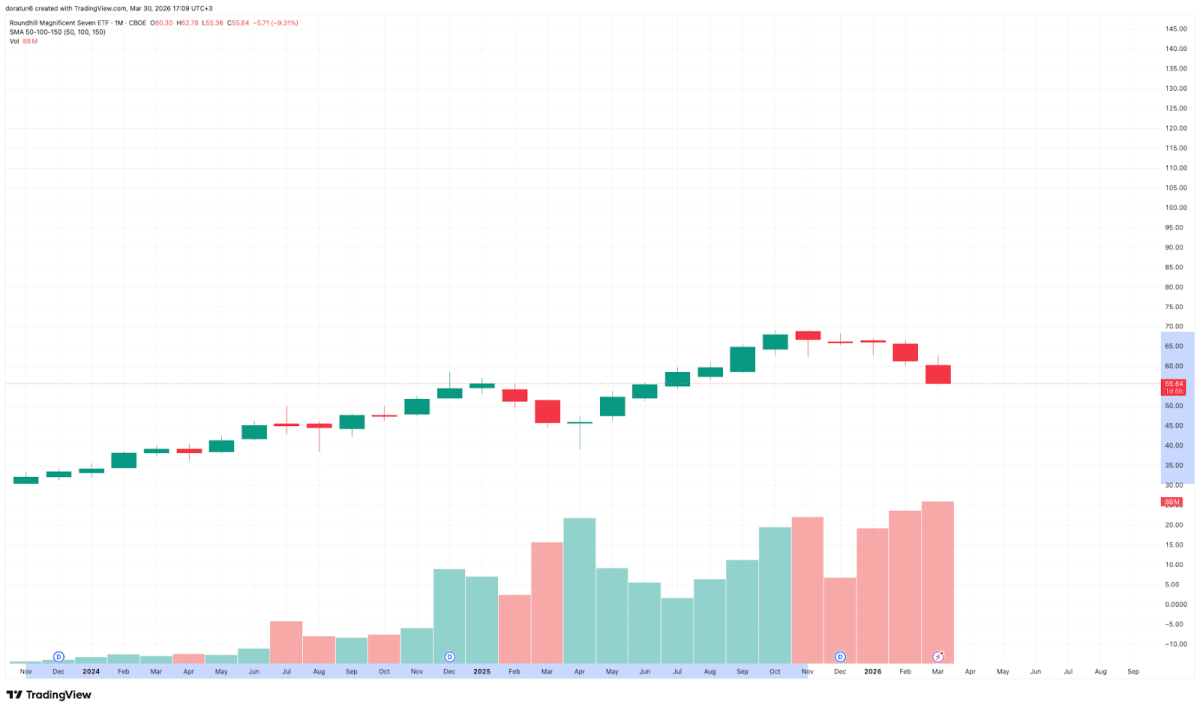
בתמונה הנ״ל ניתן לראות את המגמה מרגע הנפקת תעודת הסל- Mags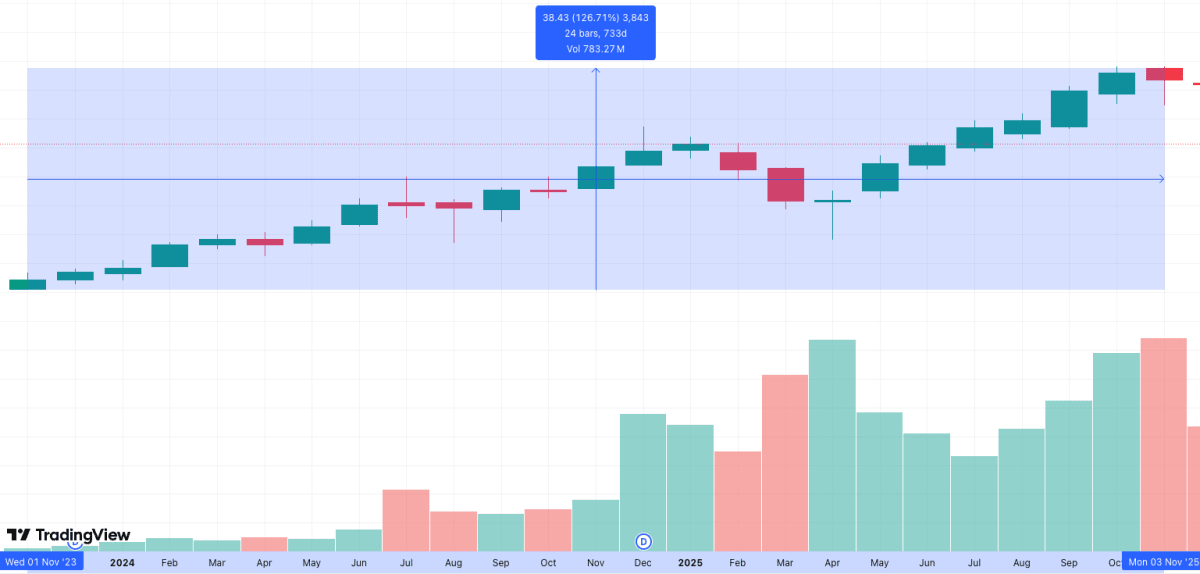
בתמונה הזו, ניתן לראות את אחוזי התשואה בשנים 2024-2025, שעומד על כ- 126.71%
מקור: TradingView
שיבושי ה-AI והשקעות הענק: שאלת הרווחיות
ארבעת ה"היפרסקיילרים", אמזון, מיקרוסופט, גוגל ומטא, הקצו תקציבי עתק של כ 700 מיליארד דולר להוצאות הון (Capex) בשנת 2026.
מדובר בעלייה של 55% עד 70% בהשוואה לשנה הקודמת, כאשר מרבית המשאבים מופנים לתשתיות בינה מלאכותית.
למרות ההשקעה ההיסטורית הגדולה ביותר ביחס לתוצר המקומי הגולמי, סימני השאלה סביב החזר ההשקעה (ROI) מתרבים.
בשורה התחתונה, עוד לפני הסבב הנוכחי עם איראן, וענקיות הטכנולוגיה דיווחו על הוצאות הון גבוהות שכאלו, השאלה העיקרית שעניינה את המשקיעים היא- מתי החברות יראו את הכסף הזה חוזר אליהן?
בנוסף, אחד מהחששות נובע מכך שחברות כמו OpenAI או אנתרופיק (Anthropic) עדיין אינן מציגות רווחיות מספקת המצדיקה את היקפי ההשקעה הללו.
יתרה מכך, מודלים חדשים כמו Claude של אנתרופיק פועלים כגורם משבש המאיים להחליף תוכנות מסורתיות במקום לייצר מנועי צמיחה חדשים.
דוגמה בולטת לכך היא ירידה חדה במניות חברות תוכנה כשירות (SaaS) בעקבות שחרור כלי בינה מלאכותית המייתרים פונקציות תוכנה קלאסיות.
כתוצאה מכך, המכפילים הממוצעים בשלוש השנים של הביג 7 התכווצו מרמות של מכפיל רווח של- 37.1, לרמות בימים אלו של מכפיל רווח של- 31.
עובדה זו מייצרת פער תמחור משמעותי בהשוואה לשנים 2023 עד 2025, לעומת 2026.
תזכורת קצרצרה על 2 דברים שחשובים להכיר לסקירה זו:
1. מכפיל רווח- בחרתי להתמקד בסקירה זו מכל סוגי המכפילים, במכפיל רווח.
אז קודם כל מה זה מכפיל- מכפילים הם כלי פשוט להשוואה בין שווי של חברה לבין נתון כספי כלשהו שלה (כמו רווח, מכירות או הון עצמי). זה עוזר לנו להבין אם המניה "זולה" או "יקרה" ביחס לביצועים שלה.
למה בחרתי מכפיל רווח? כי הוא שכיח ביותר, בטח לחברות בסדר גודל כזה.
איך מחשבים מכפיל רווח?
שווי השוק של החברה חלקי (:) הרווח הנקי השנתי שלה- מכפיל רווח.
2. התרחבות והתכווצות מכפילים- התרחבות מכפילים מתרחשת כשהשוק מוכן לשלם מחיר גבוה יותר עבור כל שקל של רווח בגלל אופטימיות סנטימנט חיובי סביב החברה, מה שמעלה את מחיר המניה גם ללא שינוי ברווחי החברה.
לעומת זאת, התכווצות מכפילים היא מצב שבו מחיר המניה יורד או נשאר סטטי למרות שהחברה מרוויחה אותו דבר או יותר, לרוב בגלל חשש מצמיחה איטית או עליית ריבית שהופכת את ההשקעה לפחות אטרקטיבית.
הרי בסוף ממה מחיר מניה מונע? נתונים פיננסיים וסנטימנט.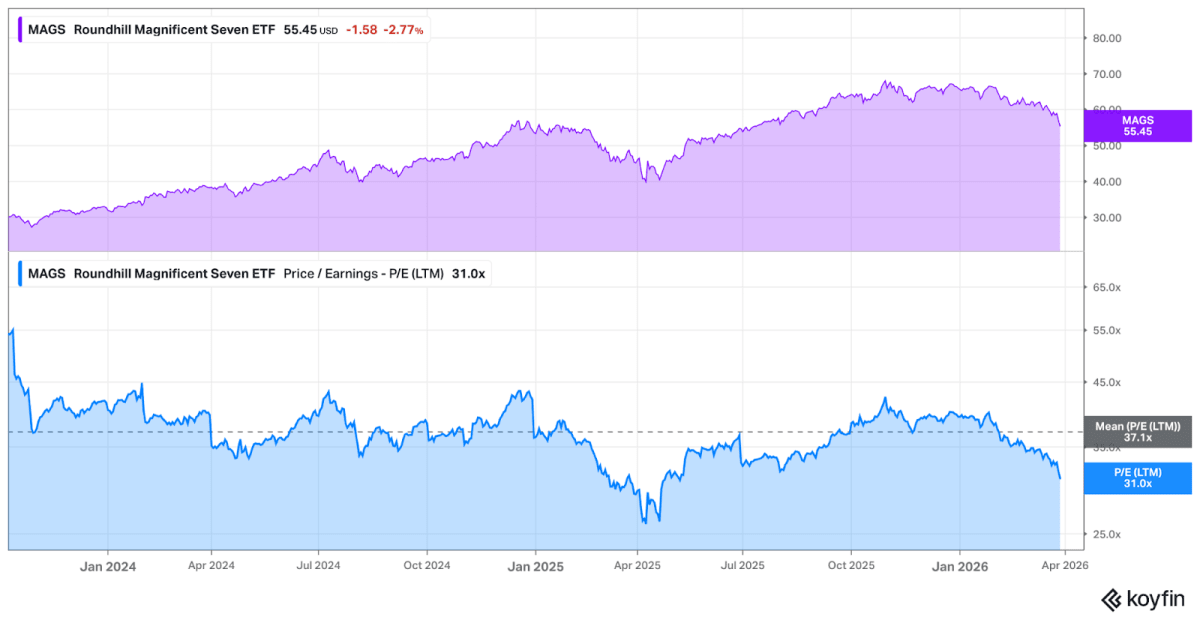
בתמונה ניתן לראות את התכווצות המכפיל של תעודת הסל- Mags. כאמור, אנחנו עדים לירידה במכפיל רווח הממוצע ב- 3 שנים האחרונות, שעמד על 37.1, לעומת המצב הנתון של מכפיל רווח העומד על 31.
מקור: Koyfin
בואו ננסה לעשות לכם סדר-
מיקרוסופט (MSFT): שיבוש תוכנה ותיקון עמוק
מניית מיקרוסופט חוותה את אחת הירידות החדות ביותר בקבוצה, עם נסיגה של 33.13% מהשיא שלה למחיר של כ- 357 דולר.
הצניחה משקפת אובדן של כטריליון דולר בשווי השוק של החברה.
הגורמים המרכזיים לכך הם בראש ובראשונה- סנטימנט.
מייקרוסופט היא ה- ״אמא ואבא״ של חברות התוכנה. חברות אלו חוות ירידות שערים היסטוריות של קרוב ל- 50% מהשיא של מדד חברות התוכנה ה- IGV.
אותו סנטימנט אכזרי נובע מפני שיבוש ופחד שיוצרת הבינה המלאכותית סביב התחום של התוכנות הארגוניות.
כמובן שכבר דיברתי על זה בשבוע שעבר- זו הכתבה על מה שקורה עם סקטור התוכנה.
בנוסף, הוצאות ההון של החברה צפויות להגיע ל 144 מיליארד דולר ב 2026, נתון המכביד על המאזן ומשקף את אותו חשש קרב המשקיעים על החזר ההשקעה חזרה של החברה.
המכפיל רווח הנוכחי של החברה של החברה ירד לרמה של כ- 20, ירידה ניכרת מהפרמיה הגבוהה שקיבלה החברה בשנים האחרונות.
דבר נוסף שמעסיק את המשקיעים של החברה, אלו ההוכחות כי מוצר ה Copilot מסוגל לייצר זרמי רווח משמעותיים שיפצו על ההאטה בתחומים המסורתיים.
מייקרוסופט איבדה כ- 31.85% ממחיר השיא של המניה, מה שמשאיר לה עלייה עד לשיא של כ- 46.71%.
המכפיל רווח הממוצע של מייקרוסופט ב- 3 שנים האחרונות עמד על כ- 34.9, וכרגע, הגיע כאמור למכפיל של 20.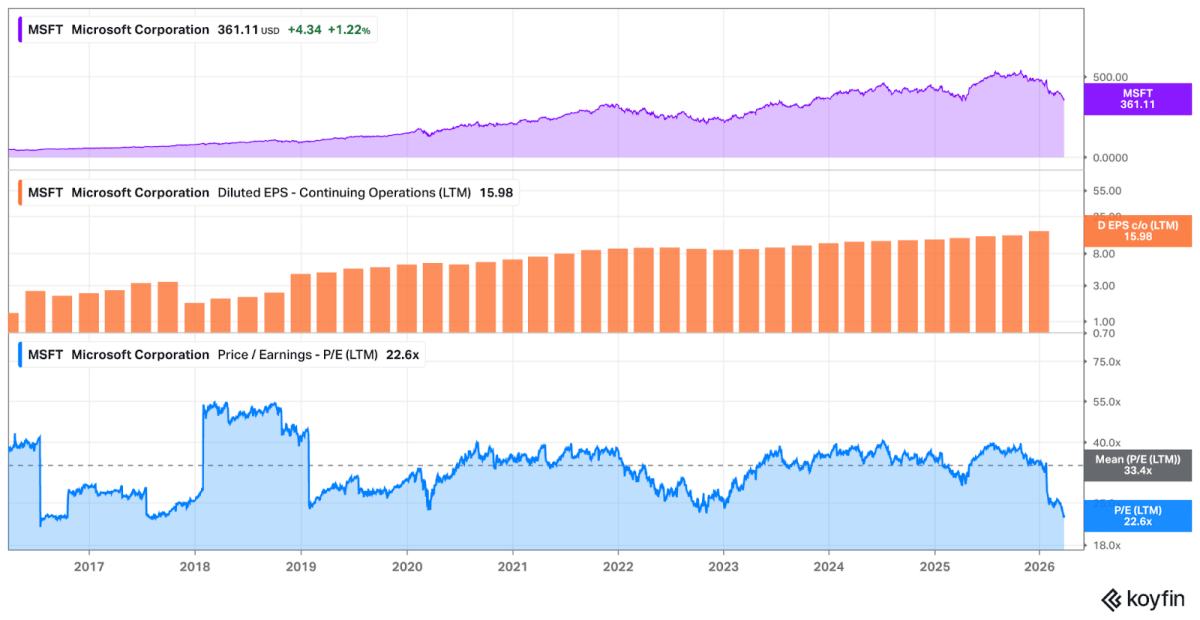
הגרף העליון- מחיר המניה
הגרף האמצעי- רווח למניה
הגרף התחתון- מכפיל רווח של המנייה (באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי).
ניתן לראות בתמונה את הרווח למניה של מייקרוספט רק הולך ועולה מרבעון לרבעון, אבל מחיר המניה מתרסק כלפי מטה, מה שיצר ירידה משמעותית במכפיל של החברה.
מקור: Koyfin
אנבידיה (NVDA): ספקות בביקוש לתשתיות
לאחר תקופה של צמיחה מטאורית, אנבידיה ירדה בשיעור של 19% לטווח מחירים של 167 דולר.
אנבידה היא קטר הטכנולוגיה העולמית והחברה עם שווי השוק הגדול בעולם, ובהיסטוריה.
וגם אנבידה, כמו יתר החברות הגדולות, לא הצליחה להתחמק מהירידות של השבועות האחרונים.
במקרה של אנבידה ישנתן מספר סיבות לירידות האגרסיביות. מעבר לירידות הרחבות בשוק המניות.
ראשית, הירידה נבעה מחששות מפני עודף השקעה של החברות הגדולות והאטה עתידית בביקוש לשבבים. שנית, אירועים כמו הופעת המודל הסיני DeepSeek, המציע פתרונות זולים יותר, העלו שאלות לגבי עמידות היתרון התחרותי של החברה לאורך זמן.
אסור לשכוח שהשוק עדיין עם עננה מרחפת של שאלת ״בועת ה- AI״, ואנבידיה כחלוצה ומובילה בתחום, לאחר כל חשש חדש שעולה בתחום, היא הראשונה לחטוף.
בנוסף, לאחר שגוגל השיקה לאחרונה טכנולוגיה פורצת דרך בתחום דחיסת הזיכרון בעולם השבבים, סקטור השבבים כולו ״זכה״ לירידות שערים עקב החשש בהאטה בצריכה לאחר ההודעה של גוגל.
מה שכמובן גרם גם לאנבידה לרדת עם השוק כולו, ועם התת סקטור שלה (סקטור השבבים).
אני מוסיף לכם כאן כתבה שעשיתי על הנושא
אינבידה איבדה כ- 19.73% ממחיר השיא של המניה, מה שמשאיר לה עלייה עד לשיא של כ- 24.6%.
המכפיל רווח הממוצע של אנבידה ב- 3 שנים האחרונות עמד על כ- 81.1, וכרגע, הגיע למכפיל של 34.2.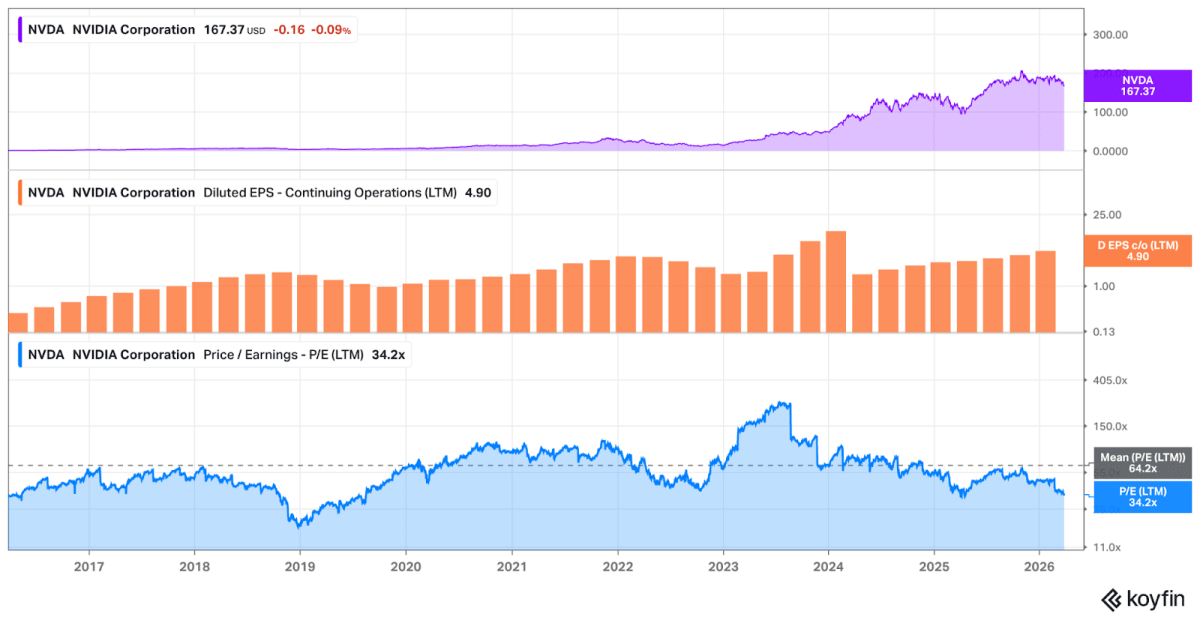
הגרף העליון- מחיר המניה
הגרף האמצעי- רווח למניה
הגרף התחתון- מכפיל רווח של המנייה (באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי).
אינבידה כבר חוותה בעבר את התופעה שהזכרתי בתחילת הסקירה- ״התרחבות והתכווצות מכפילים״ בימי השקת ה- ChatGpt, וכל דיווח תוצאות מחדש המכפיל התכווץ בצורה משמעותית עקב דיווחים חיוביים ועלייה ברווחיות.
מקור: Koyfin
אפל (AAPL): חשיפה גיאופוליטית ותלות בסין
מניית אפל הפגינה עמידות גבוהה יחסית עם ירידה של ״רק״ כ- 13% מהשיא.
החברה פחות חשופה להוצאות הון ישירות על תשתיות בינה מלאכותית בהשוואה למתחרותיה, אך היא סובלת מתלות גבוהה בייצור בסין ומחששות מהטלות מכסים (Tariffs) נוספות.
הצמיחה בשנת 2026 הואטה לשיעור של 9%, והמכפיל החזוי עומד על כ 30.
יציבות זו הופכת אותה ליעד עבור משקיעים המחפשים הגנה בתוך מגזר הטכנולוגיה.
אבל, מעצם היותה בסקטור הטכנולוגיה, ומדד הנאסד״ק, כשיש יורד על כולן גשם, היא גם נרטבת.
אפל איבדה כ- 11.78% ממחיר השיא של המניה, מה שמשאיר לה עלייה עד לשיא של כ- 13.18%
המכפיל רווח הממוצע של אפל ב- 3 שנים האחרונות עמד על כ- 33, וכרגע, הוא עומד על מכפיל רווח של 31.6.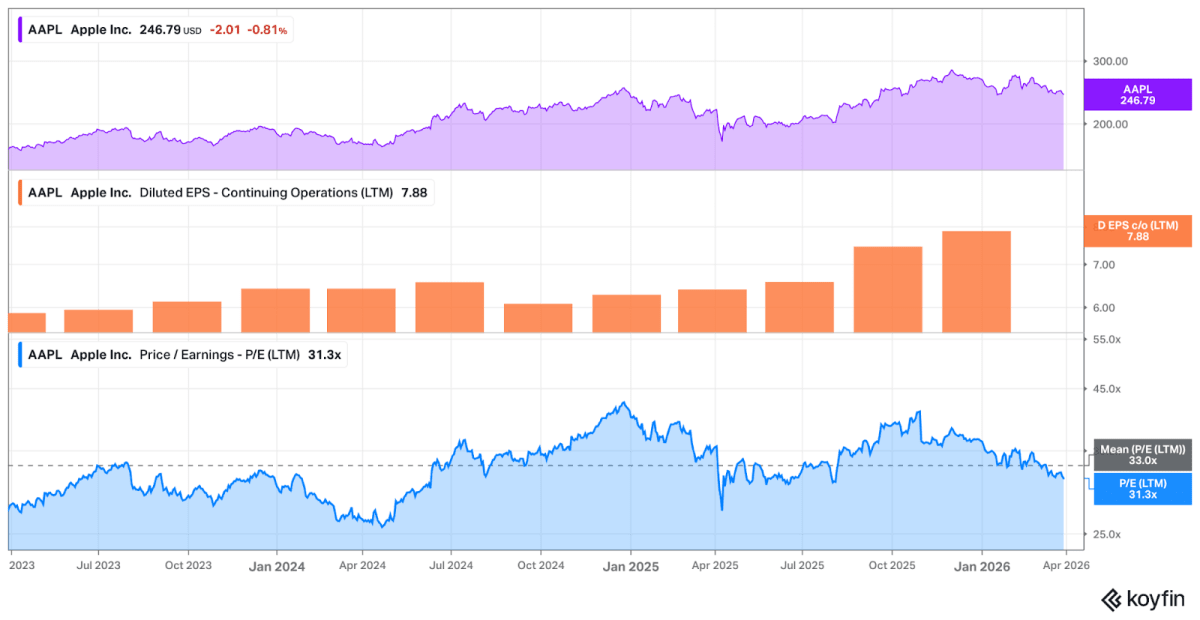
הגרף העליון- מחיר המניה
הגרף האמצעי- רווח למניה
הגרף התחתון- מכפיל רווח של המנייה (באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי).
ניתן לראות בתמונה את חברת אפל עם מכפיל רווח נמוך מהממוצע שלה ב- 3 שנים האחרונות.
מקור: Koyfin
אמזון (AMZN): אפקט כדור השלג
אמזון רשמה ירידה של כ 20% משיאה למחיר של 199 דולר.
ישנן סיבות לירידה האגרסיבית בשער המניה של אמזון.
הסיבה העיקרית ללחץ על המניה היא תחזית להוצאות הון בסך 200 מיליארד דולר, זינוק של כ 56% משנה לשנה. החברה דיווחה על נתון זה בדיווח התוצאות האחרון של החברה, וכאמור, השוק רוצה לראות את החזר ההשקעה של החברות, בטח בהקשר תשתיות AI.
השקעות מאסיביות אלו פוגעות ישירות בתזרים המזומנים החופשי (Free Cash Flow) של החברה.
מכירים את המשפט ״צרות באות בצרורות״?
אז אמזון כבר נראתה מתאוששת מאז אותו דיווח על ההוצאות ההון שלה, ואז הגיע הירידות הגדולות בסקטור הטכנלוגיה כולו, והיא, כאחת מהחברות הגדולות בסקטור ובמדד הנאסד״ק ממשיכה את רצף הירידות.
אמזון איבדה כ- 20.52% ממחיר השיא של המניה, מה שמשאיר לה עלייה עד לשיא של כ- 25.83%.
המכפיל רווח הממוצע של אמזון ב- 3 שנים האחרונות עמד על כ- 72.9, וכרגע, הגיע כאמור למכפיל של 27.8.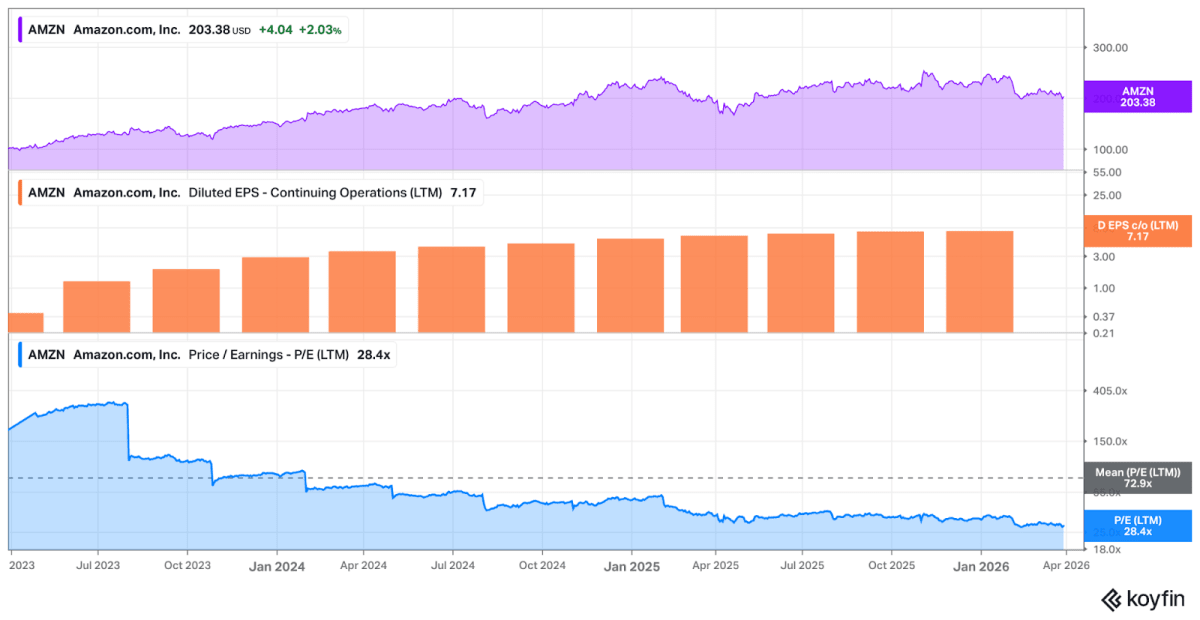
הגרף העליון- מחיר המניה
הגרף האמצעי- רווח למניה
הגרף התחתון- מכפיל רווח של המנייה (באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי).
אמזון נמצאת כרגע רחוקה שנות אור מהמכפיל רווח הממוצע שלה ב- 3 שנים האחרונות.
מקור: Koyfin
אלפבית (GOOGL): סיבוך משפטי ותחרות טכנולוגית
מניית אלפבית ירדה בשיעור של עד 20% מהשיא, תוך שהיא סובלת מתביעות משפטיות רחבות היקף בנושא הגנת קטינים, ומתחרות עזה מצד חברות בינה מלאכותית עצמאיות.
גוגל משקיעה מאות מיליארדים בתחום, אך נכון לעכשיו הרווחים הללו טרם באים לידי ביטוי בדוחות הכספיים. כאמור, כמו בחלק מהחברות בשבע המופלאות, גוגל חווה סנטימנט שלילי ומעבר כספים מנכסי סיכון וצמיחה, לכיוון נכסים מניבים, ביחס סיכוי סיכון נמוך.
תוסיפו לזה את ההוצאות המשפטיות של גוגל כרגע, חוסר הקשב של החברה בעודה מתעסקת סביב ההאשמות סביבה, תקבלו כמו יתר החברות, מתכון מושלם לרצף אירועים שלילי וירידה בשווי המניה.
אבל שוב, כמו כולן, אולי ירידות אלו טומנות בתוכן הזדמנויות רבות.
סיבה נוספת שאי אפשר להתעלם ממנה, זו החצי השנה השנייה של שנת 2025 בחברת גוגל.
בחודשים יוני 2025- ינואר 2026, מניית גוגל עלתה כ- 101.38%.
אחרי כזו חצי שנה היסטורית בגוגל, היה הגיוני שנחווה גם ירידת שערים בשווי המניה.
גוגל איבדה כ- 18.64% ממחיר השיא של המניה, מה שמשאיר לה עלייה עד לשיא של כ- 22.91%.
המכפיל רווח הממוצע של גוגל ב- 3 שנים האחרונות עמד על כ- 25.4, וכרגע, הגיע למצב די זהה של מכפיל רווח העומד על 24.
סה״כ, הביצועים של גוגל ב-3 שנים האחרונות לא היו כאלו גרועים (165.63%).
משמע, קיבלתם את היחס מחיר, לרווח של גוגל כמו לפני שלוש שנים (וקצת זול יותר האמת). 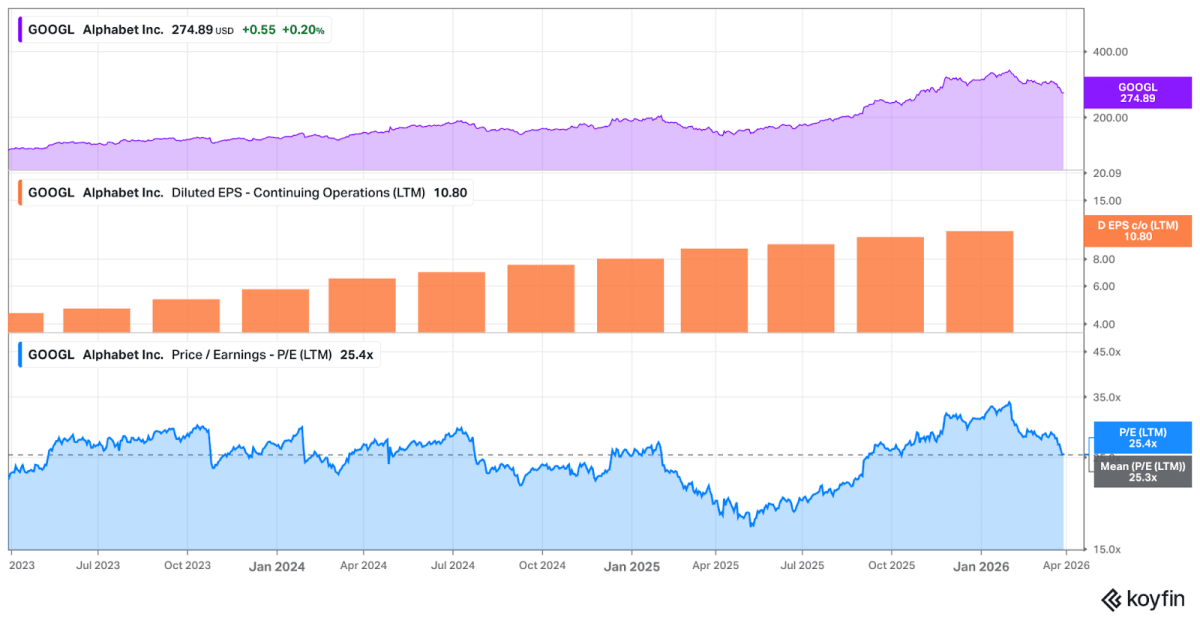
הגרף העליון- מחיר המניה
הגרף האמצעי- רווח למניה
הגרף התחתון- מכפיל רווח של המנייה (באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי).
כאמור, אנחנו עדים לשחזור היחס בין מחיר המניה לרווח של מניה של גוגל ב-3 שנים אחרונות.
אותו יחס, בשילוב עם שוק חזק וסנטימנט חיובי, העניק לחברה עלייה של כ- 165.63% לאורך אותן 3 שנים.
מקור: Koyfin
מטא (META): תמחור נוח תחת ענן הוצאות
מטא חוותה ירידה של 27% משיאה, בין היתר בשל הפסד בתביעה משפטית משמעותית והוצאות הון המגיעות ל 135 מיליארד דולר.
אותה תביעה משפטית מאשימה את מטא כפלטפורמה ממכרת, כמובן שמשפיע לשלילה על סנטימנט החברה.
בנוסף, השוק מעניש את החברה על ההוצאות הגבוהות שטרם הניבו תשואה ברורה, ומשקיעי החברה כמובן לא שוכחים את ההוצאות המטורפות של מארק צוקרברג על חטיבת ה- ״מטא וורס״ (שממש לאחרונה הודיע על סגירתה), שגרמה להפסדים של מיליארדי דולרים לחברה.
מטא איבדה כ- 30.5% ממחיר השיא של המניה, מה שמשאיר לה עלייה עד לשיא של כ- 43.82%
המכפיל רווח הממוצע של מטא ב- 3 שנים האחרונות עמד על כ- 30.7, וכרגע, הגיע כאמור למכפיל של 22.4.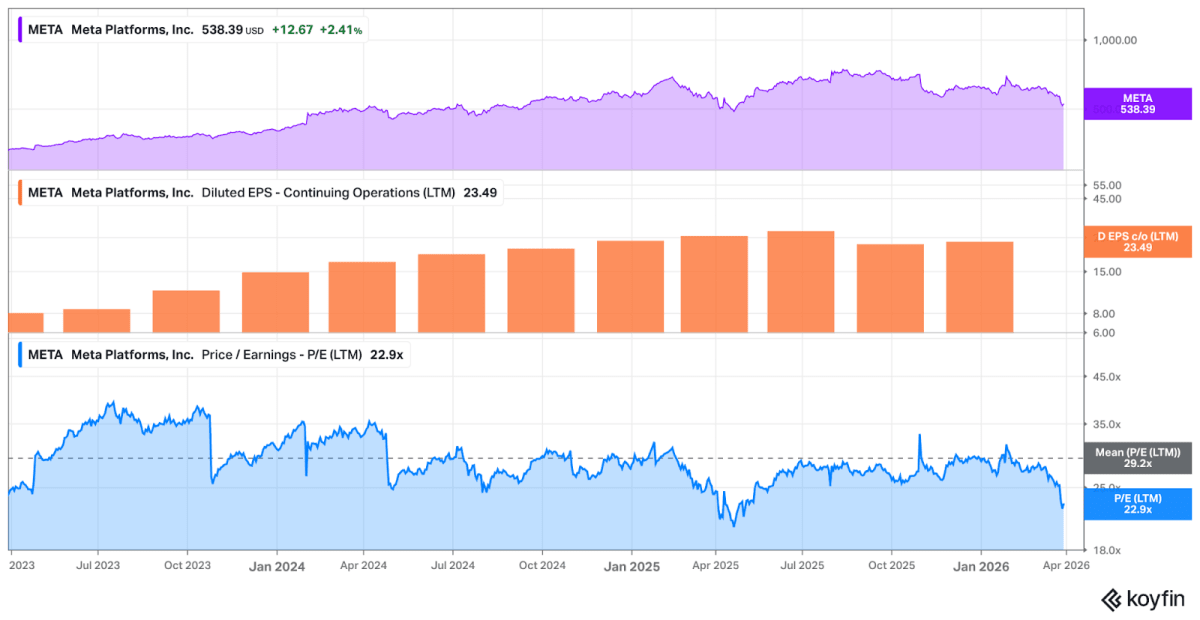
הגרף העליון- מחיר המניה
הגרף האמצעי- רווח למניה
הגרף התחתון- מכפיל רווח של המנייה (באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי).
מקור: Koyfin
טסלה (TSLA): שחיקה במותג ובמכירות
טסלה רשמה ירידה של כ 25% מהשיא, כאשר שווי השוק שלה נחתך ב 400 מיליארד דולר.
החברה מתמודדת עם ירידה בביקוש העולמי לרכבים חשמליים ותחרות גוברת ששוחקת את נתח השוק שלה.
טסלה נפגעה גם היא מהסנטימנט השלילי בשוק המניות ובחברות הטכנולוגיה.
המקרה של טסלה הוא טיפה אחרת, לשלילה כמובן, ותכף תבינו למה-
טסלה תמיד נעה בסביבת מכפילים גבוהה, מה שמעיד על ניתוק בין שורת הרווחים של החברה, לבין שווי המניה.
דבר נוסף שחשוב להכיר בהקשר טסלה זה העניין שהחברה ממתגת עצמה כבר כחברת רכבים, אלא כחברת רובוטים ואוטונומיה.
ולכן בין היתר העלייה המשמעותית במכפיל- המשקיעים בעבר שילמו בעיקר על הנהלת החברה (אילון מאסק), היום, המשקיעים משלמים על הנהלת החברה, והעתיד (רובוטים, עולם אוטונומי).
החברה
טסלה איבדה כ- 20.87% ממחיר השיא של המניה, מה שמשאיר לה עלייה עד לשיא של כ- 26.27%
המכפיל רווח הממוצע של טסלה ב- 3 שנים האחרונות עמד על כ- 132.8, כן, ככה גבוהה.
זה גבוה נכון? עוד לא ראיתם הכל. כרגע המכפיל רווח של טסלה עומד על לא פחות מ- 335.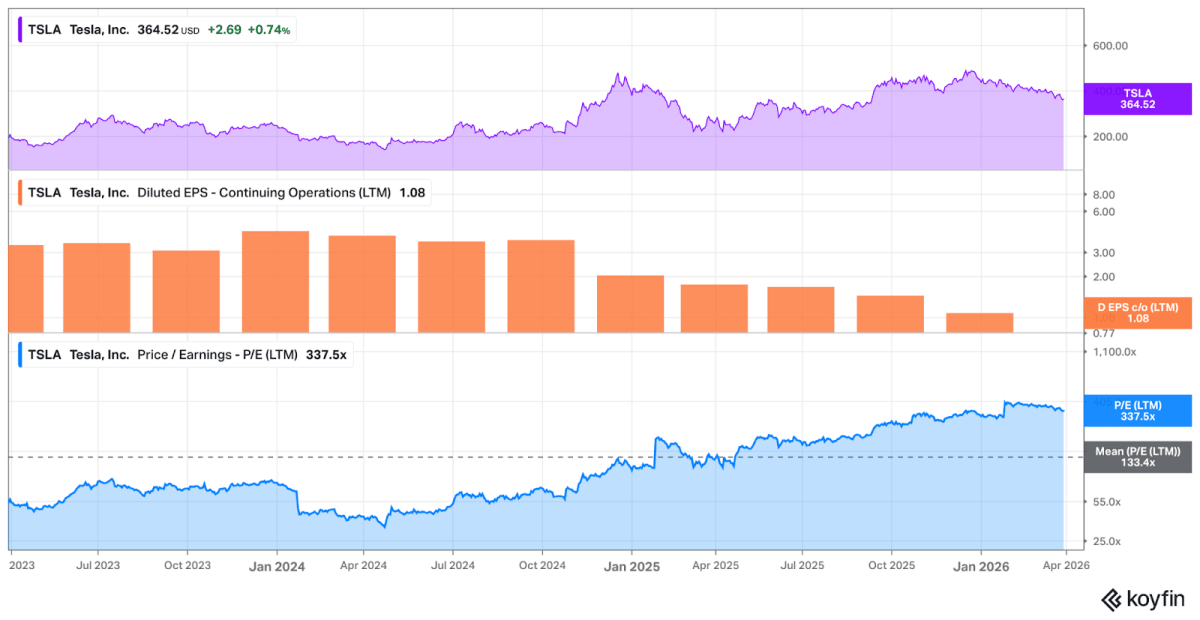
הגרף העליון- מחיר המניה
הגרף האמצעי- רווח למניה
הגרף התחתון- מכפיל רווח של המנייה (באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי).
ניתן לראות בתמונה את הרווח למניה של טסלה הולך וקטן מרבעון לרבעון, מה שגורם באופן אוטומטי לירידה במכפיל רווח של החברה. למרות הירידות המקבילות בשער המניה, המכפיל לא מצטמצם, אלא עולה. וכל זאת כמו שציינתי, המשקיעים משלמים גם על הנהלה חזקה, וגם על העתיד.
למרות שהקשר כרגע בין מחיר המניה של טסלה, לבין הרווחי של טסלה, הוא מנותק לגמרי.
מקור: Koyfin
מה זה אומר למשקיע?
התיקון החד בקבוצת הביג 7, שמחק יותר מ 2 טריליון דולר משווי השיא של החברות, אינו מהווה קריסה אלא רוטציה בריאה של השוק.
התכווצות המכפילים הופכת חלק מהחברות הללו להזדמנויות השקעה מעניינות במבט ארוך טווח.
אי אפשר להתכחש למציאות- מכפילים גבוהים מבוססים סנטימנט - דינם להתכווץ.
כמו שאני מקווה שהבנתם, יש שתי סיבות לכך שמכפיל רווח מתכווץ-
1. ירידות בשער המניה (מה שאנחנו עדים כרגע)
2. עלייה ברווחיות החברות (מה שאנחנו עדים כרגע וראינו בדיווחי התוצאות האחרונים של החברות).
איך ביל אמקן (אחד מהמשקיעים הגדולים ביותר בוול סטריט) צייץ היום (30.3) מוקדם יותר-
״יש היום חלק מהחברות הכי איכותיות בעולם שנסחרות במחירים זולים בצורה קיצונית. תתעלמו מהרעש של התקשורת.
זה אחד מהזמנים הכי טובים מזה שנים לקנות איכות. אל תקשיבו לפסימיים״.