אל על 2025: שיא בהכנסות מול שחיקת רווחיות האם הטיסה מתחילה לאבד גובה?
25.2.2026

חברת אל על (ELAL) סיכמה את שנת 2025 בדוחות המציגים תמונה דואלית.
מציאות של הכנסות חסרי תקדים לצד נורות אזהרה בוהקות בשורת הרווח. בעוד שהחברה רשמה הכנסות שנתיות של כ-3.476 מיליארד דולר עלייה של 1% לעומת אשתקד, הרווח הנקי השנתי נשחק בכ-25% ועמד על 410 מיליון דולר. הצניחה בלטה במיוחד ברבעון הרביעי, שם הרווח הנקי צלל ב-65% לעומת הרבעון המקביל. למרות סימני השחיקה, איתנות המאזן וההון העצמי שחצה את רף מיליארד הדולר אפשרו לחברה להכריז על חלוקת דיבידנד היסטורית של כ-102 מיליון דולר הפעם הראשונה שבעלי המניות רואים רווחים מאז 2017.
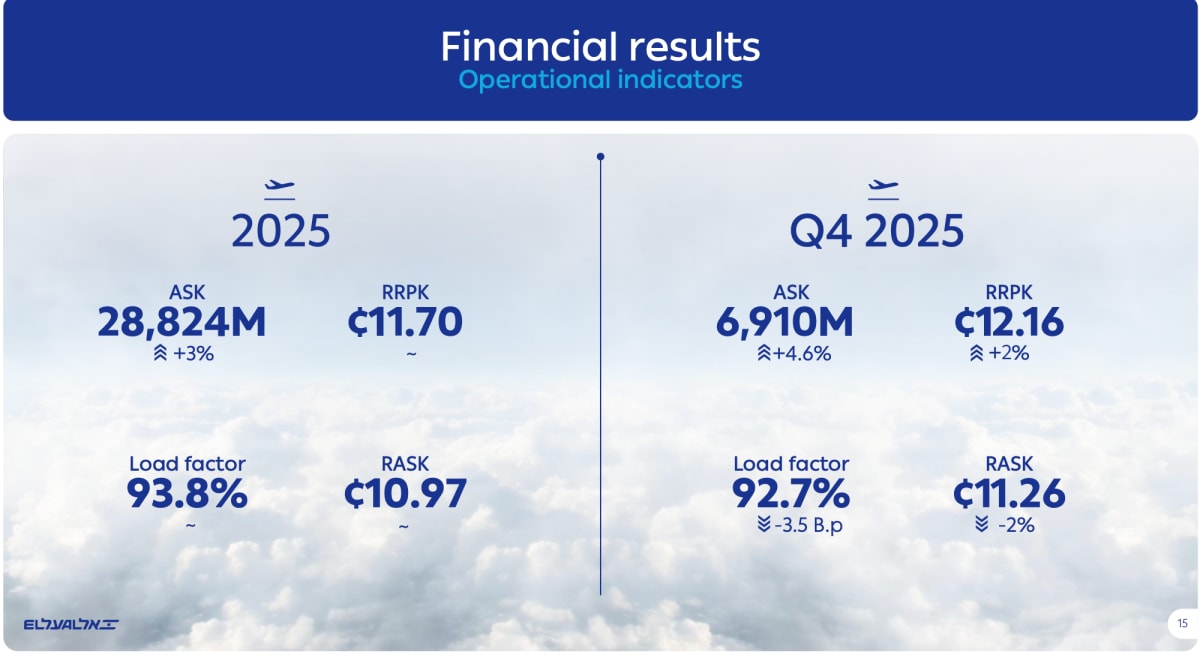
מקור: מצגת משקיעים אלעל
בתמונה ניתן לראות את הנתונים התפעוליים של אל על חושפים את פרדוקס הצמיחה של 2025: מצד אחד, החברה הגדילה את היצע המושבים (ASK) ב-4.6% ברבעון האחרון, אך מנגד חלה ירידה משמעותית של 3.5 נקודות אחוז בשיעור התפוסה (Load factor). השילוב הזה הוביל לירידה של 2% במדד ה-RASK (ההכנסה הממוצעת לכל מושב מוצע) ומאשש את המסקנה כי למרות שהחברה מטיסה יותר קיבולת, היעילות הכלכלית שלה נשחקת תחת לחצי התחרות וחזרת החברות הזרות.
הגורמים ששחקו את הרווחיות: שובו של השוק התחרותי
הירידה ברווחיות, שהפכה למוקד הניתוח של הדוחות, אינה נובעת מגורם אחד אלא משילוב של לחצים פנימיים וחיצוניים שהתכנסו ליצירת אפקט מלחציים. בראש ובראשונה, אל על מתחילה להרגיש את חזרת התחרות לשמי ישראל. ברבעון האחרון של השנה נרשמה שחיקה משמעותית בשיעורי התפוסה, שירדו מרמת שיא של 96% ברבעון המקביל ב-2024 ל-93% כיום. הירידה הזו משקפת את חזרתן ההדרגתית של חברות התעופה הזרות לנתב"ג, מה שהגדיל את היצע המושבים בשוק והוריד את רמת הבלעדיות ממנה נהנתה אל על. לכך מצטרפת הפעילות המוגברת של חברות כמו ארקיע, שמאתגרות את הדומיננטיות של אל על בנתיבים המבוקשים.
זירה נוספת שבה התחרות הורגשה בעוצמה היא תחום המטען. אם במהלך תקופות המצוקה והשיבושים בנתיבי הסחר הימיים אל על הייתה צינור החמצן המרכזי של המשק הישראלי וגבתה על כך פרמיות גבוהות, הרי שב-2025 תחום זה חווה צניחה חדה. חזרתן של חברות התעופה הזרות, המביאות איתן קיבולת מטען משמעותית בבטן המטוסים, הובילה לירידה דרמטית במחירי ההטסה ולצמצום נתח השוק של אל על במגזר זה. הירידה בהכנסות ממטען הייתה אחד הגורמים המרכזיים שגרעו מה-EBITDAR (מדד שמראה לנו את הביצועים) של החברה ותרמו לצמצום שולי הרווח.
מחיר מבצע "עם כלביא"
מעבר ללחצי השוק החיצוניים, אל על התמודדה השנה עם הוצאות כבדות שנבעו מהחלטות אסטרטגיות פנימיות, ובראשן מבצע "עם כלביא". המהלך, שבוצע בשיתוף עם חברת כאל ומועדון הלקוחות, נועד לבצר את מעמדו של כרטיס האשראי "Fly Card" כארנק הדיגיטלי המועדף על הישראלים. בעוד שהמבצע נחל הצלחה מרשימה והגדיל משמעותית את בסיס הלקוחות הנאמנים שהגיע לשיא של 3.55 מיליון חברים, הוא הגיש לחברה חשבון מיידי בדוחות הכספיים. הגידול המואץ בצבירת הנקודות הצריך מהחברה לבצע הפרשות חשבונאיות משמעותיות לצד הוצאות שיווק ופרסום רחבות היקף. מדובר בהחלטה מודעת להחליף רווחיות קצרת טווח בנכס אסטרטגי ארוך טווח, אך בסיכום שנת 2025, עלויות אלו היוו משקולת משמעותית על השורה התחתונה.
שחיקת הרווח בשל התחזקות השקל
גורם מאקרו-כלכלי קריטי שהכביד על התוצאות הסופיות הוא החשיפה המטבעית של החברה והתנודתיות בשער החליפין. במהלך השנה החולפת, ובמיוחד ברבעונים האחרונים, נרשמה התחזקות של השקל מול הדולר, מצב שיצר אפקט מלחציים על המודל העסקי של אל על. בעוד שמרבית הכנסות החברה הן דולריות (מכירת כרטיסי טיסה ושירותי מטען), חלק ניכר ומשמעותי מהוצאותיה ובראשן שכר העבודה לעובדים בישראל ותשלומים לספקים מקומיים משולם בשקלים. התחזקות במטבע המקומי גרם לכך שכל שקל שהוצא על תפעול הפך ליקר יותר במונחים דולריים, מה שקיזז את הצמיחה בהכנסות ושחק את שולי הרווח התפעולי, גם כאשר המטוסים המריאו בתפוסה גבוהה.
צל מעל המנחת: פרשת ההאנגרים והקנס המסתמן
אולי הנקודה המעיבה ביותר על התוצאות הכספיות היא הלחץ הרגולטורי חסר התקדים. רשות התחרות הודיעה על כוונה להטיל על אל על קנס של כ-110 מיליון שקל בגין ניצול כוח מונופוליסטי לרעה. על פי החשד, אל על נקטה במדיניות של סירוב כלפי המתחרה ארקיע, כאשר מנעה ממנה להשתמש בהאנגרים (מוסכי המטוסים) שלה בנתב"ג לצורך תחזוקה שוטפת. ברשות טוענים כי אל על השתמשה בתירוצים תפעוליים כדי להקשות על ארקיע בתקופה שבה התחרות הייתה קריטית, מה שהיה עלול להוביל לביטולי טיסות ולפגיעה בצרכן הישראלי. קנס זה, המצטרף לכוונה לקנוס את החברה ב-121 מיליון שקל נוספים בגין מחירים מופרזים, מהווה איום ישיר על קופת המזומנים של החברה ב-2026.
לאן טסים מכאן?
הדוחות האחרונים מדגישים כי צמיחה בהכנסות אינה מבטיחה בהכרח צמיחה ברווח. השילוב בין חזרת התחרות, הקריסה במגזר המטען, עלויות המועדון ותנודות המטבע יצר לחץ ממשי על השורה התחתונה. המנכ"ל החדש, לוי הלוי, מוביל כעת תוכנית אסטרטגית הכוללת פתיחת 9 יעדים חדשים והרחבת צי המטוסים כדי להתמודד עם המציאות החדשה. בשורה התחתונה, אל על נדרשת כעת ליכולת הסתגלות מהירה למציאות שבה השמיים שוב פתוחים, התחרות חזרה לנהל את השוק, והרגולטור כבר אינו מוכן להעלים עין מהתנהלות מונופוליסטית.