סערה מושלמת בשוק המשרדים: עודף היצע, קיפאון בביקושים ואתגר המימון של גב ים
23.2.2026

שוק המשרדים הישראלי ניצב בפני צומת דרכים קריטי כאשר נורות אזהרה מהבהבות מעל הסקטור. השילוב בין עלויות מימון מזנקות להצפת שטחים חדשים מייצר מציאות עסקית מאתגרת עבור חברות הנדל״ן המניב. התמורות בשוק דורשות בחינה מעמיקה של יחס הסיכוי מול הסיכון בקרב ענקיות הענף אשר נדרשות לנווט בסביבה של לחץ מחירים גובר.
סקירה על המצב
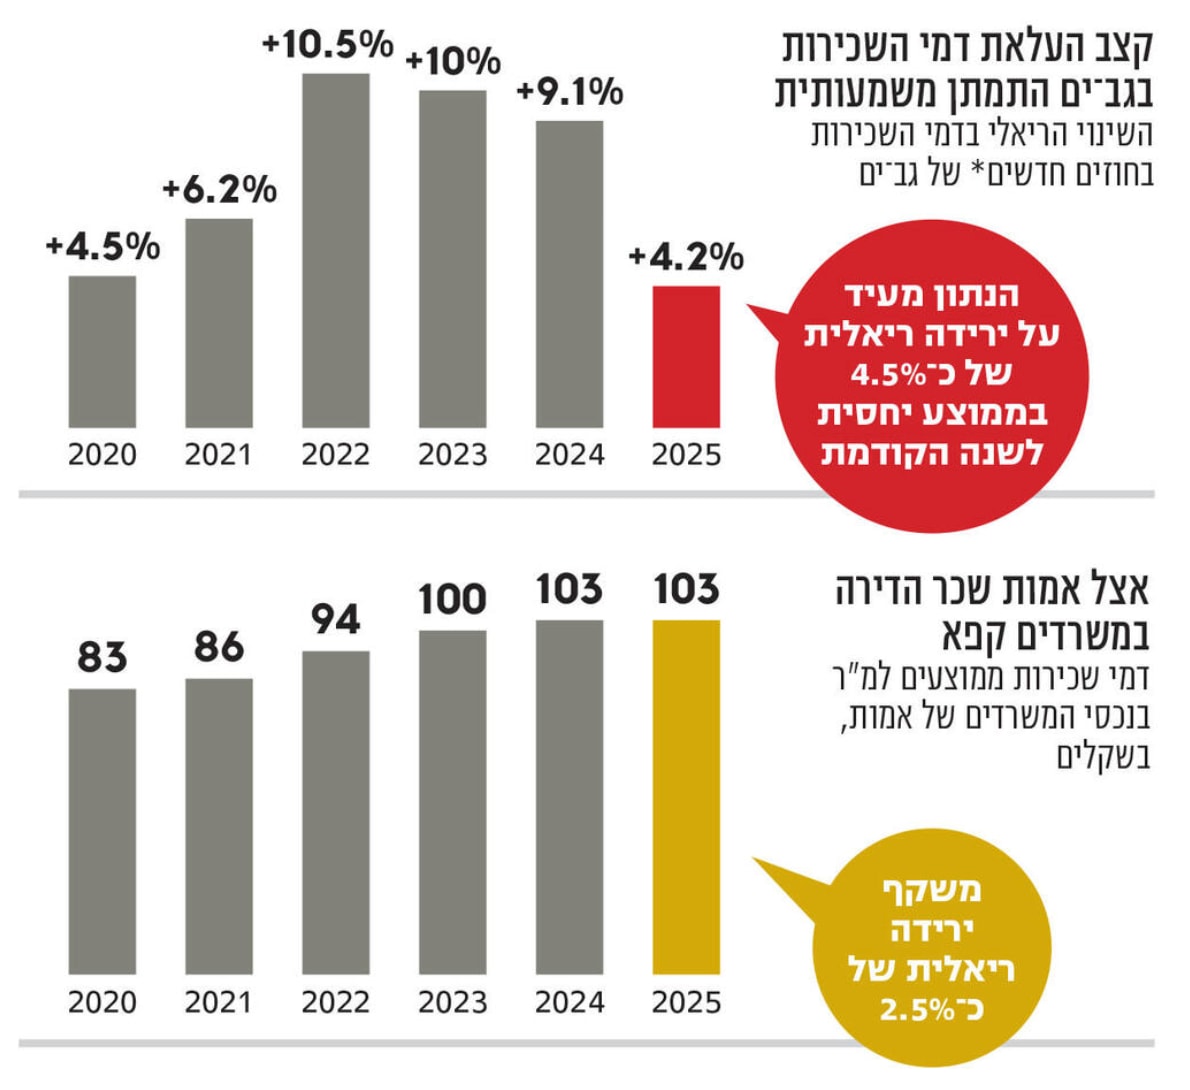
שוק המשרדים להשכרה חווה תקופה של לחץ מחירים מתגבר וירידה ריאלית בדמי השכירות (ירידה בשיעור נמוך מקצב עליית המדד או נותרו ללא שינוי, מה שמוביל בפועל לשחיקה בכוח הקנייה של המשכיר). הדו״חות הכספיים של חברות הנדל״ן המניב המובילות מספקים אינדיקציות ברורות לשינוי המגמה במיוחד בסקטור משרדי הפרימיום. על אף שחלק מהחברות מציגות נתוני תפוסה גבוהים על פני השטח קיימת שחיקה הדרגתית ביכולת התמחור מול השוכרים. השוק הופך משוק של משכירים לשוק של שוכרים הדורשים גמישות רבה יותר וחוזים נוחים יותר תהליך אשר צפוי להכביד על שורת הרווח העתידית של החברות הפועלות בתחום.
מה גרם לכך
הלחץ הנוכחי בשוק נובע מהתנגשות חזיתית בין שני כוחות מנוגדים. מצד ההיצע השוק מוצף כיום בשטחי משרדים חדשים שהקמתם החלה לפני מספר שנים בתקופה שבה התחזיות הכלכליות היו אופטימיות במיוחד וסביבת הריבית הייתה אפסית. מצד הביקוש חל קיפאון משמעותי בשל התמורות המהירות שמביאה מהפכת הבינה המלאכותית לצד שינויים במודלי העבודה וצמצומים בחברות ההייטק. הפער שנוצר בין היצע השיא לביקוש המצטנן מייצר עודף שטחים ומוביל לירידת מחירים בלתי נמנעת כפי שניתן לראות בגרף המצורף.
גב ים מה קורה שם
חברת גב ים (GVYM) היא אחת השחקניות המרכזיות בשוק עם נכסים בשווי עשרות מיליארדי שקלים ומיקוד מובהק בפארקי הייטק ומשרדים המהווים כמעט 80% מפעילותה. החברה נמצאת בתנופת פיתוח אדירה ומשלימה בימים אלו פרויקטי ענק דוגמת מגדלי משרדים מרכזיים בתל אביב ופארק תעסוקה בירושלים. ברמת הביצועים התפעוליים החברה מציגה נתוני הכנסות חזקים ותזרים יציב מהנכסים הקיימים תוך שמירה על שיעורי תפוסה גבוהים של כמעט 97 אחוזים. עם זאת התלות המוחלטת שלה בסקטור המשרדים חושפת אותה באופן ישיר לתנודות הענפיות ולסיכוני המקרו.
מקור: גלובס
מה הבעיה אצלם
האתגר המרכזי של החברה אינו מסתכם רק באכלוס הנכסים החדשים בשוק רווי אלא טמון עמוק במבנה החוב שלה. החברה צריכה למחזר בשנה הנוכחית חוב עצום בהיקף של כמעט 2.44 מיליארד שקלים. בעבר גיוסי ההון בוצעו בסביבת ריבית אפסית שאיפשרה מינוף זול בעלות של מתחת לריבית של שני אחוזים. כעת מיחזור החוב בסביבת הריבית הנוכחית והגבוהה יוביל לזינוק חד בעלויות המימון. התייקרות זו צפויה לצמצם באופן דרמטי את המרווח שבין תשואת הנכסים לעלות החוב ולקזז חלק ניכר מהצמיחה העתידית שאמורה לנבוע מהשלמת הפרויקבסקטורטים החדשים.
האלטרנטיבות הנדל״ן המניב
בעוד שוק המשרדים חווה האטה ניכרת סגמנטים אחרים בענף הנדל״ן המניב דווקא מציגים פריחה משמעותית. תחומים כמו מרכזים לוגיסטיים וחוות שרתים נהנים מביקושי שיא בחסות מהפכת הבינה המלאכותית והזינוק בהיקפי המסחר המקוון. מגמה זו מדגישה את חשיבות הפיזור הסקטוריאלי ואת ההכרח בהבנת המגמות הטכנולוגיות העולמיות אשר משנות את מפת הביקושים לנדל״ן מסחרי מן הקצה אל הקצה.
השורה התחתונה למשקיע ולשוק
המציאות הכלכלית הנוכחית מחייבת בחינה מחודשת של הפרמטרים להערכת חברות נדל״ן מניב. המיקוד עובר כעת מציפיות צמיחה פנטסטיות לניתוח קפדני של רמות המינוף מועדי פירעון החוב והיכולת לייצר תזרים מזומנים חופשי וחזק בסביבת הריבית מאתגרת. חברות בעלות מאזן ממונף יתר על המידה יתקשו לשרוד את התקופה בעוד שאלו המציגות משמעת פיננסית וגמישות תפעולית יזכו ליתרון תחרותי מובהק.
לסיכום
שוק המשרדים נכנס לתקופה מאתגרת המאופיינת בעודף היצע והתקררות בביקושים. חברות בעלות חשיפה גבוהה לענף מתמודדות עם הלחץ הכפול של שחיקת מחירים מול שוכרים מחד וזינוק בעלויות מימון מאידך. תמונת המצב מתכתבת ישירות עם המציאות החדשה שהוצגה בפתיחה שבה סביבת הריבית מכתיבה את כללי המשחק מחדש. המסקנה הברורה היא כי צמיחה המבוססת על חוב זול שייכת לנחלת העבר ויכולתן של החברות להציג ערך אמיתי תלויה כעת בניהול פיננסי שמרני וביכולת לאכלס נכסים בשוק צפוף ותחרותי.