פרדוקס הביטוח: בין צבת הרגולציה לשיאי הבורסה
18.2.2026

סקטור הביטוח הישראלי ניצב כיום בלב סערה של ניגודים, המציבה את החברות בפוזיציה מורכבת מול הרגולטור ומול ציבור המשקיעים. בעוד רשות שוק ההון מהדקת את הפיקוח ומפעילה לחץ חסר תקדים על מחירי פוליסות הרכב, המניות של חברות הביטוח ממשיכות לזנק ולשבור שיאים חדשים. הפער הזה, שבין איומי הרגולציה לצמיחה הפנומנלית בשווי השוק, מצריך ניתוח מעמיק של המנועים המסתתרים מתחת למכסה המנוע של החברות הגדולות בענף.
ביטוח הרכב תחת המיקרוסקופ: דד-ליין להורדת מחירים
ביום חמישי הבא יסתיים המועד שקצב הרגולטור לשמונה חברות הביטוח המרכזיות בישראל, אשר נדרשות להגיש לרשות שוק ההון תעריפי ביטוח רכב חדשים ומוזלים. רגולציה מחמירה זו, הקובעת כי חברה שלא תגיש תעריף מאושר לא תוכל לשווק פוליסות חדשות, מגיעה כתגובה לזינוק של 75% במחירי ביטוח הרכב בחמש השנים האחרונות.
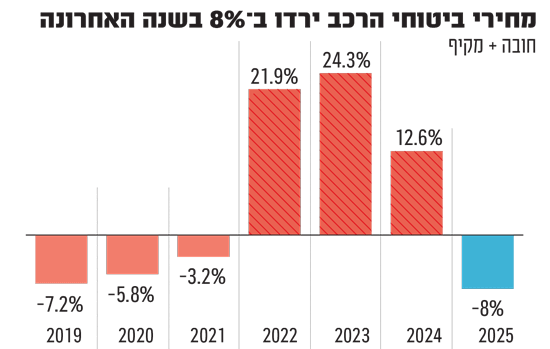
הנתונים הפיננסיים חושפים מדוע הרגולטור בחר להתמקד דווקא במגזר זה. בשנתיים האחרונות רשמו החברות הגדולות רווח מצרפי העולה על 3 מיליארד שקל בתחום הרכב בלבד.
למרות שביטוחי הרכב מהווים כ-10% בלבד מההכנסות הכוללות, השפעתם על שורת הרווח הנקי היא דרמטית ומגיעה לכ-40%, ובמקרים מסוימים אף מעבר לכך.
היציבות המרשימה הזו, שבאה לאחר הפסדים כבדים ב-2022, הפכה את ביטוח הרכב למנוע הרווחיות המרכזי שסומן כעת למטרת ריסון.
מקור: גלובס
הביצועים העודפים במדד הביטוח: מה מתדלק את הזינוק ב-24%?
על אף עננת הרגולציה והתחלת סייקל הורדות הריבית, גורם שבאופן מסורתי עשוי להעיב על רווחיות חברות פיננסיות, מדד הביטוח רשם עלייה מרשימה של 24% מתחילת השנה, וזאת בהמשך לראלי של מאות אחוזים בשנים האחרונות. השוק, כך נראה, מתמקד בשלושה קטליזטורים עוצמתיים שגוברים על החשש מהידוק הפיקוח.
עוצמה במאזנים: הכוח שנצבר בתיקי ההשקעות
המנוע העוצמתי ביותר מאחורי נסיקת המניות הוא תיק הנוסטרו של החברות, שתפח לממדי ענק בעקבות שנתיים של רווחיות יוצאת דופן. הצבירה המאסיבית הזו של הון ומזומנים יצרה כרית ביטחון שמאפשרת לחברות להמשיך לייצר רווחים אדירים, גם כאשר תנאי השוק משתנים.
בעוד שירידת הריבית צפויה לצמצם את ההכנסות הישירות מפיקדונות, עבור חברות הביטוח מדובר בשינוי תמהיל חיובי, ירידת הריבית מתניעה רווחי הון משמעותיים. עליית הערך של איגרות החוב והרוח הגבית לשוק המניות מנפחות את תיקי ההשקעות האדירים שנצברו, כך שעליית הערך בתיק הנוסטרו צפויה לפצות בגדול על הירידה בהכנסות הריבית. השוק מזהה שהחוסן המאזני שנבנה מאפשר לחברות לשמור על אופק רווחיות מרשים גם בסביבה מאקרו-כלכלית משתנה.
שחקניות נדל"ן דומיננטיות: אפקט ה-Cap Rate
מעבר לפעילות הביטוח הקלאסית, חברות הביטוח הפכו לבעלות בית משמעותיות בשוק הנדל"ן הישראלי. ירידת הריבית צפויה לייצר עבורן רווח כפול בנכסי הנדל"ן המניב והמגורים.
ראשית, עלויות המימון של הפרויקטים יורדות ומגדילות את הרווח הנקי.
שנית, וחשוב מכך, ירידת הריבית מביאה לירידה בשיעורי ההיוון (Cap Rates). מבחינה חשבונאית, ירידה כזו מובילה לשערוכים חיוביים של הנכסים במאזנים, מה שמנפח את ההון העצמי של החברות ומלהיב את המשקיעים.
האופטימיות שאחרי המלחמה: צמיחה והתחדשות
הגורם השלישי והמשמעותי הוא הציפייה להתייצבות ביטחונית ותחזיות צמיחה של כ-5% במשק לשנה הקרובה. סיום הלחימה וחזרה למסלול צמיחה מחזירים את התיאבון לסיכון ומגבירים את הפעילות הכלכלית הרוחבית.
העלייה הצפויה במסירת רכבים חדשים, פרויקטים רחבי היקף של שיקום ותשתיות, וגידול בחיסכון הפנסיוני של הציבור, מייצרים מתאם ישיר לצמיחה בהכנסות החברות. התרחבות הפעילות במשק מתרגמת באופן אוטומטי להגדלת נפח הפעילות של חברות הביטוח, מה שמבטיח זרם הכנסות מתרחב המלווה את התאוששות הכלכלה הישראלית.
שורה תחתונה: המאזן הפיננסי מול מגבלות הרגולציה
סקטור הביטוח מוכיח כי הוא יודע לנווט בהצלחה גם במים רגולטוריים סוערים. בעוד שהלחץ על מחירי ביטוחי הרכב עשוי לצמצם את מרווחי הרווח במגזר ספציפי זה, העוצמה הפיננסית המופגנת בתיקי ההשקעות ובנכסי הנדל"ן, לצד האופטימיות המקרו-כלכלית, הם אלו שמכתיבים את הטון בשוק ההון. המסקנה ברורה: השוק מאמין כי מנועי הצמיחה הרוחביים של חברות הביטוח חזקים מספיק כדי לספוג את מגבלות המחיר של הרגולטור ולהמשיך לייצר ערך למשקיעים.