כשחולצה נמכרת ב-10 שקלים והטרמינל מפוצץ: הכתובת להתרסקות של מניות האופנה הייתה על הקיר
17.2.2026
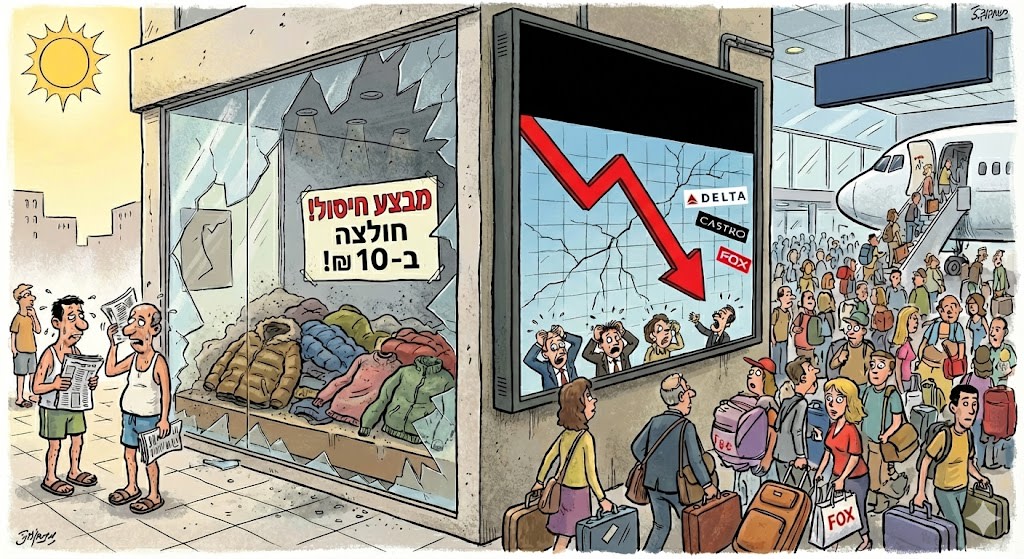
היתרון הגדול ביותר של המשקיע בשוק הישראלי הוא היכולת להבין את הלך הרוח העסקי בזמן אמת, הרבה לפני שהחברות מדווחות. הנפילה של מניית דלתא מותגים (DLTI) הבוקר, שגוררת אחריה את כל סקטור האופנה (פוקס, קסטרו), היא אולי כואבת בתיק, אבל היא הדבר הכי רחוק מלהיות "הפתעה". בניגוד לשווקים זרים, כאן אנחנו חיים את הנתונים. לא היינו צריכים לחכות להודעה לבורסה כדי להבין שהרבעון האחרון היה קטסטרופלי, היינו צריכים רק להסתכל על שני נתונים שזמינים לכל אזרח במדינה, השמש הקופחת באמצע ינואר והתורים המשתרכים בנתב"ג.
כדי להבין את עוצמת המכה, צריך להסתכל על המסך זה לא תיקון קל, אלא שינוי סנטימנט חד, כפי שמשתקף בגרף
-
דלתא מותגים (DLTI): צללה בשיעור חד של כ-16%.
-
קסטרו (CAST): איבדה מעל 6% מערכה.
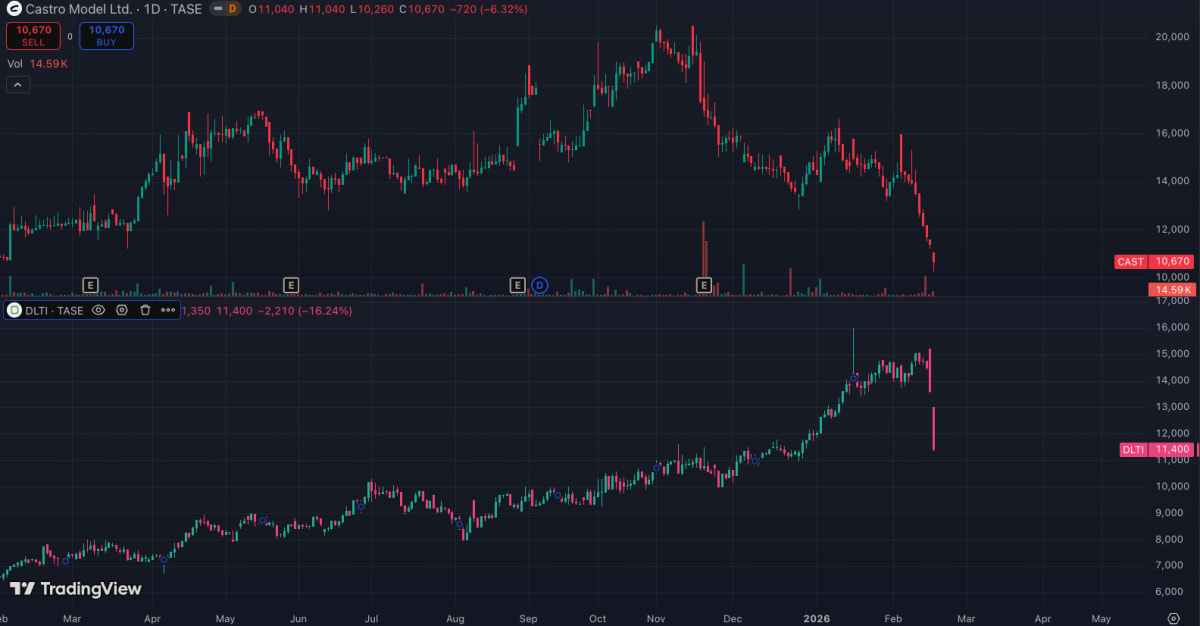
במונחים של שווי שוק (Market Cap), המשמעות היא מחיקה של מאות מיליוני שקלים מהשווי המצרפי של החברות הללו בתוך שעות בודדות.
השוק לא רק מעניש על העבר, הוא מתמחר מחדש את הסיכון קדימה, מתוך הבנה שהבעיה לא נגמרה.
למה קסטרו מוכרת חולצה ב-10 שקלים?
המצב הזה מסביר בדיוק את המבצעים האגרסיביים שאנחנו רואים עכשיו בקסטרו ובשאר הרשתות פריטים נמכרים ב-10, 20 או 30 שקלים. משקיע מתחיל עשוי לחשוב שזו "הטבה לצרכן" או ניסיון לשמור על נתח שוק, זו טעות מדובר בניהול סיכונים פיננסי. כשחברה מוכרת פריט ב-10 שקלים, היא במקרים רבים מפסידה כסף על עלות הייצור והשינוע שלו. אז למה היא עושה את זה? להחזיק בגד במחסן עולה הרבה כסף חשמל, ביטוח, אבטחה, וצוותים שמנהלים את הסחורה. יותר מכך מלאי אופנה הוא סחורה מתכלה מעיל שלא נמכר בחורף הזה, יהיה שווה כמעט אפס בחורף הבא. לכן, עדיף למכור את הפריט בהפסד עכשיו ולקבל 10 שקלים במזומן לקופה (תזרים), מאשר להיתקע איתו, לשלם עליו דמי אחסנה יקרה, ולבסוף לזרוק אותו לאשפה בעוד שנה. המבצעים הללו הם לא שיווק הם קריאת מצוקה תפעולית שנועדה לפנות את המחסנים בכל מחיר.
מלאי גבוה מחייב את החברות להמשיך ולהעמיק את המבצעים גם לתוך הרבעון הראשון של 2026. מי שחשב שהנפילה ברווחיות התפעולית היא אירוע חד פעמי, צריך לקחת בחשבון ש"ניקוי המדפים" הזה ייקח זמן ויעלה לחברות בעוד אחוזי רווחיות יקרים ברבעונים הקרובים.
החורף שלא היה
הסיפור הגדול של הרבעון האחרון הוא קודם כל הכישלון המוחלט של החורף הישראלי. בעוד שבאירופה או בארה"ב מזג האוויר יכול להיות הפכפך, בישראל המגמה הייתה חד משמעית "קיץ באמצע החורף". בענף האופנה זה אירוע קיצוני, והמשמעות העסקית שלו פשוטה ואכזרית: כשבחוץ 25 מעלות בפברואר, אף צרכן לא קונה מעילים, סריגים או מגפיים.
המספרים בדוח של דלתא חושפים את גודל הבור: המכירות צנחו ב-6.5%. המשמעות היא שהחברה נתקעה עם הר מלאי של קולקציות חורף, ונאלצה לשרוף את הרווחיות שלה במבצעי חיסול מוקדמים ואגרסיביים רק כדי להנזיל סחורה.
התוצאה הישירה היא שחיקה ברווחיות התפעולית, שירדה מ-22% ל-19% בלבד.
אפקט "השמיים הפתוחים"
מזג האוויר הוא רק חלק מהתמונה גורם נוסף, שכל משקיע שמחובר לשטח היה צריך לראות, הוא "אפקט נתב"ג". אחרי תקופה ארוכה שבה הישראלים היו "קהל שבוי" בקניונים המקומיים, השמיים נפתחו מחדש והמגמה התהפכה.
ברגע שהישראלים חזרו להזמין כרטיסי טיסה ולגהץ את האשראי בפריז, לונדון או טוקיו, הכסף הזה נגרע ישירות מהפדיון בקניון עזריאלי או בדיזנגוף סנטר. מי שראה את הדיווחים בחדשות על העומסים בטרמינל 3, יכול לגזור משם קו ישיר לירידה בהכנסות של פוקס, קסטרו ודלתא. השוק הישראלי מגיב במידיות להתנהגות הצרכנים, והפעם הצרכנים הצביעו בדרכונים.
מה זה אומר פרקטית?
כשמסתכלים מאחורי הקלעים של המספרים, צריך להבין שלושה דברים מרכזיים להמשך:
-
הפרדה בין סוגי המוצרים: לא כל החברות נפגעות אותו דבר, מי שמוכר אופנה כבדה (מעילים וביגוד חורף) חוטף את המכה הכי קשה. לעומת זאת, דלתא מצליחה למתן את המכה בזכות מותגים כמו ויקטוריה'ס סיקרט (הלבשה תחתונה) ו-Bath & Body Works (קרמים וסבונים). למוצרים האלה אין באמת "עונה", והם פחות רגישים לחום או לקור.
-
בור של מלאי: החברות נכנסות לרבעון הבא עם המון סחורה שלא נמכרה, המשמעות היא שנמשיך לראות לחץ על המחירים ומבצעים עמוקים שימשיכו לשחוק את הרווח הגולמי גם לתוך 2026. השוק מבין את זה, ולכן המניות מגיבות בחדות כבר עכשיו.
-
גלגל ההצלה של המט"ח: הדבר היחיד שמונע קריסה גדולה יותר הוא השקל החזק (שער הדולר הנמוך). זה מוזיל את עלויות היבוא מהמזרח ומאפשר לחברות לשמור על מרווח סביר, למרות הירידה במכירות.
בשורה התחתונה
הדוח של דלתא הוא תזכורת לכך שהניתוח הפיננסי הטוב ביותר הוא פשוט להרים את הראש מהמסך ולהתחבר למציאות. לא היינו צריכים לחכות לדיווחים בבורסה כדי להבין את המגמה היינו צריכים רק לחיות כאן. השילוב של שמש חזקה בפברואר ודיוטי פרי עמוס בנוסעים היה כתובת ברורה על הקיר. עבור המשקיע הישראלי, הלקח הוא שהנתונים הכי חשובים לא נמצאים בבלומברג, אלא בחיים עצמם, ומי שידע לחבר בין המציאות היומיומית לבין שוק ההון יכול לזהות את הנפילה הזו הרבה לפני שהיא הגיעה.