איך באמת הכי נכון לבחור את הברוקר שלכם?
16.2.2026

אני מקבל מדי יום עשרות הודעות ממשקיעים ששואלים אותי: "מה צריך לבחון כאשר בוחרים פלטפורמת השקעה?"
לאור הביקוש, החלטתי להכין עבורכם סקירה ממוקדת שתעשה סדר בבלגן ותציג את כל הקריטריונים שחובה לבחון לפני שבוחרים את הבית של הכסף שלכם.
שוק ההון מציע היום מגוון רחב של אפשרויות. מהבנקים המסורתיים, דרך בתי השקעות ישראליים ועד ברוקרים בינלאומיים. בעוד שהבנקים עדיין מחזיקים בנתח שוק משמעותי בשל הרגלים ישנים, המציאות בשטח משתנה במהירות. בחירת הברוקר היא לא רק עניין של נוחות; מדובר בהחלטה שמשפיעה ישירות על התשואה שלכם לאורך שנים.
כדי לעזור לכם להחליט, ריכזתי את הקריטריונים הקריטיים שכל משקיע חייב להכיר:
1. פיקוח רגולטורי וביטחון
הקריטריון הראשון והחשוב מכל הוא לוודא שהכסף שלכם מופקד בגוף אמין ומפוקח.
-
בישראל: בנקים ובתי השקעות (חברי בורסה) נמצאים תחת פיקוח הדוק של רשות ניירות ערך והבורסה לניירות ערך בתל אביב.
-
בעולם: ברוקרים זרים גדולים, כמו אינטראקטיב ברוקרס וקולמקס, מפוקחים על ידי גופים בינלאומיים מחמירים. בחירה בגוף מפוקח מבטיחה הפרדה בין כספי הלקוחות לכספי החברה ומוניטין של שנים.
2. עמלות מסחר: השורה התחתונה
עמלות גבוהות הן "האויב השקט" של התשואה. חשוב לבדוק את עמלות המינימום לפעולה:
-
הבנקים: גובים לרוב את העמלות הגבוהות ביותר (עמלת מינימום של כ-18$ בארה"ב או 10 ש"ח בישראל).
-
בתי השקעות ישראליים: מציעים עמלות תחרותיות (לרוב 0.07%-0.09% בישראל ומינימום של 5$-8$ בארה"ב).
-
ברוקרים זרים: נחשבים לזולים ביותר במסחר בארה"ב (סנטים בודדים למניה עם מינימום נמוך מאוד).
3. דמי ניהול וטיפול חודשיים
שימו לב לעמלות ה"תחזוקה":
-
דמי משמורת: עמלה שגובים בעיקר הבנקים רק על עצם החזקת הניירות בתיק, נגבים כאחוז משווי בתיק, לרוב נע בין 0.2% ל-0.8% בשנה.
-
דמי טיפול קבועים: בבתי השקעות ישראליים נהוג לגבות סכום קבוע (כ-15-20 ש"ח בחודש), אך ניתן לקבל פטור או לקזז אותם מול עמלות הקנייה. אגב, ישנם ברוקרים מסוימים מציעים חשבונות ללא דמי ניהול כלל.
4. המרת מט"ח והשקעה בשקלים
כאן נכנס השיקול של "החצר הביתית":
-
השקעה בשקלים: בתי השקעות ובנקים ישראליים מאפשרים להשקיע בשקלים ישירות בבורסה בת"א, כולל בקרנות סל מחקות על מדדי חו"ל. זהו יתרון עצום המונע עמלות המרת מט"ח כפולות ומגן מפני תנודות בשער החליפין (כמו בשנת 2025, בה השקל התחזק ב-13% מול הדולר).
-
השקעה בדולרים בלבד: ברוקרים כמו קולמקס מחייבים פעילות בדולרים (בארה"ב), מה שדורש המרת שקלים למט"ח.
5. מיסוי ובירוקרטיה: מי מדווח לרשויות?
הבדל קריטי שיכול לחסוך לכם המון כאב ראש:
-
ניכוי מס במקור: בנקים, בתי השקעות ישראליים וברוקרים זרים מסוימים מנכים את מס רווחי ההון באופן אוטומטי בעת מימוש.
-
דיווח עצמאי: ברוקרים מסוימים (כמו קולמקס) אינם מדווחים עבורכם. במקרה כזה, עליכם להגיש דוחות לרשות המיסים באופן עצמאי או להיעזר ברואה חשבון. מנגד, הריבית דריבית מהווה פקטור לחיוב, ומצטברת עד למועד משיכת הכספים מתיק ההשקעות לחשבון הבנק.
6. מינימום לפתיחת תיק
-
ללא מינימום: בנקים לרוב מאפשרים להתחיל בכל סכום.
-
סף כניסה: בבתי השקעות ישראליים המינימום נע לרוב בין 5,000 ש"ח ל-15,000 ש"ח (תלוי בברוקר). בברוקרים זרים המינימום עשוי להיות נמוך מאוד (כ-1,000$).
סיכום התנאים בקצרה: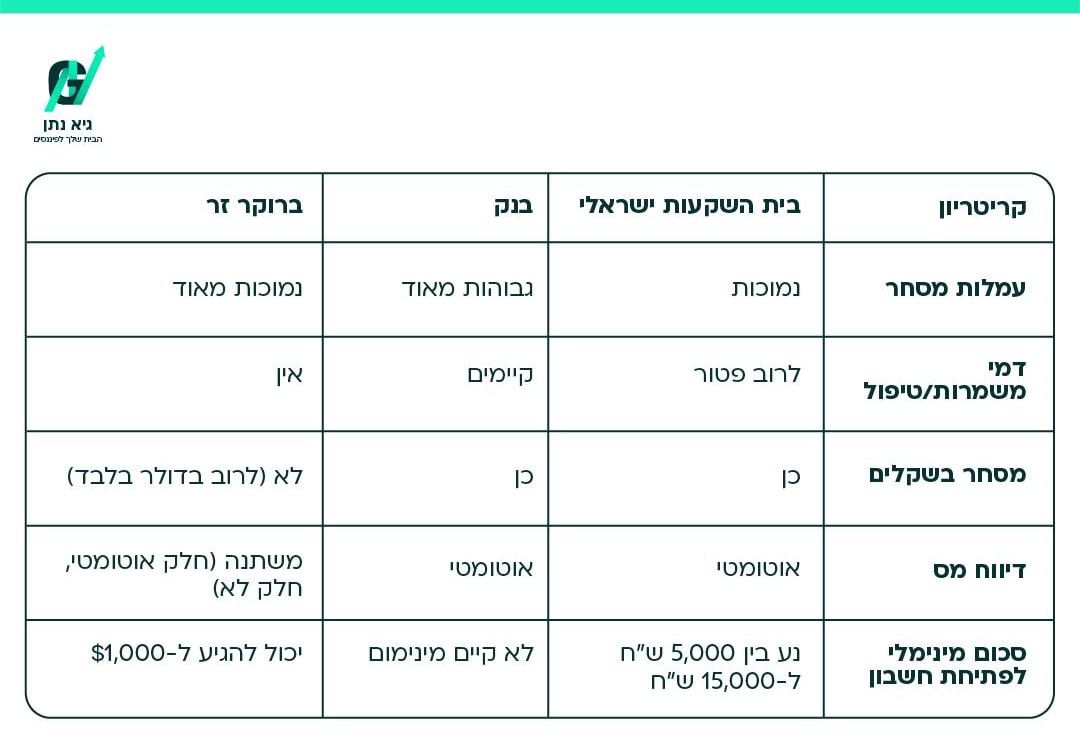
השורה התחתונה
הבחירה היא בידיים (ובאופי) שלכם. חשוב להבין שאין "ברוקר אחד שמתאים לכולם", בסוף בחירת הפלטפורמה היא החלטה אינדיבידואלית הנגזרת מאופי הפעילות שלכם. אם אתם מחפשים את הביטחון המקסימלי וריכוז של כל הפעילות הפיננסית במקום אחד, הבנק הוא הכתובת, אך הנוחות הזו מגיעה עם תג מחיר גבוה בדמות עמלות ודמי משמורת.
אם אתם משקיעים שמעוניינים בחיסכון משמעותי בעמלות, עם חשיפה לשוק הישראלי והשקעה בשקלים ככלל ופטור מבירוקרטיה של דיווחי מס, בית השקעות ישראלי הוא האיזון המושלם עבורכם.
לעומת זאת, סוחרים עצמאיים ואקטיביים שזקוקים למגוון שווקים רחב ועמלות אפסיות, ומוכנים להתמודד עם דיווחי מס עצמאיים וויתור על השוק הישראלי, ימצאו את מבוקשם בברוקר הזר.
בסופו של דבר, עליכם לשקול את היקף הפעילות, הצורך במיסוי אוטומטי והחשיבות של מסחר בשקלים כדי לקבל את ההחלטה המדויקת ביותר עבור התיק שלכם.
אני מצרף לכם כאן טבלת השוואה מלאה ומפורטת שהכנתי כדי לעזור לכם לבחור🧠-
https://www.guynatan.com/broker-comparison
בנוסף, אם יש לכם שאלה על תהליך ניוד התיק או הבנה של עמלות ספציפיות, מוזמנים לשלוח לי הודעה בפרטי ואשמח לעזור!