2025 זו שנה שהקבלנים יעדיפו לשכוח
12.2.2026

אם גם אתם הייתם עדים בשנה האחרונה לגל פרסום אגרסיבי, כמעט חסר תקדים, בשוק הנדל"ן למגורים - אתם לא לבד
מהבטחות לתשואה פנטסטית, דרך פריסת תשלומים של "שלם היתרה בעוד שנתיים", עד הטבות אבזור מפליגות.
כל אלו אינם יד המקרה, אלא סימפטומים של שוק שנלחם על כל רוכש.
שנת 2025 מסתמנת כשנה קשה לקבלנים כמעט בכל הסקטורים, ואחת החלשות ביותר בענף בשני העשורים האחרונים. על פי נתוני אגף הכלכלן הראשי באוצר, חודש דצמבר האחרון לבדו סיפק תמונת מראה עגומה עם שפל במכירות, כאשר במקביל, אלפי עסקאות מתבטלות.
צניחה חופשית, המספרים של 2025
במבט על המספרים בשוק הנדל״ן למגורים, שנת 2025 היא שנה שהקבלן הישראלי ירצה לשכוח, ומהר.
הנתונים מציירים תמונה ברורה של האטה מסיבית:
סך הדירות שנרכשו בישראל בשנת 2025 עמד על 84.9 אלף דירות בלבד, ירידה של 11% בהשוואה לשנת 2024.
אך הנתון הכללי הזה עוד עושה חסד עם המצב, שכן הפגיעה האמיתית התרחשה במגרש של הקבלנים בשוק החופשי.
בסיכום שנתי, מכרו הקבלנים בשוק החופשי 22.4 אלף דירות בלבד, נתון המשקף צניחה חדה של 34% בהשוואה ל-2024, שנה שבה המכירות דווקא זינקו ב- 63% אל מול שנת 2023.
חודש דצמבר 2025 היה קשה במיוחד, ובו מכרו הקבלנים 2,504 דירות בלבד בשוק החופשי, צניחה של 44% ביחס לדצמבר אשתקד.
ההערכה הרווחת באוצר היא כי חלק מהירידה הדרמטית הזו מוסבר במגבלות שהטיל בנק ישראל על הטבות המימון, נושא אליו נתייחס בהרחבה בהמשך.
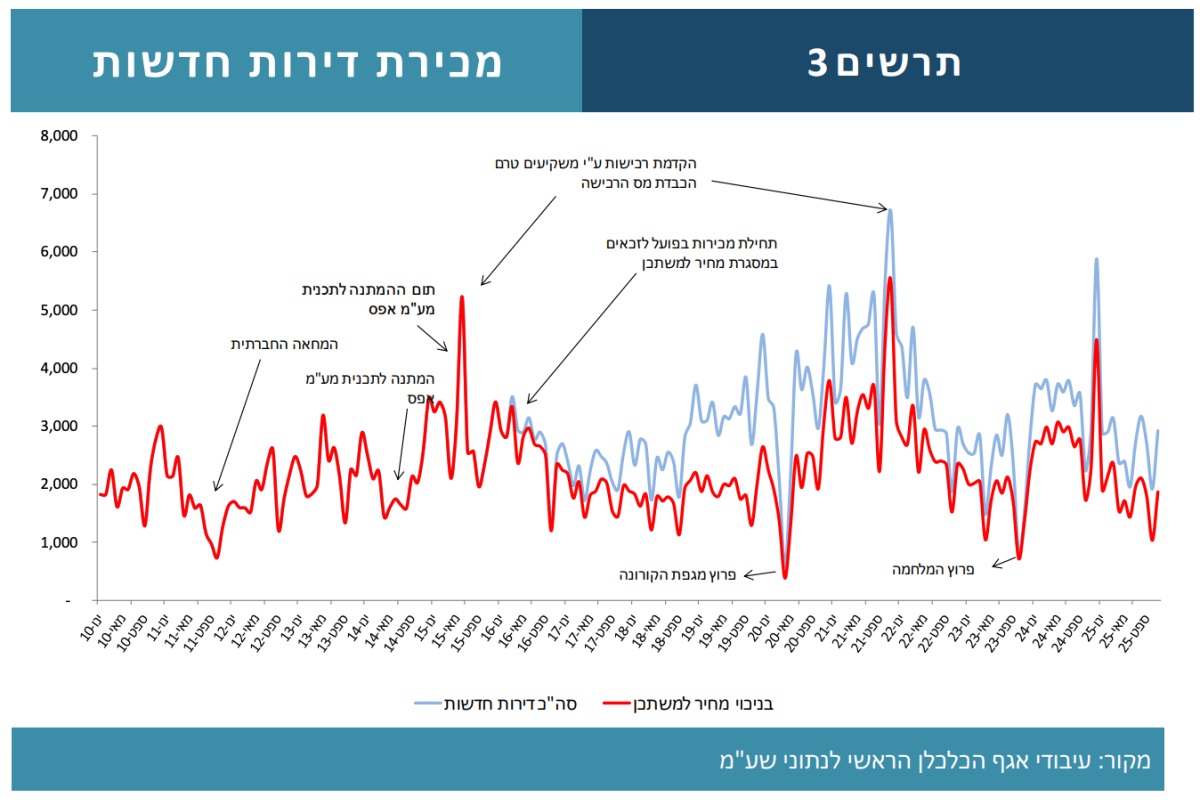
מי שמיתן מעט את הקטסטרופה במשרדי המכירות ומנע קריסה מוחלטת בנתונים ובמספרים, הוא שוק היד השנייה. שוק זה שמר ב-2025 על יציבות יחסית עם רמת פעילות דומה לזו של 2024, ומכירות של 52.3 אלף דירות (גידול מינורי של 0.5%).
ומה באשר למשקיעים? הם מתחילים לחזור, בזהירות. בדצמבר 2025 נרכשו כ-1,500 דירות על ידי משקיעים, המהוות כ-18% מכלל השוק.
בפילוח גיאוגרפי, תל אביב מובילה את המגמה, כאשר לראשונה מזה שנה לא נרשמה ירידה ברכישות נטו (רכישות פחות מכירות) של משקיעים. ייתכן שזוהי סנונית ראשונה המבשרת על השפעת הריבית היורדת במשק.
מבצעי המימון של הקבלנים
כדי להבין כיצד הקבלנים מנסים להתמודד עם הירידה בביקושים, יש להבין את מנגנון מבצעי המימון. במונחים פשוטים, הקבלן מציע לרוכש לשלם סכום זעום במעמד החתימה (למשל 5% או 10%), ואת היתרה, בעת האכלוס, לעיתים בעוד שנים קדימה, ללא הצמדה וללא ריבית.
דוגמה קלאסית לכך ניתן לראות במבצע של אחת מחברות הנדל״ן למגורים, הפרוייקט שיווק מציע: "דירה ב-1000 שקל בחתימה", או מודלים של 10% בחתימה, 40% בהמשך ו-50% באכלוס.
הרציונל מאחורי הקלעים הוא תזרים מזומנים.
הקבלן חייב להראות לבנק המלווה מכירות ("פריסייל") כדי לקבל אשראי להמשך הבנייה. הוא מוכן לספוג את עלויות המימון (שהן גבוהות מאוד בסביבת הריבית הנוכחית) ובכך, שיירשם חוזה דירה שנמכר.
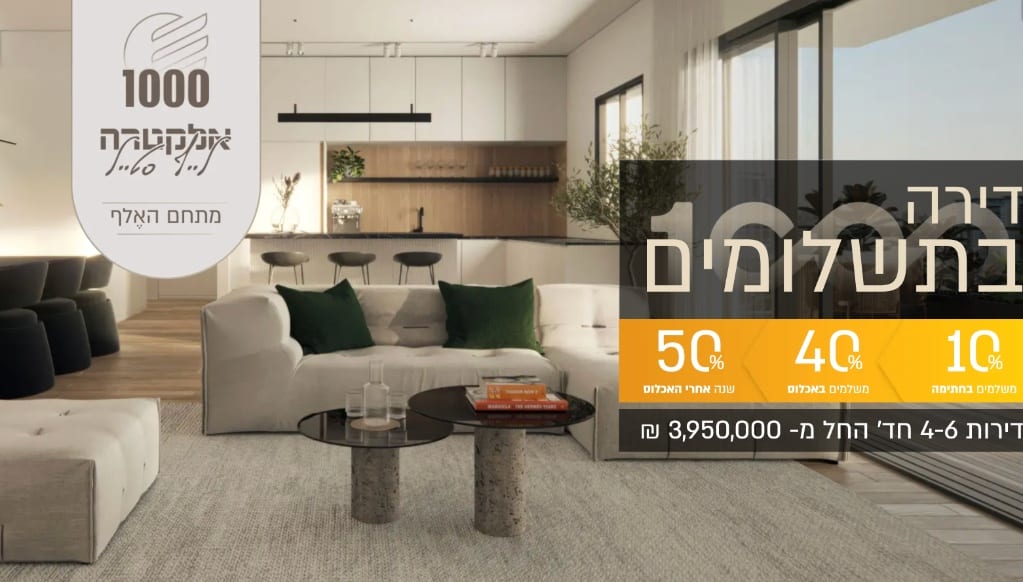 מקור: האתר של אלקטרה
למרות ניסיונות בנק ישראל לצנן את התופעה ולהגביל את הטבות המימון, השוק מדבר ברגליים.
בדצמבר 2025, שיעור העסקאות הכוללות הטבת מימון (בדירות למסירה בעוד שנה לפחות) זינק ל-32%, לעומת 24% בנובמבר.
תופעה זו בולטת במיוחד באזורי הביקוש המובילים, בתל אביב כ-37% מהעסקאות נסגרו עם הטבת מימון, ובנתניה כ-35%.
הנתונים הללו מלמדים כי ללא תמריץ מלאכותי בדמות מימון מסובסד, הקבלנים מתקשים מאוד לסגור עסקאות במחירים הנוכחיים.
המלאי הלא מכור של הקבלנים
מעבר לנתוני המכירות, הנתון המטריד ביותר עבור היזמים הוא המלאי דירות הלא מכורות.
הגורם הדומיננטי המשפיע על מחירי הדירות בטווח הארוך הוא היקף המלאי הלא מכור.
כל דירה שעומדת גמורה או בבנייה ללא רוכש, עולה ליזם כסף רב: ריבית על הליווי הבנקאי, דמי ניהול, ארנונה (בדירות גמורות) ותחזוקה.
כבר ברבעון האחרון של השנה החולפת הורגשו עודפי היצע משמעותיים.
מלאי הדירות הבלתי מכורות טיפס במהירות והגיע בסוף 2024 לכ-74 אלף דירות, ובמהלך 2025 נוספו למלאי זה עוד כ-11,000 דירות.
זהו נטל של מאות מיליוני שקלים בשנה המעיק על תזרים המזומנים של החברות.
ישנו פרדוקס מסוים בנתונים- מצד אחד, מלאי שיא והאטה במכירות, ומצד שני, המדדים הרשמיים עדיין לא הראו התרסקות במחירי הדירות עצמן (מדד מחירי הדירות החדשות אף עלה ב-1% בנתון האחרון).
ההסבר האפשרי לכך הוא פערי איכות ותמהיל דירות. למשל, כניסת פרויקטים יוקרתיים בשדה דב שמשכו את הממוצע בתל אביב מעלה. אך בשטח, הלחץ של המלאי עושה את שלו, והיזמים מבינים שעליהם לצמצם פעילות כדי למנוע ירידות מחירים חדות יותר.
בולמים את השופלים, הקשיים והיתרי הבנייה
הקשיים התזרימיים והמלאי הגדל לא נשארים בגבולות הדו"חות הכספיים, אלא מתרגמים ישירות להאטה בפעילות הבנייה בשטח.
קבלנים שחשופים למינוף גבוה ולמלאי יקר פשוט מורידים את הרגל מהגז ומאטים את קצב הפרוייקטים עד שיחלוף זעם.
הדבר בא לידי ביטוי בנתון קריטי שפורסם על ידי מינהל התכנון, צניחה בהיתרי הבנייה,ברבעון האחרון של 2025 הנפיקו ועדות התכנון היתרים ל-19,437 דירות בלבד.
מדובר בצניחה של 27% בהשוואה לרבעון המקביל ב-2024, וזהו הנתון הנמוך ביותר לרבעון רביעי מאז שנת הקורונה (2020).
גם בצד רכישת הקרקעות, "חומר הגלם" של הענף, נרשמת ירידה של כ-10% ברכישת קרקעות בהשוואה ל-2024.
המשמעות ברורה, היזמים מקטינים סיכונים. הם מעדיפים לסיים ולמכור את המלאי הקיים מאשר להיכנס להרפתקאות בנייה חדשות בתנאי אי-ודאות.
מגמה זו, של צמצום ההיצע העתידי (התחלות בנייה), עלולה בטווח הארוך ליצור שוב מחסור בדירות ברגע שהביקושים יתעוררו מחדש.
האם הריבית תציל את המצב?
בתוך הכאוס הזה, העיניים נשואות לבנק ישראל.
סביבת ריבית גבוהה היא האויב מספר אחת של שוק הנדל"ן והקבלנים. היא מייקרת את המשכנתאות לרוכשים ומכבידה את נטל הריבית על הקבלנים (שמממנים את הפרויקטים באשראי יקר).
כאשר הריבית יורדת, נוצר אפקט כפול חיובי:
צד הביקוש: החזרי המשכנתא החודשיים יורדים, מה שמחזיר רוכשים שישבו על הגדר לשוק ומגדיל את כוח הקנייה שלהם.
צד ההיצע: עלויות המימון של הקבלנים יורדות, מה שמשפר את הרווחיות ומאפשר להם גמישות גדולה יותר במחירים ובייזום פרויקטים חדשים.
הנתונים מדצמבר, המראים כי משקיעים לא הקטינו את היקף הרכישות נטו לראשונה מזה שנה, עשויים לרמז כי השוק כבר מתמחר את ירידת הריבית הצפויה ומגיב לה.
אם המגמה הזו תימשך, היא עשויה להיות חבל ההצלה שהקבלנים כה מחכים לו.
סיכום ותובנות
לסיכום, שנת 2025 הייתה שנה של התפכחות כואבת בשוק הנדל"ן והקבלנים הישראלי.
השילוב של ריבית גבוהה, מלאי שיא של דירות לא מכורות והאטה כלכלית יצר סערה מושלמת עבור הקבלנים, שאילצה אותם להשתמש בפתרונות יצירתיים כמו מבצעי מימון אגרסיביים כדי לשרוד.
בעוד שמחירי הדירות הרשמיים טרם הציגו קריסה, הנתונים בשטח- מירידה חדה במכירות ועד צמצום דרמטי בהיתרי הבנייה, מלמדים על שוק שנמצא תחת לחץ אדיר.
המבט קדימה תלוי בעיקר במדיניות הריבית. ירידה משמעותית של ריבית בנק ישראל עשויה להזרים חמצן לשוק, אך צמצום התחלות הבנייה ב-2025 עלול לזרוע את הזרעים לעליית המחירים הבאה בעוד מספר שנים, עקב מחסור בהיצע מכוון של הקבלנים.