ארצות הברית מול העולם, המהפכה השקטה של השווקים המתעוררים
12.2.2026

בשנים האחרונות נראה כי המשקיעים התרגלו לעובדה כי שוק המניות בארה״ב הוא האטרקטיבי ביותר. שוק עם החברות החזקות בעולם שצומחות בקצב מהיר להפליא.
עם זאת, נדמה כי שנת 2025 ו-2026 מראות לנו על שינוי באלוקציה הרחבה שמבצעים מנהלי ההשקעות הגדולים. בתשואות החסר אל מול העולם, מה שגורם למשקיעים מתחילים לבחון מחדש את חלוקת ההון שלהם ולחפש אלטרנטיבות מחוץ לארצות הברית.
בורסות שבמשך שנים סיפקו תשואות נמוכות יחסית ונחשבו לשוליות בתיקי השקעות גלובליים, הופכות כעת לאלטרנטיבות אטרקטיביות עבור מנהלי השקעות ברחבי העולם וגורמות למה שבעבר היה נראה כברירת מחדל כמעט אוטומטית, הופך כעת להחלטה שנבחנת מחדש לנוכח פערי ביצועים, תמחור ותנאים מאקרו כלכליים משתנים.
רוטציה בשווקים, וול סטריט מדשדשת, העולם מאיץ קדימה
2026 נפתחה כהמשך ישיר למגמה שהחלה להתבסס במהלך 2025. כבר בחודשים הראשונים של השנה ניתן לראות כי ה-S&P 500 מציג תשואה מתונה של כ-1.4% בלבד, בעוד שמדדים במדינות כמו ברזיל, יפן, טייוואן ובריטניה ממשיכים לרשום ביצועים עודפים, כאשר חלקם מציגים תשואות דו ספרתיות מתחילת השנה.
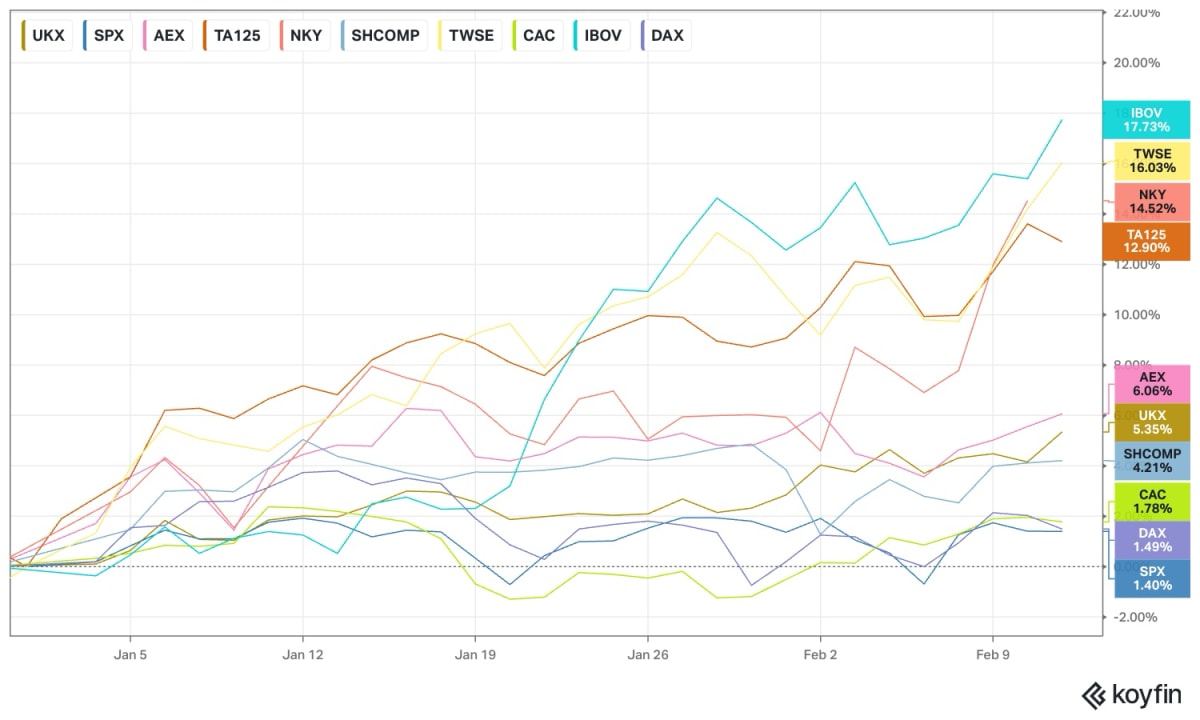
חוסר ודאות, דולר חלש ופערי תמחור מעודדים מעבר הון מארה״ב לעולם
הפער הזה אינו מקרי ואינו נקודתי. הוא משקף המשכיות ברורה של תהליך הרוטציה הגלובלי.
ההון הבינלאומי אינו חוזר אוטומטית לוול סטריט, אלא מתחיל לזרום למדינות שהציגו תשואת חסר במשך עשור אל מול S&P 500
1. תשואות החסר המתמשכות של שווקים מחוץ לארצות הברית בעשור האחרון יצרו דינמיקה מבנית בתיקי ההשקעות הגלובליים. ככל שהשוק האמריקאי המשיך להוביל בביצועים, מנהלי השקעות הגדילו בהדרגה את החשיפה אליו, הן באופן יזום והן באופן טכני, כתוצאה מעליית ערך הנכסים האמריקאיים בתיק.
במקביל, בורסות במדינות אחרות שסיפקו תשואות נמוכות יותר לאורך זמן, תפסו משקל קטן יותר ויותר בהרכב התיקים. כך נוצר מצב של משקל חסר (Underweight) לשווקים מחוץ לארה״ב.
כאשר פערי התשואות מצטברים במשך שנים, הם משנים את מבנה ההקצאה הגלובלית. מנהלי נכסים, קרנות פנסיה וגופים מוסדיים מצאו את עצמם עם חשיפה עודפת לשוק האמריקאי וחשיפה נמוכה יחסית למדינות אחרות, לעיתים מעבר לרמת היעד האסטרטגית המקורית.
ברגע שהמומנטום מתחיל להשתנות, כפי שקרה ב-2025 ונמשך לתוך 2026, מתרחש תהליך של איזון מחדש (Rebalancing), מכירת חלק מהחשיפה העודפת לארה״ב והגדלת חשיפה לשווקים שבהם המשקל ירד משמעותית לאורך השנים.
2. פערי התמחור בין ארצות הברית לשווקים אחרים הפכו לגורם מרכזי ברוטציה הגלובלית. לאחר ריצה ממושכת שהובלה בעיקר על ידי סקטור הטכנולוגיה וה-AI, ה-S&P 500 נסחר כיום במכפיל רווח סביב 29, רמה גבוהה היסטורית שמגלמת ציפיות צמיחה אופטימיות במיוחד.
מנגד, מדדים במדינות אחרות נסחרים במכפילים נמוכים משמעותית, ברזיל סביב 13, טייוואן סביב 22 וישראל סביב 20. כאשר הפערים מגיעים לרמות כאלה, משקיעים שואלים האם המחיר בארה״ב מוצדק ביחס לסיכון, ומתחילים לחפש אלטרנטיבות זולות יותר שבהן מרווח הטעות גדול יותר והאפסייד הפוטנציאלי גבוה יותר.
3. היחלשות הדולר מחזקת את המעבר מהשקעות בארצות הברית לבורסות אחרות, משום שהיא משפיעה בו זמנית על רווחיות החברות, דפוסי הייבוא והייצוא ועל תשואת המשקיעים.
כאשר הדולר נחלש מול מטבעות אחרים, חברות מחוץ לארה״ב שמייצאות לשוק האמריקאי נהנות מהכנסות בדולרים בעוד שהעלויות שלהן נקובות במטבע מקומי, כך שבעת המרת ההכנסות לדוחות המקומיים הרווחיות משתפרת.
במקביל, מוצרים המיוצרים מחוץ לארה״ב הופכים לתחרותיים יותר עבור הצרכן האמריקאי, בעוד שמוצרים אמריקאיים נעשים זולים יותר עבור שאר העולם, שינוי שמאזן מחדש את יחסי הסחר ותומך בצמיחה גלובלית.
בנוסף להשפעה התפעולית, משקיעים נהנים לא רק מעליית המניות עצמן אלא גם מהתחזקות המטבע המקומי מול הדולר, מה שמוסיף שכבת תשואה נוספת בדולרים.
השילוב בין שיפור תחרותיות, רווחיות ותוספת תשואה מטבעית יוצר סביבה שמגבירה את האטרקטיביות של השקעה מחוץ לארצות הברית בתקופות של דולר חלש ותורם להסטת הון גלובלית לעבר בורסות אחרות.
סיכום ותובנות
בעשור האחרון ההיגיון ההשקעתי בוול סטריט היה כמעט אוטומטי, והחשיפה לשוק האמריקאי נחשבה לברירת מחדל בתיקי השקעות גלובליים. כעת, חשיפה עודפת לארצות הברית כבר אינה נתפסת כבחירה הברורה ביותר ביחס לאלטרנטיבות הקיימות בעולם.
מנהלי השקעות ומשקיעי ריטייל נדרשים לבחון מחדש את מבנה התיק ולאזן אותו בהתאם, על רקע פערי תמחור משמעותיים, ריכוזיות גבוהה במדד האמריקאי והיחלשות הדולר. שילוב הגורמים הללו יצר סביבה שבה ההון הבינלאומי שוקל מחדש את יעדיו ומחפש פיזור רחב ומאוזן יותר בין מדינות ושווקים שונים.
2025 סימנה את תחילתו של שינוי, ו-2026 ממשיכה אותו באופן עקבי, ארצות הברית כבר אינה נהנית מיתרון יחסי מובהק, בעוד שמדינות אחרות מציגות שילוב של תמחור מתון יותר, פיזור סקטוריאלי רחב ופוטנציאל תשואה גבוה יותר. השאלה כעת אינה האם מדובר בתיקון זמני, אלא האם אנו עדים לשינוי עמוק ומתמשך במאזן הכוחות בין וול סטריט לשאר העולם.