בין האטה לרתיחה, מדוע בנק ישראל חוזר להדק את הברז
10.2.2026

כפי שרובנו מכירים, בשנים האחרונות שוק הנדל״ן בישראל נמצא בשיאו. כדי לשמר את המומנטום, קבלנים העניקו לרוכשי דירות מגוון רחב של הטבות. החל מרכב במתנה, דרך הקלות משמעותיות בתנאי המימון, ועד נכונות לשאת בתשלומי המשכנתא של הרוכשים בשלוש השנים הראשונות. כל זאת במטרה להמשיך ולהניע את הביקוש ולא לבלום את מגמת העלייה החזקה בשוק.
כל זה כאשר עד תחילת 2025, כשהדירות בישראל עוד דהרו קדימה, בנק ישראל מצא את עצמו לראשונה בעמדה שבה הוא לא רק צופה מהצד בכל מה שמתרחש, אלא ממש מתחיל להתערב בנושא.
אחרי שנים שבהן מבצעי הקבלנים, הלוואות הבלון והסבסודים היצירתיים תדלקו את שוק הנדל”ן, הבנק המרכזי הוציא שורה של הנחיות שנועדו לבלום את מה שנתפס אז כטירוף מסוכן. ביקושים מתודלקים באשראי זול יחסית, מינוף הולך וגדל של משקי הבית, ומחירי דירות שממשיכים לטפס למרות סימני אזהרה ברורים בכלכלה.
התקררות מסוימת אך לא שינוי כיוון
כמעט שנה לאחר ההתערבות הראשונה של בנק ישראל, מתברר שהבלמים הראשוניים לא הספיקו. שוק הנדל”ן אמנם התקרר במידה מסוימת, אבל לא נעצר באמת והיקף המשכנתאות עדיין נמצא ברמות שיא היסטוריות. כ-11.2 מיליארדי שקלים שנמדדו בדצמבר 2025 לעומת 7.2 מיליארד שקלים בינואר 2025, שינוי שנתי של 55%.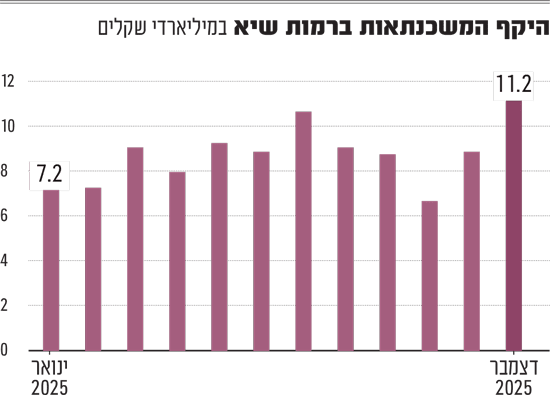
מקור : גלובס
על רקע נתון זה, בנק ישראל חוזר עם סבב נוסף של צעדים רגולטוריים שנועדו לקרר את השוק עוד יותר.
קיבוע ההקלה הזמנית
אחד המהלכים המרכזיים כעת הוא קיבוע ההקלה הזמנית שניתנה בעבר, האפשרות לקחת הלוואה לכל מטרה בשעבוד דירה קיימת עד 70% משווי הנכס.
אם קודם לכן זה היה מהלך זמני, כעת הוא הופך לקבוע, אך עם בלימה משמעותית. בין 50% ל-70% מימון, סכום האשראי יוגבל ל-200 אלף שקל בלבד. המשמעות היא שבנק ישראל מאפשר גמישות מסוימת ללווים, אך לא נותן להם צ’ק פתוח למינוף נוסף.
לדוגמא, עבור דירה בשווי של 2 מיליון שקל, שיעור מימון של 50% מאפשר ללווים לקחת הלוואה של עד מיליון שקל ללא מגבלה ייעודית מעבר לכללים הרגילים. אולם אם הלווה מבקש להגדיל את המימון לכיוון 70%, כלומר עד 1.4 מיליון שקל, נכנסת לתוקף הבלימה של בנק ישראל. בין 50% ל-70% ניתן להוסיף לכל היותר 200 אלף שקל בלבד. המשמעות היא שבפועל המימון המקסימלי יעמוד על כ-1.2 מיליון שקל, ולא על 1.4 מיליון כפי שהיה אפשר לחשוב.
בלימה למודלי המימון האגרסיביים
לצד זאת, הבנק מהדק את החגורה בשלושה מוקדים נוספים. ראשית, הוא מגביל את מבצעי המימון של הקבלנים (כמו הלוואות בלון) ל-10% בלבד מכלל המשכנתאות שכל בנק מאשר בכל רבעון צעד שמכוון ישירות לפרקטיקות שדחפו ביקוש מלאכותי לשוק. המשמעות של ההגבלה הזו היא שבנק ישראל מבקש לצמצם את התמריצים המלאכותיים שיצרו לחץ כלפי מעלה על מחירי הדירות. בשנים האחרונות, קבלנים נהגו להציע לרוכשים מסלולי מימון אטרקטיביים במיוחד, שבהם התשלום החודשי היה נמוך מאוד או אפסי בתחילת הדרך, בעוד שהנטל האמיתי נדחה לשנים מאוחרות יותר. מודלים אלו אמנם הקלו בטווח הקצר על הרוכשים, אך יצרו ביקוש עודף והגדילו את הסיכון הן עבור משקי הבית והן עבור המערכת הבנקאית. כעת, באמצעות הגבלת היקף ההלוואות הללו ל-10% בלבד מכלל המשכנתאות, בנק ישראל מאותת לבנקים ולקבלנים כי עידן המימון האגרסיבי מסתיים, ומנסה להחזיר את השוק לדפוסי אשראי מאוזנים ושמרניים יותר.
עדכון תנאי מחיר למשתכן
הגבלה נוספת של בנק ישראל היא על תנאי המחיר למשתכן.
במסגרת השינויים נקבע כי תקרת שווי הנכס לצורך חישוב שיעור המימון תעלה ל-2.1 מיליון שקל, לעומת הרף הקודם שהיה נמוך יותר. עדכון זה מאפשר לזוכים בתוכניות הדיור הממשלתיות לקבל משכנתא גבוהה יותר באופן אבסולוטי, מאחר ש-75% מימון משווי גבוה יותר מתורגמים להלוואה גדולה יותר.
עם זאת, בנק ישראל לא מאפשר מימון מלא של העסקה, וממשיך לחייב הון עצמי מינימלי של 100 אלף שקל לפחות מצד הרוכש. בכך הבנק שומר על איזון מסוים, מצד אחד הוא מקל במידה על הזוגות הצעירים ומכיר בהתייקרות הדיור, ומצד שני הוא מוודא שגם הרוכשים (במחיר מופחת) נושאים חלק מהסיכון ולא מסתמכים באופן מוחלט על אשראי בנקאי.
הגבלת המשכנתא למקסימום 30 שנה
ההגבלה השלישית והאחרונה קובעת כי לא ניתן לפרוס משכנתא לתקופה העולה על 30 שנה, גם במקרים חריגים. בשנים האחרונות עלה רעיון לאפשר חריגים מסוימים ולאשר פריסת משכנתאות ארוכה יותר, על רקע הקשיים שנוצרו, בין אם בשל סביבת הריבית הגבוהה ובין אם בשל מלחמת “חרבות ברזל”. אולם בנק ישראל בחר לחסום אפשרות זו עוד בטרם יושמה בפועל.
אחת הסיבות המרכזיות לכך היא הרצון למנוע מצב שבו חובות הדיור נגררים לדורות הבאים, עד כדי כך שצאצאיהם של רוכשי הדירות עלולים למצוא את עצמם יורשים לא רק נכס, אלא גם משכנתא. בכך מבקש הבנק למנוע דחייה מסוכנת של הסיכונים לשנים ארוכות קדימה, ולהבטיח שמשקי הבית נושאים באחריות מלאה להחזר ההלוואה במסגרת זמן סבירה.
כל זה מגיע על רקע מציאות שבה היקף המשכנתאות בתחילת 2025 היה כבר גבוה מאוד, ולאורך השנה המשיך לטפס עד לרמות שיא לקראת סוף 2025, סימן לכך שהביקוש לאשראי לדיור עדיין חזק, ושמשקי הבית מוכנים לקחת על עצמם יותר התחייבויות גם בסביבת ריבית מאתגרת.
מבט קדימה ל-2026
על פני השטח נדמה כי שוק הנדל״ן אכן התקרר במידה מסוימת במהלך 2025.
אבל מבט עמוק יותר אל הנתונים מגלה תמונה מורכבת יותר, היקפי המשכנתאות נותרו גבוהים, הביקוש הבסיסי לדירות עדיין עיקש, ומחירי הנדל״ן רחוקים מלשקף שינוי כיוון אמיתי. דווקא בגלל הסיבות האלה, בנק ישראל נדרש לשוב ולהתערב עם רגולציות חדשות, בניסיון לייצר רגיעה משמעותית יותר בשוק ולא רק קירור זמני על פני השטח.