מניית מאנדיי צוללת, והאם דוח החברה מסמן את סוף עידן ה-SaaS?
9.2.2026

כפי שכבר חלקכם יודעים, סקטור התוכנה עובר בחודשים האחרונים טלטלה עזה בעקבות מהפכת ה- AI, שמשנה את כללי המשחק כולו בשוק ההון.
הטלטלה פגשה את מניות התוכנה בשוק עם ירידות חזקות במיוחד, אשר הלכו והתעצמו במהלך השבועות האחרונים (קישור למאמר שלי בנושא)
היום לפני המסחר, חברת מאנדיי (MNDY) הישראלית, אחת מחברות התוכנה שבשוק חושבים שעשויה להיפגע בצורה קשה מעליית ה-AI, דיווחה תוצאת אשר הראו לשוק כי הבעיות הן לא רק באוויר אלא גם פוגשות את חברות התוכנה בשטח בעוד שהחברה הצליחה להכות את התחזיות בשורת ההכנסות והרווח למניה, המבט פנימה חושף קשיים תפעוליים והאטה משמעותית בקצבי הצמיחה.
בשל הדוח של המאכזב, מניית מאנדיי הגיעה בתחילת יום המסחר למחיר הנמוך ביותר שראתה המניה מאז הנפקתה.
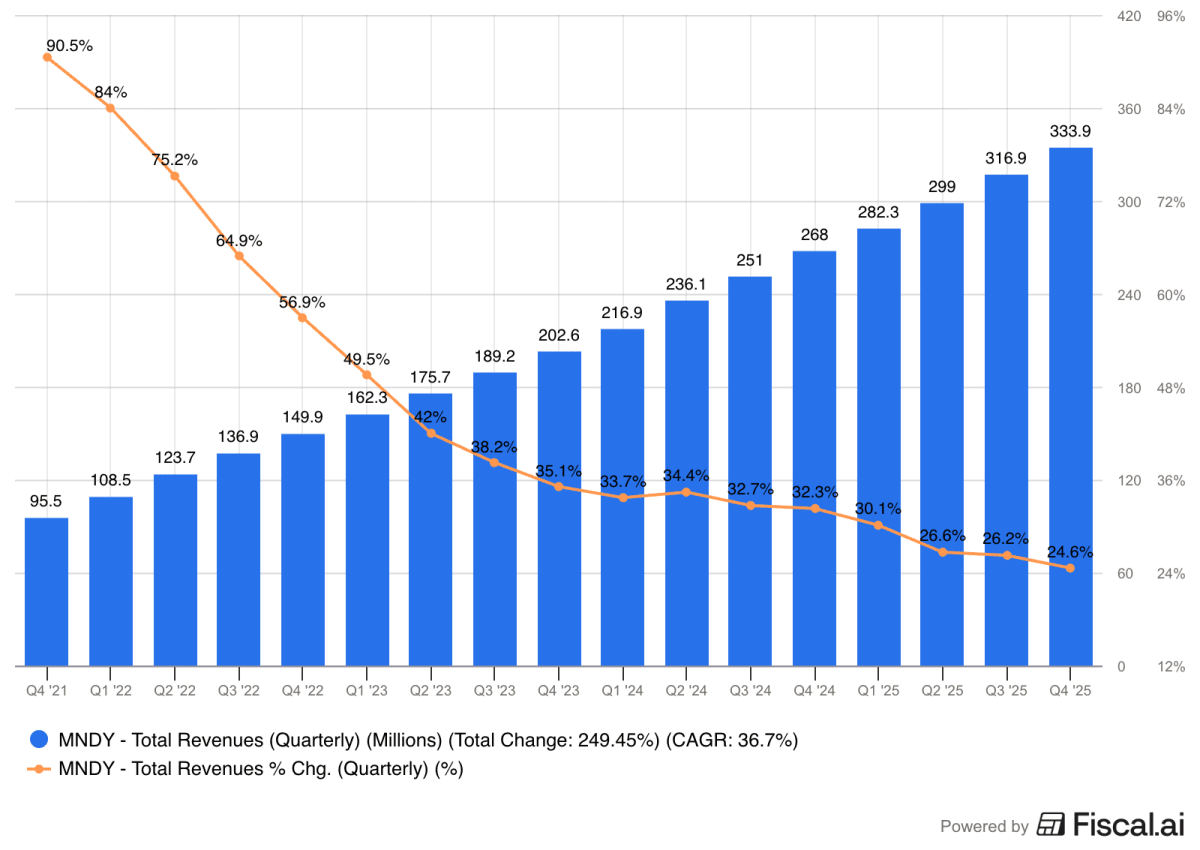
החברה דיווחה על הכנסות של 333.9 מיליון דולר, מעל צפי האנליסטים שעמד על 329.51 מיליון דולר. גם בשורת הרווח למניה הציגה החברה תוצאה חזקה של 1.04 דולר לעומת הערכות של 0.92 דולר. למרות הנתונים הללו, קצב הצמיחה השנתי של ההכנסות ברבעון האחרון עמד על 24.6% וממשיך להראות מגמת האטה.
בתמונה ניתן לראות את המשך האטה בקצב הצמיחה בהכנסות של החברה ברמה הרבעונית.
בתוך הדוח בולטת עלייה משמעותית בהוצאות התפעול שגדלו ב 29% במהלך הרבעון האחרון. הגורם המרכזי לכך הוא זינוק של 36% בהוצאות מחקר ופיתוח, נתון הממחיש את הלחץ בו נמצאת החברה לספק מוצרים חדשים לשוק כדי להמשיך ולהציג מספרים חזקים למשקיעים. כתוצאה מכך, הרווח התפעולי נשחק ועמד על 0.7% בלבד, לעומת 3.6% בתקופה המקבילה אשתקד.
גם בשורת הרווח הנקי המצב מאתגר. אמנם החברה דיווחה על רווח נקי של כ 76.69 מיליון דולר, אך נתון זה נבע בעיקרו מהטבות מס בסך של כ 60.75 מיליון דולר. ללא הטבות אלו, הרווח הנקי היה מסתכם ב 15.93 מיליון דולר בלבד, ירידה משמעותית לעומת 23 מיליון דולר ברבעון המקביל.
מלבד שורות הרווח, הבעיות נראות לעין גם בשורות התזרים של החברה. שולי התזרים החופשי צנחו ל 15.8% בהשוואה ל 27.3% אשתקד.
מעבר לנתונים החשבונאים, גם מדדי הביצוע הפנימיים של החברה מראים על קשיים. כאשר קצב צמיחת המשתמשים האט באופן ניכר. במהלך 2025 צמיחת המשתמשים עמדה על 2.8% בלבד, רחוק מאוד מממוצע הצמיחה השנתי (CAGR) שעמד על 17% מאז 2020.
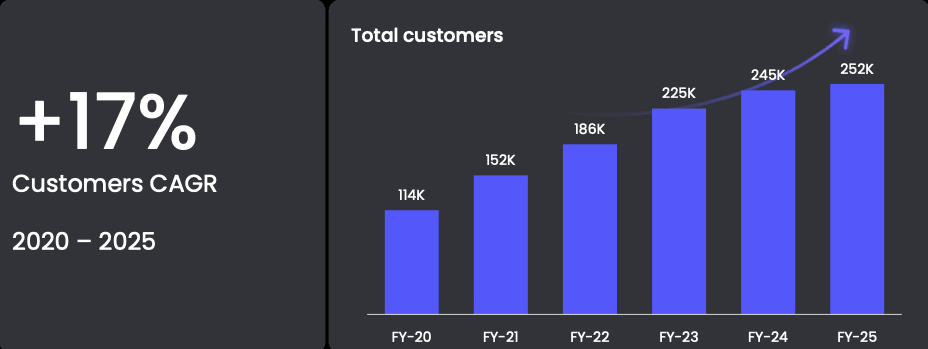
מקור: דוח החברה
עם כל זה לא היה מספיק, בגזרת התחזיות החברה סיפקה צפי מאכזב. התחזית השנתית להכנסות עומדת על 1.45 עד 1.46 מיליארד דולר, נמוך מהצפי המוקדם של 1.48 מיליארד דולר. מדאיגה עוד יותר התחזית לרבעון הראשון של 2026, שם צפוי קצב הצמיחה לרדת לרמה של 20% בלבד.
הדוח של מאנדיי משקף לשוק כי המצב המורכב של חברות התוכנה הוא לא רק דיבורים ומלווה גם בתוצאות בשטח. החברה עצמה נותרת איכותית, עם הנהלה טובה ומוצר עובד, אך היא פועלת בסביבה עסקית שעוברת רעידת אדמה.
מאנדיי הפכה לקורבן של סנטימנט רחב ושל מציאות טכנולוגית חדשה, והדרך חזרה לשיאים הקודמים נראית כרגע רחוקה ומפותלת מתמיד.