משבר התוכנה והשפעתו על המשק הישראלי
5.2.2026

בשנה האחרונה כולנו שומעים שוב ושוב על מה שקורה בסקטור התוכנה, אחד הסקטורים החשובים והמשפיעים ביותר בכלכלה העולמית, ובמיוחד עבור מדינת ישראל, שתלויה בו במידה רבה לצמיחה, לייצוא ולהכנסות ממסים.
סקטור התוכנה הוא החלק בכלכלה שמייצר מוצרים דיגיטליים, החל ממערכות לניהול מכירות ושירות לקוחות (CRM), דרך כלים ארגוניים כגון אבטחה, ניהול זהויות, ניהול עובדים והנהלת חשבונות, ועד לפלטפורמות שיווק ופרסום ותוכנות תכנון ופיתוח.
בניגוד לחומרה (כמו שבבים ושרתים) או לתעשייה המסורתית, הערך בסקטור זה נובע בעיקר מקוד, נתונים (דאטה), תהליכים עסקיים ולקוחות חוזרים.
בתוך סקטור זה, המודל העסקי הנפוץ ביותר הוא SaaS) Software as a Service), כלומר, במקום לרכוש תוכנה בקופסה, הלקוח משלם מנוי חודשי או שנתי ומקבל שירות מבוסס ענן, והיתרון של מודל זה עבור החברות הוא הכנסות חוזרות וצמיחה מצטברת לאורך זמן.
מנגד, החיסרון הוא שבתקופות של שינוי טכנולוגי משמעותי, (למשל כמו עכשיו שבינה מלאכותית מוזילה פיתוח או מחליפה פונקציות מסוימות), המשקיעים מיד מטילים ספק ביציבות המנויים העתידיים ובחוזקו של החפיר (Moat) התחרותי של החברות.
מגזר התוכנה מהווה כיום את מנוע הצמיחה המרכזי של המשק הישראלי, נכון לשנת 2025 הוא אחראי לכ-72% מכלל פעילות ההייטק בישראל, ותורם ישירות כ-14%-15% מהתוצר המקומי הגולמי (GDP).
בנוסף לכך, הכנסות המדינה ממסים שמקורן בסקטור התוכנה מהוות כ-25%-30% מכלל מס ההכנסה בישראל, נתון המעיד על ריכוזיות גבוהה, הנובעת מכך שהשכר בסקטור התוכנה גבוה משמעותית מהממוצע במשק (פי 2.5).
הטלטלה בסקטור התוכנה: ירידות שערים ואי ודאות
בשנה האחרונה סקטור התוכנה העולמי והמקומי חווה ירידות שערים חדות, כאשר מניות רבות איבדו עשרות אחוזים מערכן תוך חודשים ספורים. השוק מתמחר מחדש את שווי החברות הללו לאור החשש כי פריצות הדרך בתחום הבינה המלאכותית מאיימות על החפיר הכלכלי שלהן. בעוד שבעבר פיתוח תוכנה דרש צוותי ענק ושעות עבודה רבות, כיום מודלי שפה מאפשרים לייצר קוד ופתרונות דומים בעלות נמוכה ובמהירות שיא, מה שמערער את המודל העסקי המסורתי ומוריד את שווי החברות לרמות שפל שלא נראו מאז 2022.
החלק הייחודי בישראל טמון בקשר הישיר בין התנודות הללו בשוק ההון לחיים עצמם, קשר שעובר דרך חבילות האופציות והחזקות העובדים, לא רק בהייטק הקלאסי אלא גם בתעשיות הביטחוניות עתירות הטכנולוגיה.
נתוני השוק מצביעים על כך שכ-80,000 עובדים מחזיקים באופציות או מניות בתוך הכסף בהיקף מוערך של כ 67 מיליארד ש"ח. בהנחה שנתח השוק של חברות הנאמנות המובילות עומד על כ 45% ניתן להעריך כי הסכום הכולל של האופציות בתוך הכסף בשוק כולו מתקרב ל 150 מיליארד ש"ח, המהווים כ 7.5% מהתוצר הלאומי. נתונים אלו מייצרים את אפקט העושר, שבו מימושים גדולים מזרימים כספים לשוק המניות המקומי ולפיקדונות ובכך מגדילים את הנזילות והצריכה במשק.
למגמה זו קיימת השפעה מכרעת גם על זירת המט"ח והאינפלציה. מאחר שמרבית האופציות נקובות בדולר, הרי שתשלום המסים והמרת הכספים לשקלים תומכים בביקוש למטבע המקומי ובחיזוק השקל. בעוד ששקל חזק נוטה למתן את האינפלציה דרך הוזלת היבוא, הרי שאפקט העושר המחלחל לצריכה הפרטית פועל ככוח נגדי המייצר לחצי ביקוש. עם זאת, כאשר שווי חברות התוכנה נשחק לאורך זמן האופציות הללו מאבדות מהאטרקטיביות שלהן ואף עלולות לצאת מחוץ לכסף. במצב כזה מנוע הצמיחה של אפקט העושר נחלש משמעותית והופך לאכזבה תזרימית עבור משקי בית רבים שבנו על הכספים הללו לכיסוי התחייבויות ומשכנתאות.
בתמונה המצורפת ניתן לראות את הירידה בשנה האחרונה של החברות שבסקטור התוכנה, ירידות של עשרות אחוזים במחירי המניות.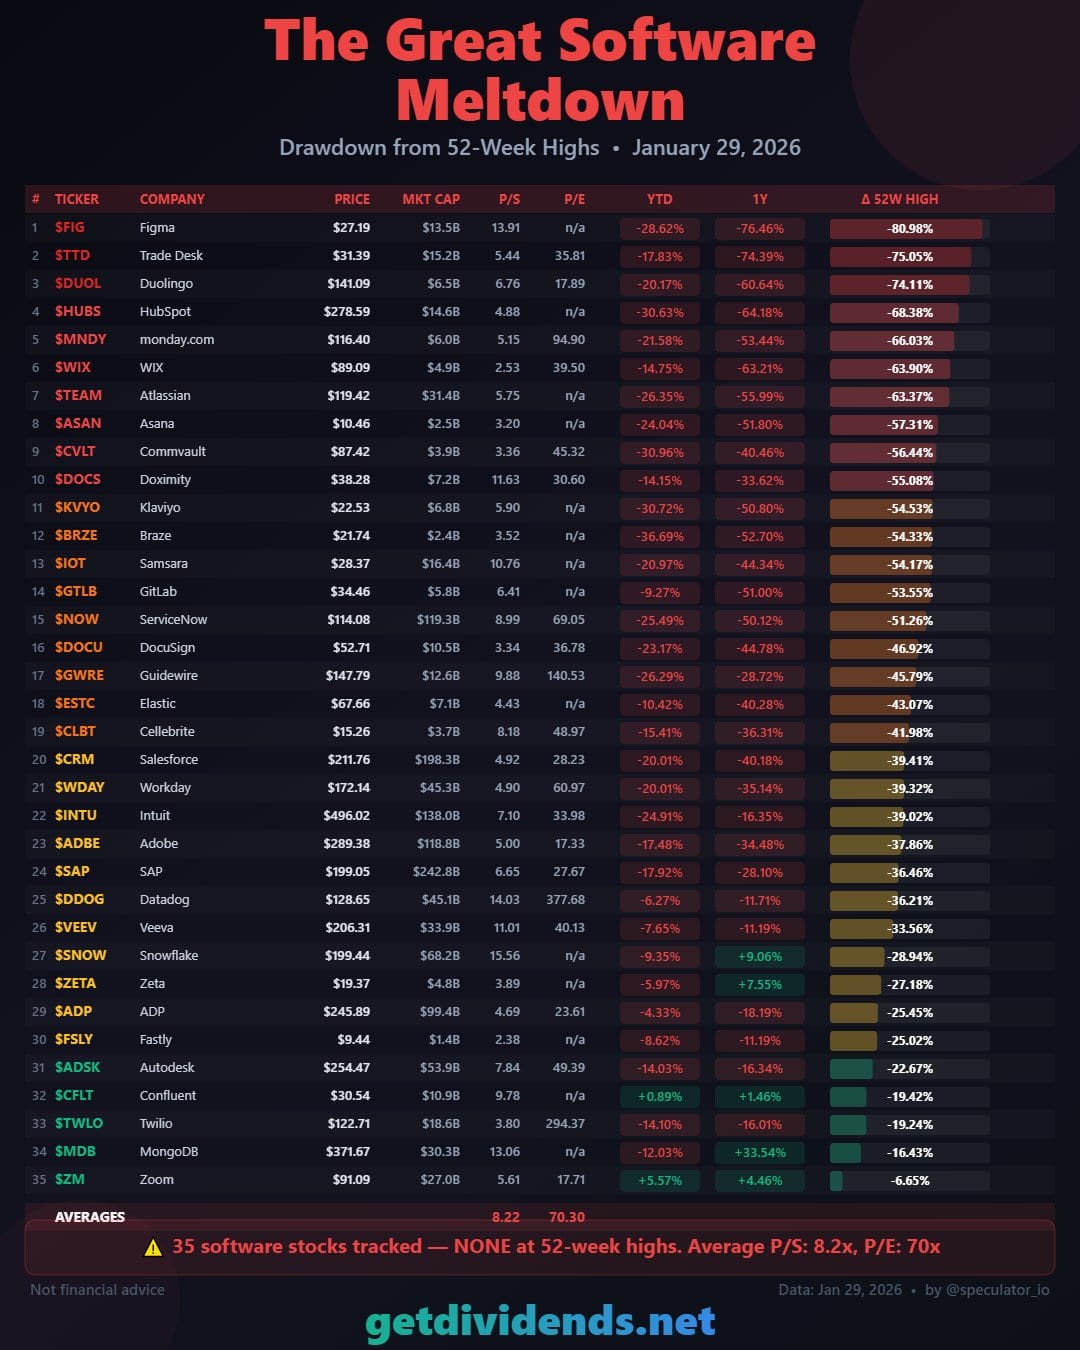
מקור: Getdividends
סחרור בנדלן: משכנתאות גבוהות וביטולי עסקאות
בשנתיים האחרונות נכנסו רוכשים רבים בישראל לעסקאות רכישה על הנייר במבנה של 20/80, מתוך ציפייה שיוכלו להשלים בתוך כמה שנים את ההון העצמי הנדרש עד ל-25% לצורך נטילת המשכנתא.
בנוסף, בתקופה זו היו גם רוכשים רבים שנטלו משכנתאות בתנאי ריבית נמוכים ובתנאי אשראי נוחים, מתוך הנחה שהמצב התעסוקתי והשכר הגבוה יאפשרו להם לעמוד בהחזרים לאורך זמן.
בעסקאות 20/80 משלמים הרוכשים חלק קטן בעת החתימה ואת היתרה במועד המסירה, מתוך הסתמכות על יכולת מימון עתידית. לאור הסיכונים הגלומים במבנה זה, בנק ישראל החל להדק את הפיקוח ובשנת 2025 אף הטיל הגבלות על הצעות מימון של יזמים, התקפות עד סוף שנת 2026, מהלכים שכבר הובילו לירידה מסוימת במכירות דירות חדשות ולצמצום בהיצע העסקאות המבוססות על דחיית תשלומים.
בנקודה זו עשוי להיווצר מפגש בעייתי בין הסיכון המובנה בעסקאות 20/80, תנאי המשכנתאות שנלקחו בעידן של ריבית נמוכה, והחולשה המתפתחת בסקטור התוכנה, מפגש שעלול לייצר חבטה כפולה עבור עובדים שבנו על שכר גבוה ועל מימוש אופציות לצורך כיסוי יתרת התשלום או החזרי המשכנתא.
במקביל לכך, מגמת הפיטורים בחברות גדולות במשק העולמי מעצימה את תחושת אי־הוודאות התעסוקתית.
מאז ספטמבר קיצצה אמזון כ-30,000 משרות, ו-UPS הודיעה כי תפטר עד 30,000 עובדים במהלך השנה הנוכחית, לאחר שכבר צמצמה כ-48,000 משרות בשנת 2025.
מעבר לכך, הנתונים מצביעים על כך שקצב הפיטורים בתחילת 2026 היה גבוה בכ-42% בהשוואה לתקופה המקבילה בתחילת 2025.
מגמות אלו מחזקות את החשש בקרב עובדים שנשענו על יציבות תעסוקתית ושכר גבוה כדי לעמוד בהתחייבויות פיננסיות ארוכות טווח.
אם שווי החברות ימשיך להישחק והביטחון התעסוקתי יתערער, עלול להיווצר פער תזרימי משמעותי המשפיע על יכולת העמידה בהתחייבויות הפיננסיות, הן בעסקאות על הנייר והן בהחזרי משכנתאות קיימות.
מעבר לכך, אם מגמת הירידות תימשך, האופציות של עובדי החברות עלולות לצאת אל מחוץ לכסף, כך שההסתמכות עליהן כמקור מימון עתידי תהפוך לשגויה ולא אחראית ברמת ההתנהלות פיננסית.
ככל שמועד המסירה יתקרב, ייתכן שחלק מהרוכשים בעסקאות 20/80 יגלו שמקורות המימון שתכננו אינם זמינים עוד, בין אם בשל ירידת ערך האופציות ובין אם בשל פגיעה בהכנסה החודשית.
במקביל, רוכשים שכבר נטלו משכנתאות בריבית נמוכה עלולים להתקשות לעמוד בהחזרים בסביבת ריבית גבוהה יותר. שני התהליכים יחד עלולים להוביל ללחץ לביטול עסקאות, למכירת דירות בשוק המשני או לניסיונות למחזר חוב בתנאים פחות נוחים. מדובר במנגנון סיכון פוטנציאלי שמתחזק ככל שאי־הוודאות בשוק ההון ובתעסוקה פוגשת התחייבויות נדל״ניות קשיחות.
מבט לעתיד: אדפטציה או נסיגה
חברות התוכנה עומדות כיום בפני צומת דרכים קריטי. אם הן רוצות לשקם את אמון השוק, יהיה עליהן לשלב AI באופן עמוק במוצרים שלהן, להתייעל תפעולית ולהתמקד ברווחיות, בשימור לקוחות ובבניית יתרון תחרותי שקשה לשכפל.
במקביל, הן יצטרכו לצמצם אבטלה סמויה ולעבור למוצרים בעלי ערך מוסף גבוה יותר.
ברמה הישראלית, מאחר שכספי האופציות של העובדים בחברות כמו וויקס, מאנדיי ופגאיה מסתכמים בעשרות מיליארדי שקלים, כל שינוי מהותי בשווי חברות התוכנה, ימשיך להשפיע ישירות על משכנתאות, צריכה, שער השקל ושוק הנדל״ן. עבור העובד הישראלי, המשמעות היא תקופה של אי ודאות גבוהה יותר וצורך בתכנון פיננסי שמרני, שכן מודל העושר המהיר דרך אופציות בתוכנה עובר שינוי יסודי.