הדולר האמריקאי בפרספקטיבה של 2026, האם מדובר בפאניקה או תיקון הסטורי?
28.1.2026

בין כותרות המדיה למציאות המדדים
בשבועות האחרונים נראה כי השווקים הפיננסיים והתקשורת הכלכלית העולמית נתקפו בפאניקה סביב מה שמוגדר "כקריסת" הדולר.
כותרות העיתונים מדווחות על הגעה לשפל של ארבע שנים, והמשקיעים בוחנים מחדש את חשיפתם לנכסים אמריקאיים. עם זאת, מבט מעמיק במדד ה-DXY, הבוחן את חוזקו של הדולר מול סל המטבעות המרכזיים, מגלה תמונה מורכבת יותר. בעוד המדד נסחר כיום סביב רמת ה-96 נקודות, הממוצע שלו מאז תחילת שנות השבעים נע סביב קצת יותר מ-97. מדובר בתנועה משמעותית, אך כזו שעדיין נחשבת לתיקון בתוך טווחים היסטוריים מוכרים, גם אם היא המהירה ביותר מאז אירועי יום השחרור של אפריל אשתקד.
מדוע הדולר נחלש? שילוב של פוליטיקה, ריביות וגיאופוליטיקה
היחלשות הדולר הנוכחית אינה מקרית, והיא נובעת משילוב של מספר גורמים כלכליים ופוליטיים:
-
מדיניות המכסים והסחר: המדיניות האגרסיבית של ממשל טראמפ, הכוללת איומים במכסים של 100% על מדינות ה-BRICS ושימוש בדולר ככלי של כפייה כלכלית, מעוררת חשש בקרב שותפות סחר. הדבר מוביל מדינות רבות לחפש מערכות תשלום חלופיות ולגוון את רזרבות המט"ח שלהן.
-
ריביות ואינפלציה: הציפייה להורדות ריבית מצד הפדרל ריזרב, לצד הרחבה פיסקלית משמעותית של הממשל האמריקאי, מפעילה לחץ מתמשך על הדולר.
ריבית גבוהה מושכת הון עולמי לארה״ב משום שהיא מציעה תשואה עודפת על אג"ח ונכסים דולריים, אך כאשר השוק מתמחר שהריבית הגיעה לשיא והכיוון הבא הוא כלפי מטה, היתרון הזה נשחק והביקוש לדולר נחלש. בהקשר הפוליטי, טראמפ דוחף במפורש למדיניות של הורדות ריבית, ובמקביל מתקיימים דיונים על מינוי נגיד פד חדש כאשר מרבית המועמדים מזוהים עם קו שמתיישר עם רצונות הנשיא ותומכים בהפחתות ריבית. שילוב זה מחזק את הערכת השווקים כי המדיניות המוניטרית בארה״ב עומדת להפוך יונית יותר, מה שמגדיל את ההסתברות להמשך היחלשות הדולר בעתיד. -
מגמת הדה-דולריזציה: תהליך שבו מדינות, בנקים מרכזיים וחברות מפחיתים את השימוש בדולר האמריקאי כמטבע מרכזי בסחר בינלאומי, ברזרבות מט"ח, בהלוואות ובתמחור סחורות.
קיימת עלייה ניכרת בשימוש במטבעות חלופיים, במיוחד במדינות שאינן מזוהות גיאופוליטית עם ארה"ב (כמו סין, רוסיה וסעודיה), שמפחיתות את התלות בדולר כמטבע תמחור.
דוגמה בולטת לכך היא הסכמי האנרגיה בין סין לרוסיה, שבהם חלק מהעסקאות מבוצעות ביואן וברובל במקום בדולר, וכן עסקאות נפט בין סין לסעודיה שנבחנות ומתבצעות במטבע הסיני, מה שמערער על מעמדו ההיסטורי של הדולר כמטבע התמחור הדומיננטי בשוקי הסחורות. תהליך זה אינו מחליף את הדולר בן־לילה, אך הוא שוחק בהדרגה את מעמדו כמטבע ברירת המחדל במסחר העולמי, ומפחית את הביקוש הגלובלי אליו לאורך זמן. -
חוסר הודאות לגבי עצמאות הפד: על רקע התקפות חוזרות מצד הממשל והצהרות פוליטיות שמערערות על חופש הפעולה של הבנק המרכזי, יוצר חשש שהמדיניות המוניטרית תונחה משיקולים פוליטיים קצרי טווח ולא משיקולי יציבות מחירים ושמירה על ערך המטבע. כאשר משקיעים מתחילים לפקפק ביכולתו של הפד לפעול באופן עצמאי מול לחצי הממשל, נפגע העוגן המרכזי שעליו נשען מעמדו של הדולר כמטבע רזרבה וכ”נכס חסר סיכון”. במצב כזה, הדולר נתפס פחות כמטבע המנוהל על ידי מוסד מקצועי ובלתי תלוי, ויותר ככלי מדיניות פוליטי, מה שמעלה פרמיית סיכון, מחליש את האמון לטווח ארוך ודוחף חלק מההון הגלובלי לחפש אלטרנטיבות.
האינטרס של טראמפ: דולר חלש ככלי לחיזוק התעשייה
שאלה מרכזית שעולה היא האם נשיא ארה"ב מעוניין בדולר חלש. התשובה, כפי שמשתקפת מהצהרות הממשל, היא חיובית ברובה. כאשר נשאל טראמפ לאחרונה על ירידת ערך המטבע, הוא הגדיר אותה כנהדרת.
האינטרס מאחורי דולר חלש ברור והוא עידוד היצוא. דולר חלש הופך את המוצרים האמריקאיים לזולים ותחרותיים יותר בשווקים הבינלאומיים. בנוסף, בכירי הממשל טוענים כי מעמד הדולר כרזרבה עולמית מהווה נטל מבני על העובד האמריקאי, שכן הוא כופה גירעונות סחר מתמידים ושומר על המטבע יקר מדי באופן מלאכותי. דולר חלש יותר עשוי לסייע בצמצום הגירעון המסחרי ולעודד ייצור מקומי.
השפעה על מדד ה-S&P 500: המרוויחות הגדולות מירידת הדולר
עבור החברות הכלולות במדד ה-S&P 500, היחלשות הדולר היא לרוב בשורה חיובית מאוד. נתוני המדד מראים כי 58% מהכנסות החברות מגיעות מארה"ב, אך 42% מההכנסות הן בינלאומיות.
כאשר חברה אמריקאית כמו מייקרוסופט מוכרת את שירותיה באירופה ביורו או בבריטניה בפאונד, והדולר נחלש, בעת המרת המטבע חזרה לדולרים החברה מקבלת יותר דולרים על אותה כמות מכירות. זהו רוח גבית ישירה לשורת הרווח.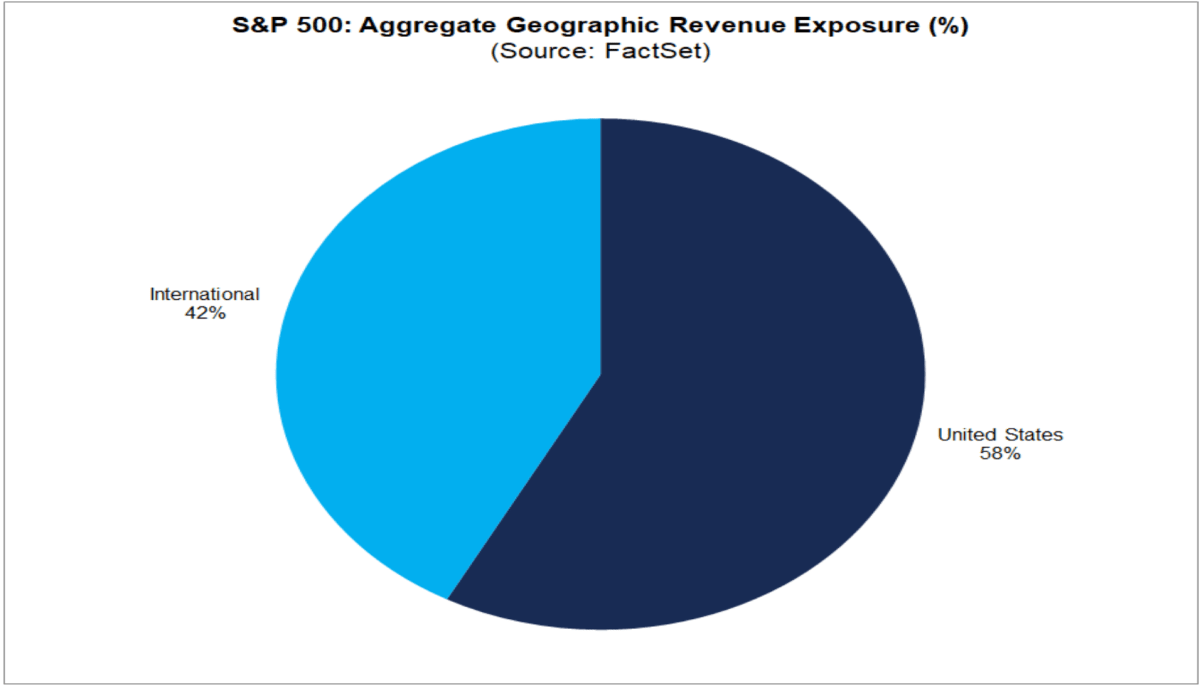
שלושת הסקטורים המובילים בחשיפה להכנסות בינלאומיות הם:
-
טכנולוגיה: הסקטור החשוף ביותר, עם 56% מהכנסותיו שמגיעות מחוץ לארה"ב.
-
חומרי גלם: עם חשיפה בינלאומית של 52%.
-
שירותי תקשורת: עם חשיפה של 49%.
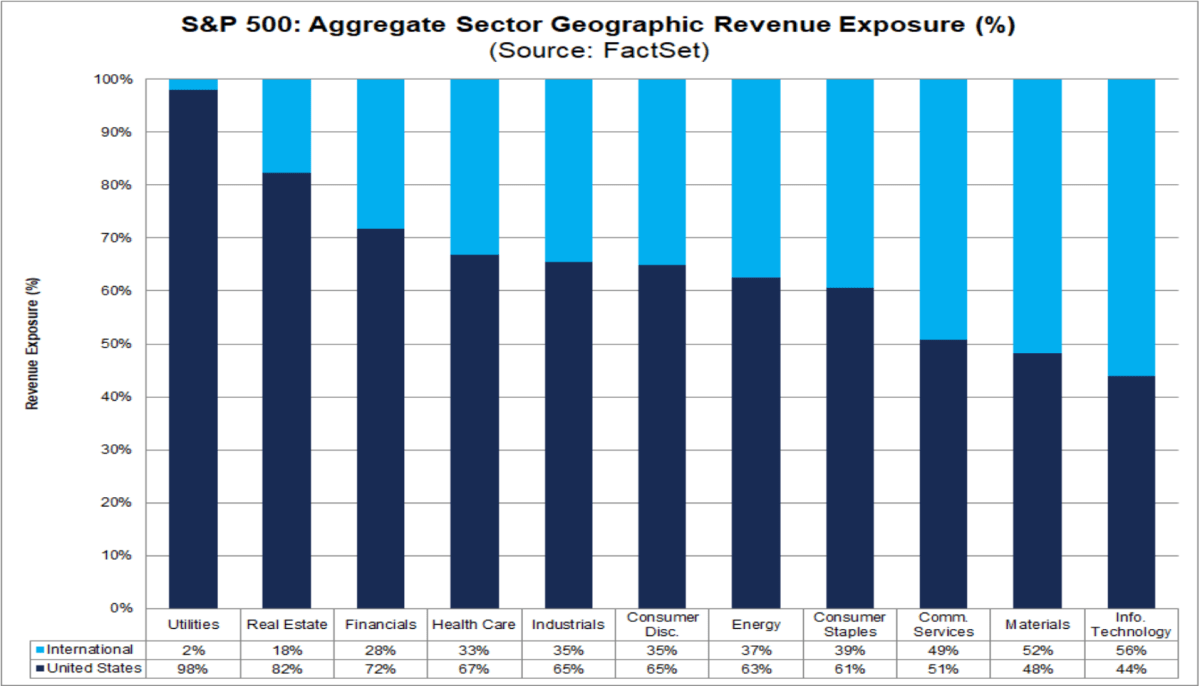
סקטורים אלו צפויים להציג שיפור משמעותי ברווחיות כתוצאה מהפרשי המטבע, ככל שהמגמה תימשך.
חשוב לציין כי ההשפעה של היחלשות הדולר אינה מיידית בכל הדוחות הכספיים. לאורך רוב שנת 2025, ובמיוחד בין אפריל לדצמבר, הדולר דשדש והפגין תנודתיות ללא מגמה ברורה. אולם, הירידה החדה שאנו חווים בתקופה הנוכחית אמורה להשפיע על עונת הדוחות הבאה.
מבט קדימה: תיקון מחזורי או שינוי מבני במעמד הדולר?
הירידה האחרונה בדולר האמריקאי נראית פחות כקריסה מערכתית ויותר כתיקון מהיר בתוך מסגרת היסטורית רחבה, הנובע משילוב של לחצים פוליטיים, שינויים בסביבת הריבית, מגמות גיאופוליטיות וערעור הדרגתי על מעמדו הבלעדי כמטבע תמחור ורזרבה עולמי.
היחלשות המטבע צפויה להמשיך ולהיטיב עם חלק ניכר מהחברות הגלובליות, ובעיקר עם סקטורים עתירי פעילות בינלאומית במדד ה-S&P 500, אך במקביל היא משקפת שינוי עמוק יותר בתפיסת הסיכון והאיזון בין עוצמתה הכלכלית של ארה״ב לבין רצון הממשל לעצב מחדש את כללי המשחק.