המוסדיים שוב בפנים
27.1.2026

חישוב מסלול מחדש, המוסדיים מסתערים מחדש על השוק המקומי בהיקף של 1.1 מיליארד שקל
שנת 2026 נפתחת בשינוי מגמה מובהק בזירת שוק ההון המקומי בעיקר מצד הגופים המוסדיים ובתי ההשקעות, כאשר זרימת הכספים משנה כיוון בצורה חדה. לאחר שבשני הרבעונים האחרונים של שנת 2025 השוק חווה גל מימושים נרחב מצד אותם הגופים המוסדיים, תמונת המצב הנוכחית מצביעה על תיאבון מחודש להשקעה בשוק המקומי. ניכר כי מנהלי ההשקעות הגדולים מסיטים שוב את ההון הפנוי אל תוך החברות הישראליות, מהלך המאותת על שינוי באסטרטגיית ההקצאה ועל זיהוי הזדמנויות בשוויים הנוכחיים.
המספרים מאחורי טירוף ההקצאות
הנתונים המצטברים מתחילת השנה חושפים תמונה ברורה של היקפי פעילות חריגים. בתוך פחות מחודש השלימו 11 חברות ציבוריות מהלכים של הקצאת מניות פרטית בהיקף כולל של כ־1.1 מיליארד שקל. בין העסקאות הבולטות ניתן למנות את חברת ישראל קנדה, אשר אישרה הקצאה של 3% ממניותיה לחברת הביטוח הראל בתמורה ל־180 מיליון שקל. במקביל, החברה הבת, ישראל קנדה מלונות, ביצעה גיוס דומה מול הראל בהיקף של 70 מיליון שקל. דוגמה בולטת נוספת היא קרן הריט למגורים מגוריט, שהקצתה לבית ההשקעות מור כ־8% ממניותיה תמורת 120 מיליון שקל, לצד הקצאה נוספת של 28 מיליון שקל ליבואנית שסטוביץ. יש להבחין בין הקצאות פרטיות אלו, המיועדות לגוף ספציפי, לבין הנפקות ראשוניות לציבור (IPO) המבוצעות במכרז פתוח. בגזרה זו בלטו החודש שתי הנפקות מרכזיות- רמי לוי נדל"ן שגייסה 520 מיליון שקל, וחברת הנדל"ן מותג עירוני שגייסה 27 מיליון שקל. המהלכים הללו מזרימים הון טרי לקופות החברות ומאפשרים להן גמישות פיננסית משמעותית להמשך הפעילות.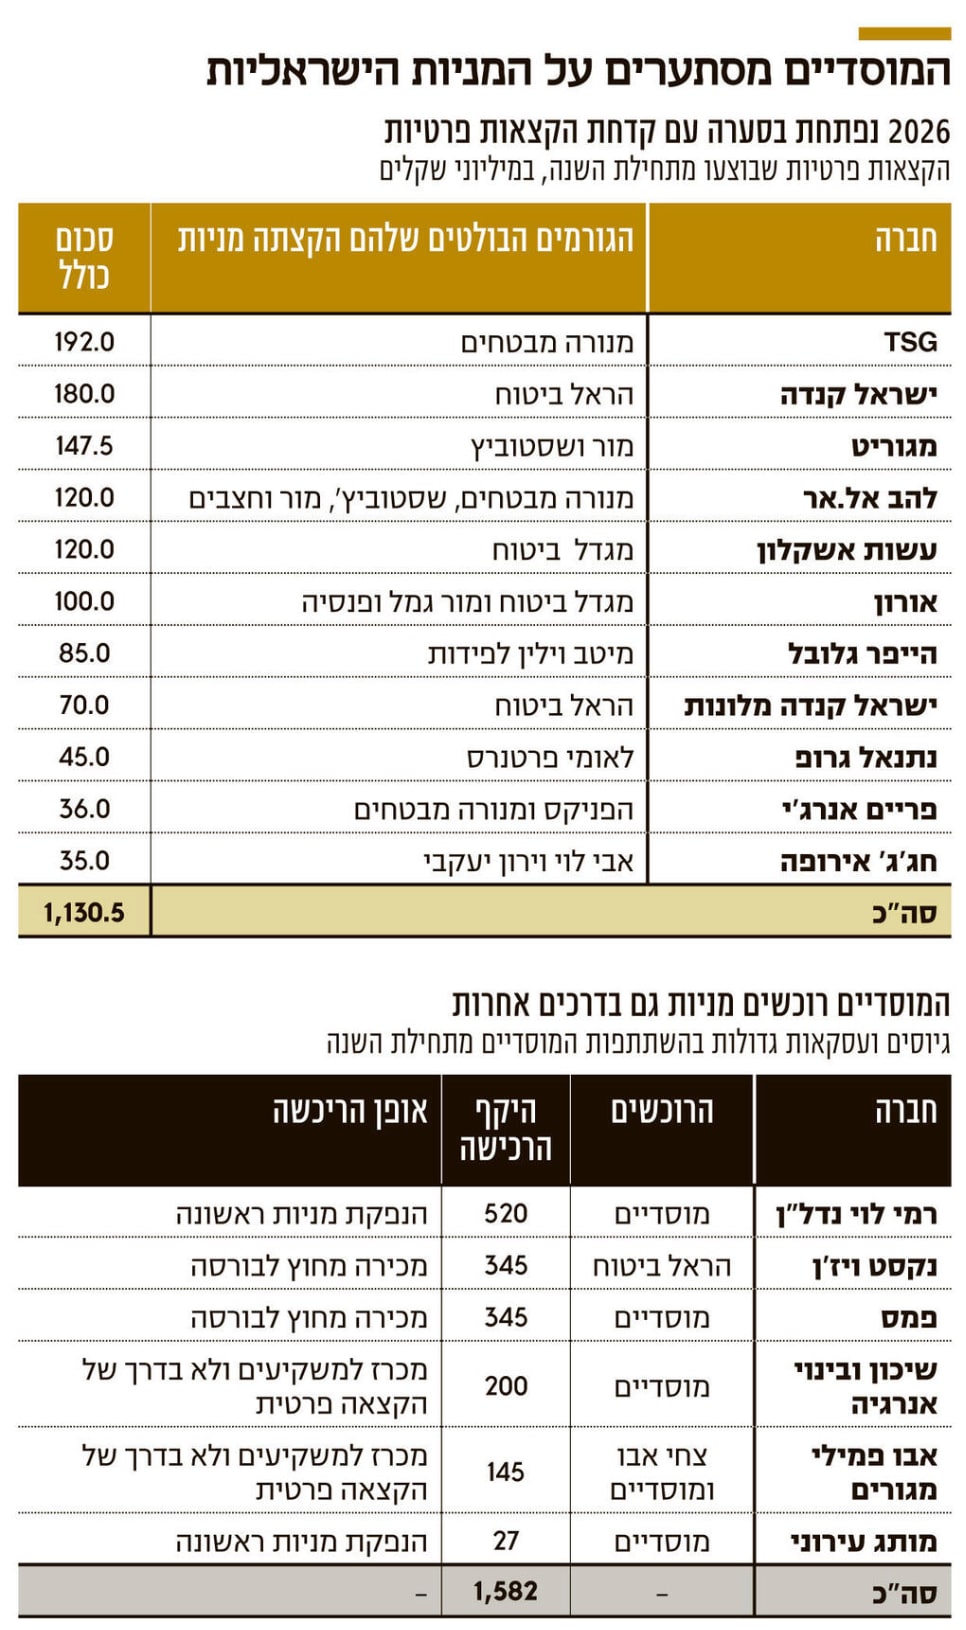 מקור: כלכליסט
בתמונה: הצגת הנתונים על גל ההשקעות הנרחב של גופים מוסדיים בשוק המניות הישראלי בפתיחת שנת 2026.
מנועי הצמיחה של הגל הנוכחי
השאלה המתבקשת היא מה מניע את הגל הנוכחי ומדוע דווקא עכשיו. התשובה טמונה בשילוב בין נזילות גבוהה לבין אילוצי מסחר טכניים. הגופים המוסדיים יושבים על הררי מזומנים שמקורם בהפקדות הציבור לחיסכון ארוך הטווח, המסתכמות בעשרות מיליארדי שקלים בשנה. הכסף הזה חייב למצוא אפיק השקעה. עם זאת, רכישת פוזיציות גדולות דרך המסחר הרציף בבורסה היא משימה מורכבת, שכן ביקושים בהיקפים כאלו גורמים לעלייה מיידית במחיר המניה עוד בטרם הושלמה הרכישה. מהלך שמתגלגל להתייקרות המניה הלכה למעשה, מה שיגרום לאותם גופים לשלם הרבה יותר כסף עבור אותן כמות מניות. הקצאה פרטית פותרת בעיה זו ומאפשרת למוסדי לרכוש חבילת מניות גדולה במחיר ידוע מראש, ולעיתים קרובות אף בהנחה על מחיר השוק, בתמורה לחסימת המניות לתקופה מסוימת. עבור החברות המנפיקות, מדובר בהזדמנות לגייס הון ודאי ולצרף לרשימת בעלי המניות "ידיים חזקות" שמביעות אמון בחברה לטווח הארוך. זהו מהלך דו צדדי מעיד על אמונה בחוסנו של המשק הישראלי וברצון לחזק את הפוזיציות בשוק המקומי.
המשמעויות לבעלי המניות ולבורסה
למהלכים אלו יש השפעות מיידיות וארוכות טווח על המשקיע הקטן ועל זירת המסחר. בטווח הקצר, הנפקת מניות חדשות גורמת לדילול החזקותיהם של בעלי המניות הקיימים, שכן העוגה מתחלקת כעת בין מספר רב יותר של מניות (אותה עוגה, יותר חתיכות). עם זאת, בראייה ארוכת טווח, כניסת הכסף משפרת את המבנה הפיננסי של החברה, מקטינה את המינוף ומאפשרת מימון של מנועי צמיחה עתידיים, דבר שאמור להניב ערך לכלל המשקיעים. בהיבט של הבורסה עצמה, אף על פי שעסקאות מחוץ לבורסה גורעות עמלות מסחר בטווח המיידי, הן תורמות להגדלת הסחירות ("הצפת ערך") בעתיד. כאשר הגופים המוסדיים, ואיתם לעיתים קרנות גידור אקטיביות, מחזיקים נתחים משמעותיים יותר בחברות, הדבר צפוי להוביל להגברת מחזורי המסחר ולשיפור הנזילות הכללית בשוק ההון הישראלי.
סיכום ותובנות
סקירה זו ממחישה כיצד שוק ההון הישראלי נכנס לשנת 2026 ברגל ימין, עם הבעת אמון מסיבית מצד השחקנים הגדולים ביותר במגרש. המספרים מדברים בעד עצמם, 1.1 מיליארד שקל זרמו לחברות המובילות במשק, תוך ניצול הזדמנויות הדדיות בין חברות הצמאות להון לבין מוסדיים המחפשים תשואה לכספי הציבור. למשקיע הפשוט, המסר הוא כפול- יש לקחת בחשבון את אפקט הדילול בטווח הקצר, אך לראות בכניסת המוסדיים איתות חיובי ליציבות החברות ולפוטנציאל הצמיחה שלהן בעתיד הנראה לעין.
המוסדיים פתחו את הארנקים, החברות משפרות עמדות, והשוק הישראלי מקבל זריקת מרץ של מיליארד שקל.