מהפכת חוק הרווחים הכלואים כאפיק הכנסה ענק לקופת המדינה
21.1.2026

חוק הרווחים הכלואים כמהפכה שקטה שהכניסה לקופת המדינה 20 מיליארד שקל
שנת 2025 תיזכר כשנת מפנה ביחסים שבין רשות המסים לבין בעלי החברות בישראל. אחרי שנים של דחיות מס והצטברות הון עתק בקופות התאגידים, החליטה המדינה לשנות את כללי המשחק ולשים את ידה על "הכסף הגדול". המהלך הזה, שמכונה חוק הרווחים הכלואים, אינו רק שינוי טכני בפקודת המסים, אלא רעידת אדמה שמשנה סדרי עולם בניהול ההון העסקי והפרטי. במאמר זה נצלול לעומק המספרים, נבין את המנגנונים החדשים וננתח כיצד מהלך אחד הצליח להכפיל את תחזיות הגבייה ולעצב מחדש את מנגנון גביית המיסים לחברות פרטיות ותאגידים.
מוזמנים לראות פוסט שלי בנושא שהעלתי בספטמבר האחרון
סוף עידן הדחייה- ממקלט מס למנגנון גבייה אקטיבי
עד לאחרונה, המציאות עבור בעלי חברות ארנק וחברות מעטים הייתה נוחה למדי. השיטה אפשרה להם להשאיר את הרווחים בתוך החברה, לשלם מס חברות מופחת (23%) ולהימנע מתשלום מס דיבידנד (הנע בין 25% ל 33%, משתנה בהתאם לגבוה תשלום הדיבידנד) כל עוד הכסף לא נמשך לכיס הפרטי. הכסף הזה, ששכב בחשבונות החברה ושימש לעיתים להשקעות נדל"ן או שוק ההון, זכה לכינוי "רווחים כלואים".
החוק החדש שנכנס לתוקף בראשית 2025, המבוסס על תיקון 277 לפקודת מס הכנסה, הפך את הקערה על פיה באמצעות שני מנגנונים מרכזיים:
-
הראשון מטפל במלאי העבר: מסלול המיסוי על רווחים צבורים. המדינה דורשת כעת מחברות שצברו רווחים (מעל רף של 750,000 ש"ח) לבחור בין תשלום מס שנתי של 2% על הרווח הצבור, לבין חלוקת דיבידנד לבעלי המניות של החברה בשיעור מוגדר (5% בשנת 2025).
-
השני מטפל ברווח השוטף: מנגנון המיסוי על חברות מעטים (חברה פרטית שבשליטה של פחות מ-5 אנשים) וחברות ארנק (כינוי לחברה שאין לה פעילות עסקית עצמאית במובן הקלאסי, אלא היא משמשת ככלי, כמו ארנק לצבירת הכנסות של יחיד).
כאן נקבע כי אם הרווחיות של חברה עתירת יגיעה אישית (חברה אשר ההכנסות שלה נובעות משירותים שבעל המניות נותן- ייעוץ, עריכת דין, רפואה, אדריכלות, שיווק).
עולה על 25% מהמחזור, העודף ייחשב אוטומטית כהכנסה אישית לבעל השליטה, שעליו הוא צריך לשלם מס בהתאם. המטרה ברורה והיא מניעת השימוש בחברה ככלי לדחיית מס אינסופית.
מדוע המשכורות מזנקות?
אחת תופעות הלוואי המעניינות של החוק היא הלחץ המסיבי המופעל על בעלי החברות להגדיל את המשיכות השוטפות, בין אם כמשכורת ובין אם כדיבידנד. הרציונל הוא פשוט וכואב בכיס: החוק החדש יצר "מלכודת דבש". אם בעל השליטה ישאיר את הכסף בחברה, הוא עלול לשלם עליו מס שולי גבוה (עד 50%) כאילו משך אותו, וזאת מבלי שהכסף עבר אליו בפועל.
בואו נמחיש זאת בדוגמה מספרית פשוטה:
נניח שישנו בעלים של משרד אדריכלים הפועל כחברה בע"מ, המכניסה מיליון שקלים בשנה. לאחר ניכוי כל ההוצאות המוכרות, נותר בחברה רווח תפעולי של 400,000 שקלים.
לפי החוק החדש, רשות המסים בוחנת את יחס הרווח למחזור המכירות. התקרה המותרת להשארת רווחים בתוך החברה היא 25% מהמחזור, כלומר 250,000 שקלים במקרה זה.
יתרת הרווח, בסך 150,000 שקלים, נחשבת כעת אוטומטית כהכנסה אישית של בעל המניות. המשמעות היא שהאדריכל יידרש לשלם על אותם 150,000 שקלים מס הכנסה לפי מדרגות המס האישיות שלו, גם אם הכסף לא נמשך לחשבונו הפרטי ונותר בקופת החברה.
במציאות כזו, בעלי חברות רבים מעדיפים כבר להוציא את הכסף מהחברה בצורת משכורת גבוהה יותר או דיבידנד, כדי ליהנות מהמזומן בכיס, שהרי המס עליו ישולם בכל מקרה.
הכפלת התחזיות ושיא של כל הזמנים
שנת המס 2025 האירה פנים לקופת המדינה בצורה חסרת תקדים, כאשר המרוויח העיקרי מהמהלך הוא ללא ספק משרד האוצר. בתחילת הדרך, התחזיות היו צנועות יחסית. רשות המסים צפתה גבייה של כ 5 מיליארד ש"ח כתוצאה מהחקיקה הישירה, ועוד כ 5 מיליארד ש"ח מניצול הוראת השעה לפירוק חברות. סך הכל כ 10 מיליארד ש"ח.
בפועל, המציאות עלתה על כל דמיון. הנתונים מראים כי הגבייה הסופית לשנת 2025 צפויה לנוע בין 15 ל 20 מיליארד ש"ח, סכום כפול מהגבייה הממוצעת של מס דיבידנדים בשנים רגילות.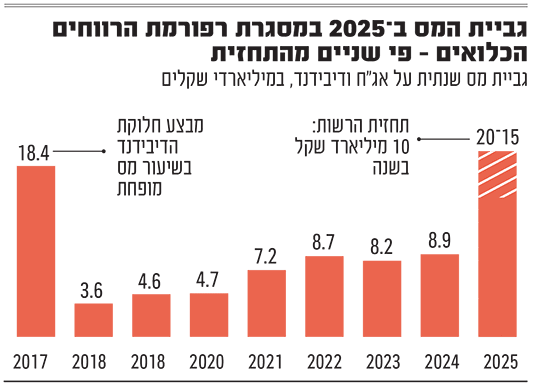 קרדיט: גלובס
מהתבוננות בגרף הגבייה הרב שנתי, התמונה מתחדדת:
בעוד שבשנים 2018 עד 2024 גביית המס השנתית על דיבידנדים דשדשה בטווח שבין 3.6 מיליארד ל 8.9 מיליארד ש"ח בלבד, שנת 2025 מציגה זינוק מטאורי שמזכיר ואף עוקף את השיא של שנת 2017 (אז נגבו 18.4 מיליארד בעקבות מבצע חד פעמי). העמודה של 2025 בגרף עומדת איתנה מעל כולן ומשקפת את הלחץ האדיר שהופעל על החברות לשחרר את הכסף.
מקל במקום גזר: השוואה למבצע "דיבידנד מוטב"
ההיסטוריה הכלכלית של ישראל ידעה ניסיונות קודמים לשחרור רווחים כלואים, אך הגישה הנוכחית שונה בתכלית. בעבר, הגישה הייתה של ״גזרים", הטבות. מבצעי דיבידנד מוטב (כמו אלו של 2012 ו 2017) הציעו לבעלי החברות הקלות רבות: חלקו את הרווחים עכשיו, ותשלמו מס מופחת (למשל 25% במקום 30% או 33%). הרציונל, אותו ניסה לקדם פרופ' אבי שמחון יחד עם ראש הממשלה נתניהו, היה ששיעור מס נמוך יעודד התנדבות ויפתח אופציות למימוש רווחים.
לעומת זאת, רפורמת 2025 בחרה בגישת "המקל", תשלום חובה, כאן ועכשיו. במקום לפתות בהנחות, היא יצרה איום, ״שלמו עכשיו, או שתשלמו יותר אחר כך באמצעות קנסות ומיסוי כפוי״. ההשוואה בין הגישות מלמדת כי מבחן התוצאה נוטה לטובת הגישה הנוכחית. לפי רו"ח כארים כנאען, ראש מטה מנהל רשות המסים, הגבייה הנוכחית גבוהה בכ 5 מיליארד ש"ח מזו שנרשמה במבצע ההקלות של 2017. המסקנה המתבקשת היא שכאשר מדובר בגביית מסים, ודאות של סנקציה עובדת טוב יותר מאשר תקווה לרצון טוב.
בין הפחדות למציאות
כדרכה של כל רפורמה כלכלית משמעותית, גם חוק זה לווה בנבואות זעם רבות. הלשכות המקצועיות (רואי חשבון, עורכי דין ויועצי מס) התריעו מפני פגיעה אנושה במגזר העסקי, בריחה של משקיעים ועצירה של הצמיחה במשק. הטענה המרכזית הייתה שהמדינה מתערבת בגסות בשיקולים העסקיים (מדינות פיסקאלית ״טהורה״) ומונעת מחברות לצבור כרית ביטחון לימים קשים.
המשוואה היא פשוטה, אותה מדינות פיסקלית מגבילה, אשר מתבטאת בחקיקה מחמירה במיסי החברות, יפגעו בשולי הרווח של החברות וכתוצאה ישירה מכך, יפגעו הרווחים של מחזיקי המניות בחברה. לכן, ניתן להבין שהרגולציה החדשה תכביד על החברות, שמהצד שלהן, יבחנו אלטרנטיבות במדיניות מיסוי מקלה יותר במדינות אחרות. דבר העלול לגרום לעזיבה של אותן חברות את הארץ ולגרום הלכה למעשה לבריחת הון מגבולות ישראל.
מעבר לביקורת הנוקבת סביב הרגולציה החדשה, מנהל רשות המסים, שי אהרונוביץ', הודה ביושר כי החקיקה אינה מושלמת וכי "זו לא תורה מסיני". הוא ציין כי הרשות מודעת לקושי להבחין בין חברה יצרנית קטנה שבאמת זקוקה להון לבין חברת ארנק שמטרתה התחמקות ממס. עם זאת, נתוני המאקרו עדיין לא מראים קריסה. הרשות הבטיחה להישאר עם יד על הדופק ולבחון תיקונים במידת הצורך, אך המסר ברור נשאר ברור, ההפחדות לא יעצרו את החקיקה, והכסף ימשיך לזרום לקופה כחוק.
התחזיות אופטימיות
ההצלחה של 2025 היא רק יריית הפתיחה. על פי התחזיות המעודכנות שהוצגו, רשות המסים צופה המשך מגמה חיובית גם בשנת 2026. הצפי הוא לגביית מס כוללת של כ 550 מיליארד ש"ח, כאשר כ 540 מיליארד מתוכם הם גבייה נקייה, גבייה שוטפת (בניכוי אירועים חד פעמיים חריגים כמו עסקת וויז). הנחת העבודה היא שהמשק הישראלי יחזור לפסי צמיחה, וצמיחה זו תתורגם באופן ישיר להכנסות ממיסים, כאשר מנגנון הרווחים הכלואים ימשיך לשמש כזרז קבוע להזרמת דיבידנדים.
שורה תחתונה
חוק הרווחים הכלואים הוא לא עוד סעיף טכני בדו"ח רווח והפסד, אלא שינוי תפיסה עמוק ביחסי הון שלטון בישראל.
לאזרח הפשוט, המהלך הזה אומר בעיקר דבר אחד- המדינה מצאה מקור תקציבי משמעותי של כ 20 מיליארד ש"ח, סכום שיכול (בתיאוריה) למנוע העלאות מיסים עקיפים אחרים או לצמצם את הגירעון הלאומי.
עבור בעלי העסקים, המסר חד- ימי המקלט של חברות הארנק הסתיימו. הכסף חייב לזוז, להיות מדווח ולשלם מס. מי שלא ייערך מחדש עם אסטרטגיה פיננסית חכמה, יגלה שהשותף השקט שלו (מס הכנסה) הפך להיות השותף הבכיר בניהול תזרים המזומנים.
המדינה שינתה את הכללים, והכסף כבר לא יכול להישאר כלוא בחושך.