התפכחות או נקודת מבט מוטעת
12.1.2026

בלימת הכספים לוול סטריט לנוכח הראלי בתל אביב והשקל החזק
הרבה דובר על השוק הישראלי ב-2025. מעבר לתזה שלי על השוק הישראלי, הסיקורים של סיכום שנת 2025 במדדים בארה״ב ובדגש על המדדים בבורסה המקומית בת״א, אני כאן כדי להציג לכם זווית הסתכלות נוספת על ההפרשים בין ביצועי המדדים, ייסוף (התחזקות) השקל, פיחות (היחלשות) הדולר ואיך כל זה משפיע על כולנו לטווח הרחוק.
שוק ההון הישראלי עובר טלטלה משמעותית בתמהיל ההשקעות של הציבור, כאשר לראשונה מזה שנים אנו עדים לשינוי כיוון דרמטי בזרימת הכספים. השילוב בין התחזקות המטבע המקומי לבין ביצועי היתר של הבורסה בתל אביב יצר משוואה כלכלית חדשה עבור החוסך הישראלי, המערערת את הדומיננטיות המוחלטת של מדדי וול סטריט בתיקי החיסכון ארוך הטווח. מאמר זה מנתח את הנתונים העדכניים, מסביר את הרציונל מאחורי בלימת ההפקדות לחו"ל ובוחן האם מדובר בהתאמה נכונה של הסיכונים או בסטייה רגעית מאסטרטגיית השקעה ארוכת טווח.
אשליית התשואה והשחיקה הריאלית
בשנתיים האחרונות, ובדגש על תחילת שנת 2025 עד עכשיו, נוצר פער משמעותי בביצועים בין המדדים המובילים בארצות הברית לבין המדדים המקומיים, כאשר האחרונים הציגו עליונות ברורה. בעוד שמדד S&P 500 הציג עלייה נאה של כ-16.4% לאורך שנת 2025, המשקיע הישראלי נפגש עם מציאות שונה לחלוטין בשורת הרווח הסופית. הגורם המרכזי לכך הוא הייסוף החד בשקל, שהתחזק בשיעור של כ-13.4% אל מול הדולר (משער של 3.64 ל-3.16 שקלים). משמעות הדבר היא קיזוז אגרסיבי של התשואה הדולרית, המותיר את החוסך הישראלי עם תשואה שקלית נומינלית של כ-3.9% בלבד. כאשר משקללים לתוך המשוואה הזו את דמי הניהול ואת מדד המחירים לצרכן שעלה בשיעור של 3.1%, התשואה הריאלית של המשקיע במסלולי S&P 500 מתאפסת כמעט לחלוטין ועומדת על תשואה מצחיקה של 0.1%. מנגד, מדד תל אביב 125 רשם באותה תקופה זינוק מרשים של 38.6%, פער שהפך את ההצמדות למדד האמריקאי ללא כדאית בטווח הזמן הנוכחי.
צריך להבין, קיימת משמעות כפולה לנתונים היבשים. אותו ייסוף השקל אל מול הדולר, נובע המון מביצועים בטחוניים מרשימים שמיוחסיים לזרוע הבטחון של ישראל- מהתמרון הצה״לי בעזה, ועד מבצעים מיוחדים ותקיפות באיראן. וצריך להבין, לא מעט מאותן הצלחות מדהימות מיוחסות לעזרה האדירה של ידידנו דונאלד טראמפ, מהזרמות של ציוד טכנולוגי שהעניק לנו יתרון מודיעיני וצבאי אדיר עד תקיפה משולבת עם מפציצים אמריקאיים בלב איראן. זאת אומרת, חלק מהקרדיט לייסוף השקל ראוי להפנות לארה״ב. ומהצד השני של אותו המטבע, נמצא שוב דונאלד טראמפ, כתוצאה ממדיניותו הפיסקאלית האגרסיבית, חוסר היציבות שכל כך מאפיינת אותו, הגירעון הלאומי שממשיך לגדול בכהונתו והחוב התופח, לאור זה ה-DXY (זהו המדד לכמה הדולר שווה מול סל המטבעות הגדולים-אירו, ין, ליש"ט וכו') שעצמו נחלש ב9.5%.
בלימה חדה בזרימת ההון לחו"ל
הנתונים העדכניים מצביעים על תגובה מיידית של ציבור החוסכים לשינויים בשוק, אשר מתבטאת בעצירה כמעט מוחלטת של הזרמת "כסף חדש", וקבוע למסלולים העוקבים אחר המדדים האמריקאיים. בחינה של תנועות ההון מגלה כי בקופות הגמל וקרנות ההשתלמות נרשמה צניחה של כ-80% בהפקדות נטו למסלולי S&P 500. אם בשנה הקודמת נצברו במסלולים אלו כ-27.6 מיליארד שקל, הרי שבשנה האחרונה הסכום הצטמק לכ-6 מיליארד שקל בלבד. גם באפיק הפנסיוני, הנחשב ליציב יותר, נרשמה ירידה של כ-35% בהפקדות. יתרה מכך, נרשמו פדיונות נטו (מכירות פחות רכישות) בהיקף של כ-800 מיליון שקל בנכסים עוקבי מדד S&P 500 לאורך שנת 2025. הכסף שיוצא, או זה שאינו נכנס, אינו נעלם מהמערכת אלא מוסט למסלולים אחרים, בעיקר למסלולים הכלליים ולמסלולים המנייתיים בעלי הטיה מובהקת לשוק המקומי, הנהנים מהמומנטום החיובי בבורסה בתל אביב.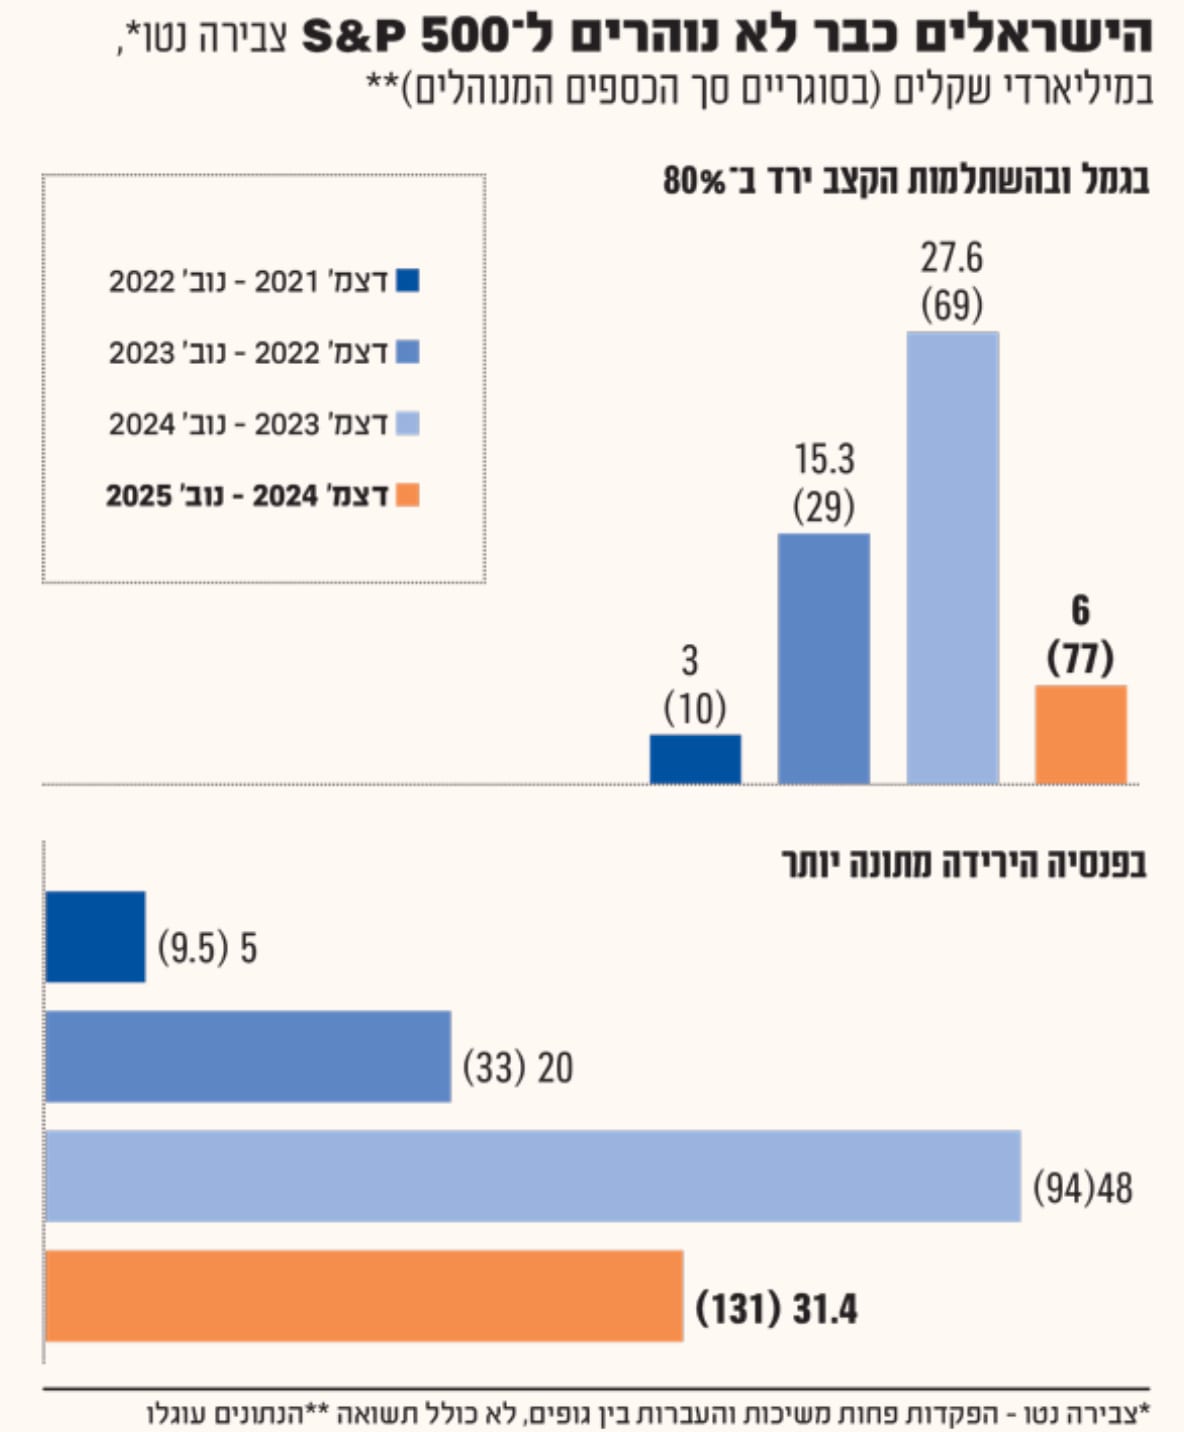 קרדיט: גלובס.
החיפוש אחר אלטרנטיבות והשחיקה הכפולה
השינוי בבחירת המשקיעים נובע מהבנה כי השקעה במדדי חו"ל בתקופה של שקל חזק ובורסה מקומית גואה יוצרת מנגנון שחיקה כפול לאטרקטיביות של התיק. האלטרנטיבה המקומית קוסמת כעת למשקיעים משתי סיבות עיקריות שחברו יחד בעוצמה שלא נראתה זמן רב. הראשונה היא תשואת היתר של המניות הישראליות, הנהנות מתיקון של תמחור חסר היסטורי ורגיעה ביטחונית יחסית. הסיבה השנייה היא ההגנה מפני מט״ח באופן טבעי שמספק השוק המקומי. השקעה במדדים ישראליים מנטרלת את חשיפת המט"ח שהעיבה על תיקי ההשקעות בשנה האחרונה, כאשר התשואה הריאלית במוצרים הדולריים נשחקת עד דק על ידי האינפלציה המקומית והפרשי השער, המסלולים המעורבים והמקומיים נתפסים כחוף מבטחים המציע פוטנציאל רווח ריאלי משמעותי, ללא הקנס הנובע מהמרת המטבע, ועצם ייסוף השקל אל מול הדולר.
התאמת המכשיר ליעד, המבט ארוך הטווח
על אף הנתונים החד משמעיים של השנתיים האחרונות, חשוב לבצע הפרדה ברורה בין אסטרטגיית השקעה לטווח קצר לבין אסטרטגיית חיסכון פנסיוני לטווח ארוך. היסטורית, שוק המניות האמריקאי והמדדים המובילים בו הוכיחו עליונות לאורך עשרות שנים, עם תשואה שנתית ממוצעת חד ספרתית גבוהה, גם לאחר שקלול משברים עולמיים ותנודות בשערי המטבע. קבלת החלטות הרות גורל לגבי חיסכון של 20 או 30 שנה על בסיס הסתכלות של שנתיים נקודתיות, היא פעולה המנוגדת להיגיון ההשקעות הבסיסי. התנודתיות בשער החליפין היא רעש רקע בטווח הארוך, וההיסטוריה מלמדת כי השווקים נוטים לחזור לממוצע. עבור המשקיע הפשוט, היצמדות למדדים בעלי פיזור עולמי רחב ועוצמה כלכלית מוכחת כמו המדדים האמריקאיים, נותרה הדרך היעילה ביותר לצבירת הון לאורך זמן, גם אם בטווח הקצר הגרפים מלחיצים ומצביעים אחרת. לכן, ניתן להבין שמשקיע סבלן שמסתכל בצורה רצינולית ולטווח ארוך על מוצרי החיסכון שלו, יכול להבין שניסיון תזמון השוק והסט הכספים יכולה לעלות לו בתשואה רבה לטווח הארוך, שהוא טווח הפנסיה והחיסכון הממוצע.
ושלא תבינו אותי לא נכון, כמו שאתם יודעים, אני אחד שמאמין בשוק הישראלי. מאוד.
לכן, כאן נכנס ובא לידי ביטוי ניהול תיק השקעות פרטי בניהול עצמאי. המשקיע החכם, אותו אחד שבצדק, מבין מגמות, בעל אוריינות פיננסית, מבין מקרו כלכלה ורוצה להחליט על הכסף שלו, יחכים ויבין שבאמצעות תיק ההשקעות שלו, בלחיצה של כמה כפתורים יוכל לווסט את הכסף שלו לטובתו ולמקסם את ביצועי ההון שלו במכשירים המיועדים לכך.
סיכום ותובנות
הבלימה בהזרמת הכספים למדדי וול סטריט היא תגובה הגיונית של הציבור לנתוני המקרו ולביצועים החריגים של הבורסה בתל אביב והשקל בשנה האחרונה. הנתונים מראים בבירור כי הכסף החכם והכסף הציבורי מחפשים תשואה ריאלית ובורחים משחיקת המטבע. עם זאת, בראייה אסטרטגית, התמונה מורכבת יותר. מוצרי החיסכון הפנסיוני נועדו לשרת מטרות רחוקות טווח, ובמבחן הזמן, הכלכלה האמריקאית ושוק המניות שלה סיפקו את תמורה יציבה והגבוהה מאוד. ייתכן כי דווקא כעת, כאשר הדולר נחלש והתמחור היחסי משתנה, זוהי נקודה למחשבה עבור מי שמסתכל מעבר לאופק של השנה הקרובה.